狂飙的携程,慢下来了
疫情后开始狂奔的携程,在今年二季度慢下了脚步。
最新的财报显示,携程营收157亿,增速降至个位数。净亏损24.6亿,同比大幅盈转亏。
排除反垄断的52亿元罚款,携程净利润为27亿,远低于去年同期的48亿。
今年以来,携程在美股已经近乎腰斩。
这家OTA巨头,正在结束自己蒙眼狂奔的周期。
两条腿失速
携程的增长从来都是靠两条腿走路:国内的住宿预订和交通票务。这两个板块常年贡献分业务收入的七成以上。
二季度,这两条腿同时不给力。
票务业务首当其冲。二季度营收53.5亿元,同比下滑0.9%,十个季度里首次同比转负。公司的解释是"高能源价格和地缘政治波动等宏观不利因素的直接与间接影响"。这有其合理性,但地缘问题从一季度就已经爆发,这项业绩在一季度还同比增长了11.7%。
显然,票务业务的增长本身也遇到了困难。这项业务的核心在于,OTA平台很难凭借垄断地位获得超额收益。
一方面,航空、铁路、客运的价格相对透明,携程越来越无法利用杀熟等策略增加收益。另一方面,“创新”的空间也越来越小。比如“加速包”,去年开始,携程、去哪儿的加速包产品被推上风口浪尖,北京市监局约谈了携程等平台,要求及时整改车票售罄后的“加速包”“双通道”“余票监控”等误导性宣传。
这个被广泛关注的市场,携程暗箱操作的空间越来越少,业务模式愈发倾向于导流。
住宿预订本季度罕见出现了个位数增长。剔除罚款冲减收入的口径,是增长8.0%。值得注意的是,过去几个季度,这项收入都是双位数增长,增速多数都超过20%。
旅游度假业务和商旅管理业务是相对增值的服务,这两项业务的增速始终保持平缓,很难有爆发的空间。其中,旅游度假业务增速只有8%。商旅管理业务基数较低,增速为11%,较一季度有所降速。
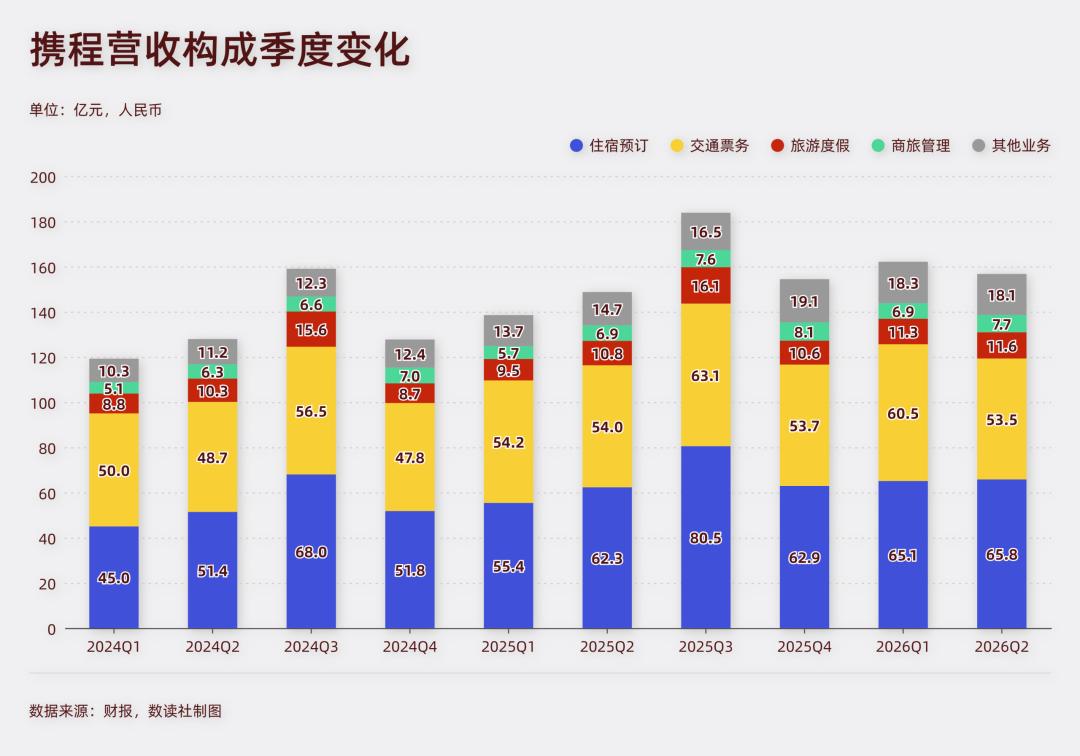
唯一的“X因素”是国际业务。国际平台收入同比增长50%以上,入境游收入同比高双位数,亚太是主要增长来源,欧洲、美洲在较小基数上跑得更快。
但问题是,国际业务究竟创造了多少收入,财报中并未提及。携程在这片市场上的机会有多大,并不确定。
当前的旅游市场,经历了前期的爆发式增长后,正在进入阶段性的收缩阶段。同时叠加了气候异常、地缘问题干扰,旅游需求出现了波动,携程处于其中,受到了影响。
景气周期下,商家可以赚到钱,携程自然可以蒙眼狂奔,但现阶段,消费承压期,商家普遍生存艰难。唇亡齿寒的关系下,平台台方需要花更多的力气为生态提供支持。帮助更多中小商家渡过难关,在下一个景气周期才能够继续赚得盆满钵满。
但从二季度看,携程并没有给生态太多侧重。
难舍高毛利
作为携程创始人,梁建章对“人口经济学家”的标签显然更加感兴趣,他经常发表对人口问题的关切,并提出了“生娃免费”“加大发钱生娃力度”等建议。
从他的观点就能看出,要鼓励生育,需要为年轻适龄群体减轻压力、提供生育条件。
这本质上也是一个生态问题,梁建章非常清楚地知道,让一个生态良性运转,关键要给予生态参与者足够多的空间。
但显然,说到和做到之间有横沟,在商业领域,面对巨大的商业利益,携程自己都很难让利给商家。
现阶段,携程的重点是AI与全球化。
在二季报中,梁建章的评论始终围绕这两个命题,“我们正持续推进自研能力……我们正在打造一个更具差异化价值的全球平台,为旅客与合作伙伴创造更大价值,为下一阶段的可持续成长奠定基础。”孙洁则更加强调全球化战略。
二季度,携程的销售营销费用和研发费用均为38亿,分别同比增长15%和8%。最近几个季度,携程持续增加了投入,两项费用同步增长。
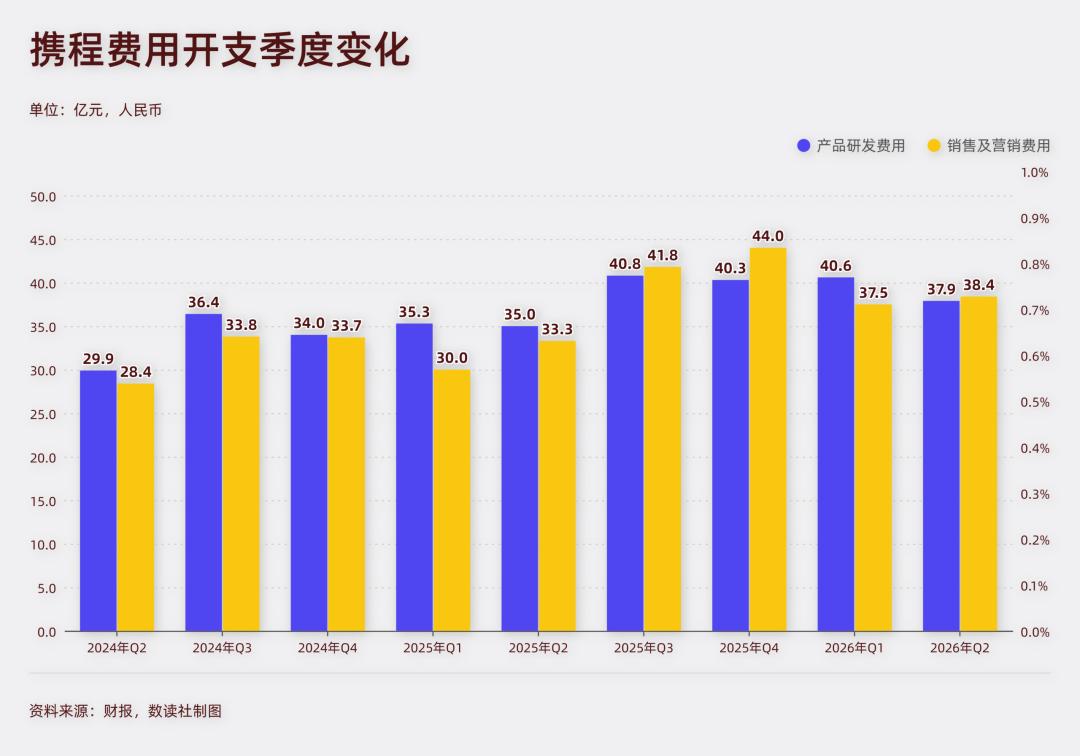
之所以如此重视AI与全球化,根本原因在于,这两个方向一个迎合资本市场的偏好,一个是携程抬高天花板、创造增量的关键。
在国内市场,携程的口碑一落千丈,需要有新的叙事。
二季度,携程归母净亏损24.6亿元,这是2022年一季度以来的首次。携程的盈利水平的确在降,净利润连续两个季度负增长。经营利润率从2024Q3的31.5%降到23.7%,收缩7.8个百分点。
但利润下滑的原因,并不是携程给商家发钱,而是被罚钱。
公告显示,盈转亏主要是因为"52亿元人民币被SAMR处以的反垄断处罚"。如果排除掉罚款,实际盈利27亿元。
在遭遇罚款的背景下,携程理应重新梳理商家生态,为其提供更大的支持,但从数据看,这不是携程当前的重点工作。
携程的高毛利率水平非常稳固。从2023年以来,携程的毛利率虽有波动,但一直在79.0%–82.4%的窄区间里,二季度环比出现了增长。
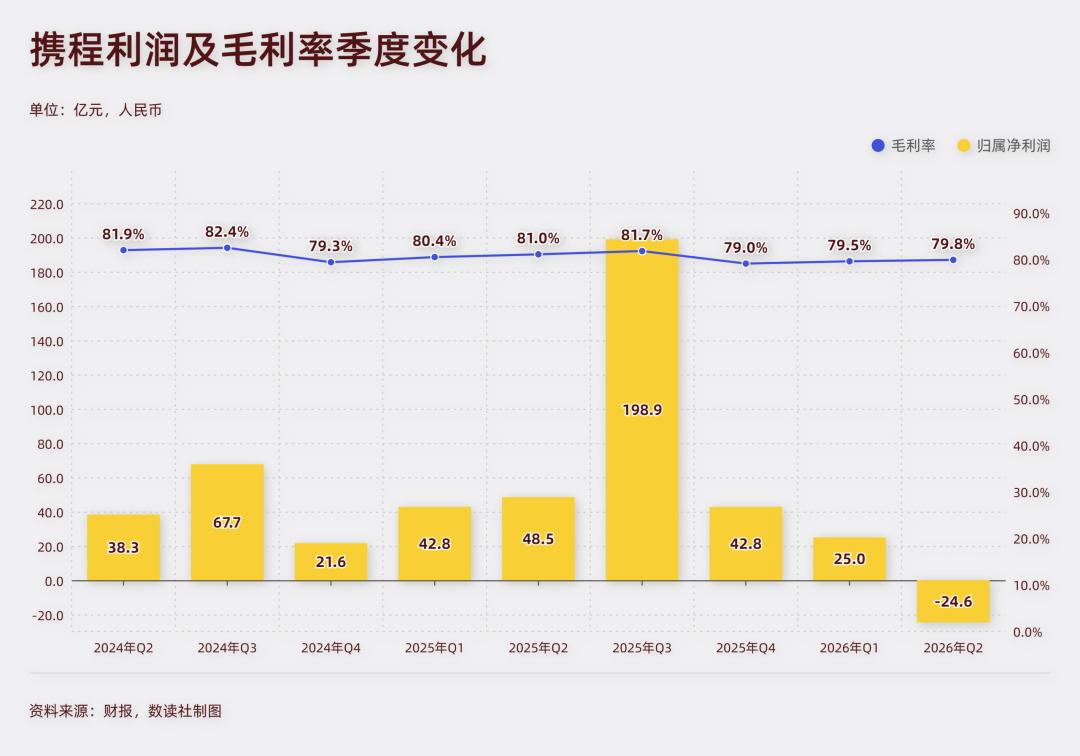
这意味着,对于酒店经营者的生存状态,仍然不是当前携程的重点。但这才是当前携程陷入漩涡的根本原因。
后罚款时代
携程遭遇反垄断,很大程度上就是因为平台生态给经营者带来了经营困境。
此前,市场监管总局对携程作出的处罚中,主要提及两项。
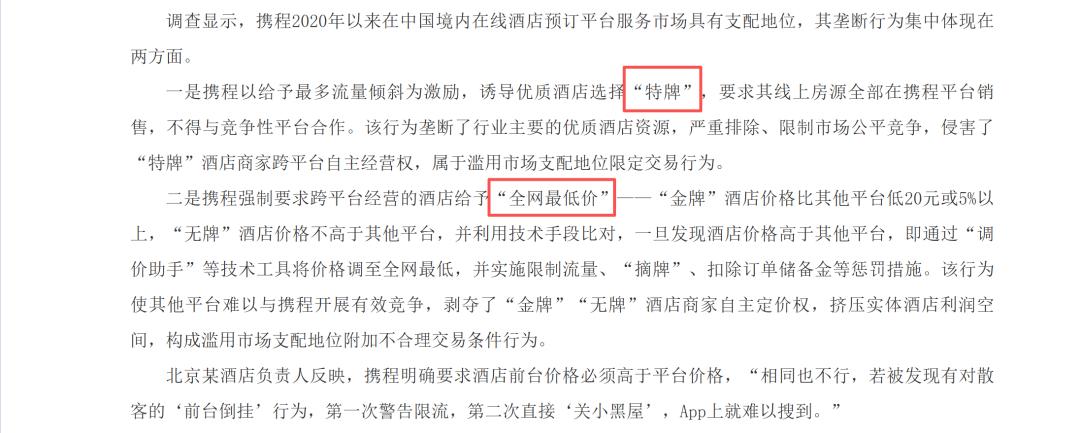
第一项是"特牌"——以流量倾斜为激励,诱导优质酒店签独家协议,要求线上房源全部在携程销售,不得与竞争性平台合作。
第二项:强制"金牌"酒店价格比其他平台低20元或5%以上、"无牌"酒店价格不高于其他平台,并用"调价助手"技术工具自动比对、自动调价,辅以限流、摘牌、扣除订单储备金。
这种竞争状态下,酒店经营者生态越来越差。根据报道,有经营者表示,酒店在与携程合作过程中,都是按照携程要求执行,没有议价和谈判空间。另有酒店负责人称,携程明确要求酒店前台价格必须高于平台价格,第一次警告限流,第二次直接关小黑屋,App上就难以搜到。
罚款之后,携程做出了调整,据CEO孙洁透露,携程更新后的酒店推荐和评价机制包括多方面:客户反馈、服务质量、产品竞争力、历史交易转化率等,旨在改善供需匹配,并为酒店提供更具灵活性和市场导向性的服务。
无论规则如何变化,携程都需要直面两个问题:是否要求最低价,是否强约束力。
如果不能解决这两个问题,携程依然在利用统治地位进行不正当竞争。如果打破了这两个藩篱,那么携程的护城河就即将土崩瓦解。
以前,"全网最低价"意味着:只要一家酒店上了携程,它在别处就不可能更便宜。携程变成了"不得不挂"的渠道,不需要打价格战,抽成比例、份额不会被打下来。
担当藩篱拆掉,酒店可以光明正大地在美团、飞猪挂更低的价格。携程要从"排他条款"退回到"服务质量"。
汇丰的研报认为,此前过度聚焦公司的长期护城河,低估了监管、竞争及需求等结构性逆风的叠加影响。接下来,携程将面临三重压力:1,反垄断补救措施下,携程独家分销模式面临改变,直接冲击高星酒店的抽成比例。2,竞争加剧,对手既包括传统同行,也包括新的AI助手;3.国际扩张与AI投入继续摊薄利润。
为此,汇丰将携程美股评级由"买入"下调至"持有",目标价从60美元砍到48美元。
这实际上揭示了当下携程增速放缓的几个关键原因。
一方面,旅游业的狂飙进入平稳期,能源价格高企、地缘政治、极端天气、消费信心,让携程失去了快速增长的行业基础。
另一方面,规则面临重写。罚单是一次性支出,监管改变的是永久性规则。"特牌""全网最低价""调价助手"这些以往是携程的常规工具,如今面临改变与调整。
携程以往构筑的护城河,如今可能要与美团和飞猪回到同一起跑线。携程的优势面临重构。
二季度的增速下滑是一个征兆,携程用二十年做成了一件事:把中国酒店的定价权,变成自己报表上的漂亮数据。但如今,内部经营模式与外部环境都在悄然发生巨变,携程的狂飙时代,已经告一段落。
本文来自微信公众号“数读社”,作者:卢梭,36氪经授权发布。
















