大摩大幅上调特斯拉Semi估值,Robotruck软件订阅打开千亿美元空间
在Robotruck软件订阅模式上,DeepWay深向等中国企业已开始实践。
据IPO早知道消息,特斯拉日前正式推出欧洲版Semi电动重卡,并确认将于2027年开始向客户交付。根据官方介绍,Semi满载时续航最高可达550公里,能耗约为每公里1千瓦时,最大列车总重40吨,整车整备质量为9100公斤。
值得注意的是,在Semi电动重卡发布后,摩根士丹利就发布了一份关于特斯拉的研报。
摩根士丹利在研报中指出,特斯拉Semi的亮相正在改变货运商的利润图景——Semi的竞争力不仅在于电动化带来的燃料成本优势,更在于自动驾驶技术赋予的运力重构。特斯拉的竞争优势不仅在于制造电动汽车,还在于其作为“物理AI”领导者的地位,使其能够通过软件订阅模式获取可观的经常性收入,而非单纯依赖硬件销售。
同时,摩根士丹利将特斯拉视为自动驾驶卡车领域“可信的新兴竞争者”,并上调了其网络服务的牛市估值。单独看Semi卡车的机会,摩根士丹利分析师估计其价值可达每股20美元,约合800亿美元市值。
Semi商业模式本质为“车辆+持续软件服务”,自动驾驶卡车软件收入增长潜力高于乘用车FSD
相比量产交付规模,摩根士丹利更看重Semi的自动驾驶与软件收费能力——这才是真正决定其商业价值的关键。
一方面,相较人类驾驶的电动卡车,自动驾驶电动卡车的每英里成本已从2.67美元下降20%至2.13美元。其中,劳动力成本(1.21美元/英里)在自动驾驶模式下完全消除。在利用率方面,人类驾驶卡车每年有效行驶里程约92,400英里,自动驾驶卡车可达215,210英里,利用率提升2.33倍,主要得益于自动驾驶可实现每天22小时运行,而人类驾驶受法规限制仅11小时。计入销售、一般及行政费用的口径下,每辆自动驾驶卡车的年利润从3.1万美元跃升至18.9万美元,利润率达29%,较人类驾驶的11%实现大幅扩张。
一句话来讲,自动驾驶可显著提升电动卡车的运营效率和单车利润。
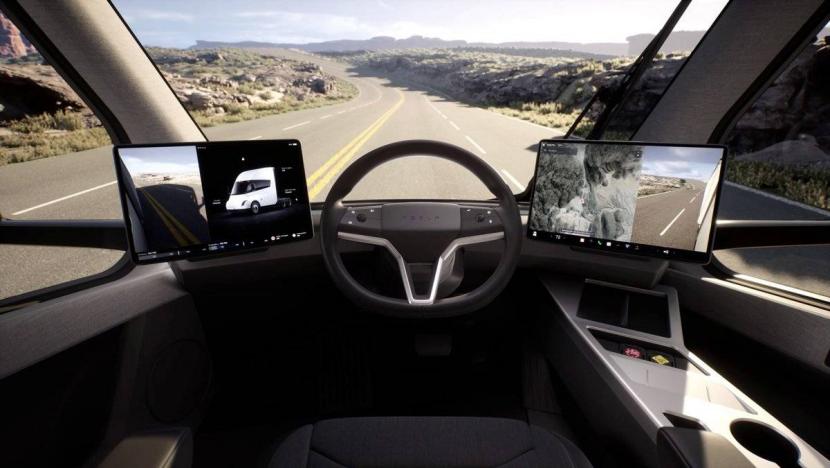
另一方面,更值得关注的是,自动驾驶把Semi电动卡车从低毛利运输设备转变为高利用率、高毛利的软件收费平台。换言之,Semi的商业模式将从“销售车辆”升级为“车辆+持续软件服务”。
摩根士丹利预计,特斯拉有望对Semi收取每英里0.85至1.00美元的自动驾驶软件订阅费,以每月行驶1.8万英里计算,每辆Semi每月可产生约1.2万至1.8万美元的软件收入。
这里不妨做一个对比,乘用车FSD订阅费约为每月100美元。这表明,一辆自动驾驶Semi的月软件收入,约相当于120-180辆乘用车FSD收入。其背后的原因在于,重卡月均行驶约18,000英里,远高于个人车辆,按英里收费能够充分转化这一使用率差异。
摩根士丹利在基准情景中假设:到2040年,特斯拉有约8.2万辆Semi投入运营,占美国自动驾驶卡车可触达市场份额约13.5%,Semi软件收入约170亿-173亿美元(注:这里均为软件及服务收入估算,不包括Semi整车销售收入、特斯拉充电基础设施收入、潜在能源或车队服务收入),对应增量息税前利润约75亿-80亿美元,隐含软件业务EBIT利润率约44%。
基于上述几大逻辑,摩根士丹利高度看好特斯拉在推出Semi后的长期投资价值。
8.2万辆Semi为“保守假设”、收入预期可观,Robotruck赛道长期增长空间被严重低估
这里需要指出的一点是,8.2万辆仅仅是摩根士丹利的“保守预测”,摩根士丹利分析师在报告中明确写道:“特斯拉最初设定的制造目标是每年5万辆Semi卡车,因此我们认为假设未来约15年内总共部署8万辆是一个保守的起点。”
即便仅按8.2万辆这一相对保守的部署规模测算,Semi也有望贡献约170亿美元软件订阅收入。摩根士丹利预测,在牛市情景下,2040年Semi的软件订阅收入可达到约344亿美元,较基准情景翻倍。
更重要的是,这还只是特斯拉一款车型、且仅计软件订阅收入的口径;若将全球更多玩家、更多车型,以及硬件销售、技术授权和无人运力服务等收入全部纳入,Robotruck赛道的真实增长空间,可能远比机构当前预测的更为广阔。
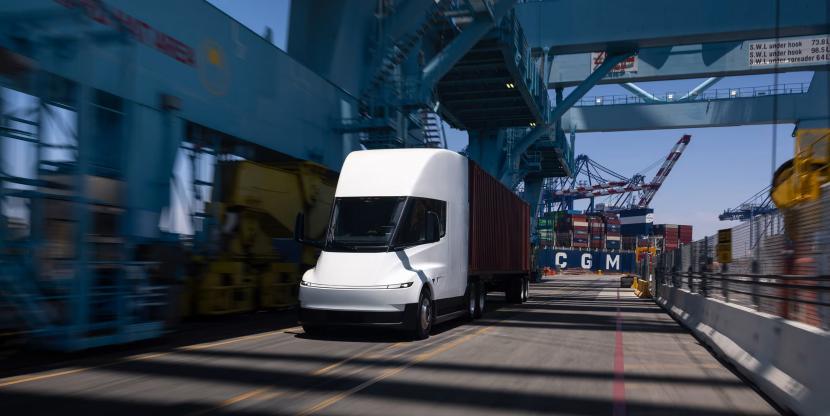
多重结构性力量正在同时推动全球Robotruck市场加速爆发。燃油成本方面,国际地缘冲突导致柴油供应收紧,多地区柴油价格普遍上涨。目前美国柴油均价已突破每加仑6美元关口,较2025年同期上涨超63%。高油价提升了传统燃油重卡的运营成本,推动货运行业向成本更低的清洁能源转型。
人力成本方面,货运行业长期面临劳动力短缺问题。国际道路运输联盟(IRU)发布的报告显示,全球18个主要货运市场约有290万个卡车司机职位空缺,缺口占行业劳动力的11%。中国同样面临结构性短缺,在3800万名货车司机中,36岁至55岁的司机占比84.38%,35岁以下司机占比明显下滑,卡车司机缺口高达1000万人。
多重成本压力,正在将自动驾驶卡车从“技术选项”变为“经济刚需”。高盛预测,全球自动驾驶卡车市场规模2035年将达到约5600亿美元,对应毛利润超过1350亿美元。政策端也在加速松绑,中国已将L3、L4级载货车纳入统一管理体系,美国加州正式解除了对重型车辆从事自动驾驶运营的禁令。
显然,在全球货运转型升级的浪潮中,特斯拉Semi正在将重卡从低毛利运输设备转化为高毛利、经常性收入的软件收费平台。
唯一可直接对标特斯拉Semi的Robotruck企业,DeepWay深向在多个维度的进度更为领先
值得一提的是,Robotruck的订阅模式其实并非特斯拉首创,正在冲刺“Robotruck第一股”的DeepWay深向已经率先跑通了L2智驾订阅模式。
截至2026年4月,DeepWay深向已交付13707辆新能源重卡,L2智能重卡累计交付超9000辆,订阅率突破30%。截至2026年9月,L2累计运营里程已接近5亿公里。
公开信息显示,DeepWay深向L4编队已在内蒙古完成后车主驾无人测试,预计年底实现后车无人商业化运营;且L4单车在京津塘高速、合肥市区道路进行持续测试,近期更是联合申通快递完成了行业首次L4级新能源重卡路测。
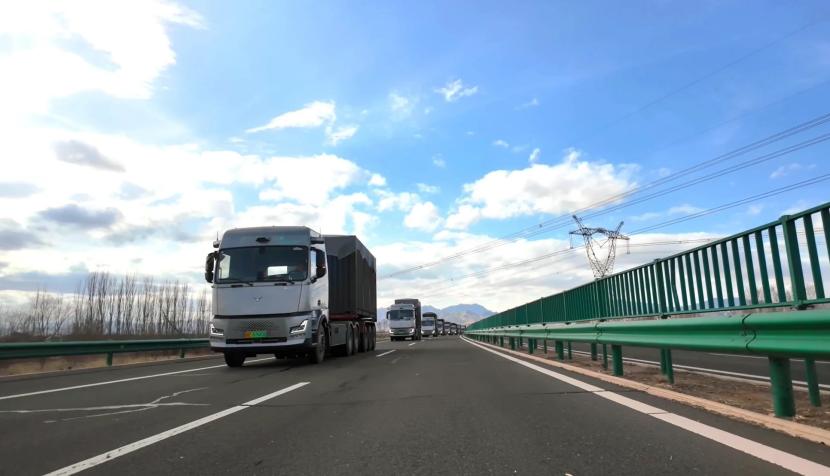
在DeepWay深向的设想中,其Robotruck商业化路径分为三个阶段:
第一阶段,通过正向定义打造原生智能重卡平台,实现大规模量产交付,完成硬件入口的铺设。
第二阶段,在规模化交付的基础上,推动L2订阅规模化放量,同步推进L4编队商业化试点,带动软件订阅收入快速增长,形成持续、高毛利的经常性收入。
第三阶段,建立Robotruck运输服务网络,切入3.9万亿美元全球公路货运市场,从“卖车+订阅”进一步延伸至运力服务收入,打开更大的价值空间。
某种程度上而言,DeepWay深向是当前唯一可直接对标特斯拉Semi的Robotruck企业,甚至在量产交付、商业模式探索上进度更为领先。
更长远来看,和特斯拉Semi一样,“卖车”是DeepWay深向的基本盘之一,但“卖车”只是一次性收入,更重要的是软件订阅、运力服务带来的持续收入,可以将车辆看作是持续获取智驾技术收入的根基。
全球货运市场正迎来结构性转型,Robotruck赛道也从概念假设迈入商业化兑现期。摩根士丹利对特斯拉Semi高达344亿美元软件收入的测算,进一步印证了这条赛道的潜力:谁能率先跑通“硬件交付+软件订阅”闭环,谁就能把一次性卖车收入转化为持续、高毛利的经常性现金流,进而抢占千亿美元级的市场红利。
本文来自微信公众号“IPO早知道”(ID:ipozaozhidao),作者:Stone Jin,36氪经授权发布。
















