15999元折叠屏重分供应链价值:中国精密制造迎来“升舱"时刻
苹果首款折叠屏iPhoneDuo定价15999元起,看点不在手机本身,而在重标中国制造身价。过去拼谁装得多,现在拼谁压得住工程风险。当单机价值从“规模”搬向“复杂度”,中国供应链正从末端组装走向工艺定义——这不是一次简单的订单转移,而是一场残酷的价值重估。
2026年9月10日凌晨,苹果秋季发布会落下重磅一锤。
接过库克权杖的新任掌门人约翰·特努斯,带来了iPhone诞生以来最大的一次硬件变革:首款折叠屏机型iPhoneDuo正式登场。国内定价15999元起,顶配攀升至26499元。
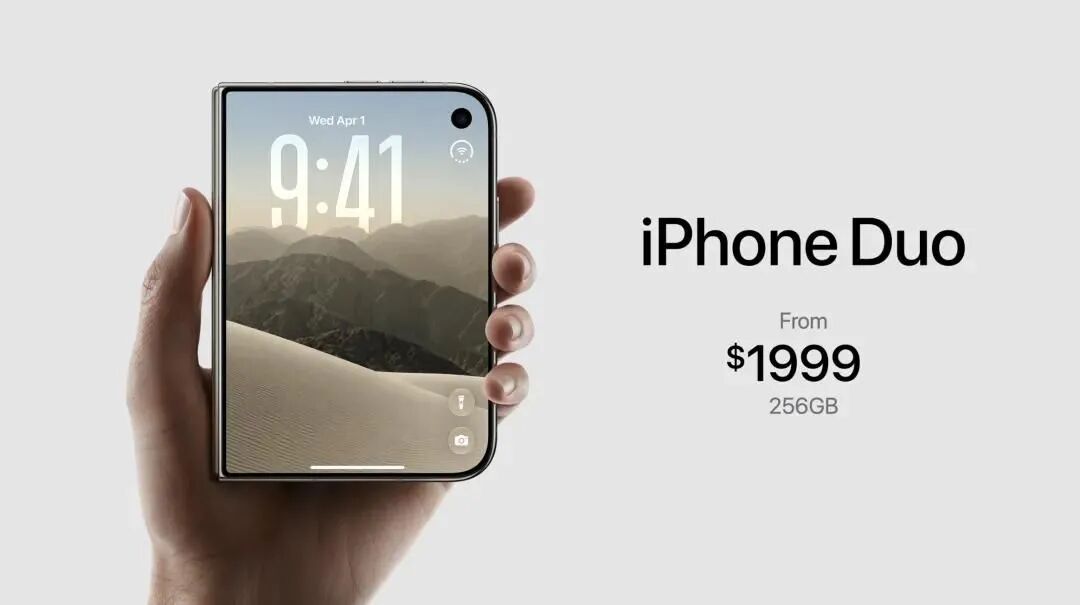
外界紧盯两大硬件指标:5.2毫米极限薄度,以及铰链带来的折痕优化。但整条产业链真正的大戏,发生在发布会台面之下:
对比传统直板机,折叠iPhone的单机物料价值成倍拉高;高附加值核心零部件订单,正快速向中国优质果链企业集中;苹果的采购逻辑彻底转向:从“谁产能大谁拿单”,变成“谁能压得住工程风险谁拿份额”。
国产供应链的行业地位正在被重新定义。而这一轮产业重构,恰好撞上折叠屏整体市场突破亿级出货量的黄金拐点。
01
单机价值量跃升:利润从“规模”搬向“复杂度”
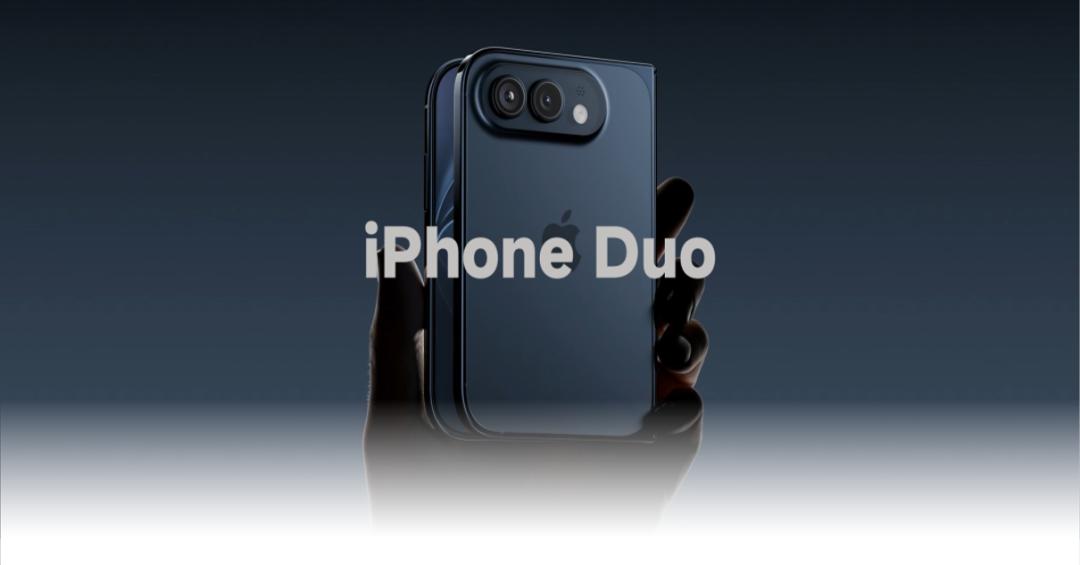
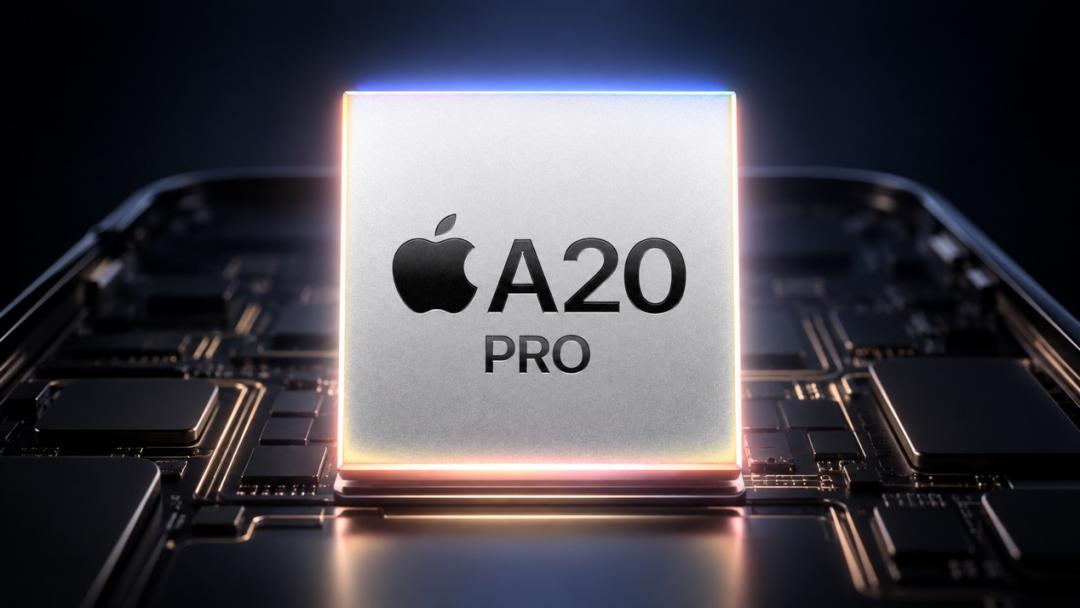
iPhoneDuo采用横向书本式内折,外屏5.4英寸、内屏7.6英寸,搭载2纳米A20Pro芯片,全年生产目标约800万至1000万台。
可折叠形态改写了整机物料清单:铰链成为折叠独有增量件,超薄柔性玻璃替代普通盖板,柔性OLED面积与规格同步升级,双电池与穿越铰链的柔性电路板进一步推高单机物料。
据供应链测算,折叠屏显示模组成本较直板旗舰高出约139.8美元,柔性屏与铰链几乎占去整机成本近半;其中铰链模块BOM成本约90至100美元——这是直板机型完全没有的增量。
Counterpoint预计2026年折叠屏面板出货同比增长46%,单机价值量的重估已发生在订单之前。显示面板环节同样向头部集中:三星显示拿下iPhoneDuo折叠OLED三年独家供货,首批订单约300万片,2027年出货目标已上调至1500万片。面板环节的规格与用量升级,直接利好具备量产认证的头部供应商。
更值得玩味的是定价环境:2026年内存等核心元器件价格大涨,全行业普遍提价,苹果却把Duo起售价压在1999美元以内。它选择用高端形态的溢价空间消化成本,而非向下转嫁压力。支撑这套复杂度的还有制程——A20Pro是台积电2纳米工艺首批旗舰级量产芯片之一,制程红利与折叠结构叠加,让Duo的溢价有了双重技术底座。
一台手机重新分配了供应链上的价值。柔性屏与铰链开始占据大头,背后是产业价值从规模导向转向复杂度导向——谁握有复杂制造能力,谁就分得到这块新增利润。
02
中国供应链的“升舱”:从末端组装到工艺定义
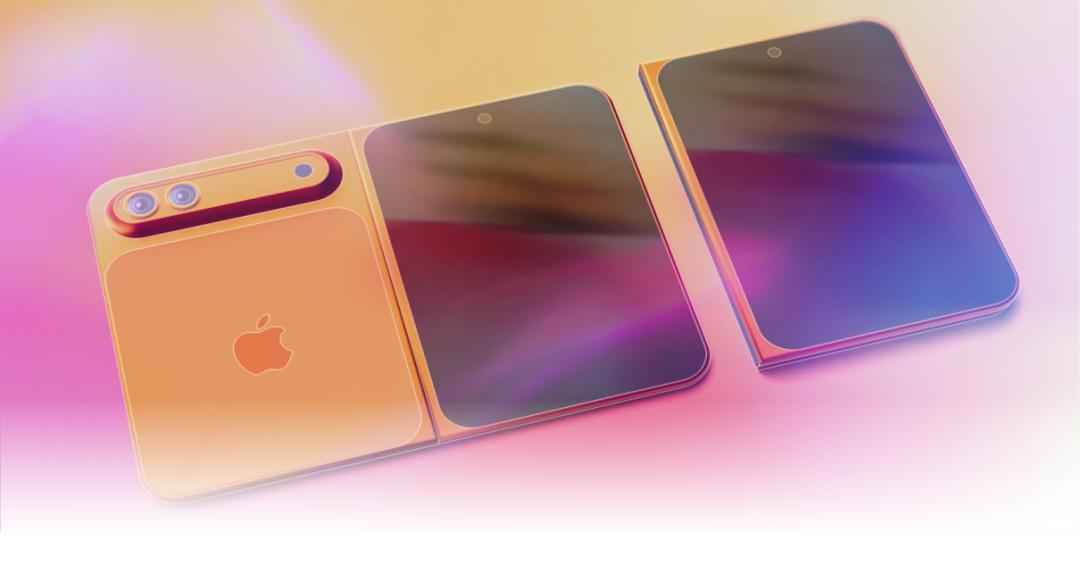
折叠屏重构了价值分配,但钱不是平均分给所有供应商的。
最顶层的“总成组装”仍由安费诺与台湾新日兴主导;中国供应链真正升舱的地方,在往下拆的精密零件层——过去只能供标准件、赚加工费,现在卡住铰链与超薄玻璃这两个复杂环节,开始反过来参与工艺定义。
先看铰链环节。
领益智造是iPhoneDuo铰链结构件与屏幕支撑层的核心供应商,小件份额约60%,单机价值高达100至120美元,远高于直板iPhone的铰链相关零部件。铰链由超过100个组件构成,苹果自研可变扭矩结构并带磁吸辅助闭合,铰链盖由100%再生钛3D打印、内部嵌入钛金属板与陶瓷纤维嵌件提升刚性。领益能接住这种活,靠的不是规模,是精密制造能力。
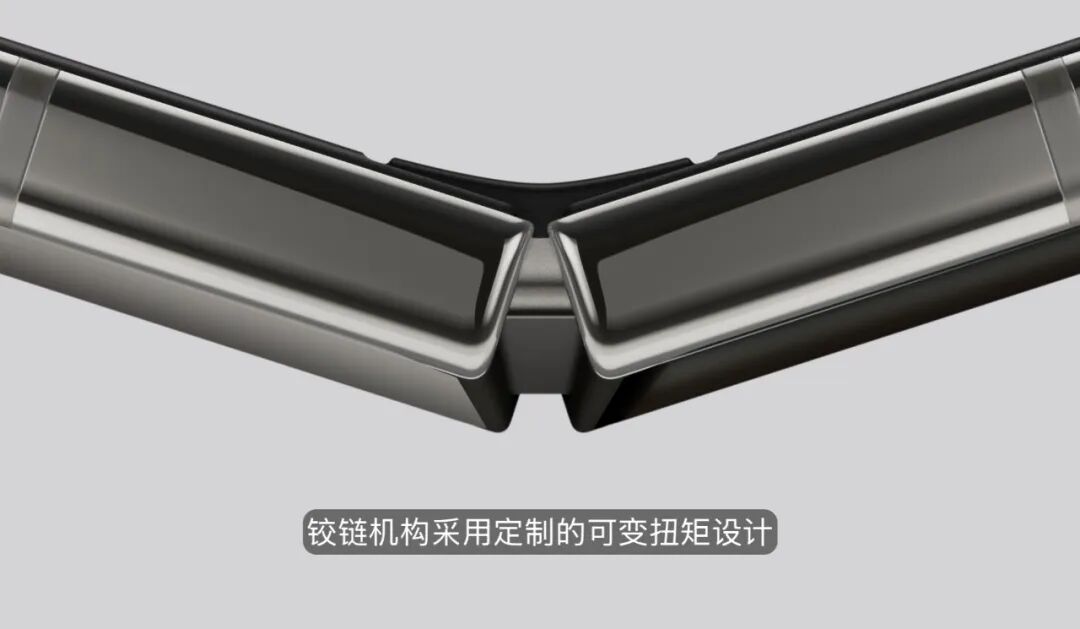
这个环节并非领益一家独大。长盈精密在铰链精密结构件中的份额已突破25%,同样是苹果铰链体系的重要参与者。宜安科技则做锆基液态金属铰链中轴,液态金属结构件单机价值约70至100元、毛利率35%至45%,明显高于公司整体约25%的水平。卡住的是高毛利环节,而非苦活。
再看UTG超薄玻璃环节。
蓝思科技为Duo供应UTG超薄玻璃,中央减薄技术量产良率达95%以上,首批订单锁定千万台级别。需要指出的是,此前市场流传的“蓝思独占约70%份额”已被证实为不实消息,最终定型为双主供格局——蓝思科技与伯恩光学并列主供,份额大致五五开。蓝思的供货范围还扩至PET功能膜、3D玻璃盖板与后盖玻璃,几乎覆盖折叠屏透明防护与支撑层主要环节。
其他环节同样在升舱:精研科技、鹏鼎控股、东山精密、水晶光电、荣旗科技分布在MIM零件、柔性电路板、光学与制程检测等环节,整机组装由工业富联承接。此外,立讯精密正在研发铰链技术,计划后续切入这一高价值环节。这是一张面广但主次分明的供应网。
升舱不是白给的。试产阶段铰链组装一致性难保持,部分批次良率一度低于50%,是中国供应商的工艺迭代把良率拉回正轨。中国供应链也因此从“供零件”走到“定工艺”——这比单纯多卖几百万台更有分量。中国果链正从代工标签升舱到复杂制造能力,拿到的不止是订单,还有工艺定义权和更长的话语周期。
03
中印分工的残酷分界:谁接住难活,谁拿到新船票
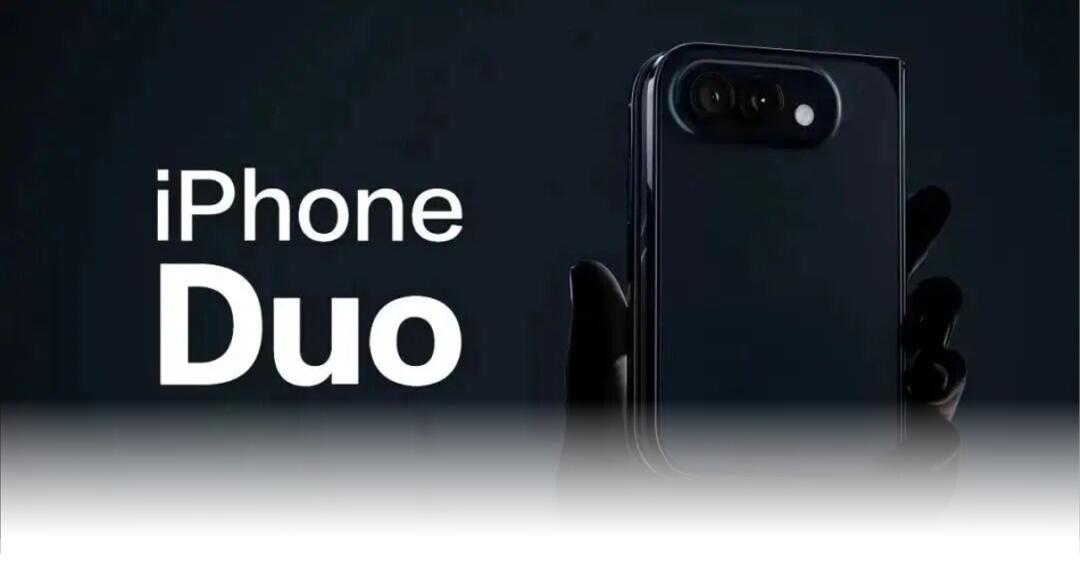
PhoneDuo把一道高难度工序摆上台面,也让中印两地的工厂被放上同一张考卷——只是考的并非同一道题。
2025年印度已组装约5500万部iPhone、占全球约四分之一,规模门槛确实跨过了。但“能装出海量标准机”和“能接住首代折叠屏的爬坡”之间,隔着的不只是工人数量,更是本地零部件、设备与工程团队能否在同一片区域里密集配合。
印度制造iPhone成本仍比中国高约5%至10%,电子制造国内增加值目前约18%至20%,距离把高端新品首发留在本土,中间还差着一整条本地供应链。
中国供应链留在这台复杂机型里,不是因为工资更低,而是一套地理密度红利:深圳、东莞、苏州一带,研发端改一个尺寸,周围的模具、治具、线路板和检测厂能在同一条街上同步动起来。新品量产里几个小时的停线、良率掉几个百分点,在别处会放大成库存和交付事故,在这里能被快速找回。
苹果挑复杂机型落地的逻辑,买的就是这种把不确定性压成确定性交付的速度,而不是单纯的产能规模。
所以苹果做的不是二选一,而是把一份风险拆成两份来保:印度帮它分散生产地过度集中的地缘与关税风险,中国成熟供应链帮它压住首代新品的学习成本。两种需求同时存在,订单向印度扩张与高难产品留在中国会长期并存。
从整体盘面看,2026年全球折叠屏出货预计增长21%至30%,苹果首年有望以约25%份额跃居全球第二;中国市场上华为仍握约60%份额,这场入局把折叠屏从尝鲜推往主流,而苹果常年40%以上的整体毛利率,让15999元起的定价仍能守住厚利空间。
但这张分层不是地理特权。印度政府2026年推出新的手机制造计划,专门拿出激励鼓励本地采购关键零部件;富士康印度工厂为iPhone17试产已从中国进口显示组件、盖板玻璃与机械壳体——说明“多装手机”正在往“多做零部件”挪。只要印度把显示模组、精密结构件、设备维护与工程团队补齐,并证明首发高端机也能稳定爬坡,苹果完全可能继续下放复杂机型;反过来,中国供应商里工艺停滞的旧产能,也会先被移出高价值环节。
升舱不是一次性晋级,而是一场持续赛跑:谁能在更复杂的产品上更快压低良率损失、更短完成产线调整,谁就留在利润更厚、替代更慢的那一层。
不过,供给端的价值跃升,并不能完全掩盖需求端的现实。中华网走访门店发现:每卖出10台直板手机,折叠屏才成交不到1台;两次维修花掉约1万元,二手残值约3折。这些数据都在提醒:折叠屏的普及还有很长的路要走。
价值跃升发生在供给端,热度与成交的分化恰是高端新品导入期最真实的双面。消费者是否愿意为15999元起的折叠屏买单,远比供给端的工艺冲刺更难预测。
这场升舱远未到终局。对于中国供应链而言,拿到工艺定义权只是第一步;如何持续保持复杂制造能力的领先,如何在需求端真正打开折叠屏的普及空间,才是更长期的命题。
参考资料:
模切之家,《iPhone Duo供应链拆解:中国精密制造嵌入折叠屏核心环节》,2026-09-10,https://www.moqiehome.com/news/18534.html
腾讯新闻(转财联社),《苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度》,2026-09-11,https://new.qq.com/rain/a/20260911A03LGZ00
中华网,《谁进了苹果折叠屏供应链?8家公司回应 中国厂商迎来价值跃升》,2026-09-10,https://news.china.com/socialgd/10000169/20260910/49730859_all.html
今日头条(叶青/业界分析),《苹果精准出手,为中国等高端代工厂松绑,中印分化进入残酷时刻》,2026-09-13,https://www.toutiao.com/article/7684956251037385235/
央视网,《华为、小米、苹果,对决"万元机"》,2026-09-08,https://big5.cctv.com/gate/big5/finance.cctv.cn/2026/09/08/ARTIr0EZTjOJ48JTx6pXyws0260908.shtml
中华网/济南时报,《10台手机卖不出1台折叠屏:市场热度与成交分化》,2026-09-12,https://news.china.com/socialgd/10000169/20260912/49736748_all.html
中国经营网,《苹果首款折叠屏iPhone Duo供应链全景拆解:屏幕三星独供,UTG蓝思、伯恩双主供》,http://www.cb.com.cn/index/show/gd/cv/cv1362595211491
本文来自微信公众号“科技新知”(ID:kejixinzhi),作者:千浔,编辑:九黎,36氪经授权发布。
















