债务需求与金融稳定:“资产负债表衰退理论”怎么说?
金融体系是国民经济资金配置的中介部门,实体经济的过度负债对应者着金融体系的信用扩张,金融体系潜在的系统性风险很大程度上是实体经济过度负债在金融体系的镜像。该“债务与金融”理论研究系列,旨在分析实体经济债务究竟如何影响金融体系稳定,即实体经济债务影响金融体系稳定的机制和路径到底有哪些?
日本经济学家辜朝明一改传统分析思路,提出了“资产负债表衰退理论“,认为经济陷入衰退或者萧条的根源不在信贷和债务供给方,而在于信贷和债务的需求方;实体经济遭受冲击后的债务收缩和长期的金融低迷,是因为企业经营目标从“利润最大化”转为了“债务最小化”,信贷需求不足是重点。
金融不稳定假说、债务-通缩理论、金融加速器理论关于信贷和实体经济债务变化的具体影响机制存在差异,但有一个共同的潜在假设:需求方不论经济状况如何,都有着积极的信贷需求(即信贷需求无限大),而信贷收缩要么是需求方因资产净值下降后陷入借贷困境,要么是金融体系信贷供给的缩减。
在2008国际金融危机爆发后,日本经济学家辜朝明(Koo,2008)一改传统分析思路,提出了“资产负债表”衰退理论,认为实体经济遭受冲击后的债务收缩和长期的金融低迷是因为企业经营目标从“利润最大化”转为了“债务最小化”,信贷需求不足是主要原因。
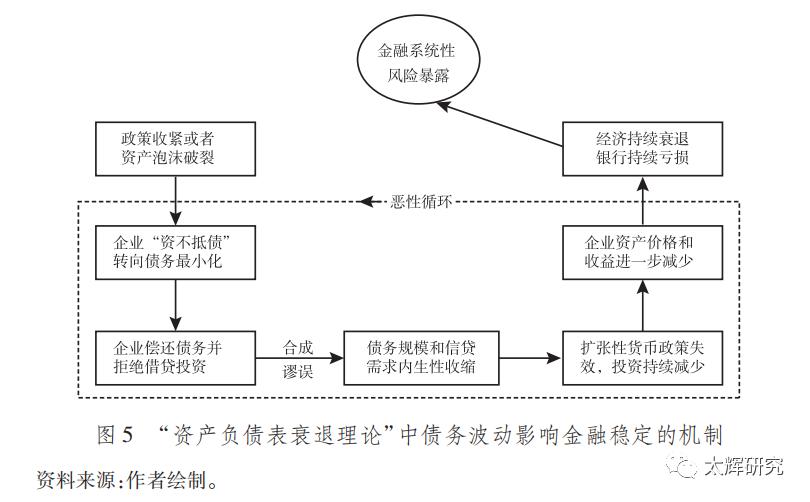
“资产负债表”衰退理论认为,经济陷入衰退或者萧条的根源不在信贷和债务供给方,而在于信贷和债务的需求方。具体而言,在资本市场或不动产市场的泡沫破裂后,市场价格的崩溃会使得之前过度扩张的经济主体(主要是企业)的资产大幅缩水,负债大幅超出了资产的市场价值,企业在技术上破产;此时大部分企业的目标将会从传统理论所坚持的“利润最大化”转向“债务最小化”,主动地减少信贷需求和债务融资,以修复受损的资产负债表。企业的这种个体理性最终会造成“合成谬误(Fallacy of Composition)”,因为整个企业部门的信贷需求压减会造成信贷紧缩和流动性停滞,从而导致金融体系持续低迷和实体经济持续衰退。
也就是说,在经济进入衰退后,企业目标的转变会造成银行信贷需求的相应下降,从而导致实体经济债务规模和银行信贷投放内生性收缩。Kliesen and Tatom(1992)对上世纪80年代末90年代初美国“信贷紧缩”的分析表明,在经济衰退期间,企业产品销售的下降会导致存货的不断积累,进而使企业调整生产、减少新增项目和设备的投资,以减少过剩的存货积累,最终减少了信贷和债务融资需求,并引发了信贷紧缩和去杠杆。
在 “资产负债表”衰退分析框架下,经济经济波动具有“阴阳”周期性:(1)紧缩的货币政策或者自身过度膨胀导致泡沫破裂;(2)资产价格的暴跌使得企业资不抵债,进而迫使企业的经营模式从“利润最大化”转向“债务最小化”,经济陷入“资产负债表”式衰退;(3)企业等私营部门紧缩现金和信贷需求,货币政策失灵,政府依靠财政政策维持总需求;(4)企业逐渐完成债务偿还,“资产负债表式衰退”结束,但是债务抵触情绪的持续使得利率仍将低迷,不过由于企业此后可以将原本偿还债务的资金用于投资,经济会逐渐回升;(5)企业的借贷抵触情绪逐渐消退,开始积极的借贷;(6)私营部门的资金需求恢复,货币政策再次有效,而财政预算赤字开始产生挤出效应;(7)货币政策取代财政政策成为经济的主要调控工具;(8)经济日趋繁荣,私营恢复信心;(9)过度自信引发下一轮经济泡沫(见图5)。
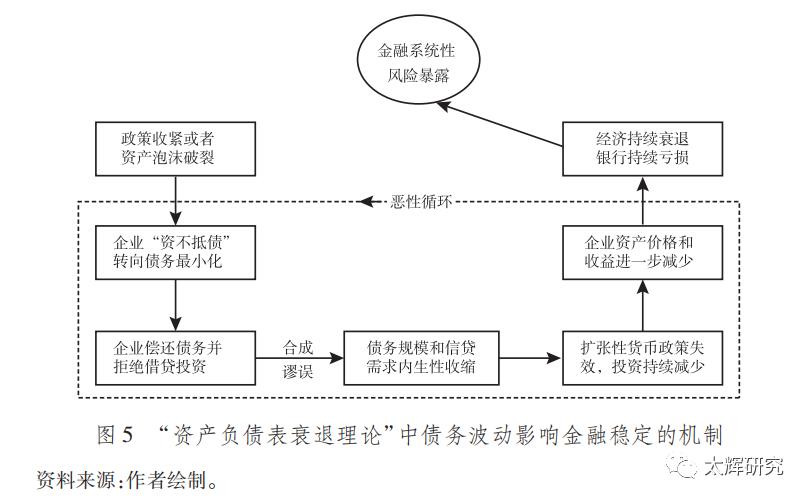
其中,(1)到(4)阶段属于经济周期的“阴”极,而(5)到(9)阶段构成了“阳”极。“阴”极和“阳”极最主要的区别在于私营部门的财务状况,私营部门在“阳”极时资产负债表表现良好,信贷需求旺盛,资产价格高企;而在“阴”极时,面临资产价格暴跌带来的资产负债表问题,将会极力偿还和缩减债务以修复资产负债表(Koo,2008)。
从发生过程来看,辜朝明的“资产负债表衰退理论”和费雪的“债务通货紧缩理论”有着相同的要素,都包含有资产价格泡沫、过度借贷、价格紧缩、信贷紧缩等要素,但两者在实质上却存在着诸多不同:
第一,两者虽然都以经济衰退作为分析的主要对象,但是辜朝明鲜明地指出企业此时的经营目标是“债务最小化”;而费雪默认了企业“利润最大化”的经营目标。
第二,两者都以债务偿还作为出发点,但费雪认为企业的抛售行为造成的价格下跌才是问题的根源,价格的下跌造成了银行信贷供给的紧缩,而辜朝明则认为根源在于企业信贷需求的锐减。在辜朝明看来,费雪将偿债和抛售捆绑起来解释通货紧缩也缺乏现实支持,因为日本虽然在上世纪遭受了长达十多年的衰退,企业偿债无法避免,但是却并没有发生过抛售现象,甚至连抛售发生的理由都找不到(Koo,2008)
第三,在政策建议上,费雪由于认为货币紧缩和价格下跌造成了通货紧缩,所以主张实施宽松的货币政策以让物价再膨胀;而辜朝明则认为,经济衰退和通货紧缩的根源有两种:信贷供给方行为转变和信贷需求方行为转变,而在信贷需求不足造成的经济衰退和通货紧缩下,货币政策是无效的,应该实施积极的财政政策,以帮助企业获取利润偿还债务,进而摆脱经济衰退(Koo,2008)。
本文来自微信公众号“太辉研究”(ID:taihuiyanjiu202308),作者:朱太辉,36氪经授权发布。
















