科伦博泰的百亿答卷

医院里最普通的药,是生理盐水。几块钱一瓶。
把这种药做到全国第一的公司,叫科伦药业;它旗下有家子公司,叫科伦博泰。
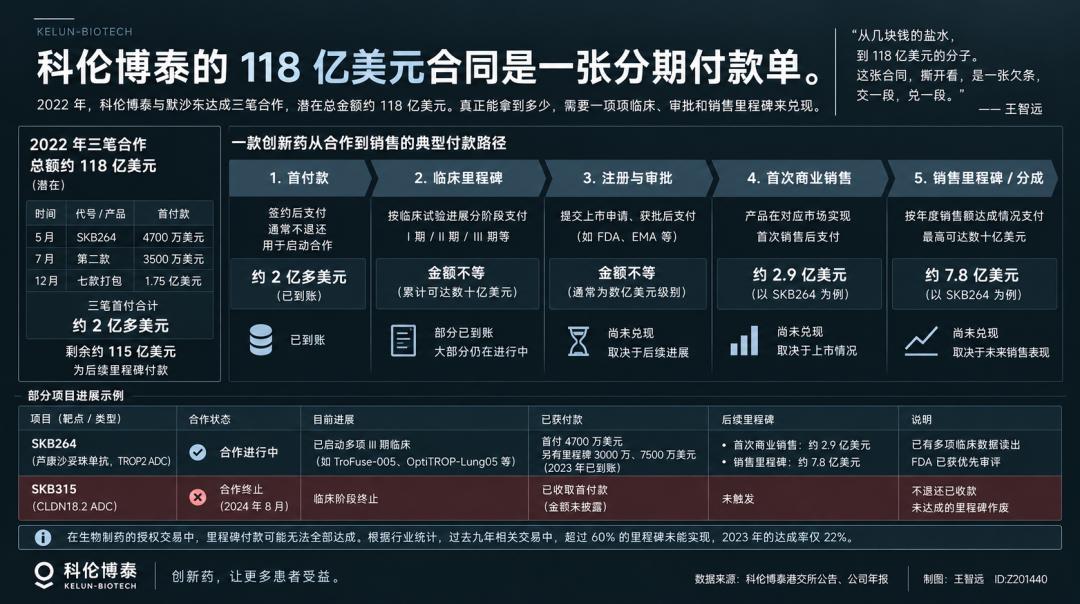
2022 年,科伦博泰跟卖 K 药的默沙东签了一张合同,118 亿美元,这是当时中国创新药签过的最大单子。
从几块钱的盐水,到 118 亿美元的分子,这张合同,掰开看,是一张欠条,交一段,兑一段。
2022 年一年,双方签了三笔;5 月,第一款,代号 SKB264,后来上市,叫芦康沙妥珠单抗,首付 4700 万美元,7 月,第二款,首付 3500 万。12 月,一口气打包七款,首付 1.75 亿。
三笔首付加起来,两亿多美元。
对,你没看错,合同上写着 118 亿,第一步掏的钱,两个多亿,剩下的 115 亿,在合同里叫里程碑。
里程碑这个词,做工程的人熟。装修房子就是这样,瓦工进场给一笔,水电验收了再给,全部完工才结尾款。干到哪,付到哪。
药企的合同照这个节奏来,临床推到哪一步,钱跟到哪一步。批件到手,接着算。药上了市,还有销售的账。
那 115 亿挂在那,什么概念?按它 2025 年 20 亿出头的收入算,比它一整年的进账,还高出五倍多。
默沙东自己,也有本账要算。
2028 年,K 药的核心专利到期;K 药是全球卖得最好的药,2022 年销售额就过了两百亿美元,是默沙东的命根子。
专利一到期,仿制药涌进来,价格和销量都要往下走。
着急的不只它一家,有机构算过,2027 到 2030 年,全球大药企加起来,八百多亿美元的营收要撞上专利到期。
ADC 是它们看中的方向,默沙东的买法,行业里有个说法,叫团购。
别人挑单品,它扫货,九款药一次抱走,回去推到同一阶段,比数据,跑得最快的,重点培养,跟不上的,退回去。
海外那么大,为什么不自己去卖?因为养不起,十几项全球三期临床,十亿美元级的投入,还不保证成,借默沙东的手,这笔账就绕开了。
默沙东的团队顺着科伦在美国的研究机构,摸到成都温江,先看数据,再坐下来谈钱。
首付不退,默沙东先掏的两亿五,后面合作有变,这笔钱也不往回要;里程碑看条件,临床到节点,兑一笔。条件没到,那笔就挂着。
真交不出货怎么办?合同里也写了,到手的钱不退,没到手的那部分,作废。
嗯,这张欠条,一头连着输液,一头连着华尔街。
科伦博泰的母公司科伦药业,主业是输液,一年卖出四十多亿瓶。
1996 年,创始人刘革新 45 岁,借来一笔钱,租下成都一个废弃的胶囊厂,他带着一条狗在厂里住了一个多月,当年建厂,当年盈利。
2012 年,科伦决定做创新药,国内同行都在追 PD-1,它绕开人群,选了 ADC;ADC 可以理解成给化疗药装了个导航,让毒性只盯着癌细胞走,这个选择,十年后,把默沙东引到了门口。
做 ADC 是慢生意,从立项到第一款药上市,走了十几年,钱还是从输液那边来。上市前,母公司前前后后给它垫了几十亿。
2025 年 11 月,黑石给默沙东打了 7 亿美元,专门推进芦康沙妥珠单抗的临床。
这笔钱,分担的是默沙东的开销,光那十几项全球三期临床,机构测算就要花 30 多亿美元,黑石要的回报,是这款药上市后的销售分成。
黑石把钱给默沙东,默沙东把钱花在这款药上,再往上,钱是从输液的生意里来的。这条链上,每一家都在预支下一家。
对了,默沙东除了买药,还入了股,2023 年,它掏 1 亿美元认购股份,成了第二大股东,这张 118 亿的欠条,首付付过了,剩下的,全指着后面的货。
01
什么叫交货?这货,不用车拉,也不用船装。一头交给默沙东,一头交给市场,是账本,一单一单地记。
默沙东接手这款药之后,在全球摆了 17 项三期临床,乳腺癌、肺癌、妇科肿瘤、胃癌、尿路上皮癌,几乎所有实体瘤的战场,都下了注。
这个覆盖广度,全球的 TROP2 ADC 里,没有第二家。
2026 年 5 月,第一份答卷交上来了,TroFuse-005,776 个患者,都是铂类化疗和免疫治疗之后又进展的晚期子宫内膜癌,结果,总生存期和无进展生存期双双达标。
子宫内膜癌,是少数发病率和死亡率还在往上走的癌症,这群患者,等新药等了很多年;这是默沙东布下的十几项三期里,第一个读出结果的,一个就过了。
隔了几天,第二份更重。
OptiTROP-Lung05,联合 K 药,一线治疗 PD-L1 阳性的肺癌,疾病进展的风险降低了 65%,无进展生存期从 5.7 个月,拉到未达到。
什么概念?对照组的患者,5.7 个月就要换方案,联合用药组,随访期结束都没到线。
这也是全球第一个在一线肺癌上跑通的 ADC 加免疫组合,数据在 ASCO 年会上做了口头报告,同期刊在了《柳叶刀》上。
交卷的回报,合同里写得明白,临床每推一步,默沙东的账上就划一笔。
光 2023 年,就有两笔里程碑到账,一笔 3000 万美元,一笔 7500 万,后面还挂着首次商业销售的 2.9 亿,和销售里程碑的 7.8 亿。
最新的节点在审批端,FDA 给这款药发了一张局长优先券,按机构的说法,审评时间能从常规的 10 到 12 个月,缩到 1 到 2 个月。
按机构的说法,默沙东可能在 2026 年内递交美国上市申请,2027 年拿到第一个美国批件。
嗯,海外那头,交得顺,数据说话,过了就是过了;国内这头,难得多,卖药这门功夫,得一家医院一家医院地磨。
2026 年 1 月 1 日,这款药进了医保,9399 一支,降到 4550,患者报销完,自付一千出头。
进医保的两项适应症,是三阴乳腺癌和 EGFR 突变肺癌,都是大癌种;今年还在谈另外两项,一线的,谈成了,盘子还要大一截。
价格降了一半多,量呢?翻了一倍多。
上半年,药品销售收入 6.57 亿元,同比增长 112%,这个数,比 2025 年一整年卖得还多。
数字背后是这样的:
三阴乳腺癌,以前要么没靶向药可用,要么只能用年费用 70 万的进口药。
湖北恩施,张女士确诊的时候,医生提过这款药,9399 一支,她没敢用;今年 1 月,她拿到湖北第一盒进医保的药,一千多块,她说,激动得手一直在抖。
山东威海,62 岁宫叶阿姨,肺腺癌,异地治疗一年多,儿子张明记得,最开始一支近万元,一个月一次,加上检查、路费、住宿,今年 1 月的费用单,自付一千多。
他说,不用再为药费发愁了,这些都是真实案例。
药卖起来了。账呢?还是紧的。2025 年,卖一块钱的药,推广费要花掉八毛多,销售和分销开支 4.75 亿,一年涨了 160%。到今年上半年,这个比例降到了六成以下。
到今年年中,团队拉到 800 人,进了 2000 家医院,铺开到 30 个省份,都是一
再往前一年,药只卖了 5.43 亿,没够上券商预测的 8 到 10 亿,真正的放量,是从医保开始的。
而卖药的钱,第一次超过了卖技术的钱,许可收入 3.15 亿,被药品销售甩在了后面。两年前,它每赚 100 块,96 块来自授权,现在,药成了大头。
两头的货都在交,可欠条上,还挂着一百多亿。
02
一百多亿挂在账上,而作废,它有先例。
第一笔账,作废过的单子。
2023 年 10 月,默沙东发来一份书面通知,两款临床前的药,合作终止。
科伦博泰不用退钱,默沙东也不用赔钱,双方各走各路,账就这么销了;2024 年 8 月,又来一次,这次退回来的,是已经推进到临床阶段的 SKB315。
SKB315 来头不小,靶向 CLDN18.2,一度被当成这个平台的代表作,三次作废,两次在临床前,一次在临床。
退的同时,默沙东又花 3750 万美元,行权了另一款双抗 ADC,SKB571。一手退,一手进。
这不是谁翻脸。前面说过的那种买法,本来就是一场内部赛跑。被退的,不代表药不行,只代表它没跑赢同组。
行内人算过一笔账,过去九年,生物制药的授权交易里,六成以上的里程碑压根没达成,2023 年的达成率只有 22%。
真正能落进卖方口袋的,是零头,越往前的阶段,画的数字越大,能落地的越少。十张单子,六张交不出货。
第二笔账,还没读出的数据。
最近的一个节点在十月,马德里,ESMO 年会。高盛在会前前瞻里,把它的肺癌数据点成了中国药企的头号看点,这款药在一线能不能打,市场等着看。
同一时间,对手阿斯利康的 AVANZAR 研究也要读出,那是 Dato-DXd 的答卷,同一块战场,同一个患者群。
再往后,是美国。子宫内膜癌那块牌,按机构的说法,申请今年内递交,批件明年到手。一旦落地,就是这款药第一个海外上市适应症,海外的账,才算第一次真正兑现。
第三笔账,一年十几亿的费用。
2025 年,研发花掉13.2 亿,销售花掉 4.75 亿,一年烧出去将近 20 亿,什么概念?差不多是它一整年的收入。
光研发这一项,就吃掉当年收入的六成四。今年上半年,靠一笔 7 亿的和解款和一笔退税,账面上算是盈利了,剥掉这两笔一次性的钱,主业还在亏。
好消息是,经营现金流刚刚转正,手里的现金还有 47.83 亿,按现在的花法,够撑两年出头。自己造血这件事,才算开了个头。
嗯,这三笔账,市场看得分裂。医保谈判的结果,要等到 11 月才揭晓。
看远处的,看多。美银、中金、招银,目标价 507 到 644 港元,理由是医保放量和海外兑现,两个引擎都在转。
看脚下的,谨慎。有人算过,它的市销率在四十倍上下,远期的故事全被提前算进了价格,任何一个节点失手,价格都撑不住。
对了,还有一桩悬着的事:
7 月底,一封举报信在网上流传,直指这款药的推广环节,公司否认,监管部门到现在没有结论。悬着,就是悬着。
而旧账悬着的时候,新账已经开了,它又签了几笔新的授权,一款 ITGB6 的 ADC 给了 Crescent,一款治哮喘的单抗,交给 Windward 推进到了全球二期。
7 月,还完成了一笔 3.5 亿美元的配售,账上的钱,够它把这轮长跑再跑一段。
这样的账本,中国药企手里还有一沓。今年上半年,对外授权签了 81 笔,总额约 1100 亿美元。
用几块钱的盐水,养出一百多亿美元的欠条,开出去四年了,货,还在路上。
本文来自微信公众号 “王智远”(ID:Z201440),作者:王智远,36氪经授权发布。
















