“吞金兽”智谱,两个月融了707亿
短短两个月,智谱融资约707亿港元。频繁融资的背后是智谱成长的烦恼。虽然上半年营收在增长,但公司仍处于长期亏损,大模型研发与算力的“账单”还在走高。与此同时,竞争对手不断进化,智谱在资本市场上的“稀缺性”已大不如前。
累计融资755亿港元,智谱有多缺钱?
“大模型第一股”智谱,在深夜发布了一则重磅消息:它又融资了。
9月13日,“大模型第一股”智谱发布公告,完成约50亿美元(约合393亿港元)融资,包括约20亿美元股份配售及约30亿美元可转债发行。其中,股份配售方面,智谱将按每股714港元的价格配售最多2196.5万股H股,较公告前收盘价793港元折让约9.96%。公司表示,这次融资的所有款项,将主要用于下一代GLM模型研发、完全自训练体系构建及相关算力基础设施建设。
消息发布后,9月14日,智谱开盘股价迎来大跌,后持续维持低位,收盘跌超9%,股价报721港元,市值缩水至3357亿港元。
在过去的一段时间里,智谱的股价经历了一轮过山车。今年6月22日,智谱股价触顶2980港元的高位,市值超1.33万亿港元。但这之后市场走势开始转向,叠加7月初首批基石投资者2568万股解禁,智谱股价已持续承压。如果从2980港元的历史高点算起,股价回撤已超75%,其中仅9月以来,智谱股价回撤幅度已达39%。
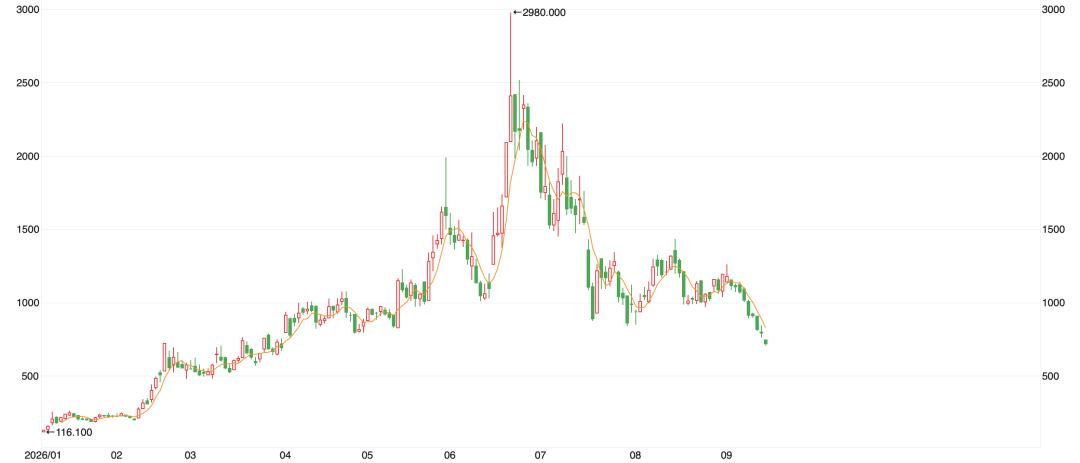
智谱对资金的渴求显而易见,资本市场也用脚作出了投票。毕竟在7月13日,智谱刚完成了一轮新股配股,融资313.75亿港元,也就是说算上此次融资的393亿港元,智谱在短短两个月就融了约707亿港元。再加上今年1月港股上市时的募资,智谱在短短9个月内,已经完成了三轮超大规模的募资,累计融资金额已超755亿港元。
这样密集的资本扩张节奏,在港股市场上并不多见。但现在,仅仅距离上轮募资只过去了两个月,智谱又缺钱了?
这实在令市场大跌眼镜,投资者对此的看法各有不同。有人表示,大模型就是件“烧钱”的事情,不断补充资金弹药是正常的。也有投资者表示了担忧:“它已经多次融资了,而且价格一次比一次低。”
智谱为什么频繁融资?一个原因是,它花钱的速度实在是太快了。
智谱此前IPO的募集资金,在不到8个月时间内已经基本用完。根据公司的公告,1月全球发售净募集的48.96亿港元,至今年8月底已根据拟定用途“悉数动用”。
公司首次配售所得款项,截至8月底已动用约34.92%。这意味着,7月13日完成交割的313.75亿港元配售款,在短短50天内,就花了将近110亿港元。此前的配售公告中,智谱曾表示,预计这笔款项将在2027年底之前用完。但按照这个花钱速度,这笔资金估计也就只能支撑到明年上半年。
对此,智谱表示,“随着业务进展及发展加快,原有募资计划下的资金使用节奏相应提速”。因此,尽管公司的账面上仍有204.20亿港元未动用现金储备,它还是再次出手融资了。
对于这笔钱该怎么花,智谱进行了规划,约60%用于下一代GLM基础模型及“完全自训练(Fully Self Training)”体系的研发,以及大规模训练、生产推理、算力资源及相关技术基础设施的部署与升级,这是这笔融资投入的大头。此外,还有约25%用于优化资本结构、补充日常营运资金及其他一般企业用途;约15%用于业务拓展、战略投资及潜在并购,包括对与AI技术具有互补性的公司或资产进行少数股权投资或控股收购。
这一切的背后,是智谱成长的烦恼。尽管公司今年上半年营收增长,但仍处于长期亏损状态,大模型的研发和算力“账单”还在不断走高。与此同时,随着竞争对手不断进化,智谱在资本市场上的“稀缺性”已大不如前。大模型公司还在“烧钱换增长”,但它们肩上的竞争压力已经更重了。
智谱需要一次“牛来”
除了在资本市场上面临压力,近半个月,智谱已连续多次搅动大模型市场的行情。9月2日,智谱正式入驻天猫平台,开了家官方旗舰店,其中上架的唯一商品是四种不同价位的Token套餐,用户可以像日常买视频会员一样,下单购买AI算力。
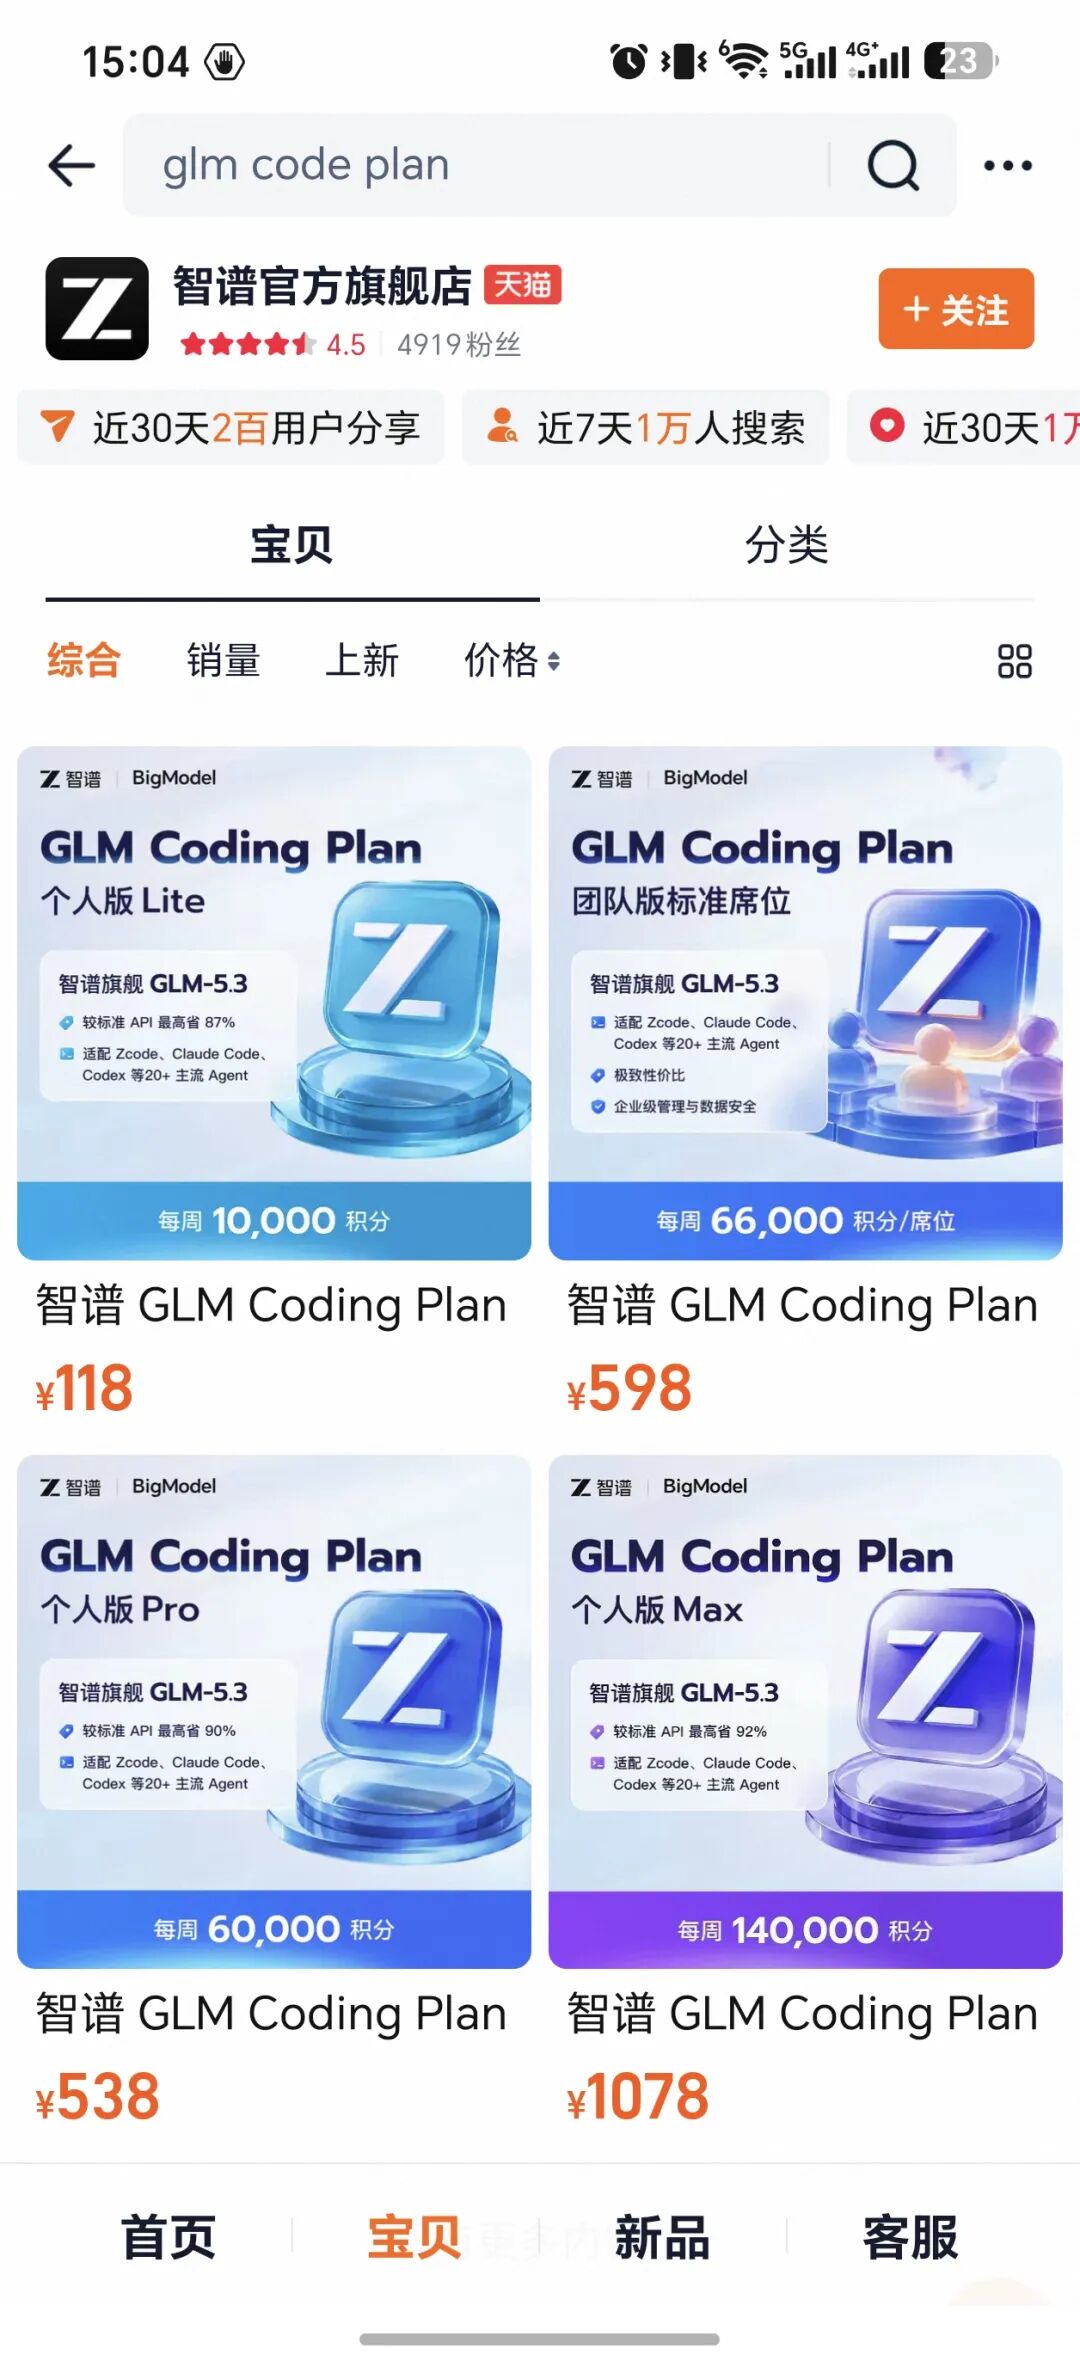
▲智谱天猫官方旗舰店截图
8月中旬,一款名为Ox Alpha的匿名模型爆火,它面向编程与智能体任务,支持百万级上下文和多模态输入,被不少网友戏称为“牛来”。8月26日,智谱认领了这款模型。第二天,公司股价应声大涨将近13%。
频繁动作背后,智谱也有焦虑和期待,它需要再一次“牛来”的机会。3个月前,它还站在万亿港元市值的山巅。3个月后,股价已回撤75%。
之前市场对智谱的看好,源于它是港股市场上稀缺的大模型公司标的,也和它的技术叙事息息相关。今年以来,它频频将自己的发展路线和头部AI公司Anthropic对标,加强模型编程(Coding)能力,推出技术能力领先的旗舰模型,并主打开源模式,和头部公司的闭源形成了鲜明对比,也引发了市场对国产大模型突围的期待。
但智谱的这条路线,正被自己的同行们所复制。之前月之暗面的
大模型行业的竞争,已经进入对商业化造血能力的拷问。尤其是智谱这样的“第一股”,必然要接受市场更为严格的审视。
智谱不久前交出的2026年上半年财报成绩单显示,公司实现营收9.54亿元,同比增长399.7%;毛利2.52亿元,同比增长163.7%,净亏损20.72亿元,同比收窄12.1%。其中最引人注目的是智谱收入结构的改变。今年上半年,开放平台及API业务收入为8.25亿元,同比增长2736%,在总收入中的占比也从去年底的26.3%,一口气提升到了86.5%,本地化部署类收入占比则压缩到了只有13.5%。
此前,智谱主要为机构客户提供模型的本地化部署,交易多是一次性授权、项目制交付。但现在,它开始把API做成主要收入来源了。
智谱方面解释说,这次营收结构的变化,“本质是模型能力跃迁之后必然发生的事”。以前模型能力不够强,客户买的是交付服务;现在模型能力能够独立跑通整个工程项目了,特别是Coding能力越来越强,用户按任务调用模型,就会带来持续收入。智谱的年化经常性收入(ARR),在8月已经突破16亿美元,比7月上旬的10亿美元增长了60%。
智谱管理层把这套商业路径总结为“卖模型—卖调用—卖订阅—卖端到端任务结果”。智谱董事长刘德兵在业绩会上就表示,今年上半年智谱的关键词就是“能力兑现”。
虽然智谱的API订阅开始产生收入,但距离“卖任务结果”仍有很长一段路要走。此外,智谱还面临一个问题:API做大收入规模的同时,能否转化为利润?尤其智谱目前还处于亏损状态。虽然净亏损呈现收窄,但剔除股权激励等项目后,经调整净亏损为19.64亿元,同比还扩大了12.1%。智谱的毛利率也从去年同期的50%大幅度下降到上半年的26.4%。
成本高企仍然是智谱亏损的主要原因。上半年,智谱的研发开支达到21.31亿元,是同期收入的两倍;销售成本方面,智谱的预付计算服务费和其他款项从去年年底的1.16亿元上涨到了12.44亿元,计算服务费应付款也从7.27亿元涨到了14.27亿元。因为算力的压力,智谱的编程订阅产品Coding Plan在今年年初起就进行了限售。在财报会上智谱透露,直到8月算力得到改善它才重新放开。
今年,市场还传出消息称,智谱已正式完成对国产AI异构算力软件公司中科加禾的收购,并已落地1GW级国产AI算力数据中心建设。桩桩件件,都要花钱。
总体而言,这正是智谱的尴尬局面:尽管收入和毛利都在增长,但是它的经调整净亏损却在同比提高。为了提振市场预期和继续发展,智谱需要拿出新的破局思路来。
本文来自微信公众号“财经天下WEEKLY”,作者:财经天下,36氪经授权发布。
















