9 名员工、不到 500 名学员,这家投资教育机构冲刺美股
一家只有 9 名全职员工、不到 500 名学员的香港投资教育公司,正试图走上美股。
9 月 11 日,香港投资教育服务提供商皓丰集团(Hao Feng Group Ltd.)向美国证券交易委员会提交 F-1 招股书,计划登陆 NYSE American,股票代码为「HFE」。
皓丰集团计划发行 320 万股普通股,占发行后总股本约 13.8%,预计发行价为每股 5 至 8 美元。按 6.5 美元的发行价中位数计算,公司发行后总股本约 2320 万股,对应市值约 1.51 亿美元。目前上市申请仍待批准。
与这一估值形成反差的是,皓丰集团目前仍是一家相当「小」的教育公司。
截至招股书披露日,其香港运营主体共有 9 名全职员工和 2 名兼职员工,教学团队主要由 2 名核心导师和 2 名助教组成。2025 财年,公司学员约 490 人;到 2026 年 3 月,学员数量为 493 人。
但就是这门几百名学员的投资教育生意,2025 财年实现营收 144.97 万美元,同比增长 50.1%;净利润 84.11 万美元,同比增长 154%,净利率接近 58%。
一家不到 500 名学员的投资教育机构,为什么能够撑起一场美股 IPO?
不到500名学员,一次付费、不限上课,高客单价撑起增长
皓丰集团创立于 2012 年,在香港设立独立金融教育培训中心,主要面向个人投资者及高净值客户提供金融投资教育服务。课程覆盖金融市场、股票交易、风险分析、投资组合管理、基本面分析、期权策略等,并采取线下课堂、实时在线课程和录播相结合的方式。
其创始人朱晉民(Chu Chun Man)拥有超过 16 年的资产管理经验,并持有香港证监会第 9 类受规管活动牌照。在皓丰的品牌体系中,他不仅是创始人和 CEO,也是核心导师,「朱 Sir」的个人专业影响力贯穿课程研发、授课、内容生产和品牌传播。
皓丰目前主要提供 1 个月、6 个月和 12 个月三类课程包。学员一次性付费,在订阅期内可以不限次数参加课程,并在线上线下之间自由选择。12 个月课程用户还可以加入会员社群,参加额外讲座、研讨会及学员活动。
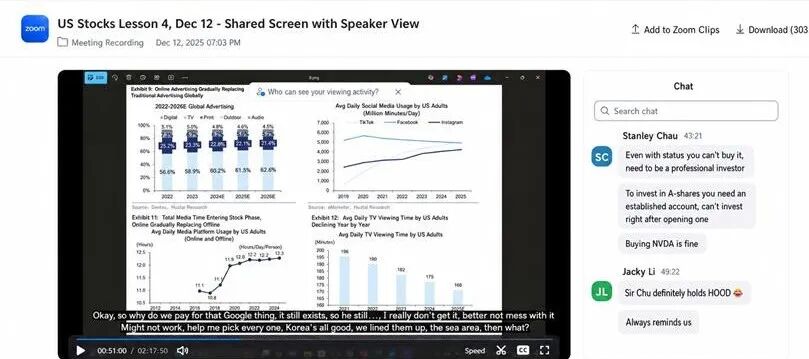
(皓丰提供的课程,图源招股书)
这种会员制模式带来了一定程度的长期复购。截至 2025 年 9 月 30 日,超过 32%的学员已经连续订阅公司的年度课程超过 3 年。
相比学员数量增长,客单价提升实际上才是皓丰过去一年增长的主要动力。
2024 财年至 2025 财年,皓丰学员数量由约 430 人增至 490 人,同比增长 14%;同期平均每名学员贡献收入则从 2246 美元提高至 2853 美元,同比增长 27.1%。招股书明确指出,客单价增长贡献了课程教育收入增量中的大部分。
2025 财年,公司实现营收 144.97 万美元,同比增长 50.1%。其中,课程教育服务收入 139.82 万美元,同比增长 44.8%;2025 年 1 月新上线的订阅制数字内容又贡献了 5.15 万美元收入。
与此同时,这门生意表现出相当高的利润率。
2025 财年,皓丰实现毛利润 125.35 万美元,同比增长 81.4%,毛利率从上一年的 71.6%提高至 86.5%;净利润则由 33.12 万美元增至 84.11 万美元,同比增长 154%,净利率约 58%。
换言之,皓丰目前呈现出的并不是典型的「大规模培训」逻辑,而是一门小用户规模、高客单价、高复购、高毛利的投资教育生意。
从卖课到经营YouTube,一条内容商业化链路正在形成
如果说线下和在线课程构成了皓丰的基本盘,那么近两年,公司正在尝试把长期积累的内容影响力进一步转化为新的收入来源。
截至 2026 年 3 月 31 日的六个月,皓丰实现营收 93.02 万美元,同比增长 35.6%。其中,课程教育服务收入 76.60 万美元,同比增长 14.6%;订阅制数字内容收入 3.60 万美元,同比增长 98.5%;新增加的广告服务收入则达到 12.82 万美元。
这意味着,公司已经不再单纯依靠课程学费赚钱。其中,一个重要载体就是 YouTube。
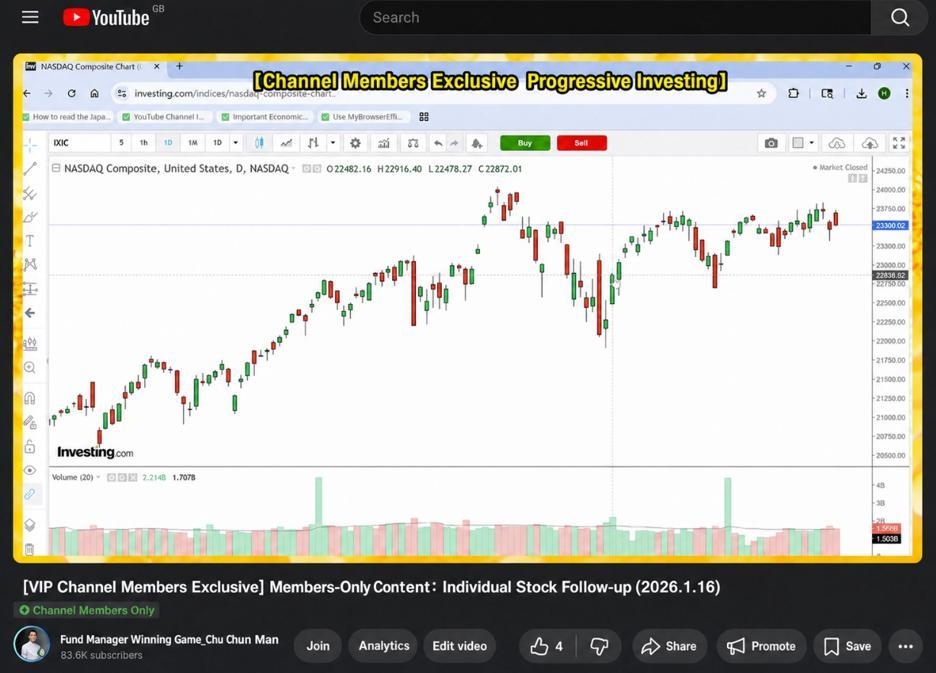
皓丰的 YouTube 频道创建于 2019 年,长期围绕金融市场分析和投资教育更新内容。直到 2025 年 5 月,公司开始正式通过频道会员进行付费变现,将原本用于品牌传播和用户触达的内容渠道,进一步转化为订阅业务。
付费会员按月缴纳订阅费后,可以观看会员专属内容。公司披露,这些内容会持续更新课程及市场动态,包括价格走势、投资方法,以及可能影响交易策略的监管变化等。
从收入规模看,YouTube 会员目前仍然很小,约占公司收入的 2%左右。但它的价值并不只体现在直接付费。皓丰在招股书中提到,持续更新的会员内容也能够帮助潜在用户了解公司的节目内容和教学风格,进而提高其付费参加正式课程的可能性。
换句话说,YouTube 在皓丰的商业体系里同时承担了两种角色:一边直接赚取会员订阅费,一边成为高客单价课程的内容获客入口。在此基础上,公司又进一步加入了广告变现。
皓丰运营的 YouTube 频道在香港散户投资者及更广泛的华语受众中积累了一定知名度。依托频道覆盖和创始人的专业影响力,公司开始从香港持牌金融机构获得广告项目。
其广告模式也相当直接:赞助商购买一定周期内的独家冠名,公司则在 YouTube 视频标题、描述以及画面中植入相关品牌信息,收取固定赞助费用。
招股书披露的近期项目中,一家赞助商在 2026 年 2 月 1 日至 28 日期间独家冠名 8 条视频;另一家赞助商则在 3 月 1 日至 4 月 30 日期间冠名 18 条视频。两家客户均为香港持牌金融机构。这一变化也解释了为什么 2026 财年上半年,公司广告业务一出现,就贡献了 12.82 万美元收入,占总营收约 13.8%,已经超过数字内容订阅收入。
过去,这家公司主要依靠朱晉民及教学团队的专业能力,把投资知识变成高客单价课程;如今,公司又进一步把长期积累的内容、YouTube 流量和导师影响力变成会员订阅与金融广告收入。
因此,皓丰越来越不像一家单纯的传统培训机构,而更接近一种「导师 IP+高客单价课程+会员订阅+内容平台+金融广告」的知识服务商业模式。
从公司官网、招股书以及课程呈现来看,朱晉民不仅是经营者,也是皓丰最重要的专业背书、授课者和内容 IP。对于一家只有 9 名全职员工的公司而言,这种个人 IP 驱动模式显著降低了早期运营成本,也帮助公司维持较高利润率。
这也是这家公司值得教育行业关注的地方。对于很多规模并不大的知识培训机构而言,用户数量未必必须达到数万甚至数十万,一个高度垂直、高客单价、高复购的细分市场,同样有可能产生较高利润。
「香港第三」,市场份额却只有0.15%
皓丰虽然保持了较快的营收增长,但上市成本已经开始显著影响其利润表现。
截至 2026 年 3 月 31 日的六个月,公司营收同比增长 35.6%至 93.02 万美元,毛利润同比增长 39.5%,毛利率进一步升至 88.5%;但同期净利润却从 40.20 万美元降至 20.34 万美元,同比下降 49.4%。
问题主要来自费用端。同期,公司一般及行政费用从 12.06 万美元增加至 53.55 万美元,同比增长 344.1%,其中第三方一般及行政费用增长至 50.41 万美元。公司解释,费用增加主要来自 IPO 过程中产生的审计、行业研究及其他专业顾问费用。
也就是说,对于一家年营收仍只有百万美元级别的公司而言,成为一家上市公司的成本已经开始明显改变其原本非常「轻」的成本结构。
按照招股书数据计算,截至 2026 年 3 月 31 日过去 12 个月,皓丰营收约 169.37 万美元。而按 6.5 美元的 IPO 发行价中位数计算,公司上市后市值约 1.51 亿美元,相当于其过去 12 个月收入的接近 89 倍。
皓丰给资本市场讲出的另一个故事,是金融投资教育市场的分散度。
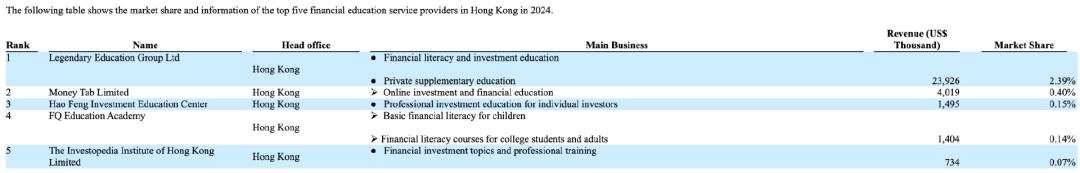
根据招股书援引的 BARENTSZ & CRI 报告,在 2024 年香港金融教育市场中,Legendary Education Group 以约 2393 万美元收入排名第一,对应市场份额 2.39%;Money Tab 以约 402 万美元排名第二,市场份额 0.40%;皓丰投资教育中心以第三方报告口径约 149.5 万美元收入排名第三,但市场份额仅为 0.15%。其后的 FQ Education Academy 和 The Investopedia Institute of Hong Kong 市场份额分别为 0.14%和 0.07%。
也就是说,即便已经位列前三,皓丰在整个市场中的份额仍不到千分之二。
「第三名」和「0.15%市占率」同时存在,反映出的恰恰是香港投资教育行业高度分散的特点。
这也解释了皓丰为什么要在 IPO 之后讲「规模化」的故事。
公司计划将约 20%的募集资金用于拓展亚太市场,重点关注马来西亚、新加坡,并考虑进入中国台湾;同时计划升级 CRM 和学习管理平台,引入更多自动化学生服务功能,以支撑更大的学员规模、降低单个学员的交付成本。
此外,公司还计划继续丰富课程品类,并开发算法及金融模型,以提升课程个性化和教学效率。
从香港一间投资教育中心,到线下课程、在线直播、YouTube 会员和证券机构广告,再到计划进入更多亚洲市场,皓丰试图证明的是:这套建立在创始人专业能力和高客单价课程上的商业模式,可以被进一步复制。
但问题同样明显。朱晉民目前通过 Hao Feng Education Limited 间接持有皓丰集团 93.3%的股份;本次发行完成后,其预计仍持有 18,664,000 股,对应约 80.4%的股权和投票权。公司仍是一家高度由创始人控制的企业。
对于皓丰而言,真正需要资本市场回答的,也许并不是「投资教育是不是一门好生意」。
而是当一家公司的专业背书、课程内容、教学能力和品牌影响力都与核心导师高度绑定之后,它究竟是一门利润很高的小生意,还是一套能够脱离个人 IP、走向更多市场的可规模化教育模式?
本文来自微信公众号“多鲸”(ID:DJEDUINNO),作者:多鲸,36氪经授权发布。
















