卖不完的月饼,去哪儿了?
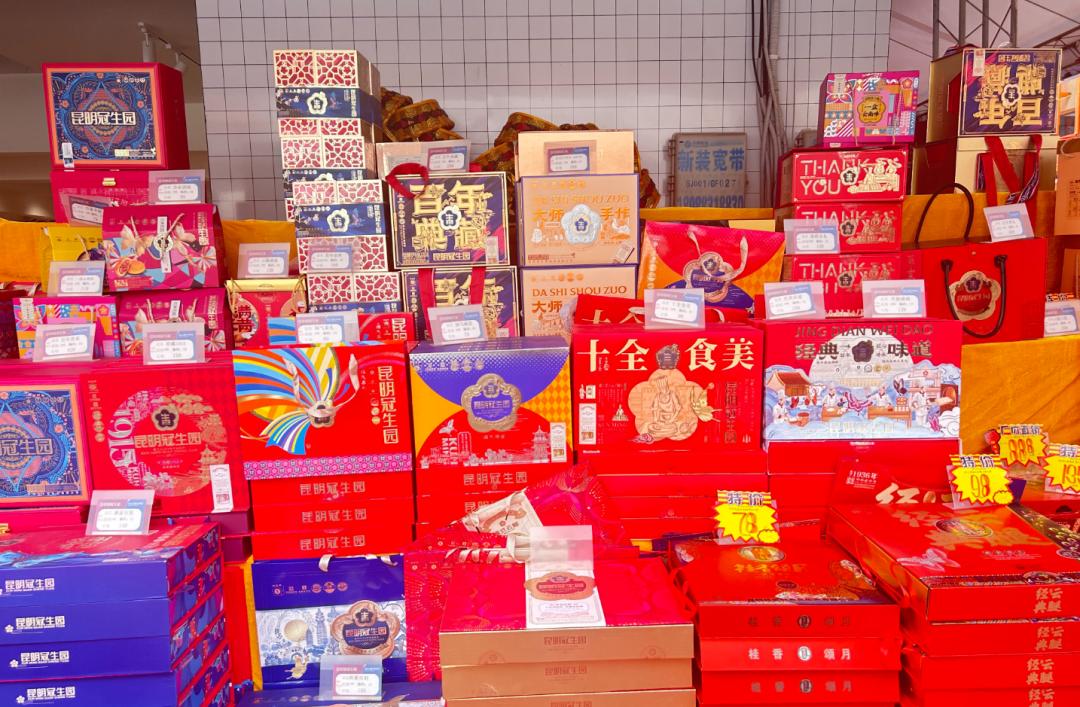
一边是商超货架上的月饼礼盒打折,一边是“月饼卖不动了”冲上热搜。
快消品网监测数据显示,今年中秋前夕(8月14日至9月13日),主要门店月饼销售额同比下滑45.17%,销售量下降40.67%,礼盒销量同比下滑49.04%。接近腰斩。
中秋还没过完,促销已经先到了,行业的凉气已经吹来了。
消费者不是突然不吃月饼了,而是开始不愿意为一只饼外面的盒子、关系和面子买单。
从“卖礼”到“卖饼”
市场正在换挡
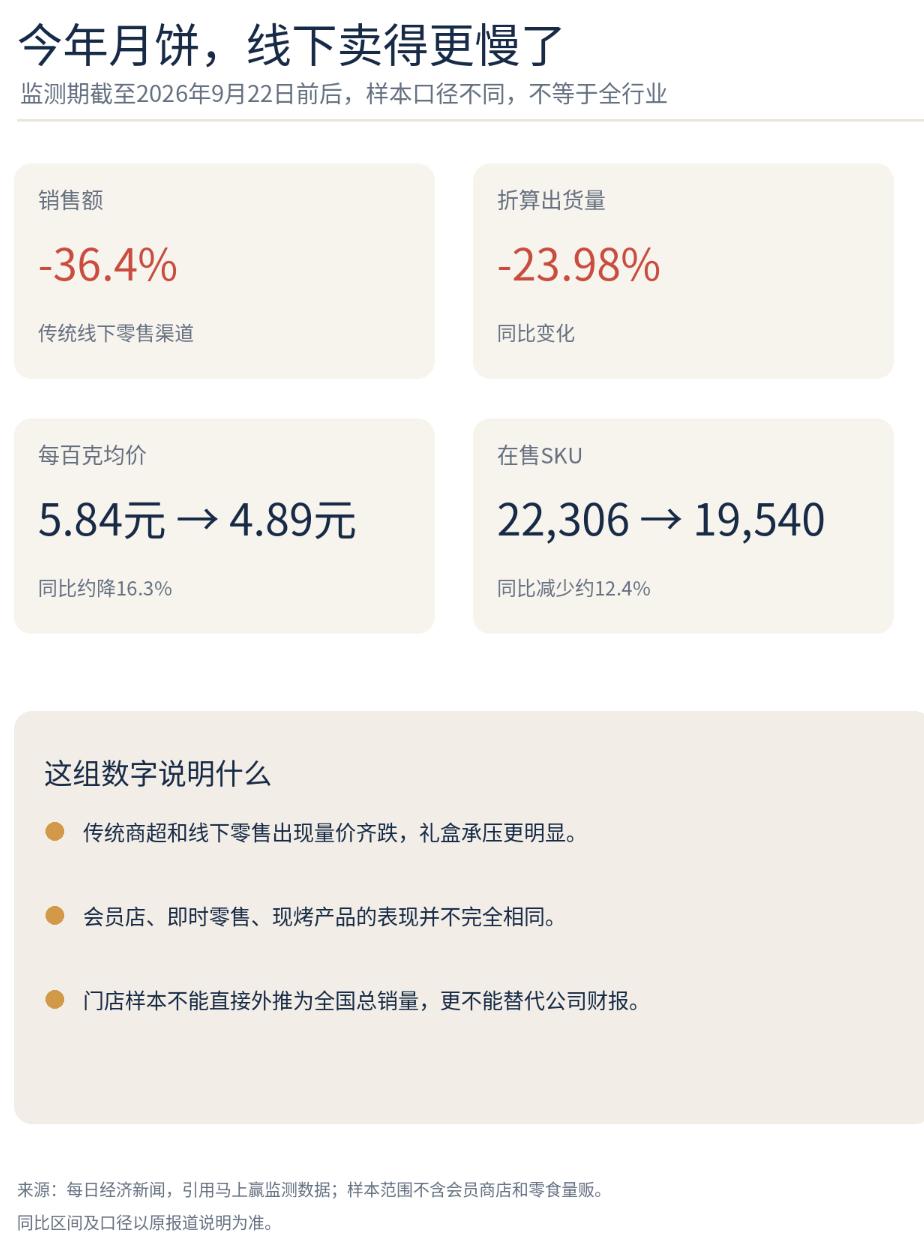
2026年中秋假期为9月25日至27日。节前一个月,传统线下零售渠道月饼销售额同比下降36.4%,折算出货量下降23.98%,每百克均价由5.84元降到4.89元。
另一组快消品网监测数据也显示,8月14日至9月13日,主要门店销售额下降45.17%,礼盒销量下降49.04%。
两组数据的时段和样本范围并不完全相同,不能直接拼成全国总销量,但都指向同一件事:传统门店和礼盒渠道卖得更吃力了。
行业规模估算也有不同口径。
艾媒咨询估算,2025年全国月饼市场规模约282.4亿元,同比下降5.9%;中国焙烤食品糖制品工业协会年度总结则预计,2025年行业累计销售额下降约15%。
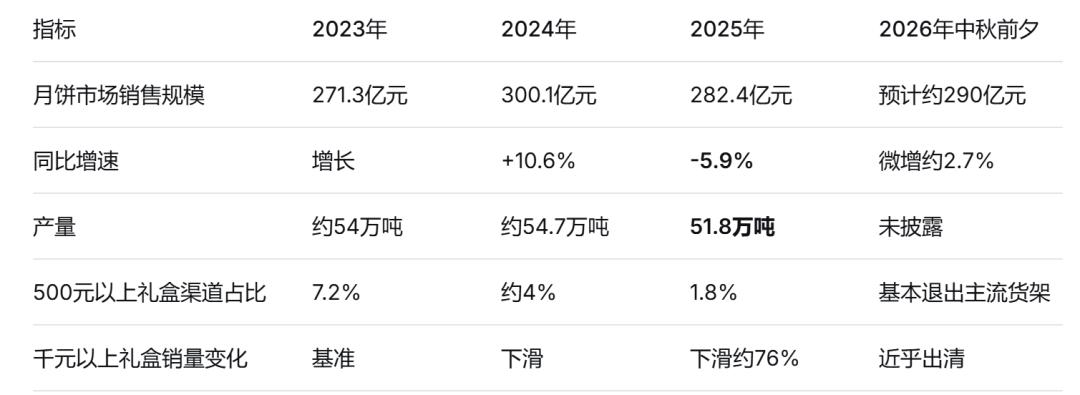
这两个数字差距不小,不能混为一谈。
能确认的是,节礼和团购这台老引擎正在减速,家庭自食和更平价的产品开始接棒。
勤策消费研究数据显示,今年选择自食的消费者占50.4%,高于送礼的42.5%。
月饼本身并非低毛利生意。
广州酒家2025年年报显示,月饼系列收入16.52亿元,毛利率53.31%。元祖股份“中西糕点礼盒”毛利率54.81%,但该项收入包含月饼、粽子等礼盒;五芳斋月饼毛利率21.29%,桃李面包月饼毛利率29.98%。
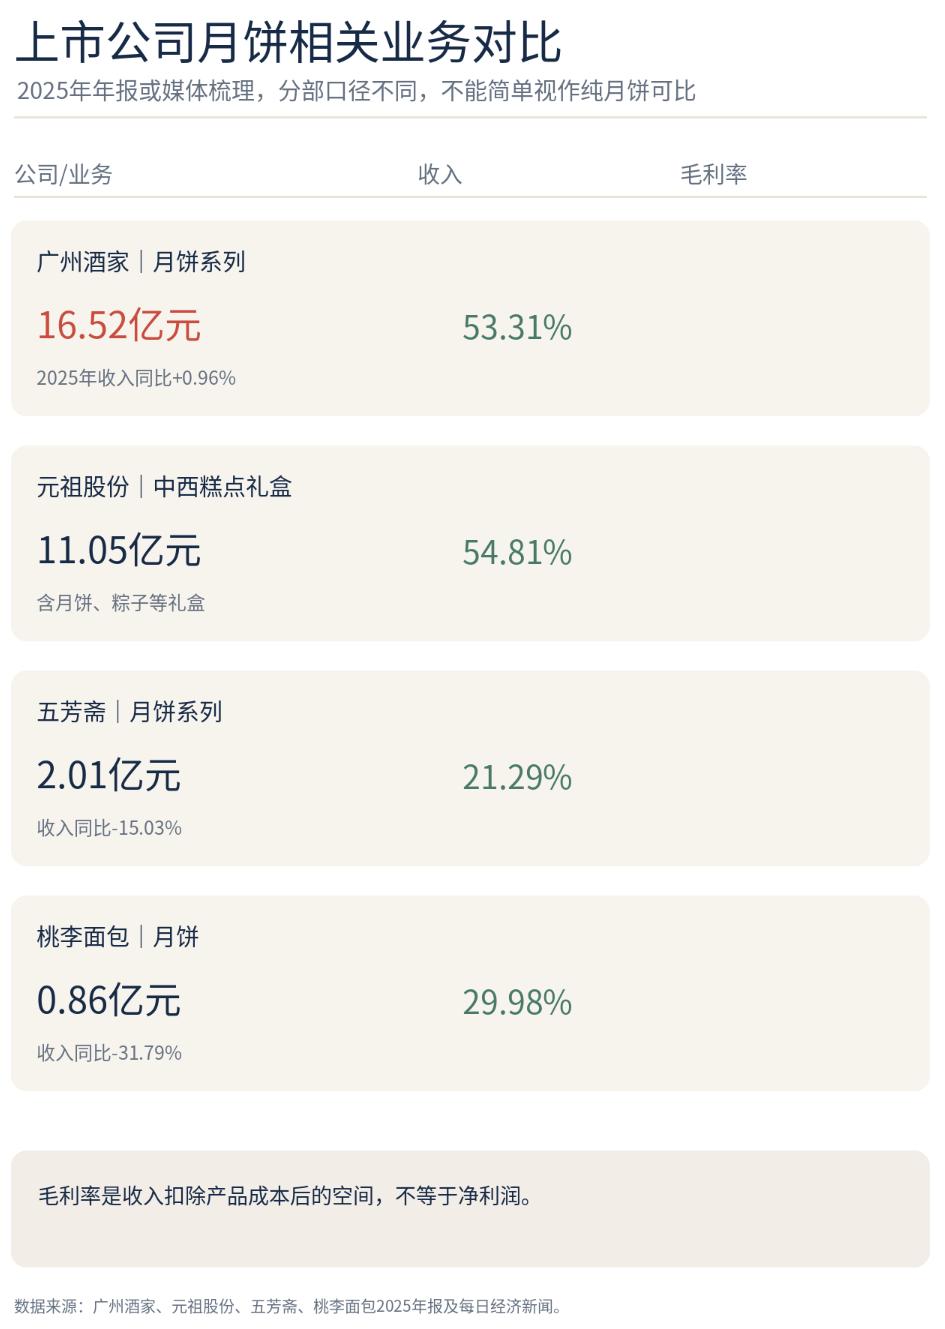
原料、生产、渠道和产品结构各不相同,毛利率自然有差异。
更要记住,毛利不是净利,销售费用、渠道返利和库存损耗还没扣。
消费者开始“绕开礼盒”
第一,送礼场景变少了。过去月饼卖的不只是口味,还有单位福利、商务往来和人情往来。
团购采购趋于规范,消费者也更谨慎,礼盒需求自然收缩。
限制过度包装的国家标准实施后,层层包装更难支撑高溢价,消费者也越来越会算账。
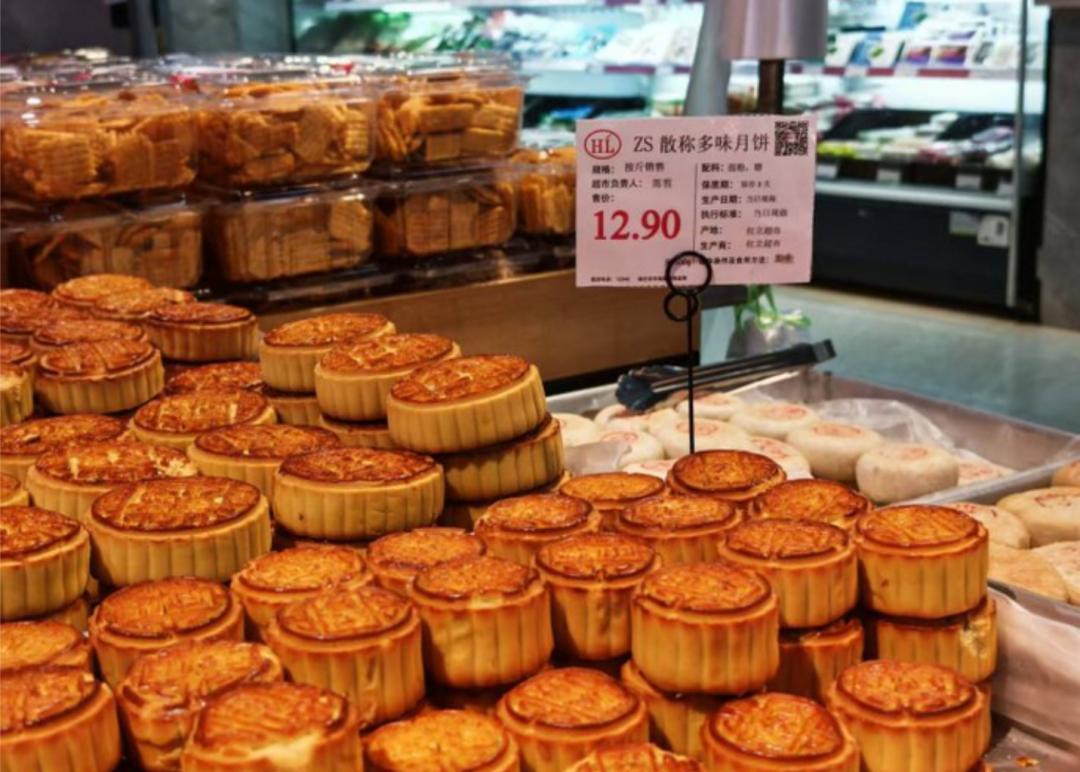
第二,产品没有跟上生活方式。传统月饼偏甜、偏油、分量大,一盒八只,家里吃两块就腻。
对很多年轻人来说,月饼是节日符号,却不是日常刚需。小份量、低糖、现烤和地域口味的热度,说明消费者并未离开,只是希望吃得轻松、买得明白。
第三,销售仍然过于集中。月饼销售窗口很短,生产计划却要提前数月确定。企业怕缺货,渠道怕错过旺季,备货容易偏多。
等到节日临近,库存压力就变成折扣压力。高毛利遇上短周期,账面上是好生意,经营上却是一场对需求预测和渠道管理的考试。
行业参与者不只老字号。广州酒家、元祖、五芳斋、桃李面包等上市公司有食品制造和零售网络;地方饼家、餐饮品牌、酒店、商超自有品牌和电商新消费品牌,也都在争夺节令消费。
头部企业的优势是品牌、生产和渠道,区域品牌更懂地方口味,现烤门店和会员店则靠新鲜感、定制化寻找增量。
市场规模仍有数百亿元,但参与者多、季节性强,规模不等于人人都能赚钱。
没卖完的月饼
最后去了哪里?
月饼过了中秋,最先失去的往往是“节日礼品”的属性。
原本愿意为节日氛围和送礼体面买单的人,节后不一定还愿意按原价购买。经销商和商超通常会先想办法降价促销、转入折扣渠道,或与品牌方协商调货、退换货。
具体怎么处理,要看合同约定、产品状态和剩余保质期。
降价能回笼一部分现金,但折扣越深,利润越薄;如果库存长期占仓,也会增加仓储和资金压力。
还有一些产品会转向团购、员工福利或公益捐赠。前提是包装完好、储存条件合规,仍在保质期内,并且能够追溯来源。
捐出去并不意味着食品安全责任也一并转走。接收方有没有储存条件、运输过程中是否妥善保存,都不能省略。
所以,节后月饼并非只有“卖掉”或“扔掉”两种结局:还符合条件的,可以折价消化;适合捐赠的,要把储存和追溯做好;不符合食品安全要求的,就必须规范处置。
真正值得关注的是过期月饼的流向。
食品安全法规要求,对变质、超过保质期或者属于回收食品的产品,应当显著标示或单独存放,并及时采取无害化处理、销毁等措施,如实记录。
过期食品不能换个包装、改个日期再卖,也不能随意拿去重新加工。
据中新经纬报道,河北一家饲料厂的工作人员告诉记者,他们常年回收临期、过期库存食品尾货,包括饼干、月饼等,进行饲料化原料用途,承诺不会二次流入市面。
回收价格因馅料而异。五仁月饼约1000元一吨,果馅、豆沙等口味约800元一吨。五仁月饼之所以价格高,是因为里面含有大量瓜子、花生等坚果,营养成分高,馅料干。
回收价,一千块钱一吨。对比终端市场上一盒月饼动辄上百元的售价,这个数字格外刺眼。
它意味着月饼从“文化消费品”跌回“原材料”的那一刻,价值缩水了99%以上。
但也别急着嘲讽。相比过去那些年被曝光的“回收月饼再加工”“陈年馅料翻新”的乱象,如今的处理流程已经形成了比较成熟的闭环。
整个行业,以销定产、节后分流、饲料化利用,至少在合规层面比过去规范了很多。
月饼行业的难题
月饼销售高度集中,企业很容易把节前铺货当成需求,把经销商进货当成消费者买单。
但货到了渠道,不代表已经进了家庭;经销商仓库里堆满礼盒,也不等于市场销售旺盛。
今年一些商超通过控制首批铺货、分批补货和动态调价减少积压,背后反映的是经营逻辑正在改变:从追求节前把货铺满,转向更仔细地观察销售速度。
这对品牌方和经销商都是一道现实考题。
品牌方要把生产计划做得更贴近终端需求,不能只靠高档礼盒撑规模;经销商要看真实动销和周转,不能把“厂家发货”误当成“消费者买走”;商超和平台也要谨慎安排采购,避免节前为了陈列和促销过量进货。
月饼不会因为少卖几盒就退出中秋,但行业确实到了重新计算这门生意的时候。消费者仍然需要节日滋味,只是不一定需要更大的盒子、更贵的价格,以及吃不完的分量。
谁能把口味、价格、包装和备货重新做平衡,谁才能少让经销商在节后对着满仓礼盒发愁。
月饼没有过时
过时的是一门旧生意
写了这么多数据,说点掏心窝子的话。
月饼卖不动,不是因为大家不过中秋了。
中国焙烤食品糖制品工业协会的报告明确指出,月饼作为中秋文化的核心载体和不可或缺的节日符号,其刚性消费需求并未改变。
变的是什么?是这门生意的逻辑。
过去二十年,月饼行业的核心商业模式是:高价礼盒、企业团购、渠道铺货、层层加价。
买的人不吃,吃的人不买。
一盒月饼从工厂到消费者手里,经过总代、省代、经销商,每一层都加一道价,最后消费者花300块买的月饼,可能出厂价只有60块。
这套玩法在团购订单撑起半边天的时候能转得动,但团购一退潮,整条链条上的库存就全压在了渠道手里。
今年中秋前夕的促销潮比往年提前了至少一周,折扣从六折到九折不等。
有批发商说,月饼礼盒利润率已经降到10%左右,但即便亏本也要打折卖,“否则过了八月十五就烂在手上了”。
这就是旧模式的终局。
但新模式的信号也已经出现了。
山M会员店的定制月饼卖断货,大排长队。低GI、低糖月饼销量逆势走高。苏州D香村围绕低GI、清洁标签、药食同源推出新品,G州酒家、L香楼等老字号也在跟进(本文不构成任何消费建议,因此名字中出现字母)。
线上电商渠道的销量占比在持续提升,五芳斋线上渠道销量占比已达50%左右。
这说明什么?消费者不是不买月饼了,是不买“又贵、又油、又甜,包装比饼值钱”的月饼了。
月饼正在从一个“社交货币”回归到“食品”本身。
这个回归过程会很痛,因为要挤掉过去二十年积累的渠道泡沫和品牌溢价。但对行业来说,这是好事。
当一盒月饼的价值不再取决于盒子有多精美、牌子有多响,而是取决于馅料好不好、糖放了多少、价格实不实在的时候,真正认真做产品的人才会赢。
282亿的市场不会消失,它只是在换一种活法。
对今年月饼销售遇冷这个话题,您怎么看? 期待您在留言区文明理性发布高见。
声明:本文仅为财经热点分析,数据及资料援引公开查询、公司公告及同花顺IFinD,观点仅供参考,不构成任何投资或消费建议。
本文来自微信公众号“投行圈子”,作者:投行大师姐,36氪经授权发布。
















