圆桌:「具身智能」 打通技术到场景的最后一公里|36氪 2026 产业未来大会
2026年,产业投资进入深水区,资本、技术与产业加速融合,旧的投资逻辑不再使用,新的共识正在诞生。2026产业未来大会聚焦新周期机遇,共探产业未来与“中国之光”的诞生。 9月9日至10日,由36氪主办的2026产业未来大会以“深水之上,共振新生”为主题的在北京亦庄举行。来自国资平台、产业投资基金、企业CVC、创新企业及专家学者走到一起,聚焦量子科技等未来产业走向产业化。大会深度探讨当下前沿技术与产业视角,集中展示超导、光量子、离子阱等技术路线突破,分享大量具体产业场景、产业体系搭建、与异构计算前景。共同探讨科技产业投资的未来。
以下对话,经36氪整理编辑:
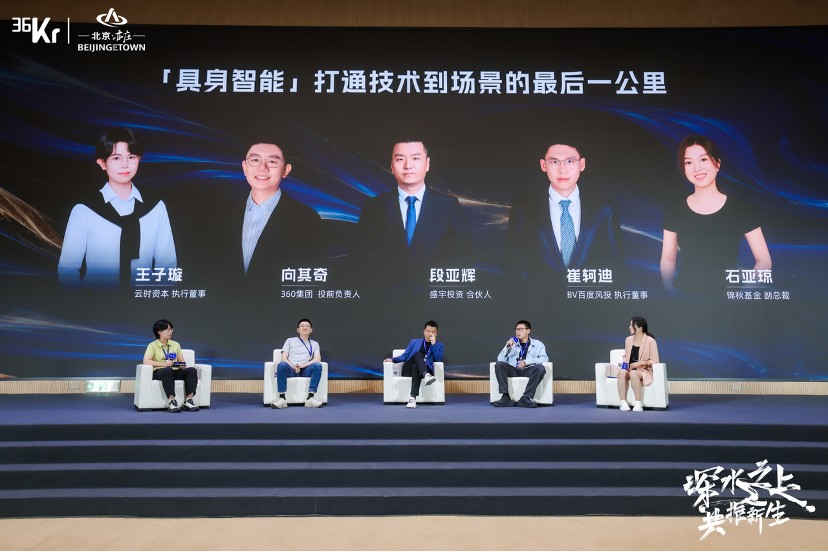
王子璇|云时资本执行董事
向其奇|360集团 投前负责人
段亚辉|盛宇投资 合伙人
崔轲迪|BV百度风投 执行董事
石亚琼|锦秋基金 副总裁
王子璇:各位好,这是今天最后一场圆桌。我们讨论的话题也非常有意思——具身智能如何打通技术到场景的最后一公里。过去一年,整个具身智能市场确实非常火热。我是云时资本的王子璇,非常荣幸今天以主持人的身份和大家探讨这个话题,因为更多时候我也是坐在嘉宾席上和大家一起讨论。
首先,在正式开始之前,从其奇总开始,请各位依次简单介绍一下自己以及所在机构的情况。
向其奇:大家好,我是360的向其奇,过去几年主要关注AI方向。
段亚辉:大家好,我是盛宇投资的段亚辉。盛宇投资是一支具有深厚产业背景的基金,成立20多年来一直聚焦硬科技领域。目前重点关注半导体、商业航天、具身智能三大赛道,我们始终以产业合伙人的心态,陪伴并赋能优秀的初创团队。
崔轲迪:大家好,我是轲迪,来自百度风投。我们是由百度集团发起的双币早期投资基金,我主要负责前沿科技投资。其实今天很多话题都与我们的投资方向相关,比如脑机接口领域,我们是博睿康和智冉非常早期的股东;商业航天领域,我们投资了轨道辰光等企业,刚好也都在亦庄和海淀。我们也是较早一批投资具身智能的机构,从2023年开始关注这个产业,到现在差不多已经有4年时间,WRC也连续参加了四五届。
石亚琼:我是锦秋基金的石亚琼。锦秋基金成立于2022年,当时我们观察到大语言模型带来的产业变革,因此围绕下一代智能系统进行系统性投资,方向包括AI芯片、具身智能、AI应用、AI硬件以及硬核科技。具身智能是我们系统关注的方向,从2023年开始持续投资,基本覆盖具身智能各个产业链环节,从大脑、小脑、本体,到灵巧手、触觉、传感器、面部等,代表性投资公司包括宇树科技、流形空间、章鱼动力,以及最近上市的Momenta等。
王子璇:非常感谢各位。其实宇树上个月上市了,峰值市值达到4000多亿元,虽然现在有所回调,但仍然是一家非常优秀的公司。过去两年,具身智能在一级市场也基本是融资额最高的赛道之一。今天我们不妨翻过这张成绩单,看一看成绩背后的情况。
现在大家普遍关注的一个问题,就是具身智能从实验室里的“能做到”,到车间里的“能用”,中间确实隔着最后一公里,包括可靠性、成本、场景定义和数据飞轮。所以我们先从第一个问题开始讨论。
想问问大家,如果单纯从“干活”的角度来看,今天的具身智能机器人相当于几岁的人类?先给大家一个大致标尺:3岁的小朋友能走路,但需要有人看着;5岁的小朋友能够听懂指令、帮忙拿东西;7岁的小朋友已经能完成一些简单任务,但复杂任务仍然比较困难。放到具身智能场景里,大家觉得现在机器人的可靠性和连续作业能力,大概相当于几岁的小朋友?另外,机器人的能力会线性增长,还是会出现突变式增长?现在手、脑、眼这些“器官”里,到底是哪一个环节跟不上,或者最需要发展?大家可以广泛谈一谈。
石亚琼:我把这个问题拆解一下。就我自己的观察而言,今天我们谈的是“干活”,但干活能力和年龄并不是100%对应的。其实在相对专用的机器人领域,机器人已经干了很多活,也工作了很长时间。今天我们真正讨论的是通用人形机器人到底相当于几岁,这件事本身存在争议。从产业视角来看,我觉得今天存在几种不同的价值。
一种卖的是“上限”。比如今天通用人形机器人更多体现的是能力上限的价值,很像运动员或者童星,解决的是稀缺性问题。如果这种稀缺性足够强,比如跳得足够高、足够远,或者能够完成人做不到的事情,就能够产生价值。所以今天它可能已经像一个能够“干活”的童星或者运动员。
但大家通常想象的是“上班”的场景,这时候要求的是机器人的能力下限:不管遇到什么问题,都能够以合理的节拍稳定工作8个小时,出了问题还能自行恢复。对于一些专用机器人而言,上一代产品已经解决了不少类似场景。但今天的通用人形机器人是否适合进入这样的场景,我认为仍然存疑。这是我的观点。
崔轲迪:就像我们之前一直分享的一样,我们可能不会从这个角度出发。从2023年开始投资具身智能时,我们其实很少讨论机器人“干活”这件事。当时我们把具身智能和人形机器人产业分开来看,更多从“智能”的角度理解这个产业。如果从智能的角度去理解,它更符合Power Law,也就是幂律发展的逻辑:前期进展非常缓慢,但达到某个临界点以后,能力会以非常高的速度加速增长。
所以,我们更关注整个产业中“智能”发展的速度。再往下拆,我们更关注不同具身公司的训练投入以及基础模型的发展。我们认为,当基础模型达到一定临界点之后,再去讨论“干活”这件事,对我们而言可能更有价值。这是我们的思路,可能和部分同行不太一样。
段亚辉:首先,我的观点和主持人的设定稍微有些不同。我们不会直接用人类年龄做线性对比。不管是3岁、5岁还是7岁的孩子,本身都具有自主探索能力。比如一个3岁的孩子想吃糖,会自己剥糖纸;想喝水,会自己拿杯子;如果杯子比较重,也会主动多用一点力。
但对机器人来说,目前仍然主要基于模仿学习,你教它什么,它就会什么。所以从这个角度来看,直接和人类年龄做线性类比并不完全合适。不过从我们了解的情况来看,从去年Q4开始,已经有机器人进入结构化场景真正开始“干活”,而且ROI也可以算得出来。
第二,至于未来能力是线性增长还是爆发式增长,我认为随着数据增加以及更多细分场景落地,机器人的技能可能会出现爆发式提升。至于刚才提到的“器官”发育卡点,我认为目前可能仍然主要在大脑端。我们希望进一步提升基础模型的潜力和能力上限,从而推动整个具身智能行业实现质的飞跃。
崔轲迪:其实就像刚才几位嘉宾分享的,我觉得这个问题确实比较难回答。我们现在甚至还没有真正找到适合这一代具身智能的应用场景。如果一定要类比上一代工业机器人或者此前的家用机器人,我觉得现在的能力可能还处在一个非常早期、近似“胚胎”的阶段,大脑基本还没有真正长起来,手也只相当于刚刚长出两根手指。
所以,现在讨论“干活”可能还是稍微有点远,很难做特别准确的判断。增长一定会存在跳跃式的阶段。具身智能的核心还是智能,而智能的核心是模型。在模型架构都还没有确定的情况下,一定存在跳跃式增长的空间;如果架构确定以后只做Scaling,那可能更接近线性增长。现在我们还没有找到真正适合具身智能方向的模型,大家都还在探索,因此这个领域仍然有很多值得期待的空间。
王子璇:看来大家还是有一定共识的,目前“大脑”和人类相比仍然存在比较大的gap。下一个问题,我们回到具体场景和效益来讨论。此前具身智能讲家庭场景会多一些,但目前真正落地比较多的还是工业场景。虽然现在很多具身智能机器人公司已经有收入,但有收入并不等于这个产业真正具备经济效益。进入具体场景以后,大家最终还是会算一笔账:在某一个生产环节里,用机器人替代人力,到底是不是比雇人更便宜。
目前大家看到比较多的场景,包括工业搬运、质检、分拣或者3C装配等。想请各位分享一个最近看到的比较扎实、真实的场景,也就是不是依靠补贴或者其他非市场化因素,而是在真实商业关系中,具身智能已经能够承担一部分工作。同时也请大家聊一聊,已经跨过经济效益线的场景到底有哪些共性?下一批可能跨过效益线的场景又会在哪里?大家会不会围绕这样的场景进行投资?
向其奇:我觉得这个问题本质上是在讨论商业化。商业化可以简单拆成硬件和软件两部分。过去五年,尤其是具身智能相关硬件的成长速度非常快。短短五年时间,我们看到很多核心零部件从完全不可用,发展到今天已经能够基本使用,这本身已经是非常快的进展。
同时,也可以看到很多本体公司和零部件公司确实拿到了一些真实订单。虽然有人会质疑,说大家只是把存货变成现金流,再把现金流变成存货,但我觉得至少还是存在一部分真实的商业需求。
所以,硬件这几年的发展其实比我的预期更快。至于软件,也就是模型,我对模型商业化的理解是:商业化的本质应该是模型能力的溢出,而不是目标。这个阶段,我也和很多具身智能公司的创始人交流,他们往往都是技术背景,但总会给我讲很多商业化故事。坦率说,我觉得双方都很辛苦。我甚至建议各家具身模型公司,直接把“商业化”三个字从BP里删掉,否则你讲得难受,我听得也难受。
所以,我觉得这个阶段没有必要相互折磨。现在唯一真正需要做、而且应该重度投入的一件事,就是做模型,把模型能力的上限提高。这是整个具身智能赛道的根基,没有模型,这个赛道本身就不应该存在。
因此,对于模型商业化,我现阶段完全没有期待。我只是希望模型能够真正向前走一步。
段亚辉:我亲眼见到过两个比较具体的场景。第一个是从去年Q4开始,已经有企业在结构化场景中实现了O2O前置仓的无人化部署:一端连接淘宝、美团等线上平台,另一端由机器人在无人前置仓中进行值守和作业。另一个场景是物流分拣。今年无论是在WAIC还是WRC上,都能看到物流包裹分拣机器人。去年大约每小时能够处理400件,今年上半年已经达到1000到1200件,最近WRC上还有企业能够做到1800件。可以明显看到产品在快速迭代,也能够看到它们在具体场景中的真实落地。
这两个场景有一个共性,就是任务相对明确,同时操作对象具有一定泛化性。比如快递场景面对不同形态的包裹,前置仓则面对不同的瓶瓶罐罐,但整体仍然是在结构化环境中运行。至于下一批可能跨过效益线的场景,我们也做过一些初步思考,可能会出现在泛服务、To C、轻操作等领域,未来会逐渐开始探索和落地。谢谢!
崔轲迪:我们内部其实总结过投资策略的变化。从2023年到2025年,我们的策略经历了从“本体+智能”,到“数据+智能”,再到“场景+智能”的变化。从场景角度,当时我们只是画了几个大方向:一批公司做工业,一批做泛生活或者零售场景。但到2025年底,我们把执行了三年的这套投资策略基本推翻了。
我们发现,最早支持的一些公司起初做工业场景,后来也会逐渐进入零售;原来做零售场景的公司,也开始讲家庭场景、探索家用产品;做基础模型、本体或者数据的公司,也都在向上游或下游拓展。结合我们过去投资自动驾驶的经验来看,这其实是产业早期非常正常的状态。所以到后来,我们很少再执着于某一个具体场景。
截至2026年,如果只讨论那些已经具备商业化闭环的场景,我会关注两类。一类是格斗、表演等娱乐型场景;另一类是真正能够干活的场景。比如我有一位朋友做咖啡机器人,在很多商业场所都能够看到机器人做拉花咖啡、拿铁,而且确实能够赚钱,也不完全是传统纯自动化设备。
所以,截至2026年,如果暂时不讨论基础模型能力,这些具体场景已经能够形成比较明确的商业化闭环。但整体上,我对产业的判断和向总非常接近。我更关注基础模型和智能能力,具体场景能不能形成商业化闭环,并不是我作为早期投资人、早期VC最关注的问题。
石亚琼:我们的观点和前面三位比较一致。具身智能投资大致可以分为三个阶段:第一阶段投资硬件、本体技术提升以及上游产业链;第二阶段,也就是我们认为当下真正的重点,是模型能力和大模型机会;第三阶段才会进入场景。所以我认为今天这个阶段谈大规模商业化仍然稍微早了一些,也很难真正看清。
刚才其奇总有一点我非常认同,商业化本质上应该是技术的外延和溢出。今天能够看到的溢出,主要还是来自本体能力的提升。但我觉得还有一个稍微不同的角度:大家谈商业化往往只想到“干活”,但商业演出是不是一个产业?科研是不是一个产业?这些同样也是商业化场景,并不是只有制造业才算商业化。
第二,从模型角度来看,现在还是应该追求模型能力上限的提升,这一部分距离大规模商业化可能还比较远。但我们也观察到,前一阶段算法能力的提升已经开始产生一些外溢。比如在制造业场景中,我们看到一轮换机潮正在出现。上一轮机器人融资高点大概在2021年至2022年,当时正好伴随中国制造业技改周期,那一批机器人进入工厂后已经运行四五年,今年也开始迎来换机周期。
我们和一些潜在客户交流时发现,他们已经注意到今天软件算法能力的进展,也开始考虑:原来一台机器人只能执行一个动作,今天是不是能够处理不同零件、完成多个动作,变得更柔性?我觉得这就是软件算法能力外溢带来的一个小变化。
与此同时,价格下降也会解锁新的应用场景。比如我们最近观察到,一些潜在客户正在研究能不能使用四足机器人做园区配送。如果能够把整套产品方案的价格降到1万美元以下,就可能去做一些过去经济上不可行的事情。所以,技术能力的外溢和成本下降,也会不断解锁新的场景。
王子璇:谢谢。其实刚才的讨论已经回答了下一个问题的一部分,但我们还是继续展开聊一下。具身智能要真正大规模下场干活,目前确实存在不少卡点。有人认为问题在模型,有人认为在数据,也有人认为在零部件耐用性。但刚才大家无一例外都提到了模型的重要性,“脑”本身可能是核心,商业化也可能只是模型能力实践后的外溢。想请大家再聊一聊,如果在模型、数据和零部件这三个方向里选一个当前最棘手的问题,会是哪一个?另外,这三个方向里有没有某个环节其实并不是当前真正的瓶颈,但市场对它的渲染有些过度?
石亚琼:从我自己的观察来看,今天模型的核心卡点还是要投入足够多的精力,找到真正能够Scaling的模型技术路线,做大规模、高质量的数据,把模型能力真正做强。
崔轲迪:我们机构做具身智能,其实已经是第二次完整经历类似的技术产业周期。我们机构本身也比较年轻,2017年才开始大规模投资,此前完整经历过自动驾驶从技术平台早期发展到场景落地。根据上一次的经验,如果把自动驾驶看成一个10年的周期,大概到第6年大家才开始真正讨论初步场景,而要真正算ROI和UE模型,可能要到产业发展的第10年。
所以我现在很少和大家讨论商业化,主要是因为我已经不再用这个问题反复折磨自己。我甚至会认为,在一个产业非常早期的时候,如果一直追问“商业化不闭环怎么继续”,可能本身对早期产业的发展规律理解还不够深。早期公司总有办法继续发展,这是我们过去得到的一个经验。
包括科研本身,也会产生很多小规模商业化,让公司能够持续向前。现在最大的卡点,我并不认为是Scaling本身,而是“如何Scaling”更重要。此前我们经历过大规模数采建设,今年非常明显的一点,是舆论和产业关注已经不再集中于单纯扩大数据采集规模,而是开始讨论数据质量、数据精度以及如何用更好的数据提升模型起点,也就是说,整个行业已经从单纯追求数量转向追求质量。
无论如何,我不认为大家现在已经找到了具身基础模型真正的Scaling Law,但我们知道它一定会存在。现在更像处于大规模实验阶段,只有实验积累出足够多结果以后,才可能真正进入Scaling阶段。从美国现有具身基础模型公司的版本演进也能看出来,2025年从π0开始,现在可能还没有真正发展到π1。我们可以把π1类比GPT-1,而我一直认为,我们现在仍然处在GPT-1之前的阶段。所以,我认为真正的卡点是具身智能的Scaling和Agentic架构究竟应该怎么设计。
王子璇:明白,可能所谓“最后一公里”反而需要更长时间去等待,而不是现在急于去看最后一公里。请亚辉总分享一下。
段亚辉:刚才提到的几个方向,我认为都是卡点。但如果一定要从中选一个,我会选数据。现在最需要解决的问题,是如何获得有效、多样、高质量的数据。前两年行业建设了大量数采厂,但很多数据其实高度重复,有效性并不高。
举个例子,比如视触觉,它的优势是分辨率比较高,但缺点是体积相对较大。对于模型来说,不同类型的数据可能都需要,因此不仅要强调数据规模,还要强调多样性,以及数据是否真正适配模型、能够帮助模型提升。
向其奇:我是一个非常坚定的模型派。2021年、2022年的时候,我在智源研究院工作,当时比较有幸参与了中国大模型最早期的一些投资和孵化,有几件事情让我印象非常深。2022年,很多朋友问我:“AI都不行了,你们为什么还要搞AI?”过了不到半年,2023年春节以后,又有很多朋友问我:“具身这么火,你们为什么不投具身?”
市场风口来得快,去得也快,但技术主线、模型主线始终在向前发展。2023年、2024年到2025年上半年,我一个具身项目都没有投。核心原因有两个:第一,我很难想象在没有数据、没有模型的情况下,直接去讲具身商业化;第二,当时市场上大部分公司的工作仍然基于模仿学习做微调,我也很难想象,仅靠这种方式能够真正做出一个具身模型,或者提高智能能力的上限。
到2025年底,我观察到行业开始出现一些实质性进展。最直接的一点是,大家真正开始系统性做数据采集了。当然,在数采这件事上我们也走过很大的弯路,浪费过很多资源。比如数采到底应该由谁来发起,是第三方公司、创业公司还是大厂?当时因为行业热度很高,很多参与者都进来做这件事。
直到2025年底,类似WMI这样的路径开始被认为可能有效,一些创业公司也逐渐往这个方向转。我当时把市场上的具身智能公司系统梳理了一遍,挑选了一些在WMI方向上布局比较早、做得比较扎实的公司进行了投资,也算真正开始进入具身智能领域。
让我比较欣喜的是,一年以后再看,这几家公司进展都比较快。虽然最近一两个月具身智能热度有所回落,但我反而更加乐观。因为确实已经有很小一部分公司真正开始做模型,把模型能力持续向前推进,扎扎实实提升智能能力的上限。我现在对这个方向反而更有信心。
王子璇:看来大家还是“模型派”叠加“数据派”,比较关注这两个核心问题。下面聊一个稍微轻松一点的话题。今年很热闹,比如世界机器人大会、机器人运动会,都出现了各种各样的场景。请大家简单分享一下,今年有哪些场景是让你第一反应“心里一沉”、或者“一惊”、或者真正感到兴奋的?
比如人形机器人是不是越来越像人了?大家是不是已经不再集中展示翻跟头,而是开始做操作任务?或者又看到机器人频繁摔倒?请大家分享一个自己觉得比较有意思的场景。从媒体角度看到了什么,从投资人角度看到了什么,或者大众对哪些现象可能存在误判?
向其奇:我有一个比较明显的体感。去年机器人展示更多还是一些基础运动能力,比如跑跳、翻滚等,看起来很有意思,但我认为其中很多公司更像是在做具身时代的“壳”,主要把本体做出来。今年有一个很明显的变化,大家开始往操作台迁移,至少减少了很多遥操作展示。有的公司甚至开始尝试长程任务、世界模型等相对新的方向,把操作能力继续向前推进。包括去年我们投资的一些公司,今年在5分钟到10分钟的长程操作任务上已经出现比较明显的突破。
为什么这让我比较兴奋?因为我确实第一次肉眼看到了具身模型具备Scaling的可能性,这件事我在去年还没有真正看到。所以我认为,现在才真正到了具身智能开始的阶段。下一步反而应该把聚光灯稍微撤掉,让这些模型公司踏踏实实回到实验室里,多做工程、多做实验,把操作能力继续向前推进。
段亚辉:分两个场景来说。第一是世界机器人大会,今年机器人无论跑步还是跳舞,整体表现相比去年都有非常明显的提升。背后反映的是核心零部件、本体设计、散热系统设计等整个产业链能力的大幅提高和快速迭代,这是一个非常明显的进步。另一方面,去年很多比赛还依赖遥操作,今年已经有不少比赛能够自主跑完全程,这也说明智能能力在逐步提升。
第二,从WRC现场来看,今年真正能够下场“干活”的展品明显多起来了。尤其像触觉、灵巧操作等方向,展示数量比往年明显增加,也能够看到比较直观的进步。这些都是我觉得比较亮眼的地方。
另外,刚才主持人也提到一个容易造成误判的点。比如“世界模型”这个概念今年明显有些过热,甚至出现什么东西都往世界模型里装的情况,概念本身被炒得有些虚浮。但从另一个角度看,这也反映出市场确实在关注具身智能当前的核心痛点。最终这些问题以什么技术形式落地,我们也会继续密切跟踪。谢谢!
崔轲迪:从我们过去的投资经验来看,一个机构喜欢什么样的具身产品,和机构、投资人本身的性格以及偏好有非常大关系。以我们机构为例,我们团队很多核心成员都有消费电子行业背景,我老板也是石头、追觅、九号非常早期的投资人。因此,我们团队一直对消费电子和硬件产品的美观度有比较强的要求,甚至带有一些个人偏执。从消费电子时代,到汽车时代,再到今天做具身智能,我们对审美的要求始终很高。以WRC为例,我们被投公司今年在C端展区可能占了接近三分之一的展位,但如果我看到某家公司机器人迭代两年以后还是特别丑,我还是会拍张照片直接告诉他们:“这个机器人太丑了。”甚至我们在做数采设备、WMI相关设备时,也会用消费电子时代积累的审美和ID设计标准去要求团队。我们比较关注的一点就是:产品首先得好看。
第二件事,我们特别关注“好玩”。我们投了很多具身公司,我个人最喜欢的一个是维他动力。维他最早做机器狗,今年又做了一些家用人形产品。它在我们的portfolio里并不是估值最高的公司,但却是我个人很喜欢的一家公司。一个很重要的原因是,每一年WRC,维他的展台都会有非常多小朋友围着看。如果说一个不是我们投资的产品,我以前非常喜欢商汤做的元萝卜围棋机器人,也是因为它非常有趣。
我们今年还在继续投资具身智能。虽然大家都说具身融资开始降温,但我们仍然持续在投。我最近比较喜欢的一家公司叫藦卡,它围绕具身智能做一些世界模型相关的小游戏。今年去他们展台时,还是会看到很多小朋友在那里玩。这类场景会让我非常有成就感。所以我个人比较关注的两个关键词就是:好看和好玩。
石亚琼:我补充一个稍微不一样的视角。我此前有比较长时间的媒体工作经历,基本每一届WRC都会去。从媒体观察来看,以前现场外媒记者很少,但今年外媒记者明显增加了很多,包括不少海外媒体主编和KOL都直接来到现场,不只是采访,还有现场直播。这在过去并不常见,我觉得它反映了海外对中国机器人产业认知正在发生变化。
过去海外对中国的印象更多是硬件能力强、生产制造能力强、供应链能力强、规模化生产能力强。但今年随着中国具身智能公司的发展,无论软件还是硬件,都出现了非常明显的提升。
比如本体方面,运动控制算法的进步带来了非常大的能力提升。无论是宇树机器人跳舞,还是今年各种机器人运动会上不断刷新成绩,都让很多外媒开始惊讶:中国机器人是不是正在快速缩小和全球领先水平的差距?Twitter上甚至不断有人@Google,问为什么当年把波士顿动力卖掉。我觉得这就是一个很有意思的视角变化。
我觉得未来这一代中国具身智能公司,甚至不只是具身智能公司,都存在一个非常大的全球市场机会。这是这一代创业者必须解决的问题,同时也是非常重要的历史机遇。现在比如我的邮箱里,经常会收到一些中东LP发来的陌生邮件,以前完全没有接触过,但他们在网上看到我们投资了机器人公司,就主动来交流。
因为他们认为,中国机器人产业在全球具有非常强的竞争力,与美国相比并没有形成明显的代际差距。我认为美国今天在底层研发上的确仍然领先一些,投入也更大,但从长期来看,中国公司的差距并没有那么大。
王子璇:这一点和云时的观点也比较接近。全球化确实是非常重要的议题,中国未来可能不只是“硬件领先”,也有机会在软件和智能能力上形成竞争力。最后一个讨论议题,最近一两个月具身智能确实有所降温。想问问大家,现在是不是仍然处于泡沫期?大家判断具身智能的泡沫会不会破、什么时候可能调整?第二个层面,如果泡沫真的出现调整,大家的策略会是什么?长期来看,产业链里最终最受益的是谁,是本体厂商、场景方,还是纯模型公司?另外,如果回顾2026年这个时间点,大家会把它定义成什么样的一年?是泡沫元年、商业化元年,还是某一个真正的起点?请大家综合聊聊。
石亚琼:我觉得“泡沫”这个问题其实很难回答。因为泡沫对投资人来说是一个难题,但对创业者来说,反而可能意味着一个非常好的机会,说明你有机会融到足够多的资金去支持自己的梦想。我认为,一项技术如果是中美竞争中的关键要素,同时也是人类已经形成共识的技术趋势,那么它一定会出现泡沫。历史上已经反复证明,这类技术几乎都会经历泡沫。
一级市场和二级市场有一点很不一样。二级市场更多是在投资产业规律,你大致知道产业规律是什么、什么时候泡沫可能破裂、什么时候产业逻辑可能发生变化。但一级市场投得比较早,本质上投的是那些有能力改变产业规律的创业者。他们可能通过技术创新,也可能通过商业模式创新,最终打破原有产业规律,真正拉开一个身位。
所以在这样的背景下,我们不应该用静态眼光去看创业者,而应该相信他们的自主性和能动性。即使身处泡沫环境,他们也可以通过自己的策略改变结果。比如资金获取能力本身也是一种能力,也是一种商业策略。所以不管现在是否存在泡沫,我觉得都应该相信这一代创业者的能力,对他们保持信心。
第二点,泡沫是怎么产生的?本质上还是供需关系。对创业者来说,需要关注产品本身的供需关系,同时也要关注资金和资产之间的供需关系。今天非常明显的一点是,好的资金仍然在不断涌入具身智能行业。除了政府持续加码,一二级市场的热情也会反过来影响一级市场的投资。
另外,我们和海外投资人交流时也能感受到他们正在密集关注这一领域。过去几年,全球LP资金里有相当一部分投向SpaceX、OpenAI、Anthropic等企业。这些资金未来两年也可能逐渐回流到GP手中,而GP同样需要重新进行资产配置。
所以,长期资金量本身也会影响泡沫最终会以什么方式演化、在什么时间点变化,我认为这个变量也必须考虑。对创业者来说,账面上只要还有足够的钱、没有离开牌桌,就始终还有机会。因此,大家应该充分利用当前的市场环境,让自己活得更久。
崔轲迪:具身智能其实只是我们整个投资版图中的一部分。比如刚才我也非常认真地听了脑机接口的panel,我们也投资脑机接口;在参与商业航天投资时,大家同样会问我有没有泡沫。我感觉现在刚好处在一个周期轮转阶段。根据上一轮周期的经验,周期下行的时候很难受,周期上行的时候其实也一样难受,只是难受的方式不太一样。
所以,我现在不会花太多精力判断“泡沫什么时候破”,我更关心的是,要让一家创业公司真正穿越周期,它究竟需要多少钱。我们会大概算一笔账:在当前这个周期里,公司手里要有多少钱,才能活到下一个周期。如果现金储备低于我们心里的预期,我会及时提醒创始人;如果他们的钱远远高于我的预期,我可能连投后服务都不会主动提供太多,因为我认为这也是对他们的一种尊重。总结一下,我现在的观点是:投资可能有周期,但创业企业没有周期。
段亚辉:提到泡沫,我们认为这个赛道的确存在泡沫。但如果让我回答什么时候破、什么时候调整,我现在也回答不了。
我们认为具身智能是一个非常重要的赛道,可能是10年甚至更长周期的“长坡厚雪”。对于这样一个赛道,无论处于上行周期还是下行周期,我们都会持续关注、持续下注,这也是我们整体的投资策略。
至于2026年处于什么阶段,我认为应该算是商业化元年的起点。当然,这个阶段同时也伴随着泡沫,也有可能在年底出现一定调整。我们往往容易高估短期技术发展的速度,同时低估长期技术发展的幅度。从更长周期来看,我认为具身智能仍然是一个长坡厚雪的赛道。谢谢!
向其奇:过去几年,我在具身智能领域大致看到三类公司:
第一类,因为具身智能有热度,市场突然出现大量公司,无论一级还是二级市场,有些公司本身和具身智能并没有真正关系,只是在追逐概念热度。我认为这种公司才是真正意义上的泡沫,这类项目我基本没有参与。
第二类,看团队背景似乎和具身智能有一定关系,想做的事情也足够大,甚至创业第一天就已经考虑未来如何上市。和他们的创始人、老股东交流时,也经常会很神秘地告诉我一些与具身智能本身并没有太大关系的信息。大模型阶段其实也出现过不少类似公司。我把它们定义为“事件型创业公司”:因为一系列外部事件而创业,未来也大概率会因为另外一些事件而瓦解,这类公司我同样不会投资。
第三类,是团队本身比较优秀,而且真正踏踏实实做模型的公司。这些人从骨子里相信大模型和智能这件事,我认为这一点非常重要。他们也相信,今天真正需要解决的核心问题首先是智能,再用智能去解决其他非智能问题。我非常偏好这类项目。因为具身智能的市场热度很高,这类公司的估值涨得也很快,但只要它一直在做真正与模型相关的事情,有一天如果把这条路真正走通,它所形成的模型能力完全有可能消化掉今天的高估值。从某种程度上来说,现在的泡沫对这些真正做技术的公司甚至是一种养料。
我的目标其实非常明确,就是找模型。我自己的动作也比较收敛,只做一件事——牢牢守在智能这条主线上,在非常早期的阶段去孵化、投资和挖掘那些模型能力非常强的早期团队,陪最优秀的人一起走下去。希望通过5到10年的时间,真正把具身智能这个问题解决掉。
王子璇:非常感谢各位嘉宾非常真实、坦诚的分享。我们今天关于“具身智能最后一公里”的圆桌讨论到这里结束。谢谢各位!
















