亨通光电还值49倍吗?

9月28号,亨通光电跌停。
预案9月24号晚上就公告了,定增募资 66.36 个亿,员工持股计划一起挂出来的。
中间隔了三天中秋假期,周一复市60.64 块收盘,一天蒸发 166 亿市值,长飞、通鼎互联、华脉科技跟着一起躺下。
跌还没完,29号光通信整个板块继续承压,指数在 3800 点上找支撑。
这票年内一度涨过 400%,说跌停就跌停,跌停之后人就爱反思,朋友让我聊一聊到底怎么个情况?
......
聊亨通,先搞清楚它是干什么的、靠什么挣钱。这公司江苏吴江起家,做了三十年光纤光缆,A 股 2011 年上市。
你印象里它是光纤龙头,是 AI 算力概念,但把它的收入一块一块掰开,画面不是这样。
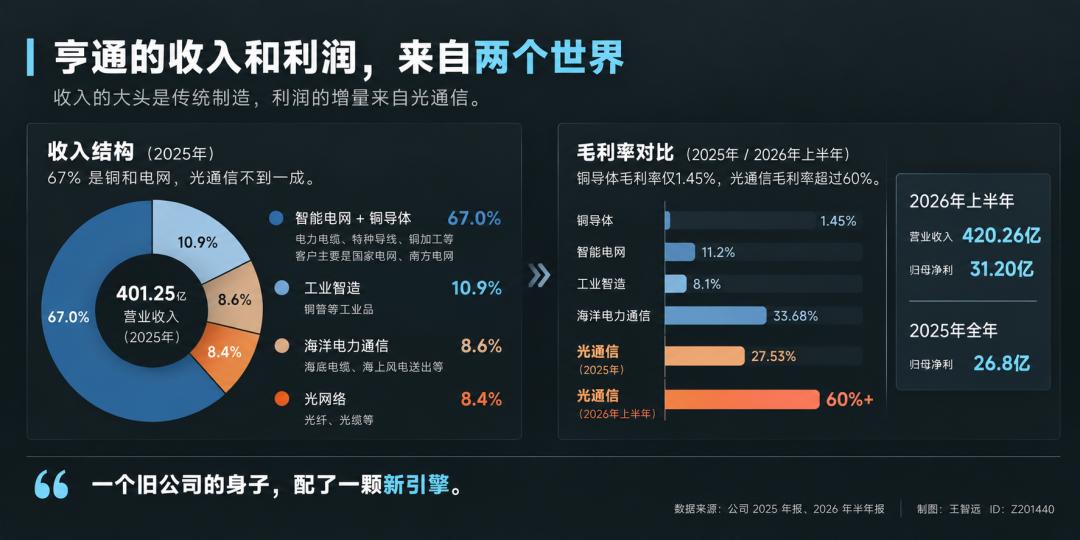
智能电网加铜导体,占了67%,这是大头。
智能电网那36个点,是电力电缆、特种导线这些,客户主要是国家电网、南方电网;铜导体那31个点,简单讲,就是把铜加工成铜线卖出去,一吨一吨按加工费计价,来料加工的性质。
这两块加起来占了三分之二,毛利率都不高,铜导体 2025 年全年的毛利率只有 1.45%。搬铜的辛苦钱。
工业智造,占10.9%。铜管这些工业品,同样是加工属性。
海洋电力通信,8.6%。海缆,海底电缆、海上风电送出那条链子;这块含金量高,全球能做跨洲际海底光缆的四家,中国独一家。但收入占比,就这么多。
光网络,8.4%。光纤、光缆,你印象里那个亨通,实际就占这一小块;而且光通信最值钱的环节在光纤预制棒,棒拉成丝才是光缆,亨通全产业链都做,但落在报表里,就 8.4%。
这么掰完,67% 是铜和电网,真正的光通信不到一成,按收入结构看,这是一家传统制造公司。
收入的大头给了传统业务,那钱呢?钱是不是也让传统业务赚走了?恰恰相反。
铜导体,100 块的生意赚一块五,收两百多亿的营收,落到利润上没几个钱;海缆 33.68%,还行。光通信全年平均 27.53%,也不离谱。
然后 2026 年上半年,光通信毛利率蹦到 60% 以上。
这就有意思了,占收入三分之二的铜,毛利率不到两个点。占收入不到一成的光,毛利率六十个点往上。收入的大头和利润的大头,压根不是同一块业务。
再说这块 8.4% 的业务,它涨起来就发生在最近半年。
2025 年全年,亨通光通信收入还在往下走,同比降了 14.53%。那会儿没人拿它当 AI 股,它自己也确实不是。
半年之后,2026 年上半年,光通信营收同比增长超 130%。
同期整个公司上半年营收 420.26 亿,归母净利 31.20 亿。31.2 亿什么概念?2025 全年才 26.8 亿。半年干的,超过去年一整年。增量从哪来?基本就是那块 8.4%。
所以,亨通的收入结构,还是一家铜加工加电网公司,它的利润正在被那块光通信改写。等于说,一个旧公司的身子,配了一颗新引擎。
......
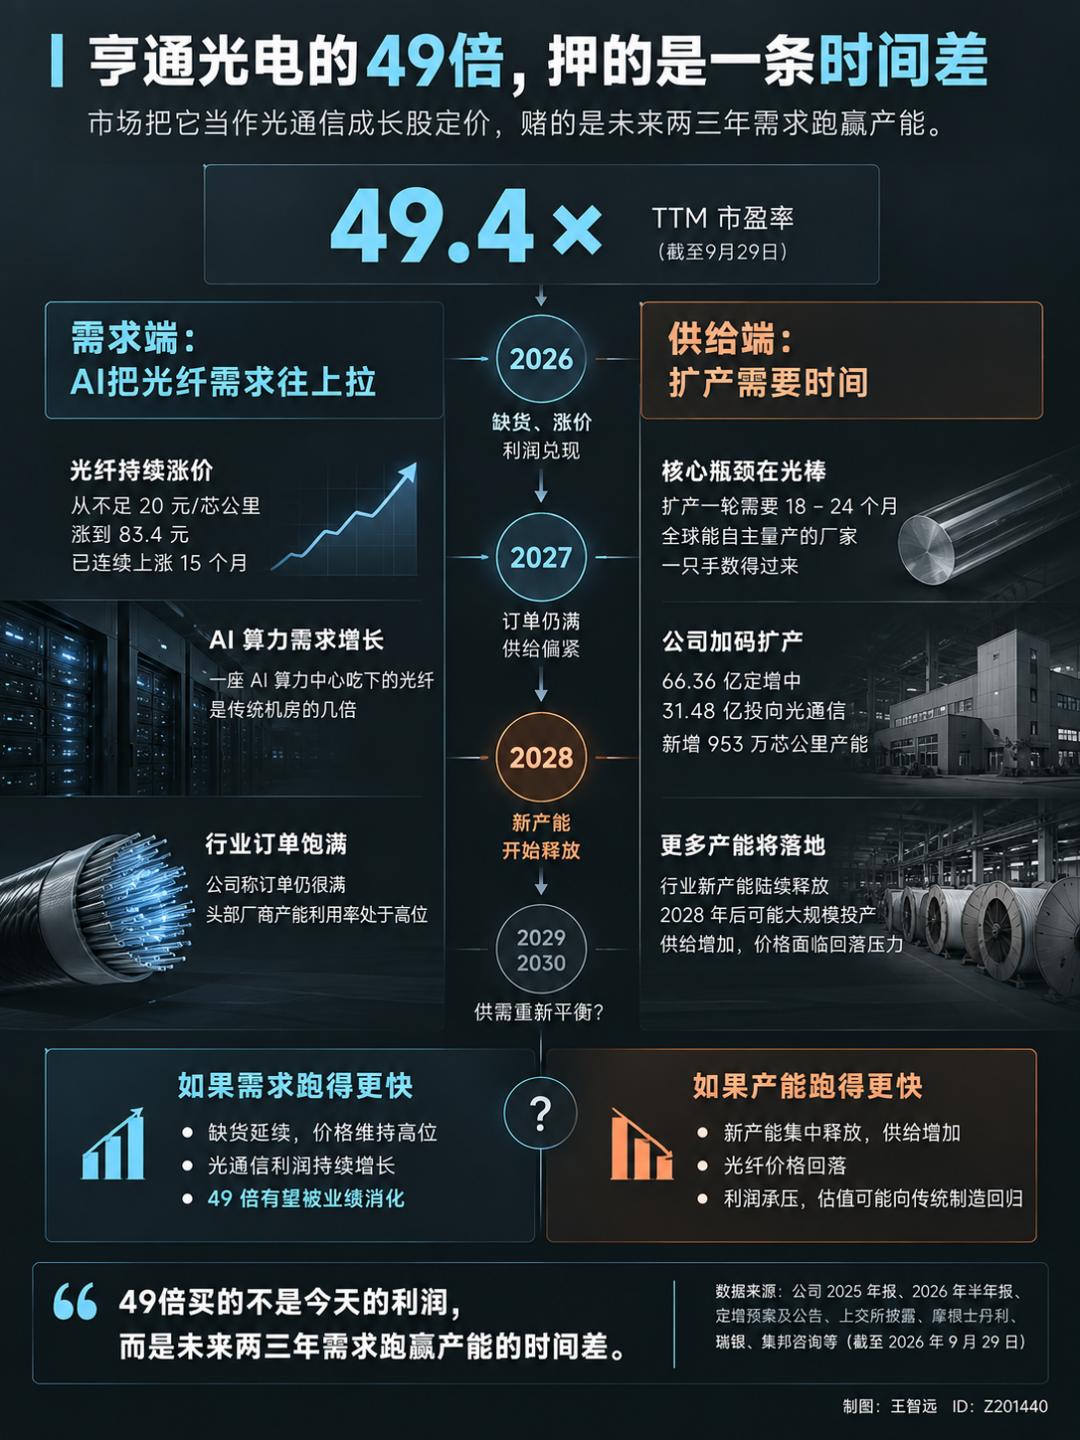
我查了一下,这家公司目前的市盈率在 49 倍左右。
这个数是8月25号钉下来的,我没按9月28日跌停后的算,9 月到现在,机构研报出了几轮,可比口径还停在这儿,TTM 市盈率 49.4 倍,市净率 5 倍。
49 倍高吗?纯按铜加工加电网公司去量,市场给这类生意平均就是十倍上下,49 倍贵出四倍。
同行里也不难看,同板块做光纤光缆、生意几乎一样的中天科技,36.2 倍,亨通比它贵了三成半;瑞银今年给长飞的首次覆盖,买入评级,目标价折算下来也就 16 倍 2027 年预期市盈率。
顺带算一笔粗账,市值按跌停后 1490 亿上下,上半年 31.2 亿净利简单年化回去,动态口径 24 倍上下。
49 倍是 TTM,里面压着去年下半年的坑;拿老业务的尺子量,怎么量都亏,市场显然没按这把尺子量它;它手里到底捏着什么,让资金敢这么给价?
第一条,光纤在涨价,涨了 15 个月。
从不足20元每芯公里,一度涨到 83.4 元。2025 年那会儿光纤还卖不动,价格趴在成本线上,全年光通信收入降了 14.53%,没人想到反转来得这么快。
买的人变了,中国移动最新一期普缆集采,价格比上一轮提了约 90%,特种光纤现货涨了 650%,一座 AI 算力中心吃的光纤,是传统机房的几倍。
卖的一方卡得更死,卡点在光棒,光纤的母材,一根几吨重的石英玻璃棒,拉出来的丝绕成盘才是光缆。
光棒扩产一轮要 18 到 24 个月,沉积工艺十几年攒下来才叫得响名字,全球能自主量产的厂家一只手数得过来,上一轮价格战里还死过厂商,行业出清到今天剩不下几个玩家。
光纤每一轮缺货,本质都是光棒缺货,缺货这件事,短期内解不开。
第二条,看公司往哪下注。
定增的钱,光通信拿大头。定增三个字拆开,公司向特定的投资人再发一批新股票,收一笔钱。
你把公司想成一张现成披萨,老股东一人一块,定增就是再烤一张大的,按出的钱切给新来的人,老股东手里那块还是原来那块,整张盘子摊下来,占比薄了。
66.36亿方案里,光通信五个项目合计拿了31.48 亿,从光纤预制棒、新一代光纤,一直排到 AI 先进光互联和 CPO 先进封装。
能源互联加 14.98 亿,剩下 19.9 亿补流。四十七个点直接砸向光,把补流那部分剔掉,项目钱里光通信占三分之二。
发行上限 7.39 亿股,最大相当于现有股本的三成;钱往哪走,公司的打算就在哪;铜的部分一分没加,全部筹码压向光,它想把身子换成光的。
第三条,还剩一张牌,藏在报表外。
海缆,全球能做跨洲际海底光缆的就四家,美国 SubCom、日本 N
这种生意看资质和交付记录,新玩家在 FCC 这类安全审查面前连门都进不来,今年 6 月 FCC 把海缆监管收紧之后,这道门焊得更死。
亨通海洋通信的盘子铺在 78 个国家,进不了美国登陆点,可美国买家也换不出第五家,这套新规反倒把美国自己修海缆的价钱抬上去了。
三条凑齐,49 倍逻辑就通了,市场在赌光,它把亨通当光通信成长股定价,顺手把海缆按稀缺资产折价算了进去。
反过来看更清楚,哪天光通信的故事被打断,49 倍会立刻跌回铜的世界,十倍;这个价站不站得住,就取决于一件事,光纤涨价能撑多久?
眼下市场是信它能撑的,大摩 9 月中那份《AI 基础设施:材料超级周期》,把光纤列进 AI 最缺的四种材料之一,全球光纤报价还在往上走,年内这根400%的阳线,就是这份信心的兑现。
市场对亨通的定价,押光通信,赌注的前提是,光纤涨价不是昙花一现。
......
既然这样,半年赚的比去年一整年还多,股票凭什么跌停?
9月28号吃跌停的是它,9 月 24 号晚公告定增的也是它,半年报里归母净利 31.20 亿、同比翻倍的还是它。
业绩明明没崩,订单也没凉,公司说法是「订单还是很满,行业产能利用率处于高位」,整个行业头部的订单排到 2027 年。可跌停照样来,基本面解释不了。
那只能往钱的分法上找。
摊薄是真事,一次最多发 7.39 亿股,锅里的股多了,原来每人那一勺就稀了,发满这一轮,老股东手里的占比一次薄掉 23.1%。
这批人拿的还是折价票,发行价不低于前 20 个交易日均价的 80%,最多 35 名特定投资者,相当于拿着团购价进货。
历史也在,2017 年定增 30.61 亿,2020 年定增 50.04 亿,那笔发行价 12.31 元,加上这回的 66.36 亿,不到十年从市场拿走近 147 亿。
同一时间亨通系手里五家上市公司,还在推第六家 IPO,海缆子公司亨通华海也要分拆去科创板,股东会 99.99% 赞成通过。
投资者的原话挺扎人,「不赚钱时要钱,赚大钱了还要钱」。
员工持股计划挂在定增预案的旁边,222 人,最多 2.89 亿,34.27 元一股,差不多是市价的一半。
考核条件听着挺严,2026 年营收增 15%、净利增 90%,其实是二选一,沾过任何一条就算过;上半年 31.20 亿已经躺在账上,全年要够的数是 50.92 亿,下半年不出大岔子就过。
解锁规则是达标给满,完成率低于触发值一律不给,照这个势头多半全额解锁。市场那句吐槽是「全年达标几乎没有悬念」。
再看公司口袋里的钱,上半年经营现金流 -8.65 亿,由正转负,赚的数在报表上,现金还在别人兜里;赊着的应收涨 44 亿,压着的货多了 14 亿。
有息负债半年多了 37 个亿,买设备建产线的钱从 12.24 亿加到 19.68 亿。所以,补流那 19.9 亿不算贪心,是刚需,控股股东把超过一半的股票质押了出去。
账摆到这儿,定增的代价都有了数。
要说亨通在盲目扩产,本轮方向又确实不一样。953 万芯公里新增产能,募投写光纤预制棒加新一代光纤,延伸到 MPO 高密度光缆和 FAU 精密连接,跟上一轮价格战里那种标准 G.652.D 常规货两码事。
瑞银那份报告就落在这个点上,同一份判断也给了亨通:
说高端光纤的门槛比上一轮高出不少,新产能真落地要比市场想得慢,过剩这事想多了,紧缺能一路撑到 2028。
它还点出一个更根上的变化,买光纤的钱正从运营商的集采预算换成全球 AI 基建的投入,运营商控价那只手也松了。
长飞光纤总裁庄丹也提到:
算力数据中心所需的新型预制棒及光纤产品仍存在一定的短缺。
复盘上轮价格战那篇同样提了一句,技术门槛这轮过滤掉了低质的重复建设。
说到最后,问题剩一个时间,募投那些产能从动工到稳定出货,还要按年去算,集邦说新产能最快也要 2028 年后大规模落地;订单那边排得长,大摩又把供需正常化推到 2029 到 2030。
有句话说得直接:2026 年市场看到的是缺货,2028 年市场面对的却可能是严重的过剩。
中间这个时间差,多头拿它当安全垫,空头拿它当倒计时,这就像今天的伞卖疯了,跟预报说后天有雨并不矛盾。
两边都没错,就是拼不成一条完整的曲线。
谁敢确定这波光通信能撑多久,谁就敢继续拿,说不清这个,先卖再说;上一轮的报价从60元一路杀到 16.98 元,跌掉 80%,砸穿生产成本,就在六年前。
跌停砸的就是这个说不清,到6月30 号,股东户数59.06万,半年多了 165.65%,人均流通股少了62.36%,筹码在高位被拆细,散进了散户手里。
跌停那天换手 4.70%,章建平夫妇合计重仓61.54亿,一天浮亏 6 个亿往上,大资金都扛不住板块级的杀跌,别谈散户。
方向上,我也没办法下场告诉你对或错,49倍将来有可能被增长填平,也有可能被 2028 年的新产能砸回来。
跌停这天砸出来的,是速度和价钱,多快兑现,这钱由谁来付。66 亿定增把这两个问号第一次摆到了桌面上。
数据来源:
[1].公司 2025 年报与 2026 半年报、定增预案及员工持股计划公告、上交所披露,以及摩根士丹利 2026 年 9 月 13 日《AI 基础设施:材料超级周期》、瑞银 2026 年 9 月 28 日长飞光纤首次覆盖报告、集邦咨询的行业判断
[2].数据采集截至 2026 年 9 月 29 号;以上分析仅供参考,不构成任何投资建议
本文来自微信公众号“王智远”(ID:Z201440),作者:王智远,36氪经授权发布。
















