超200亿酒店资产冲向REIT,酒店投资终于有了退出通道
酒店资产正在密集进入REIT市场。
9月底,华泰华住安住REIT完成询价,最终认购价格确定为2.329元/份,按照5亿份发行份额计算,预计募集资金11.645亿元。
底层资产是广州天河体育中心美居、全季,以及上海江桥万达桔子水晶三家酒店。该基金已获得证监会注册批复,计划于10月19日至20日进行网下及公众投资者认购。
9月30日,中金开元旅业商业REIT也正式获批,基金募集份额总额6亿份,装入了杭州、温州、嵊州三家开元名都酒店。最新披露数据显示,三家酒店评估值合计约16.13亿元。
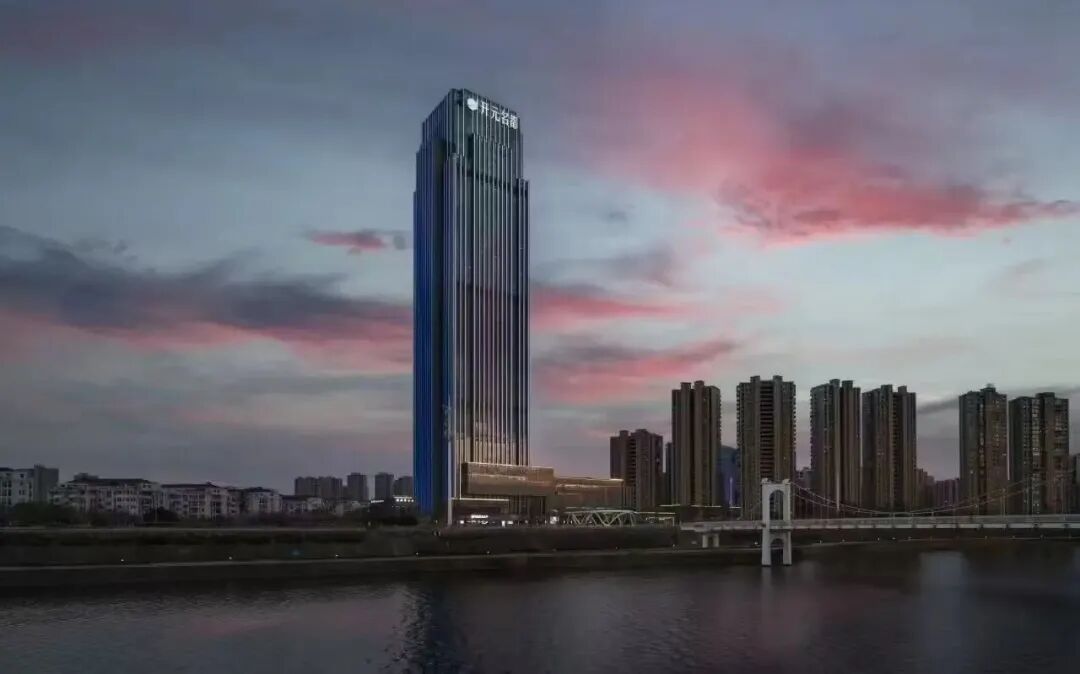
嵊州开元名都酒店
但今年进入REIT市场的酒店资产,远不止这几家。
6月底,华安锦江商业REIT完成询价,认购价格确定为2.672元/份,首次募集份额7亿份,预计募集资金约18.70亿元。
它的底层资产是分布在全国18座城市的21家锦江都城,超过3000间客房,也是国内首单以纯酒店资产为底层的公募商业REIT。
更大的项目来自三亚。
今年3月,以三亚亚特兰蒂斯为底层资产的国联安复星商业REIT获上交所受理,拟募集规模达到139.28亿元。
项目包含亚特兰蒂斯酒店和水世界,其中酒店板块建筑面积约25万平方米,占整个项目建筑面积的81.04%。如果顺利发行,它将成为目前申报规模最大的商业不动产REIT之一。
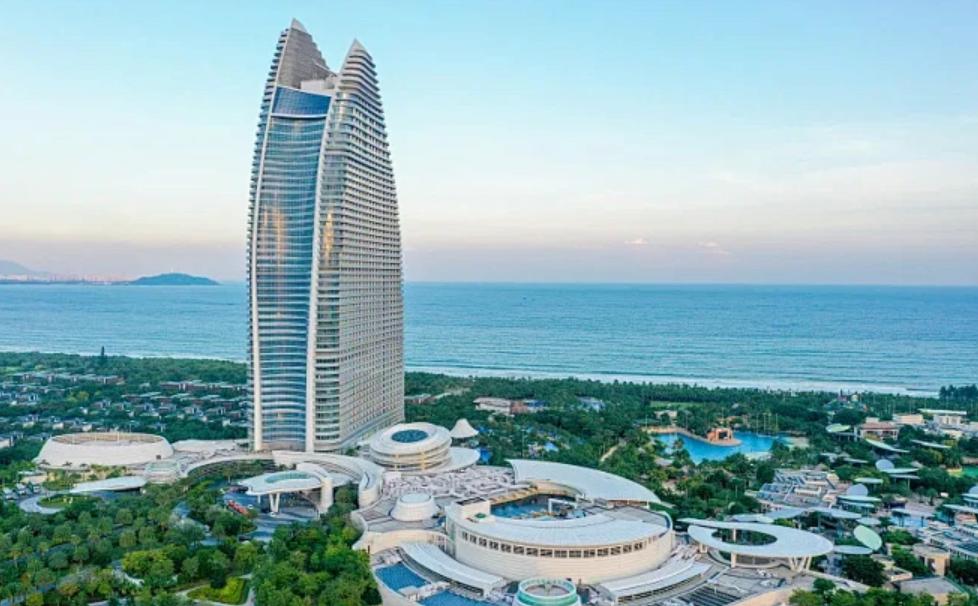
三亚亚特兰蒂斯酒店
另外一些地方国资也开始把酒店送进REIT市场。
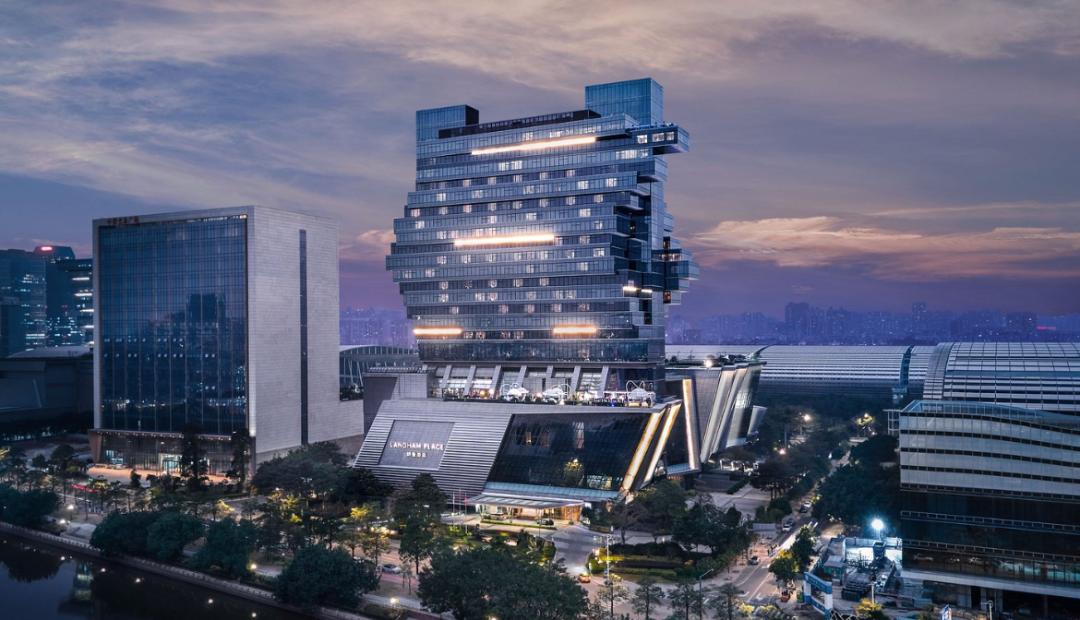
6月,广发海珠城发商业REIT获深交所受理,资产就是位于琶洲会展核心区、拥有488间客房的广州朗豪酒店,预计募集规模14.25亿元。
机构间REIT同样在提速。
7月,财通资管—远洲集团酒店持有型不动产资产支持专项计划获得上交所审核通过,拟发行规模21.51亿元,底层资产为远洲集团自持酒店物业,成为国内首单完整走完交易所审核流程的酒店类机构间REIT。
8月,长春高新又宣布,拟将长春高新洲际酒店、长春高新假日酒店及地下停车场作为底层资产,申报机构间REIT,拟发行规模11.94亿元。
这些项目处在不同阶段,公募REIT和机构间REIT的产品结构也并不完全相同。
但如果只计算已经披露明确发行或拟募集规模的锦江、华住、复星亚特兰蒂斯、广州朗豪、远洲和长春高新六个项目,规模已经超过217亿元,尚未完成发行定价的开元还没有计算在内。
酒店REIT,已经从几单零散尝试,迅速变成一轮资产集中入场。
2026年上半年,中国内地酒店投资交易额已经超过99亿元,同比增长155.4%。
真正值得注意的是,过去一直困扰重资产酒店投资的一道难题,正在出现新的答案:
酒店的钱,开始有机会从资本市场退出了。
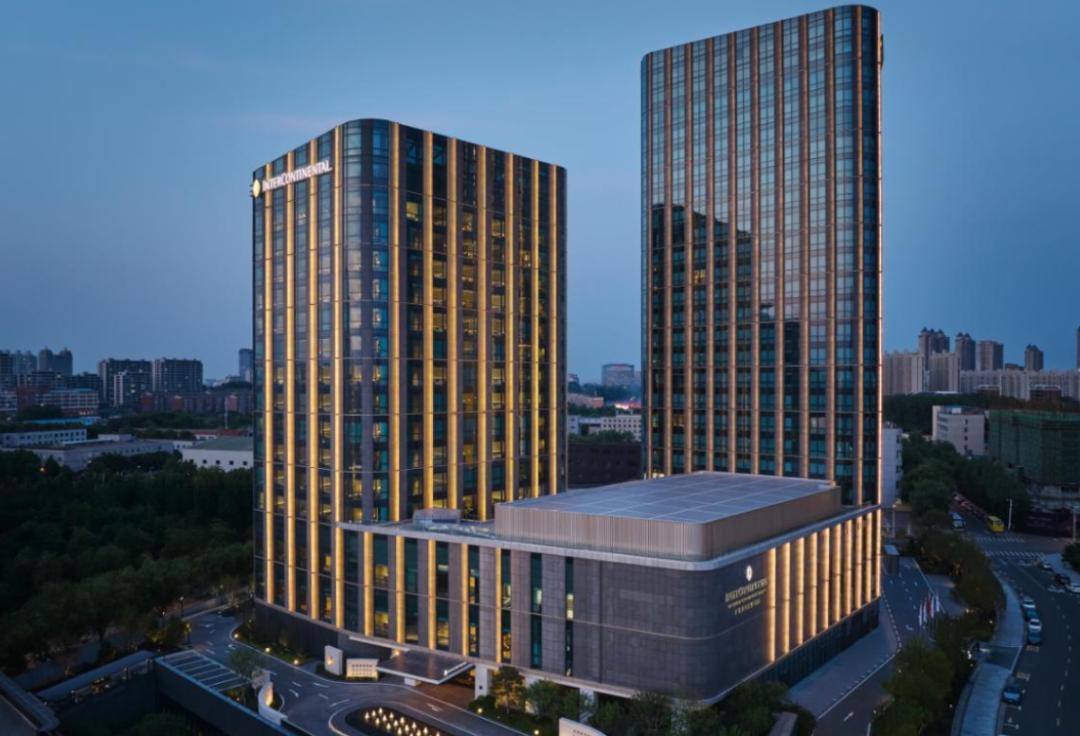
长春高新洲际酒店
01
酒店投资最难的是退出
一家酒店究竟是不是好生意,过去行业喜欢算投资回报率,但重资产酒店还有最后一笔账经常被忽略:
就是退出。
这也是酒店与很多普通加盟生意最大的区别。
投一家加盟酒店,租约到期还可以撤场。真正买下一栋物业做酒店,几亿元甚至十几亿元资金一旦进去,投资周期可能就是十几年甚至几十年。
酒店又是一类相当特殊的不动产。
住宅可以散售,写字楼可以整售也可以分层交易,商业项目有相对成熟的机构投资市场。酒店的物业价值,却与品牌、经营能力、客源结构和现金流高度绑定。
同样一栋楼,经营酒店一年赚3000万元还是5000万元,最终对应的资产价格完全不同。
这也造成了中国酒店投资市场长期存在的一种矛盾:资产很多,真正好卖的并不多。
仲量联行数据显示,2015年至2024年,中国内地酒店投资交易额累计约1685.4亿元,年均约139.4亿元。
到了2026年上半年,交易额超过99亿元,同比增长155.4%,酒店大宗交易明显回暖。
但资金的偏好非常集中。
今年上半年,市场最受欢迎的是5亿元以内的酒店项目,高净值人士已经成为酒店资产的重要买方,一线城市、核心位置、现金流稳定的小体量项目更容易成交。
另一面,大量经营一般、区位普通、总价过高的酒店,即使进入交易市场,寻找买家仍然很难。
传统酒店资产退出,大致只有几条路:整体出售物业、股权转让、卖给基金或保险等机构投资者,或者继续长期持有。
每一种方式,都需要找到一个愿意一次性接下整栋资产的买家。
但REIT改变了这套交易结构。
2025年12月31日,证监会正式推出商业不动产REIT试点,酒店被明确纳入商业不动产底层资产业态。上交所随后也明确,重点支持权属清晰、运营模式成熟、现金流持续稳定的酒店等商业不动产申报发行商业REIT。
半年后,首批4只商业不动产REIT在上交所上市,合计募集资金约203亿元。
一栋原本需要寻找单一买家的酒店,由此可以被装进公开交易的基金产品。
过去酒店行业解决了品牌、运营、加盟、供应链甚至会员流量的问题,却始终缺少一个足够成熟的资产退出市场。
REIT开始补上这一环。
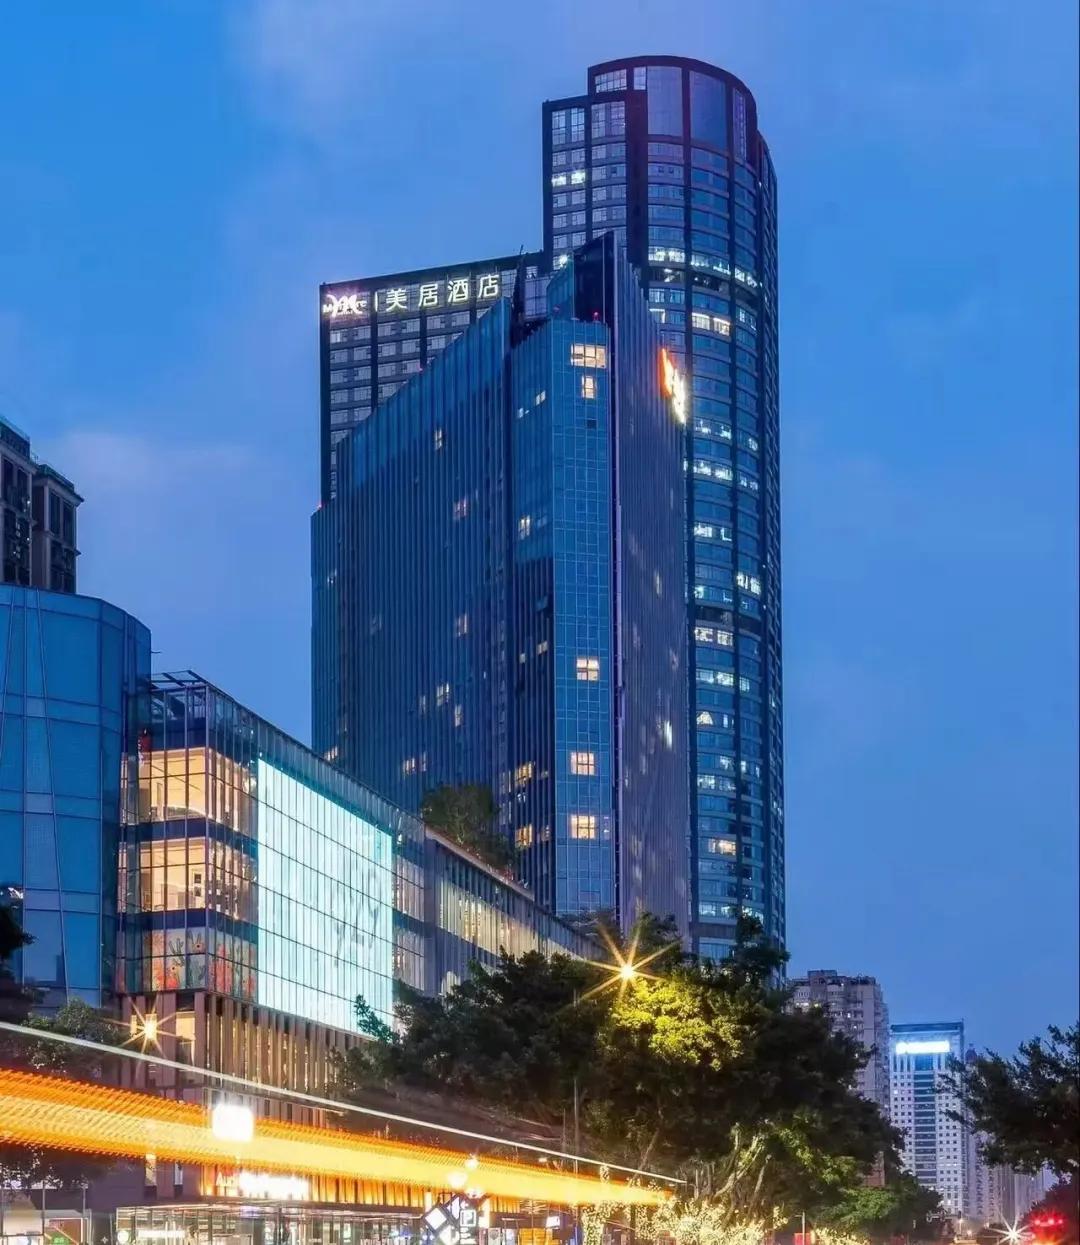
广州天河体育中心美居酒店、全季酒店
02
锦江、华住、开元都在入场,
酒店开始重新定价
这一轮酒店REIT最有意思的地方,不只是项目越来越多,而是进入资本市场的酒店已经出现了明显差异。
锦江提供了一个很典型的样本。
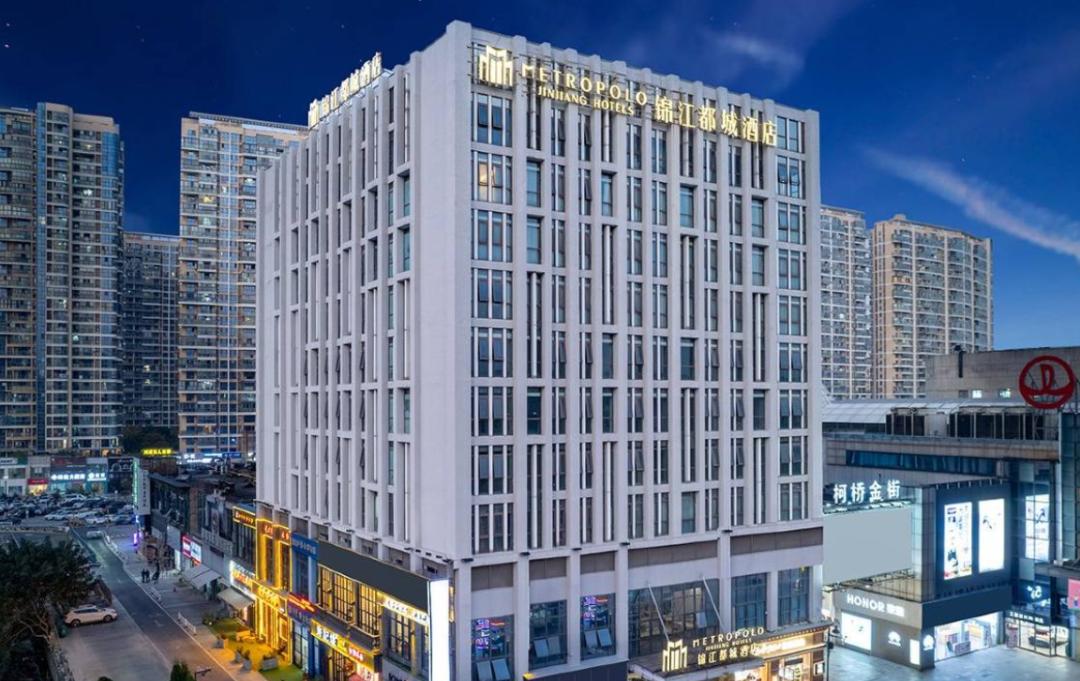
华安锦江商业REIT一次性装入21家锦江都城,分布在广州、长沙、武汉、合肥、福州、南昌等18座城市,不动产资产评估值约16.84亿元。
锦江这单不依赖一栋地标物业,而是通过21家标准化中高端酒店形成资产组合,用城市分散和品牌标准化降低单一物业的波动。
这意味着,能够进入REIT的酒店资产不一定非得足够“豪华”。
标准化、规模化和持续现金流,同样可以形成资本市场认可的资产价值。
锦江都城酒店
华泰华住安住REIT选择的同样不是传统意义上的豪华酒店。
广州项目由美居和全季组成,上海项目是一家桔子水晶,三家酒店共1044间客房,都是2022年开业的成熟项目。调整后的资产包评估值约14.94亿元。
其中,广州项目位于天河核心商务区,上海项目位于江桥万达附近,能够覆盖虹桥枢纽和国家会展中心的商务需求。
资本市场首先要看的,是这个资产能不能稳定赚钱。
这与华住过去十几年形成的经营模式也形成了某种呼应。
截至2026年6月底,华住全球在营酒店达到13539家、133.5万间客房,其中93%的客房采用管理加盟和特许经营模式,租赁及自有模式只占7%。
酒店集团本身越来越轻,但成熟酒店物业的现金流依然可以被单独拿出来估值。
早在2013年,开元就在香港发行过酒店REIT,最初装入5家酒店,此后又陆续注入酒店资产。
2021年,开元产业信托退出香港资本市场。十多年后,开元重新回到了REIT市场。
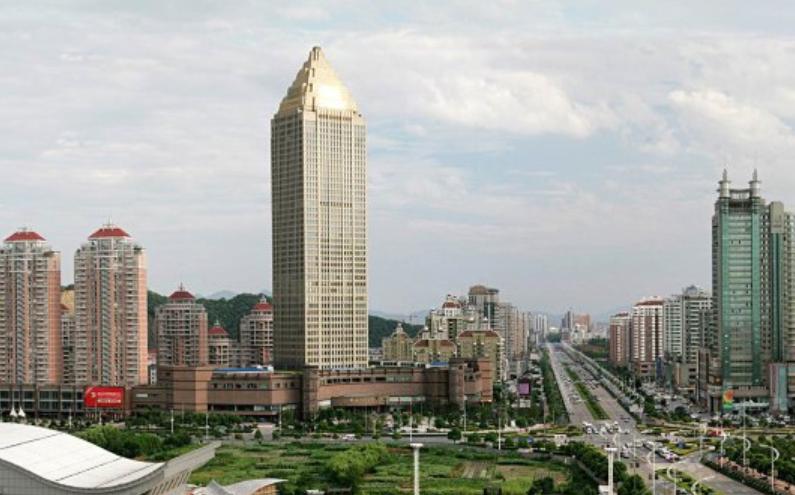
这一次进入内地商业不动产REIT的,是杭州开元名都、温州开元名都和嵊州开元名都,合计1428间客房。三家酒店2025年平均入住率约67%,最新评估值合计16.13亿元。
开元的案例更接近传统重资产酒店集团所面对的问题。
几十年来,中国不少酒店企业走的是一条非常典型的路径:
拿地或者买物业,自己投资建设酒店,引入或打造品牌,运营多年,最后再寻找出售机会,资产价值和这栋楼深度绑定。
但是当REIT出现以后,这条路径有可能重新组合。
投资酒店—运营成熟—提升现金流—资产证券化—资金退出—重新投资。
酒店终于有机会形成更完整的资本循环。
如果说锦江、华住代表标准化连锁酒店,开元代表传统全服务重资产酒店,那么三亚亚特兰蒂斯又把酒店REIT推到了另一端。
它是一项投资超过百亿元的大型度假资产,1314间客房之外,还包括水世界、水族馆、演艺等复杂业态。
2024年,项目酒店入住率达到83.75%,RevPAR约1608元。此次拟募集规模达到139.28亿元。
这意味着REIT能够承接的酒店类型,已经从标准化中高端酒店扩展到大型综合度假资产。
广州朗豪酒店
广州朗豪和远洲的加入,则让这条路径继续扩大。
前者是一家地方国资持有的会展型高端酒店,后者是一批民营酒店集团长期自持的高星级物业。再加上长春高新旗下的洲际和假日酒店,中国还有大量类似资产掌握在地方国资、城投平台、文旅集团、房地产企业和大型产业集团手中。
酒店可能只是整个集团资产负债表中的一部分,却长期占用了大量资本。
当REIT成为一种可行的退出工具,这些酒店就多了一种选择。
所以这一轮能够进入资本市场的从少数标志性五星级酒店,到开始覆盖标准化中高端酒店、传统全服务酒店、大型度假酒店、地方国资酒店以及民营集团自持酒店。
酒店资产的定价边界,正在被重新打开。
杭州开元名都大酒店
03
REIT进场以后,
酒店投资要重新算账
REIT不会让一家经营不好的酒店突然变成好资产,恰恰相反,它可能让酒店经营的好坏变得更加透明。
资本市场最终关心的,是现金流。
华住这单项目在审核过程中经历了估值调整,资产包评估值由此前的15.91亿元降至约14.94亿元,广州和上海项目的长期入住率、房价增长等假设也进行了更审慎的调整。
这其实给酒店行业上了一堂很具体的资产课。
酒店业主过去习惯按照“我当年投了多少钱”给酒店定价。
投了8亿元,当然希望卖10亿元,装修又花了1亿元,资产就应该再贵一点。
进入REIT以后,资本市场会问:这家酒店每年能产生多少净现金流?这种收益能够维持多久?下一轮翻新要花多少钱?周边有没有新的酒店供给?房价还有没有上涨空间?
酒店第一次需要像一项标准化收益资产一样接受审视。
锦江的21家酒店资产包更能说明这个变化。
它并不靠某一家酒店的稀缺性讲故事,而要证明21家酒店放在一起,未来依然能够持续产生稳定现金流。上交所披露文件显示,该资产包预测现金流复合增长率整体约为3.7%。
从这个角度看,REIT对酒店资产最大的改变,是把估值锚从“物业本身值多少钱”,进一步推向“未来能持续赚多少钱”。
这也会直接影响存量酒店改造。
中国酒店已经全面进入存量时代,大量老酒店正在经历收购、翻新、换牌和重新定位。过去投资人算改造账,通常看到经营这一层:
2亿元买下一栋酒店,再投5000万元改造,换一个品牌,把RevPAR从300元做到450元,再用经营利润慢慢收回投资。
如果通过改造和运营,能够持续提高酒店的净经营收益,让物业达到资本市场对产权、运营和现金流的要求,那么投资人的收益就不再只来自每年经营赚的钱。
买入资产、重新定位、改善经营、做高现金流,最终通过REIT完成退出。
这会改变一部分酒店投资项目的回报模型。
原来需要十几年等待经营回本的项目,有可能在资产成熟以后提前实现资本回收,再进入下一轮投资。
“投、融、管、退”,才真正连起来。
当然,这个通道不会属于所有酒店。
证监会和交易所对商业不动产REIT强调的一个核心条件,就是运营模式成熟、能够产生持续稳定现金流。
这意味着真正能够进入这一市场的酒店,需要产权清晰、经营成熟、现金流稳定,运营能力经得起长期验证。
核心城市、成熟商圈、稳定需求和专业酒店管理,会越来越重要。
而大量区位一般、经营波动大、产权复杂甚至持续亏损的酒店,很难因为REIT出现,就突然获得流动性。
所以,酒店资产之间的分层会越来越明显。
一家运营稳定、现金流清晰的中端酒店,未必比一栋长期亏损的豪华酒店价值低;一栋看起来很漂亮的五星级酒店,也未必是一项好的投资资产。
REIT真正重新定义的,是资本市场眼中的“好酒店”。
04
写在最后
REIT解决不了一家酒店的经营问题,也无法给所有酒店提供退出通道。
但它至少带来了一件过去中国酒店投资市场长期缺少的东西:一个可以被标准化、证券化的退出出口。
过去二十年,中国酒店行业一直在解决“怎么开酒店”。
品牌越来越多,加盟体系越来越成熟,供应链越来越完善,一家酒店从签约到开业的速度越来越快。
接下来,行业要解决的问题会逐渐变成:一家酒店运营成熟以后,这笔资本如何高效率地退出。
目前超过200亿元的REIT规模,只是酒店资产化的刚刚开始。
酒店投资真正缺失多年的那一环,正在被补上。
本文来自微信公众号“酒店观察网”,作者:Jessica,36氪经授权发布。
















