这类不起眼的材料,正在成为AI光模块的新瓶颈
在AI大模型训练与推理的需求狂飙之下,800G乃至1.6T高速光模块正迎来规模化放量的关键节点。然而,正如半导体产业链过往多次上演的剧情一样,当整个光产业链的目光都聚焦在DSP芯片、EML激光器等核心元器件时,一个原本看似边缘、不起眼的细分材料,却悄然演变成了限制产能交付的新瓶颈——氮化铝(AlN)薄膜基板。
这一产业链暗涌在资本市场与产业端已开始显现信号。
9月17日,中瓷电子在最新机构调研中明确表示,氮化铝薄膜基板作为低成本非气密封装方案的关键封装材料,目前正呈现供不应求的状态。更值得关注的是,这并不是一家中国公司的孤立信号。日本高纯氮化铝粉体龙头Tokuyama刚刚宣布扩产约30%;另一家全球重要电子陶瓷厂商MARUWA也正在扩充面向下一代高速通信的产能。
一条从1.6T光模块一路向上游传导至陶瓷基板、甚至氮化铝粉体的扩产链条,正在逐渐形成。
为什么是氮化铝?
光模块“热压”下的必然选择
首先来自一个越来越棘手的问题:热。
在AI大模型训练与推理需求推动下,数据中心网络正在快速从400G向800G、1.6T升级。
LightCounting今年预计,2026年800G光模块出货量将再次增长一倍以上;1.6T则将从2025年的较小规模迅速提升至数千万端口量级。2025年,800G PAM4芯片组出货量已经接近增长三倍。TrendForce则预计,2026年全球AI光收发模块市场规模将达到约260亿美元,同比增长超过57%;800G及以上高速光模块的出货占比也将继续快速提升。
从400G走向800G、1.6T,意味着更高的单通道速率、更密集的光电器件、更复杂的信号完整性设计,以及越来越多的激光器、驱动芯片和DSP被压缩进有限空间。
与此同时,光模块的功耗也在持续提升。进入1.6T时代,高速可插拔光模块的典型功耗已经进入20—30W区间,一些OSFP系统甚至需要为30W以上的热设计预留能力。
而激光器,本身就是一种对温度高度敏感的器件。如果产生的热量不能及时导出,不仅可能引起波长漂移和输出功率变化,还会加速器件性能衰减,影响长期可靠性。
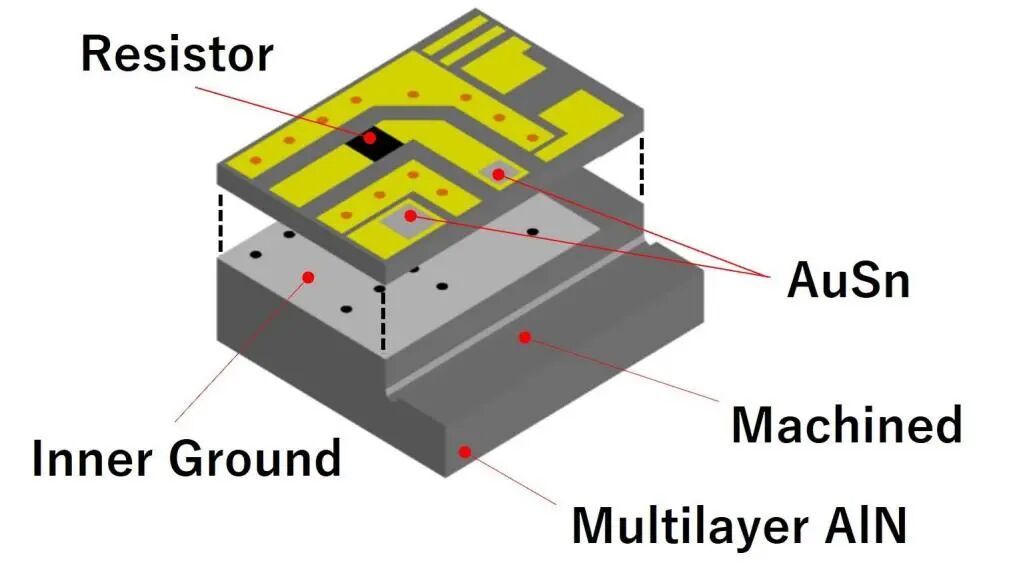
于是,一块原本并不起眼的“垫片”,开始变得越来越重要。它就是氮化铝芯片载板,也就是AlN Submount。
京瓷就在其光通信产品介绍中明确指出,随着光通信模块不断小型化、高集成化,氮化铝正在成为激光二极管芯片载板的重要材料。
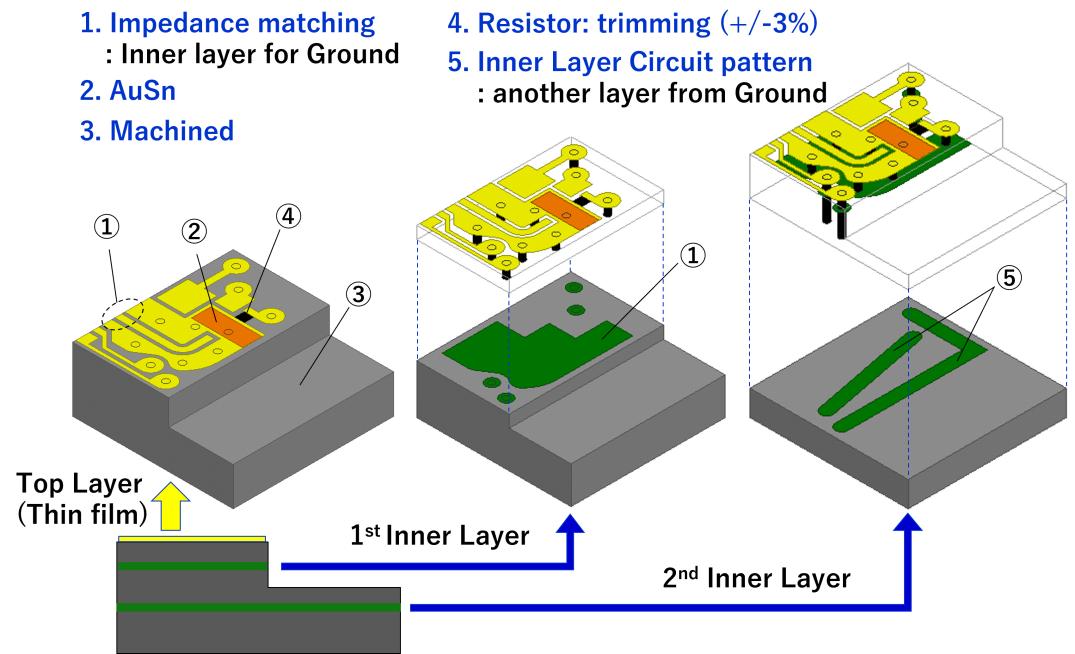
所谓氮化铝薄膜基板,本质上是以氮化铝陶瓷作为基材,再经过精密研磨、抛光,并通过溅射、光刻、蚀刻、电镀等薄膜工艺,在陶瓷表面形成金属线路、焊盘以及芯片互连结构,最终成为激光器等光电芯片的承载平台。
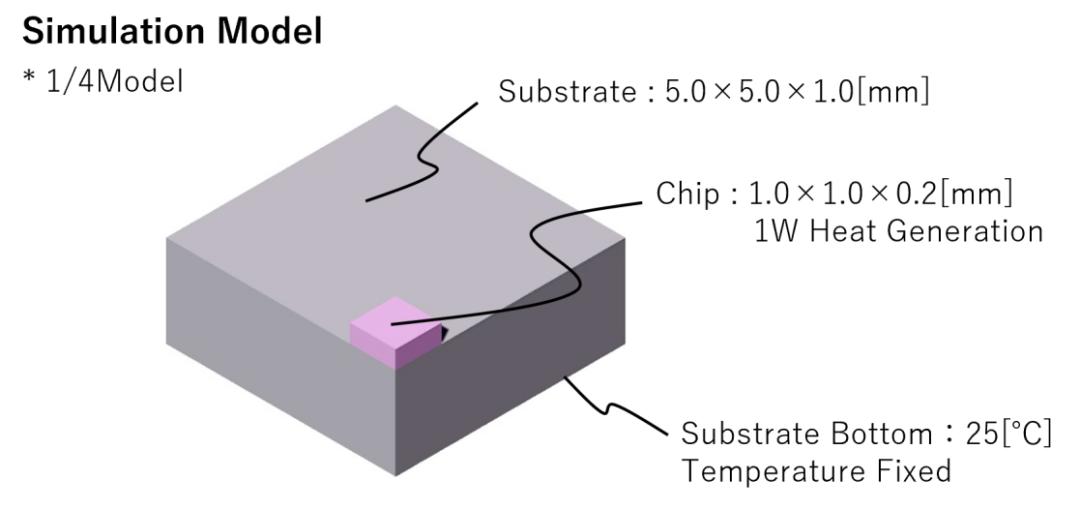
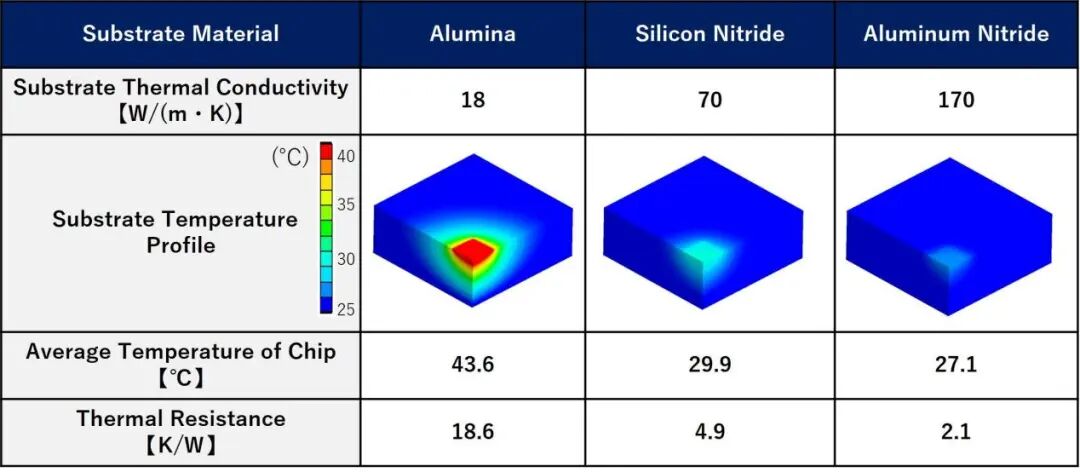
陶瓷材料热导率模拟结果比较(图源:京瓷)
它最大的优势是四个字:特能导热。
MARUWA公开的材料数据显示,其不同等级氮化铝陶瓷基板在25℃下的热导率可以达到180—230W/(m·K);相比之下,普通氧化铝陶瓷大约只有24W/(m·K)。两者热导率最高可以相差接近一个数量级。
(图源:京瓷)
但氮化铝的价值还不只是导热。它同时具有良好的电绝缘性,而且热膨胀系数大约为4.6×10^-6/K,与硅等半导体材料非常接近,因此器件在反复升温和降温时,由不同材料热胀冷缩产生的机械应力也更容易控制。这让它非常适合待在光芯片下面。激光芯片产生的热量,可以通过氮化铝快速传递到底部散热结构;与此同时,陶瓷又完成电气绝缘、机械支撑以及高频电路布线。
另外一个重要变化,来自数据中心光模块封装路线本身。
传统电信级光器件为了防止水汽、污染物侵入,往往采用气密陶瓷管壳或金属管壳封装。这种方案可靠性高,但结构复杂、成本也高。相比之下,数据中心内部环境相对可控,而AI集群对于高速光模块的需求数量极其庞大,因此成本、体积和功耗变得更加敏感。
于是,高速数据中心光模块开始越来越多采用低成本的非气密封装方案。这这实际上改变了陶瓷材料在光模块里的价值分配。它既是一块电路板,也是一块绝缘层,还是一条散热通道。而随着光模块变得越来越小、越来越热,这几项能力开始同时变得不可替代。
两家日本厂商,已经开始扩产
作为全球氮化铝粉体领域的绝对龙头,日本的Tokuyama(德山)掌控着高纯、超细氮化铝粉体的核心还原氮化工艺。Tokuyama所处的位置比陶瓷基板还要更上游。基板之前,是粉体。高品质氮化铝粉体最终决定了陶瓷烧结之后的纯度、致密度以及热导率。如果粉体供应无法同步增加,基板企业即使扩产,也很难真正释放产能。
Tokuyama称,其拥有全球最大的AlN粉体生产能力,并宣称全球市占率领先。9月10日,其宣布,将新建第二个氮化铝粉体生产基地,把氮化铝粉体产能提高约30%。新生产线位于日本山口县柳井市,计划于2028年4月开始商业运行。该项目还纳入了日本《经济安全保障推进法》下的供应保障计划。Tokuyama给出的扩产理由是,AI相关投资增加和半导体性能持续提升正在推动氮化铝需求中长期增长,公司需要增强供应能力。
第二个信号来自MARUWA。MARUWA是全球重要的高端电子陶瓷厂商之一,自1985年便开始生产氮化铝基板,目前产品热导率覆盖170—230W/(m·K),同时具备材料、烧结、薄膜、金属化等一体化加工能力。
在今年公布的经营规划中,MARUWA预计2026财年信息通信业务同比增长23%,并表示,为了应对下一代高速通信产品需求的大幅增加,将通过濑户工厂新厂房增强产能。目前濑户工厂面向下一代通信的第二栋厂房将在2026财年投入运营,第三栋扩产厂房也已经开工建设。
一边是氮化铝粉体龙头Tokuyama扩产,一边是拥有氮化铝基板能力的MARUWA为下一代高速通信扩充工厂。上下游正在同时增加资本开支。这进一步说明,高速光通信带来的陶瓷材料需求,已经不只是短期订单波动。
今年CIOE 2026,京瓷展示的高速光通信封装产品里就包括:氮化铝芯片载板、多层氮化铝基板、高速BOX管壳、OCS陶瓷管壳、LTCC多层基板等,这些方案覆盖 800G、1.6T及更高速率光通信模块。全球主要电子陶瓷企业,正在朝着同一个方向增加投入。
问题在于,氮化铝并不是一种有钱建厂就可以快速大量生产的普通陶瓷。真正的难点,是把一堆粉末变成一块同时具备高导热、高绝缘、高可靠性,而且表面足够精密的陶瓷基板。
首先是粉体纯度。氮化铝热导率对氧杂质非常敏感。晶格中的氧杂质会显著增加声子散射,是限制氮化铝陶瓷热导率的重要因素。换句话说,粉体纯度、氧含量以及后续烧结过程,都会直接影响最终产品能不能达到高端封装要求。
其次是烧结。氮化铝属于强共价键材料,原子扩散能力较弱,本身就非常难烧结致密。实际制造通常需要1700℃甚至更高的温度,并通过烧结助剂、气氛以及温度曲线控制陶瓷内部晶粒和杂质分布。
再往后还有研磨、抛光、激光加工以及金属化。
特别是到了光模块使用的薄膜基板阶段,企业卖的已经不再只是“一片陶瓷”。还需要在其表面制造精细金属线路、焊盘、AuSn焊接层等结构,并控制平整度、表面粗糙度、金属附着力以及高频特性。某种程度上说,它已经从传统陶瓷制造变成了一种带有半导体制造特征的精密加工产业。
而这恰恰解释了为什么氮化铝产能扩张并不快。从高纯粉体,到流延成型、烧结,再到研磨抛光、薄膜金属化、精密加工以及最终客户认证,每一步都会影响良率。
这类产业真正稀缺的,并不是“氮”和“铝”。而是稳定制造高品质氮化铝基板的工艺能力和有效产能。
国内厂商加速渗透
从高纯粉体到精密烧结,再到薄膜金属化布线,氮化铝薄膜基板具备极高的技术壁垒。面对日益严峻的产能瓶颈与巨大的国产替代空间,国内本土企业也在快速布局,试图在这一细分赛道实现破局。
中瓷电子9月17日最新机构调研中明确表示,上半年电子陶瓷材料及元件业务收入同比增长 70.16%,增长动力主要来自AI算力和高速光通信;光模块用陶瓷外壳、陶瓷基板订单大幅放量。而早在今年5月、6月,公司就已经多次公开说氮化铝薄膜基板供不应求,所以至少从中瓷自身经营情况看,这种紧张已经持续了数月。
中瓷电子称其氮化铝薄膜基板已经实现批量供货,光通信陶瓷外壳和基板业务处于全球头部水平。光通信陶瓷外壳和基板覆盖从2.5G一直到 800G、1.6T和3.2T,其中1.6Tbps产品已经批量供货。今年上半年,公司的电子陶瓷材料及元件收入达到 16.51亿元,同比增长70.16%,这一分类中包括氮化铝基板以及陶瓷外壳等产品。
国瓷材料则试图打通“粉体—陶瓷—金属化”。旗下国瓷赛创已经储备光模块陶瓷基板技术,其中T
顺络电子也把氮化铝陶瓷基板和HTCC陶瓷管壳列为了AI光通信的重要布局方向。顺络电子在2026年半年报中指出,800G向1.6T以及CPO演进正在提高高速光引擎的功率和热流密度,进而推动氮化铝陶瓷基板、HTCC陶瓷管壳等精密陶瓷产品需求增长。公司已经布局高导热氮化铝多层陶瓷基板以及光模块封装相关陶瓷产品。
此外还有福建华清电子。与上述上市公司相比,华清更加聚焦氮化铝材料本身,是国内较早实现氮化铝陶瓷基板规模化生产的企业之一,其公开产品已经覆盖氮化铝粉体、陶瓷基板和覆铜陶瓷等多个环节,并将AI算力、800G/1.6T光模块和CPO列为重要应用方向。
另一个值得关注的新玩家是炬光科技。今年8月,公司宣布投资约3.44亿元建设“面向高速光通信激光器高性能衬底材料产业化项目”。该项目覆盖氮化铝陶瓷基板、薄膜金属化、光刻图形化、AuSn薄膜沉积以及共晶键合。目标产品正是高速光通信领域使用的预制金锡氮化铝衬底,下游应用直指硅光CW光源以及NPO、CPO外置激光器。
可以看出,国内氮化铝产业链正在从过去偏基础材料和功率半导体应用,逐步向AI光通信这一更加精密、高附加值的市场延伸。
结语
硬件系统的演进往往遵循“木桶理论”,任何一个边缘环节的短板都可能拖慢整体交付进度。随着800G/1.6T光模块向低成本非气密封装加速转型,这一不起眼的“小材料”正成为AI基础设施建设中不可忽视的关键瓶颈,也为具备全产业链自主可控能力的本土玩家打开了极具想象力的成长空间。
本文来自微信公众号“半导体行业观察”(ID:icbank),作者:杜芹DQ,36氪经授权发布。
















