“金九”失约?高基数下的车市销量回调“并不冷”
九月历来是国内车市的传统旺季,行业里习惯称呼为“金九”,也是全年销量冲刺的起点。但今年这个旺季似乎并没有旺起来,月度数据出炉之前,乘联分会就打过预防针:2026年9月国内乘用车市场不会出现往年那种爆发式增长,环比只会小幅回暖,同比则要面对不小的压力。
各大车企月度交付数据陆续公布,这个判断基本落地。9月车企销量环比普遍上涨,旺季的拉动还在;但2025年同期基数高,市场总销量同比下滑。车企之间、赛道之间的差距,还在一步步拉大。
总量回落,市场继续存量博弈
大盘层面上,2026年9月,国内狭义乘用车零售销量约169万辆,环比8月上涨9.7%,旺季小幅回暖的趋势延续。但对比2025年9月,同比下滑24.6%。
24.6%的同比降幅看似较高,但背后存在明确客观因素,并非消费需求的突然萎缩。2025年9月,多地汽车消费补贴即将到期,大量消费者赶在政策窗口期集中购车,把当月狭义乘用车零售量推到224.1万辆,创下阶段性峰值。面对如此高基数,2026年9月出现两位数的同比下滑,属于基数效应带来的合理数据回调。中国汽车流通协会周度数据同样可以佐证:9月1日-20日,全国乘用车累计零售87.8万辆,同比下降22%,但较8月同期增长8%。市场呈逐周回暖态势,终端需求并未走弱。
比起总量的涨跌,市场内部的结构变化更值得关注。乘联分会秘书长崔东树的判断是:往年“金九”的增长带有普惠性,首购需求和置换需求同步释放,燃油车和新能源车都能分到增量。2026年的车市逐步换到另一个阶段,整体增量空间明显收缩,只有新能源赛道还保有稳定的新增需求,燃油车基本停止增长,只能在存量里争夺用户。
乘联分会终端零售数据显示,9月前三周,国内新能源乘用车零售59.6万辆,同比下滑9%,降幅远低于大盘22%的整体水平,并且较上月同期增长14%,零售渗透率已达67.9%。
销量压力摆在面前,行业各方都在主动出手。9月,一汽、上汽、长安、吉利、比亚迪、理想等十余家车企加快新车投放,当月上市的全新车型、换代车型和改款车型超过50款,上市密度创下年内新高;据不完全统计,仅9月23日一天,就有9款新车集中亮相。地方政府也在加码促消费,甘肃、青海两省,以及扬州、兰州、青岛、南京等城市,陆续启动新一轮购车补贴,部分地区单车最高补贴可达5000元,直接降低了消费者的购车成本。
车企迭代产品,地方拿出补贴,两方抬升了9月环比回暖的走势。但这些短期利好,仍然对冲不了高基数带来的同比落差。业内人士认为,四季度车市怎么走,主要取决于两件事:地方补贴能否持续落地,车企年底冲量时的交付效率能否跟上。
▍头部座次重排,分化与出海成为关键词
总量承压之下,车企分化进一步加剧,头部座次迎来新一轮调整。海外市场拓展和新能源业务突破,正在决定车企之间的差距。
比亚迪仍然稳居国内车企销量榜首。根据比亚迪发布的2026年9月产销快报,企业当月新能源汽车销量463,561辆,同比增长17%,也是国内唯一一家单月销量突破40万辆的车企。
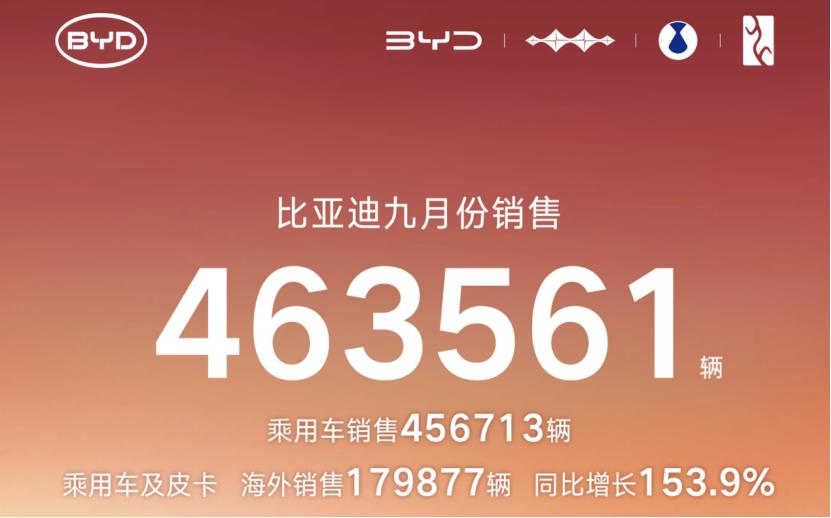
不过拆解销量结构可以看到,比亚迪的增长动力已经发生切换。企业当月海外出口新能源汽车179,877辆,占总销量比重接近四成,海外市场已经接棒成为新增长极。前九个月,比亚迪累计销量3,131,576辆,同比小幅下降3.94%,仍处于微跌状态。分析称,比亚迪已进入“守国内存量、找海外增量”的阶段,海外业务后续的拓展速度和市场表现,会直接影响2026年全年的业绩。
第二梯队的竞争更激烈,奇瑞、吉利、长城三家走法不同,但整体增长都高度依赖海外市场。
奇瑞集团9月总销量292,308辆,同比增长4.2%,整体保持稳健。其中,企业海外出口207,814辆,刷新了单月出口销量纪录,出口占总销量比重接近七成,海外市场成了奇瑞最大的增长支撑。同月,奇瑞新能源汽车销量133,310辆,转型成效已经显现。
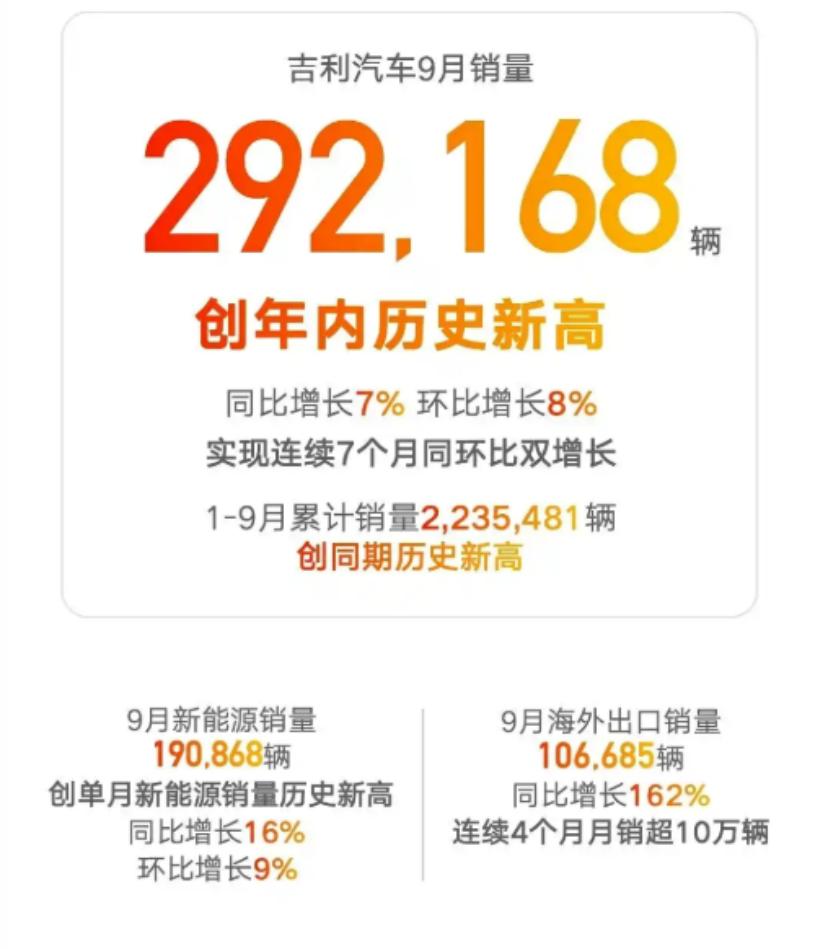
吉利汽车的势头更突出,9月销量292,168辆,同比增长7%、环比增长8%,已经连续七个月实现同比、环比双增长。新能源方面,当月销售190,868辆,同比增长15.54%,新能源车型渗透率升至65%。海外市场则是爆发式增长:9月海外销量106,685辆,同比增幅高达162%,并且连续四个月单月海外销量突破10万辆。吉利已经明确提出,要冲刺全年100万辆海外销量的目标。
长城汽车的表现相对低迷,企业9月销售新车114,944辆,同比下滑13.99%;前九个月累计销量920,302辆,同比微降0.33%。当月长城海外销量60,019辆,占总销量的52%,是企业为数不多的增量来源。
新能源新势力阵营的座次也出现明显变动。零跑汽车势头最猛,企业9月交付105,656辆,同比增长59%,连续第三个月单月交付突破10万辆,稳居新势力销量榜首。海外方面,零跑1至9月出口总量超过15万辆,提前完成了全年出口目标。小鹏汽车和小米汽车同步升温,两家企业9月交付都站上4万辆台阶。小米汽车更是今年首次突破4万辆的月交付门槛,旗下全新车型澎程上市首月交付就突破1万辆,给企业增长提供了有力支撑。
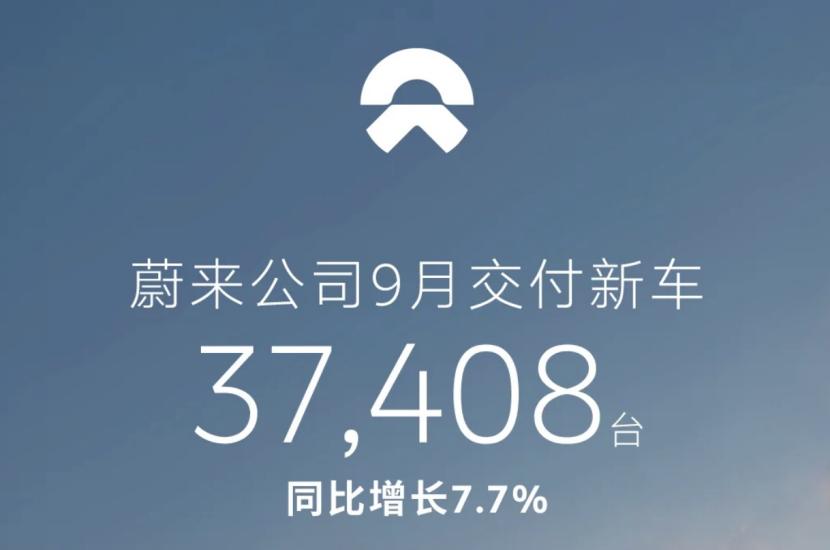
蔚来、极氪保持稳步增长。蔚来9月交付37,408辆,同比增长7.7%,表现稳定;极氪当月交付37,216辆,同比增幅高达103.85%,是当月增速最快的新能源品牌之一。理想汽车和鸿蒙智行则在下滑,理想9月交付31,817辆,同比下滑6.29%;鸿蒙智行当月交付37,490辆,同比下滑约29%,环比下滑约11%。
10月1日,华为与赛力斯官宣签署新的五年合作协议,双方将组建问界业务专属运营团队,进一步整合各方资源。新势力的竞争逻辑已经改变,后续车型迭代速度和产品布局周期,会直接决定各家品牌的市场排位。
9月销量同比回落,根源在于2025年同期超高基数,并非消费需求衰退,旺季环比回暖的基本面并未改变。存量博弈环境下,市场增量集中于新能源赛道,燃油车市场空间持续被挤压。国内存量市场竞争日趋白热化,海外市场已经从可选项转为必争之地,成为车企重要的新增量来源。而新势力行业格局尚未定型,产品更新节奏、新车投放周期,以及存量产品的口碑表现,依旧是改写行业排名的核心变量。
来到年末最后三个月,各大车企开启年度销量与业绩的最终冲刺,地方购车补贴政策仍在延续。各家车企最终交出怎样的销量成绩单、具备怎样的盈利水平,将在年底尘埃落定。
本文来自微信公众号“车市睿见”,作者:杨朔,36氪经授权发布。
















