从冲规模到保利润,美妆双11要打四场硬仗
“直播排期是否敲定?达人资源是否确认?营销预算是否获批?主推品类与价格方案是否落地?”2026年双11大促已进入倒计时,美妆品牌该如何排兵布阵,高效配置自播+达播资源?如何做好拉新、拉动复购增长?如何借助各类AI工具提效,把握大促窗口,实现销量增长同时守住利润?
天猫总裁家洛曾将2025年双11定义为“AI全面落地的第一个双11”,那么今年的双11大促相较往年,又有哪些不同?AI又会给美妆大促带来哪些新变量?当流量爆发逻辑转向全周期精细化经营逻辑,品牌又该如何重构自身营销体系?
作战周期长,从“冲规模”到“精细化运营”
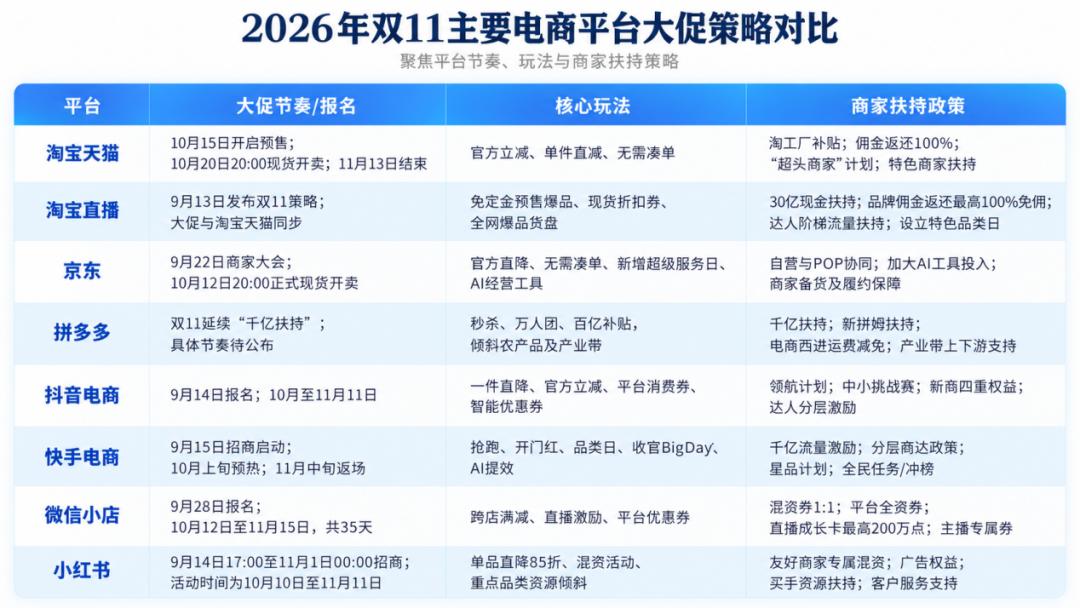
对比2025年双11,2026年大促依旧延续长周期的特点。综合国内8家电商平台大促时间节点来看,今年双11从10月中旬启动,持续至11月中旬,整体周期30—40天。
(图源:基于公开信息整理)
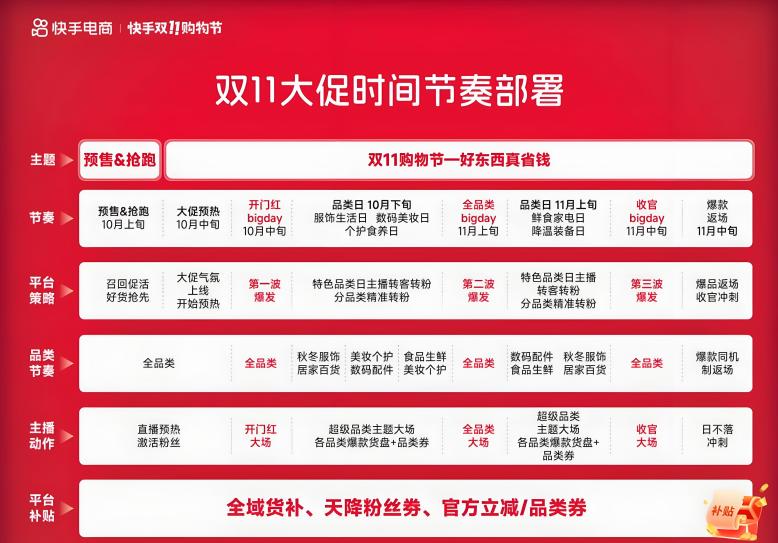
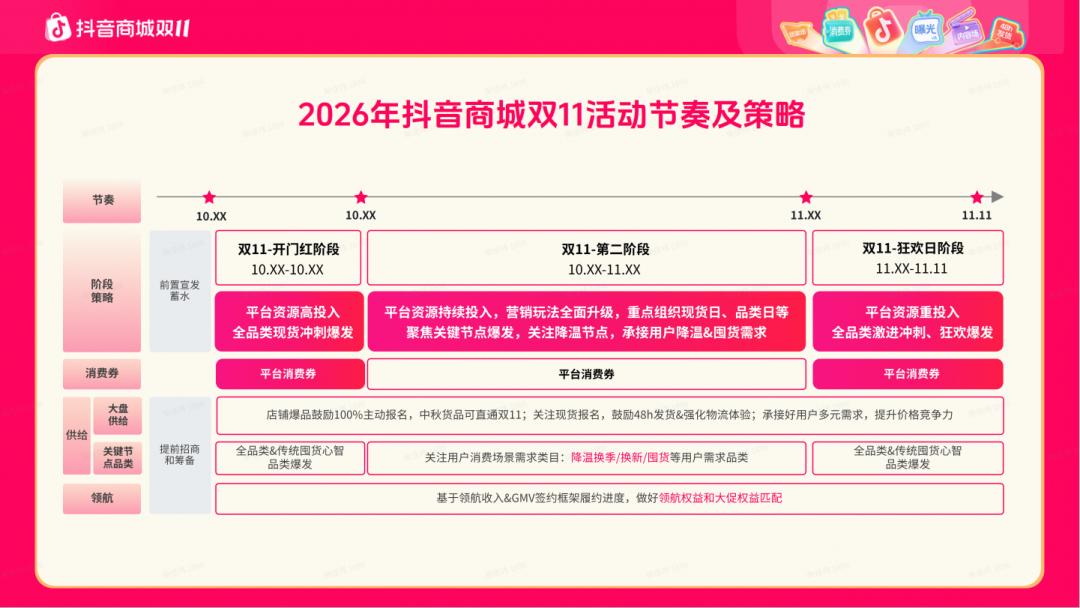
虽说各大电商平台营销节奏规划各有差异:淘宝直播形成“9月验证—10月优化—双11放量”的运营路径,快手电商将大促拆解为开门红BigDay、全品类BigDay、收官BigDay三大阶段,抖音电商则将大促规划为10月开门红阶段、10月和11月的正式阶段、11月的狂欢日阶段。
(图源:快手电商)
(图源:抖音电商)
但大促周期拉长,让今年双11或将呈现“资源前置”的特征——库存筹备、达人合作、投放节奏、货品排产等关键动作集中落在预售阶段。不少从业者表示,双11核心布局集中在10月,11月以收尾维稳为主;预售阶段的布局质量很大程度上决定大促整体结果,双11当天不再是核心流量高点。
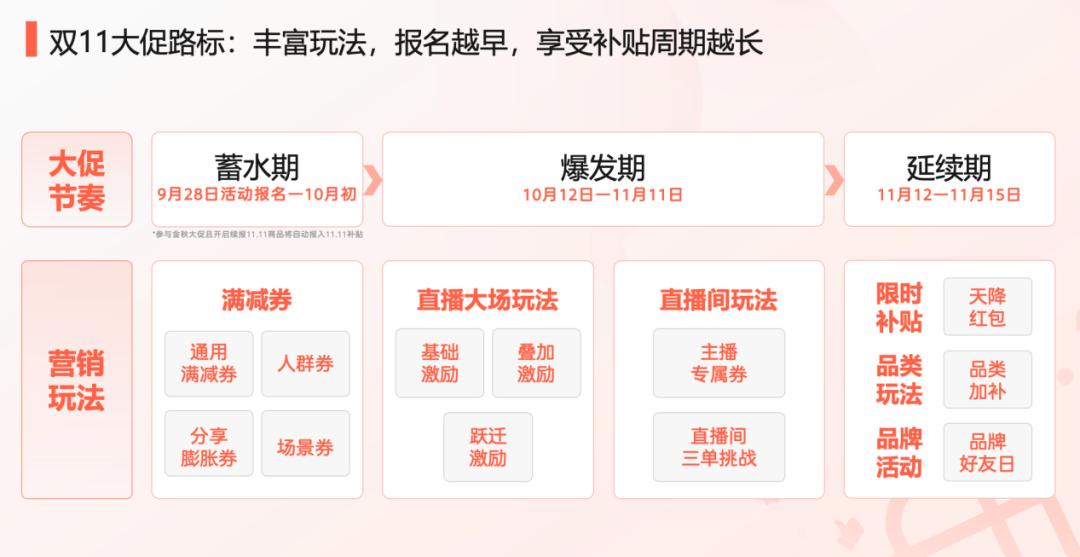
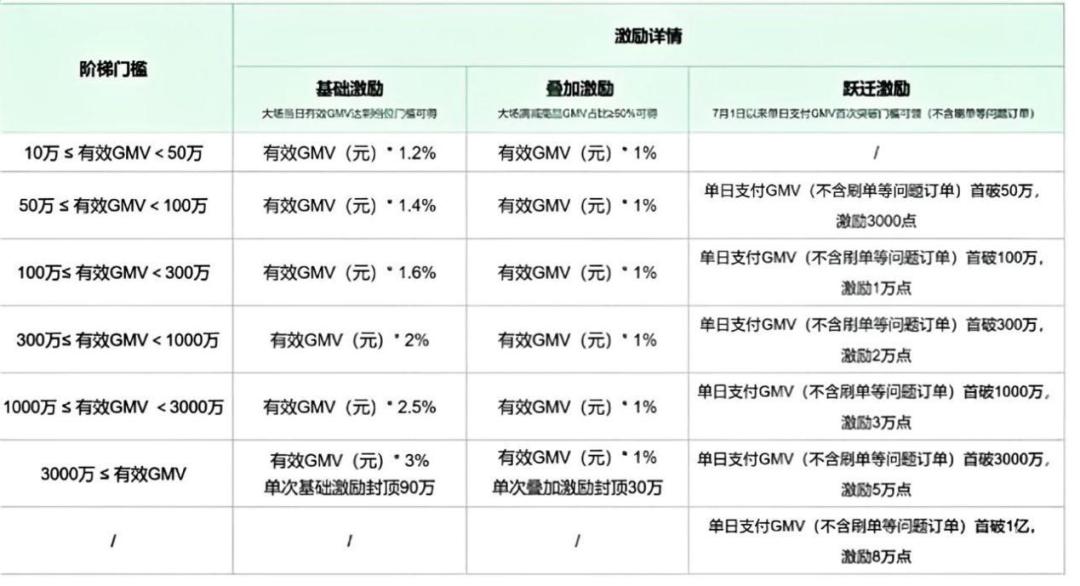
发生变化的是,一是微信小店首次参加双11,底气来自已经跑通的全域经营能力:直播、短视频、货架、搜索场景全面打通,叠加林清轩、全棉时代、斯凯奇等大批品牌沉淀下来的信任经营实践,再配套平台全新大促补贴工具,让微信小店不再只是直播的补充渠道,而是完整的品牌用户资产经营阵地。
(图源:微信小店)
二是平台扶持逻辑从“大水漫灌”转向“精准滴灌”:抖音实行大小商家分层激励、快手推出分层商达政策、微信小店优先补贴优质好店、小红书推行“精准扶好货”策略,以此缓解中小商家在大促期间投放成本高、转化效率偏低、参与意愿不足的困境。
(图源:微信小店)
进口日化品运营商和麦贺达副总裁田黎明曾在采访中表示,公司开双11动员会,内部一致认同不搞大的,陪跑就好。“双11这种超大型促销节,是属于头部大牌的,小商家就是陪跑,而且搞不好还要摔跤。”
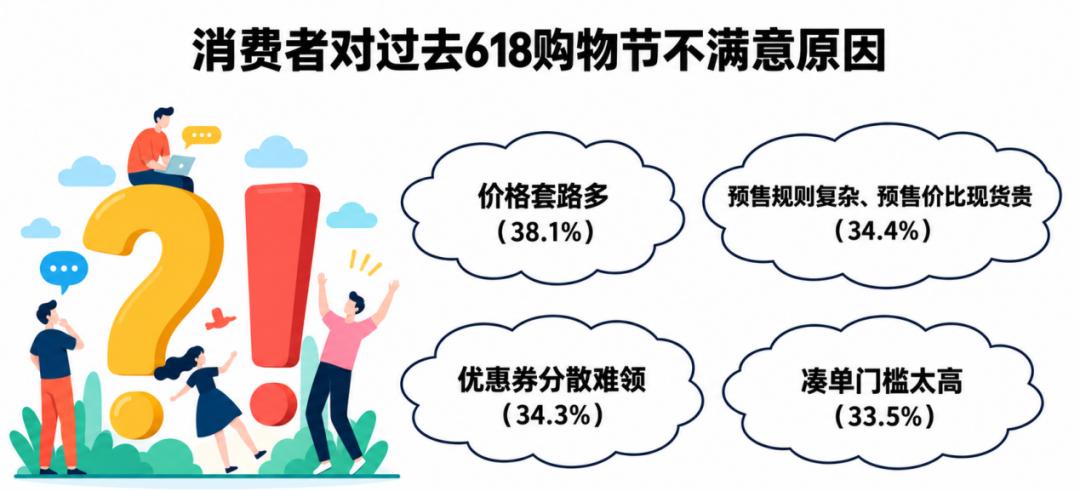
三是消费者参与门槛降低,平台持续简化促销玩法:抖音电商沿用“一件直降”“官方立减15%”,淘宝天猫上线官方立减,小红书改为直降15%及以上(85折起),京东将比价基准从历史周期低价改为用户历史实付价,先涨后降的玩法不再奏效。
平台简化促销规则,背后是消费者对复杂大促套路的抵触。尤其是随着
(图源:艾瑞咨询)
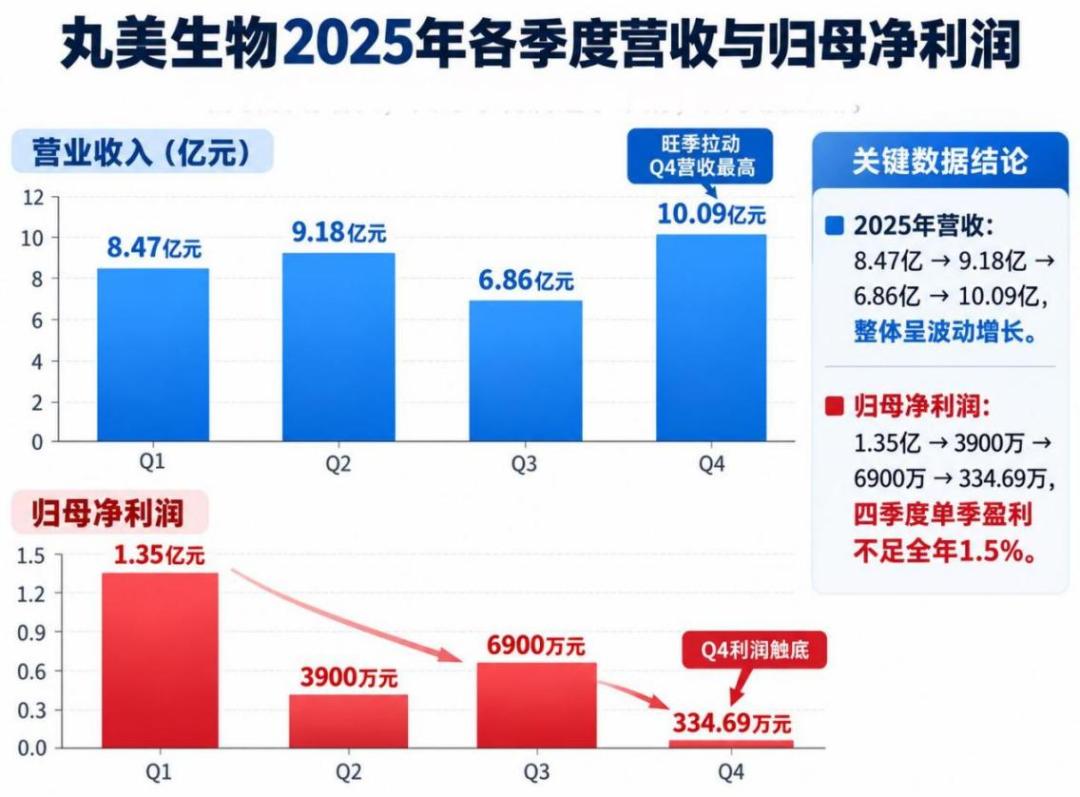
不止消费端,商家参战双11仍要面对投流成本高、头部主播压价、退货率波动、履约压力大等多重考验。参考2025年双11的情况——2025年Q4,丸美生物营收为四个季度中最高,但利润跌至全年谷底,陷入“增收不增利”的困境。
(图源:丸美生物财报)
同期,上海家化录得1.38亿元亏损,为当年唯一亏损季度,该季度销售费用率达52.3%,高于全年48.0%均值。公司财务负责人罗永涛提到,业绩存在明显季节性,双11期间大单品追加营销投入未能转化为收入,造成单季利润承压。
既然压力重重,商家还有必要参与双11吗?
雅诗兰黛集团总裁兼CEO司泰峰在2026财年(2025年7月1日—2026年6月30日)电话会上透露:“中国内地市场实现9%有机增长,护肤品高个位数增长,彩妆中个位数增长,香水两位数增长。”财报将内地市场增长归功于创新及成熟产品在关键节点的亮眼表现,核心关键词是大促节点与线上渠道,而618、双11正是国内最重要的两大购物节点。
这种分化背后,意味着大促正从过去流量驱动、品牌冲规模,转向精细化运营、追求利润效益。丸美生物董事长孙怀庆表示,品牌已从规模扩张全面转向效益导向,利润成为核心考核指标;团队不再只看营收,费用效率、盈利质量同等重要,即便能够做大规模,不盈利的业务渠道也会主动收缩。
那么对于品牌来说,大促期间又要如何做好精细化运营?
价盘、渠道与品牌壁垒并重
冰泉口香牙膏创始人程英奇提出“333商品结构”:以3款重点爆品稳住销售基本盘,3款趋势产品拉动增量,3款培育产品储备长期潜力。双11大促中,品牌可将直播间验证过的潜力新品、核心爆品、囤货刚需品组合搭配,分层承接不同人群的消费诉求。
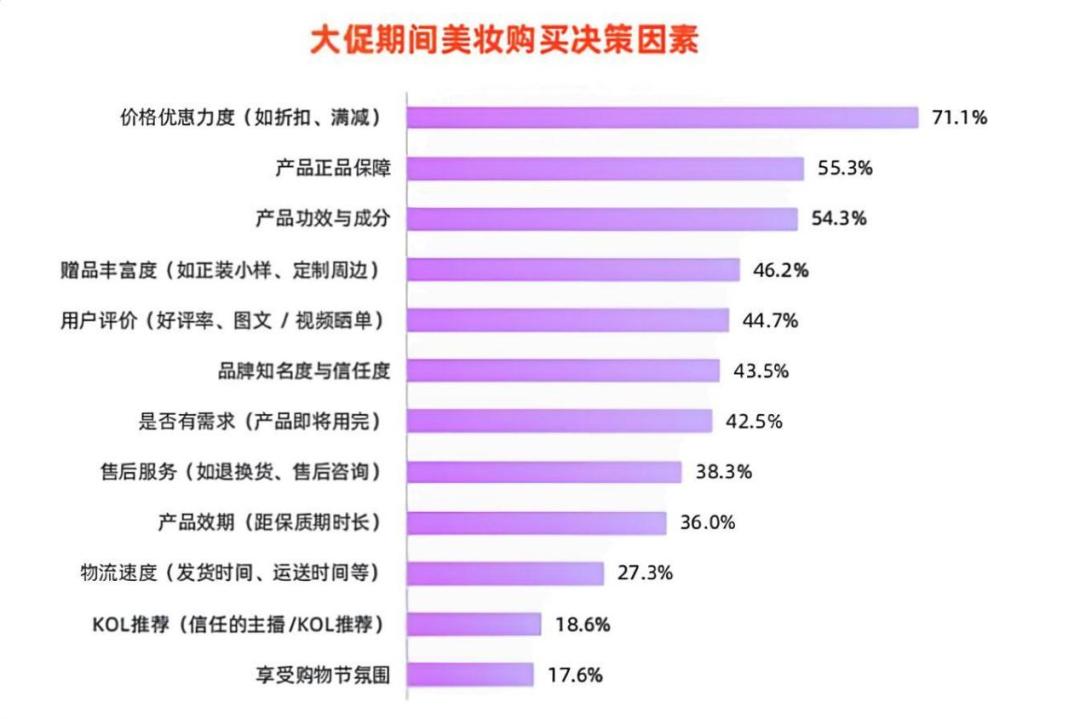
规划好货盘之后,核心是要守住价盘。《大促美妆消费趋势洞察报告》数据显示,价格优惠力度(71.1%)是大促期间消费者最关注的因素。
(图源:《大促美妆消费趋势洞察报告》)
但对品牌而言,多渠道、多达人直播间同时布局,价盘管控成为一大核心考验。一旦价盘混乱,不仅会冲击品牌既有渠道体系,还会动摇消费者对品牌价值的预期。尤其国货品牌相比成熟国际品牌,更要将不同渠道的售价、赠品、会员权益纳入统一管理框架,落实全渠道价格管控。
价盘是经营底线,叠加大促营销预算有限的现实,多渠道均衡经营的价值进一步凸显。蒂洛薇创始人张月表示:“抖音是爆发场,天猫是沉淀场,线下是信任场。单一渠道的爆发再强,也比不上多渠道的均衡积累。抖音让品牌跑得快,线下和天猫让品牌站得稳。”
今年618已显现该趋势,国际大牌在李佳琦直播间、抖音榜单均表现强势。来到2026双11,字节系红果短剧亿级日活带来“识图找同款”一键跳转下单,
淘宝天猫则抓住美妆出海趋势,据淘宝出海业务负责人叶天介绍,今年双11将在全球20个市场同步启动,13个国家和地区提供包邮服务,其中中国香港、中国澳门、新加坡和马来西亚实现“0门槛包邮”。可以预料,双11大促期间两大平台之间的美妆竞争将持续升级。
在双平台之外,品牌还需要挖掘新兴渠道价值。杭州海棉科技总经理何旭曾表示,即时零售核心人群集中在一、二线年轻群体,这类用户看重时效,存在临时补妆、出差护肤等应急需求,以及中小样试用这类轻量化消费需求。兔头妈妈品牌合伙人代羽舟也提到,儿童洗护带有临时、突发的消费特征,小规格应急产品在即时零售渠道转化优于传统电商。
对美妆即时消费诉求的承接,让即时零售正成为重要增量渠道。今年618大促期间,自然堂在美团闪购销售额同比增长88%。可以预料,2026双11会有更多美妆品牌布局即时零售赛道。
跳出渠道维度,不同品类也呈现出差异化竞争格局。以彩妆为例,今年抖音618彩妆TOP5榜单中仅YSL一个国际品牌。原因在于,彩妆迭代快、流行变化多,消费者乐于尝试新品,对单一品牌忠诚度偏弱,这为国货拿到首轮竞争优势。
从小红书种草学的观察来看,2026年双11彩妆消费者正在发生三大变化:需求更适我,用户从迎合大众审美转向自我表达,追求适配自身、贴合日常真实场景的妆容;审美更多元,不再迷信标准化妆容,接纳雀斑妆等多元风格,色彩选择更加丰富;玩妆更趣味,彩妆除了实用功能外,IP概念、特色质地、创意包装也成为吸引用户的亮点。
受消费心态转变驱动,国货彩妆的竞争,从平台流量运营,升级到产品矩阵建设、跨渠道管理、用户复购以及品牌认同感的打造。
落实到品牌营销层面,2026年美妆品牌有两大值得关注的趋势。一方面,明星营销热度持续走高。据《FBeauty未来迹》不完全统计,2026年1—7月,163个美妆品牌累计官宣338项明星合作。今年双11,不少品牌或将借助明星同款、联名限定、话题种草、直播间空降等方式抓取增量注意力。
另一方面,行业“去达人化”趋势显现。上海家化在2026半年报提出,自建抖音内部内容团队,把流量、内容投放能力收回自营;巨子生物也明确要降低达人带货占比,重点做强自营渠道。
但大促冲量阶段,完全脱离达人并不现实,李佳琦等超头部主播依旧具备极强成交爆发力。品牌更需要精细化评估达人价值,筛选高匹配、高性价比的合作对象。“现在靠自播+搜索+复购+达播,品牌增长结构正在从‘外部输血’变成‘内部造血’。”张月表示。
比短期流量更重要的,是跳出成分同质化内卷,依靠品牌叙事构筑差异化壁垒。过往美妆竞争,往往聚焦成分迭代、技术升级这类容易被复制的表层维度,很难搭建长期护城河。
面对成分内卷,谷雨立足东方植物配方、适配中国肌肤,结合现代科研打造独有的品牌调性;自然堂跳出单次公益营销,围绕生物多样性保护,串联高原科考、保护性原料,把原料故事升级成完整的生态价值资产。
尤其在AI大幅降低内容生产门槛的背景下,品牌长期沉淀的价值叙事、内容资产与用户认知,会成为2026双11拉开竞争差距的关键。张月认为,向用户稳定输出品牌差异化价值的能力,将成为未来两三年行业最难复制的竞争力,“用户心智中的位置,才是真正的领先。”
也就是说,大促期间品牌首先要规划好货盘、守住价盘,再通过多渠道均衡布局抓增量、挖掘各品类差异化空间、优化明星与达人的流量策略、靠品牌叙事构建长期壁垒,完成大促时代的精细化竞争。
AI成为今年大促最大变量
与往年双11最大的不同是,今年多个平台在大促开启前,便已全面落地AI能力,从消费者洞察、人群匹配、内容生产、投放优化,再到供应链调度与全域经营,AI正升级为平台重构大促增长链路的核心基础设施,AI也由此成为2026双11最大变量。
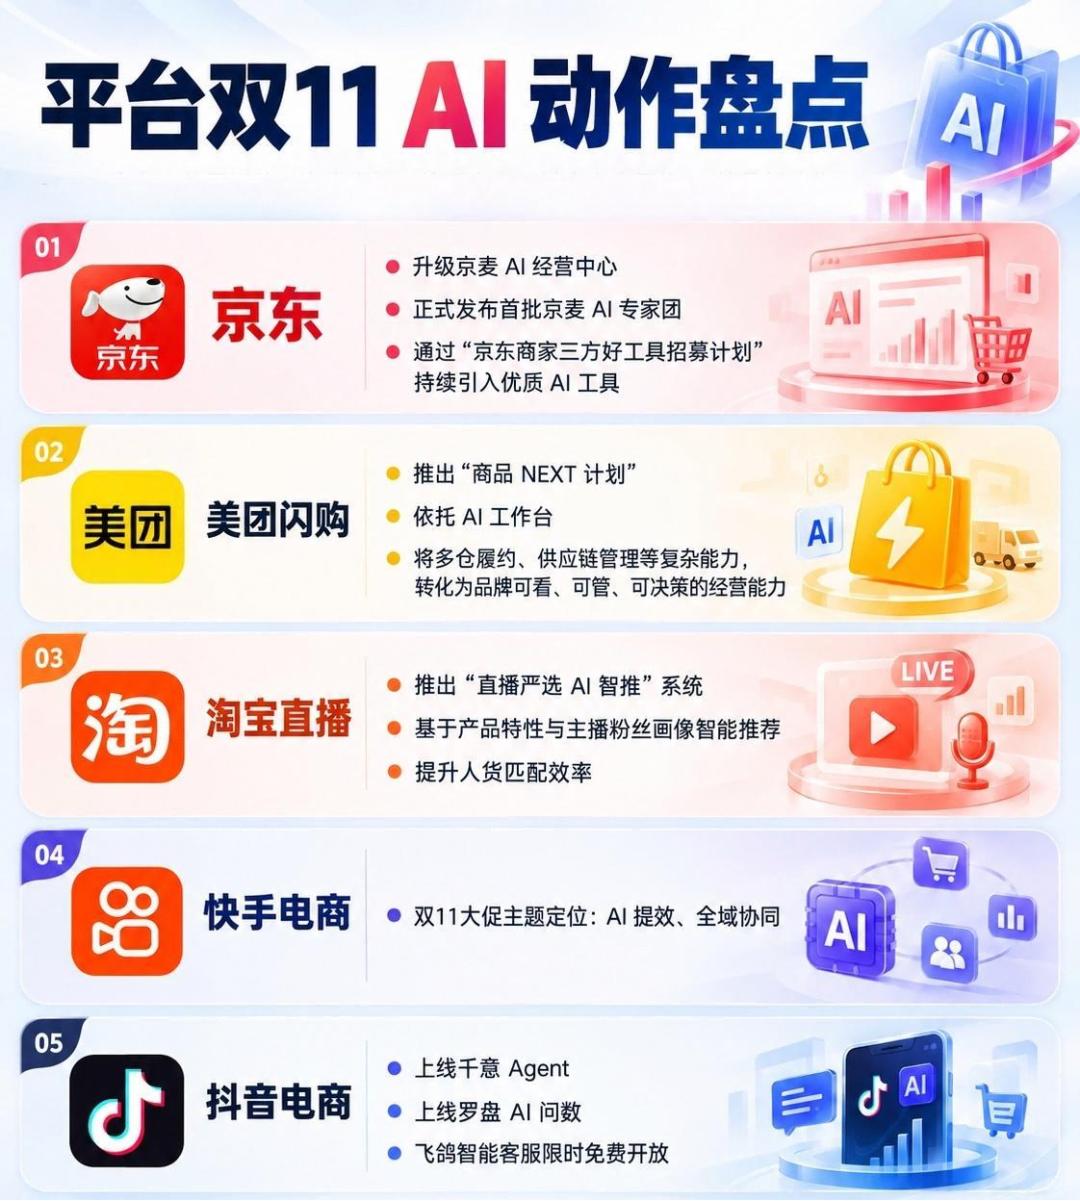
(图源:基于公开信息整理)
其中,阿里妈妈推出AI定向产品万相点睛,依托AI意图推理能力,跳出传统固定人群标签和老旧人群包,从全新消费场景中挖掘增量用户。人体工学椅品牌艺颂就是典型案例:品牌原本只面向办公人群,AI精准识别到彩妆、美甲爱好者同样存在久坐需求,完成跨场景定向,新客点击率相比常规投放计划提升37%。
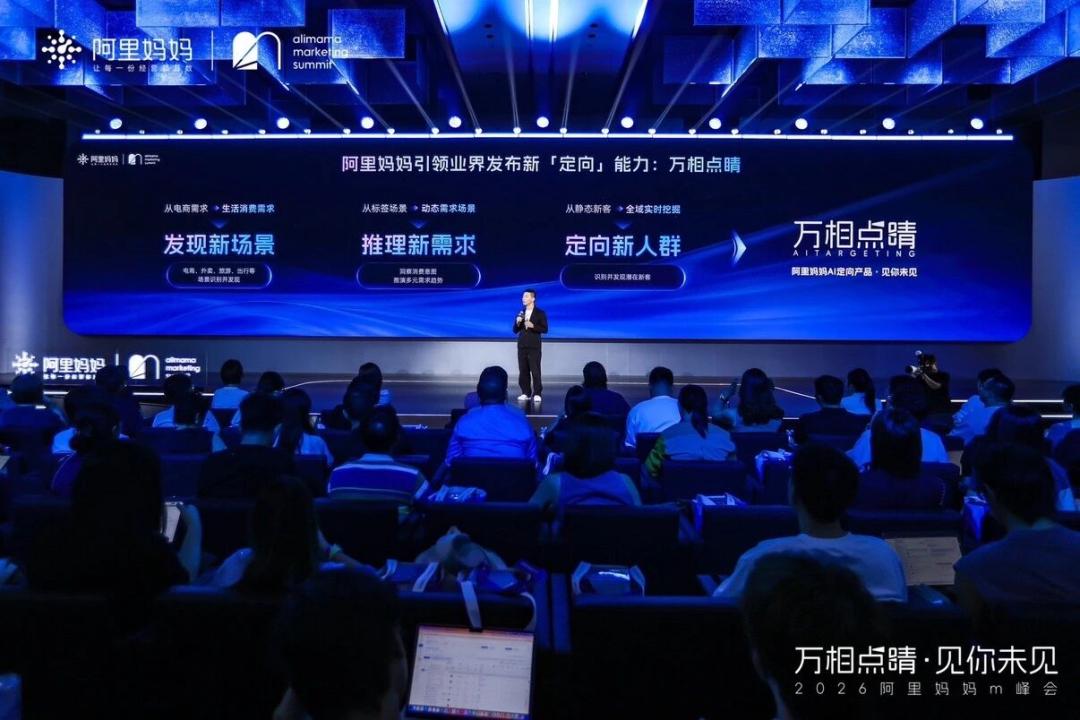
(图源:阿里妈妈)
巨量引擎则提出“AI推动商品快速爆、长期爆、全域爆”的增长逻辑,把AI能力深度嵌入内容生产、搜索分发与全域经营环节。通过捕捉用户实时浏览行为与消费意图,帮助品牌转向可持续的长期用户运营。韩束借助AI完成肤质匹配与精细化用户维护,将单次成交客群沉淀为复购用户;极萌依托AI反复测试产品、人群、场景的适配组合,持续拓展增量空间。
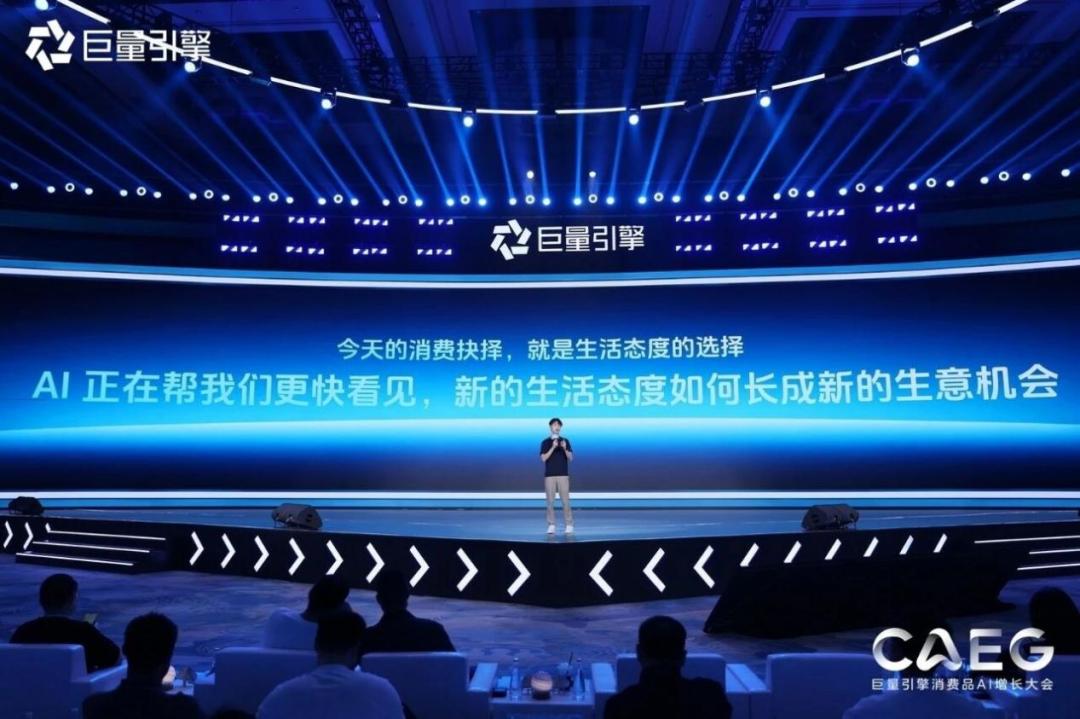
(图源:巨量引擎)
两大平台的AI路径虽有差异,但底层逻辑高度统一:平台判断用户的逻辑,正在从“判断消费者是谁”,转向“判断消费者此刻需要什么”。这或将让美妆投放链路从“产品→垂类→达人”,迭代为“产品→场景→内容→找到适合这个场景的人”。
过往美妆投放,第一步往往是依据产品定位锁定垂类人群;筛选达人亦是同理,先划定美妆测评、母婴、穿搭等垂类博主,再参考粉丝画像、带货数据挑选合作对象。这套打法沿用多年,依然具备参考价值。但人群标签只能告诉品牌“用户是谁”,却无法解释用户为何会在大促下单,以及能否实现长期复购。
新打法的核心,是品牌先理清货品、人群、场景的对应关系,明确产品适配的使用场景与目标人群,再反向筛选达人。达人所属垂类、粉丝画像、历史数据仅作为基础参考,更重要的是判断达人的内容场景、表达风格,是否契合产品核心诉求。而AI的核心价值,就是拆解粗放的传统人群标签,实现场景化、精细化的用户匹配。
不止投放环节,AI持续打通搜索、内容、地理位置、消费行为等多维度需求信号,推动品牌经营逻辑,从被动等待消费者下单,转向主动识别、前置满足用户需求。今年双11的竞争焦点,就在于抢占消费者萌生“变美需求”的第一时间。
在2026年AI深度渗透电商、重构消费者决策链路的大背景下,双11的价值已经不再局限于短期成交峰值。品牌的核心命题,是善用AI提升需求洞察、内容生产、投放优化的全链路效率,把大促沉淀的消费数据转化为长期用户资产,持续捕捉消费者动态需求,撬动复购与长效增长,在不确定性较强的美妆行业环境中,寻找属于自己的增长确定性。
本文来自微信公众号“看见美业”,作者:此间少年,36氪经授权发布。
















