国庆档一口气上新40+款,霸王茶姬为什么死磕小众茶?
这个10月,霸王茶姬做了一件行业里少有人做的事。
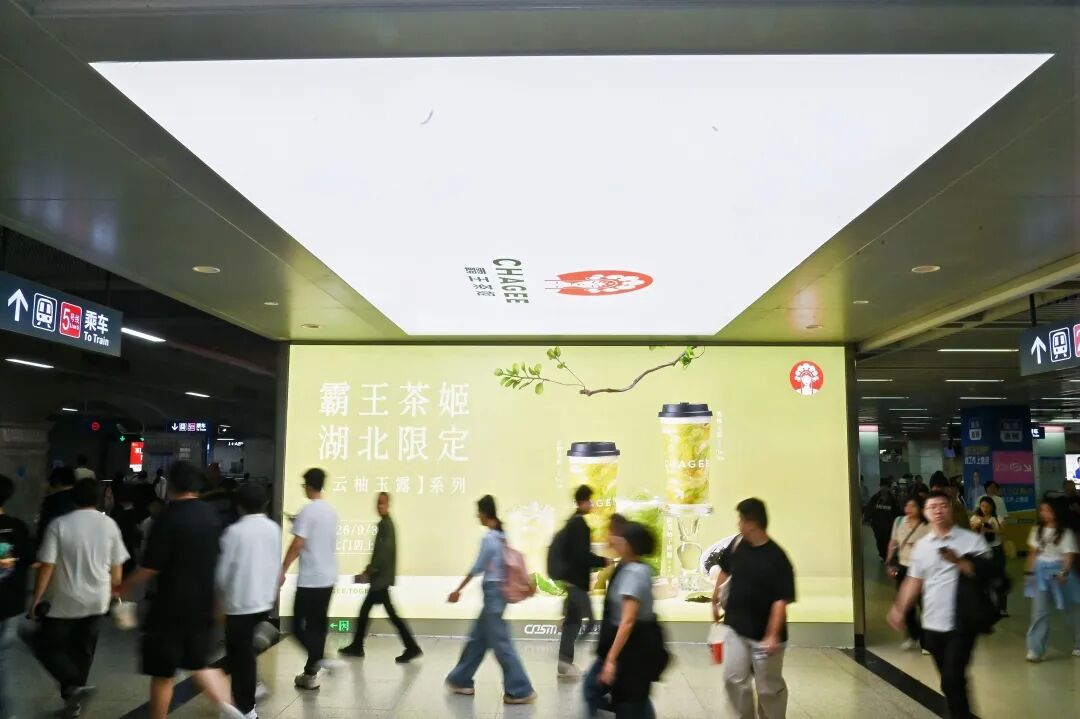
一次性在近20个区域市场推出40+款区域限定产品,从浙江龙井到江苏碧螺春,从山东崂山绿茶到陕西茯茶,从安徽六安瓜片到湖北恩施玉露……
表面看是一场力度罕见的上新,但细想,它释放一个信号:当产品创新的门槛越来越低,品牌之间的差异化竞争,正在转向谁更懂“茶”本身。
一场“反常识”的上新
区域限定站上国庆档C位
9月30日,霸王茶姬在全国(大陆含港澳)一次性推出19个系列的区域限定产品,算上此前区域限定产品的回归,累计上新超过40款。
从浙江龙井到江苏碧螺春,从山东崂山绿茶到陕西茯茶,从安徽六安瓜片到湖北恩施玉露,每一款都深度绑定当地特色茶种。
当天上午,这场“反常”的上新冲上微博热搜,有游客计划着“假期落地签要有新的打卡样式”,也有人感叹家乡好茶被更多人看见“欢迎大家来西北喝茯茶,吃羊肉。”小红书上,收藏爱好者发起#霸王茶姬互换#话题,讨论着城市限定周边和包装的互换。
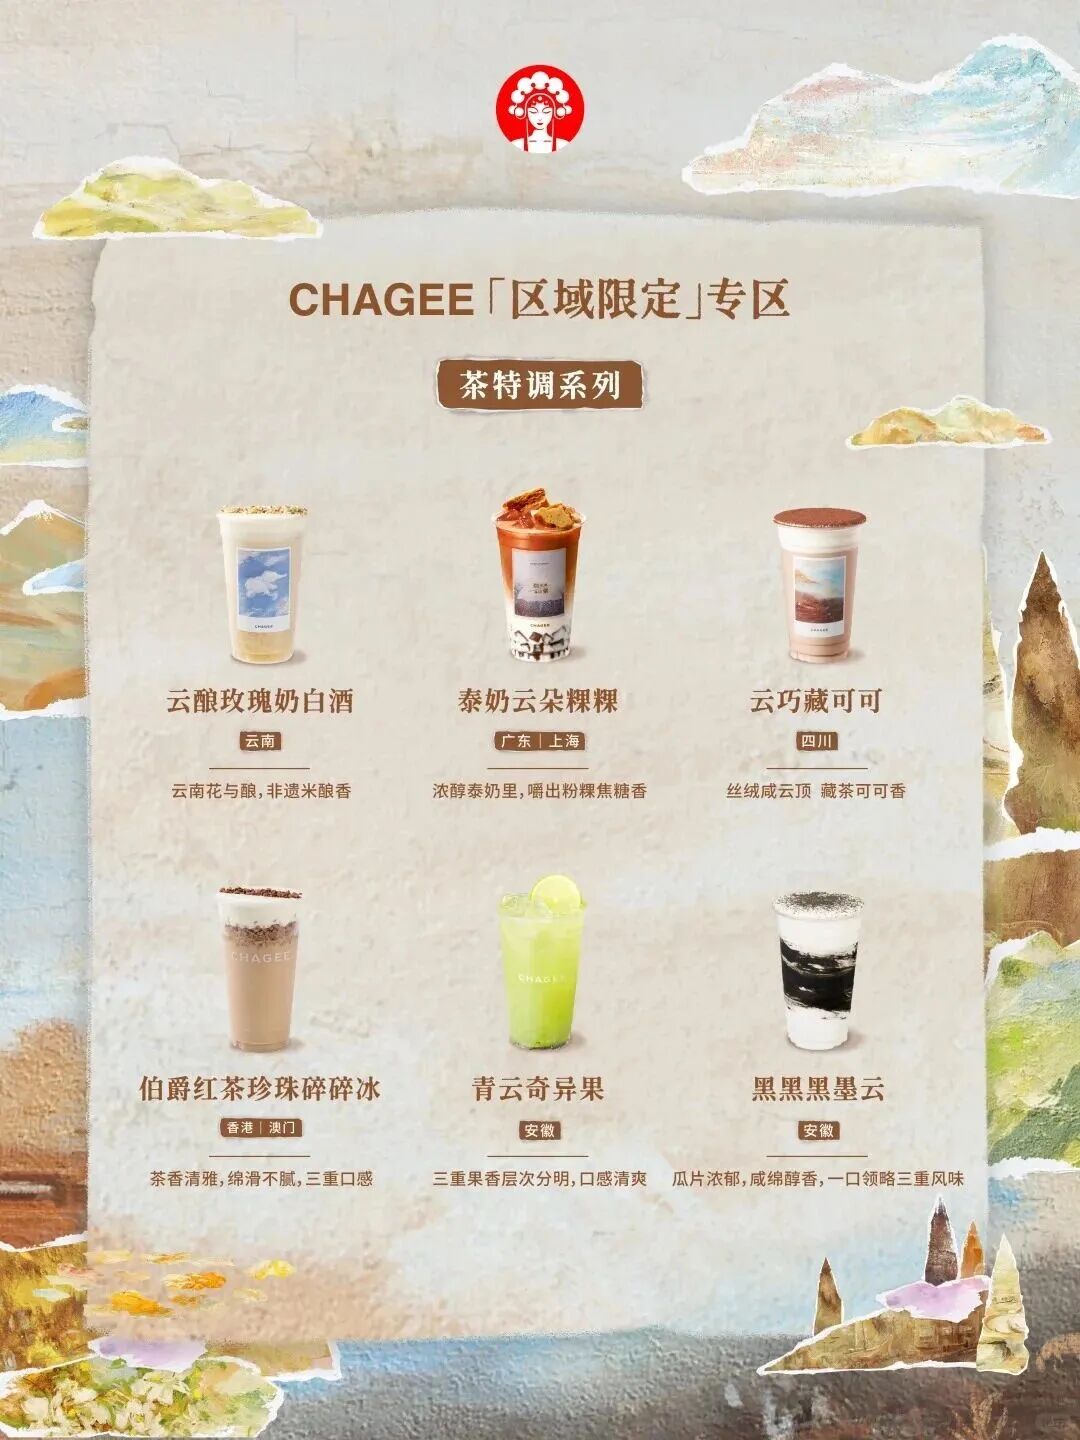
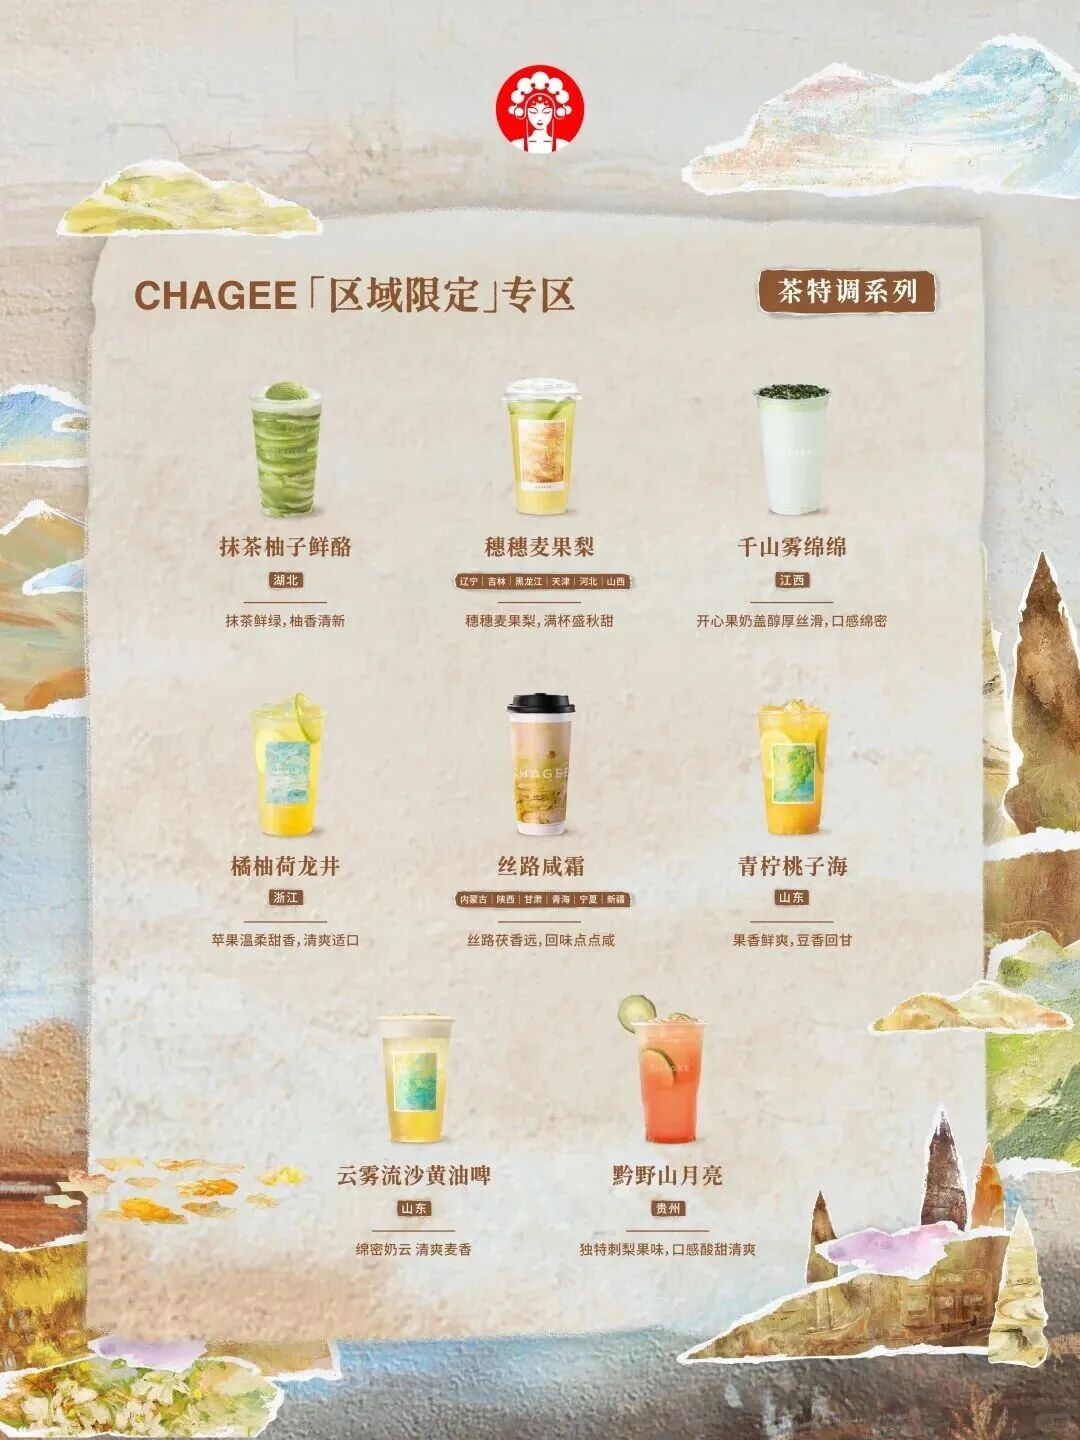
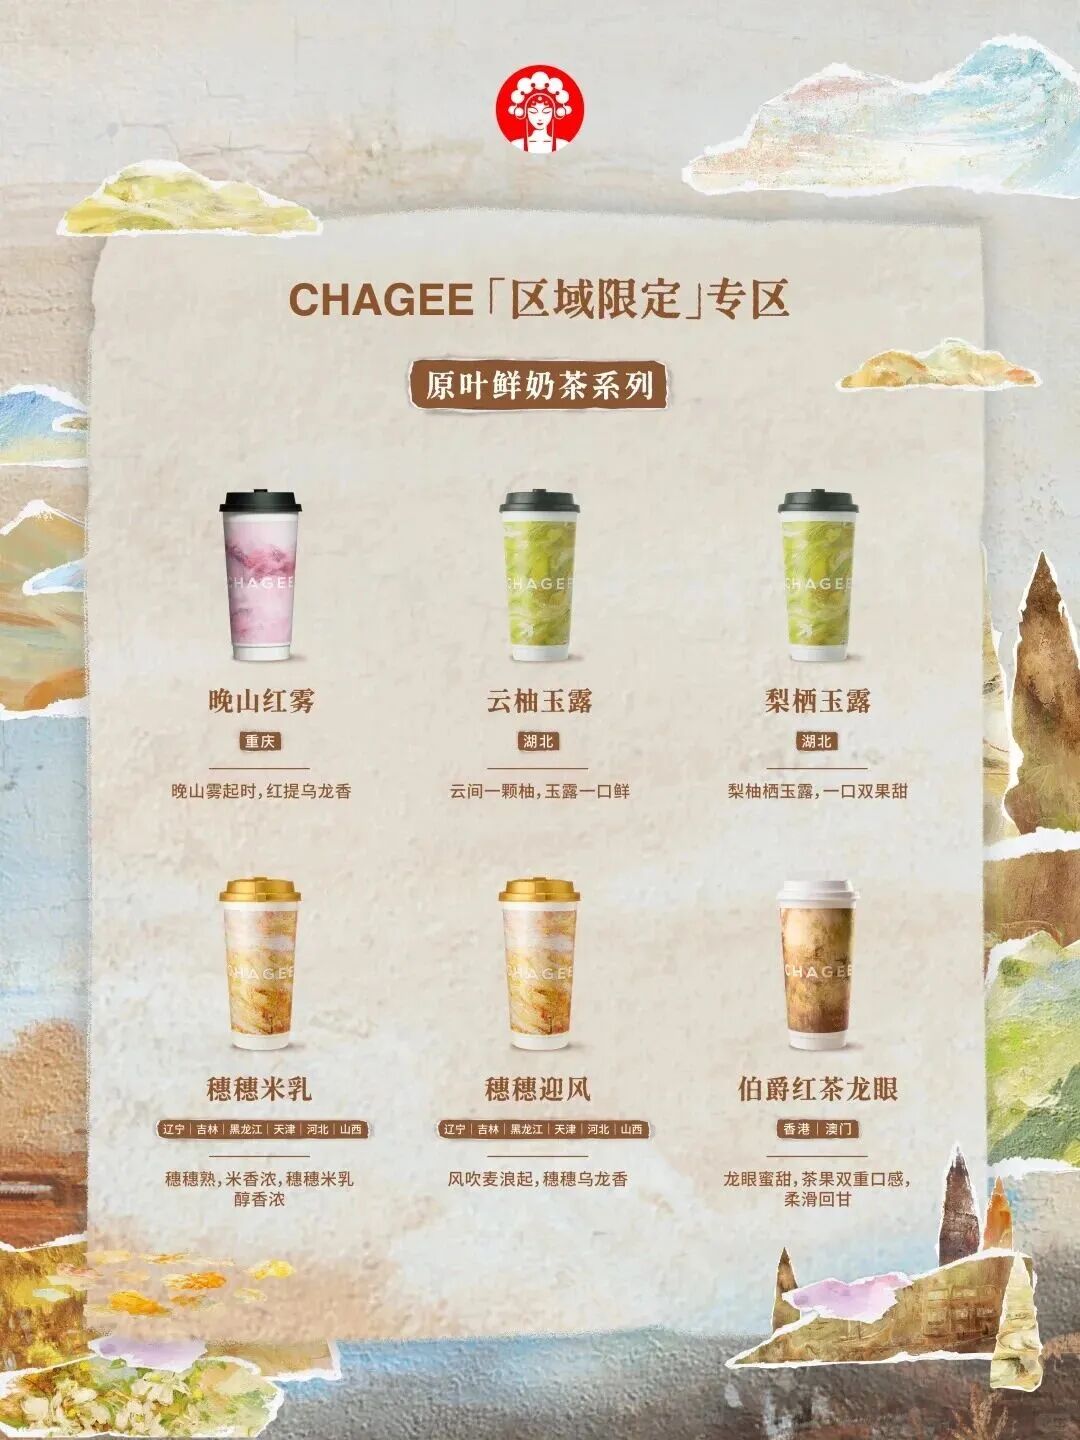
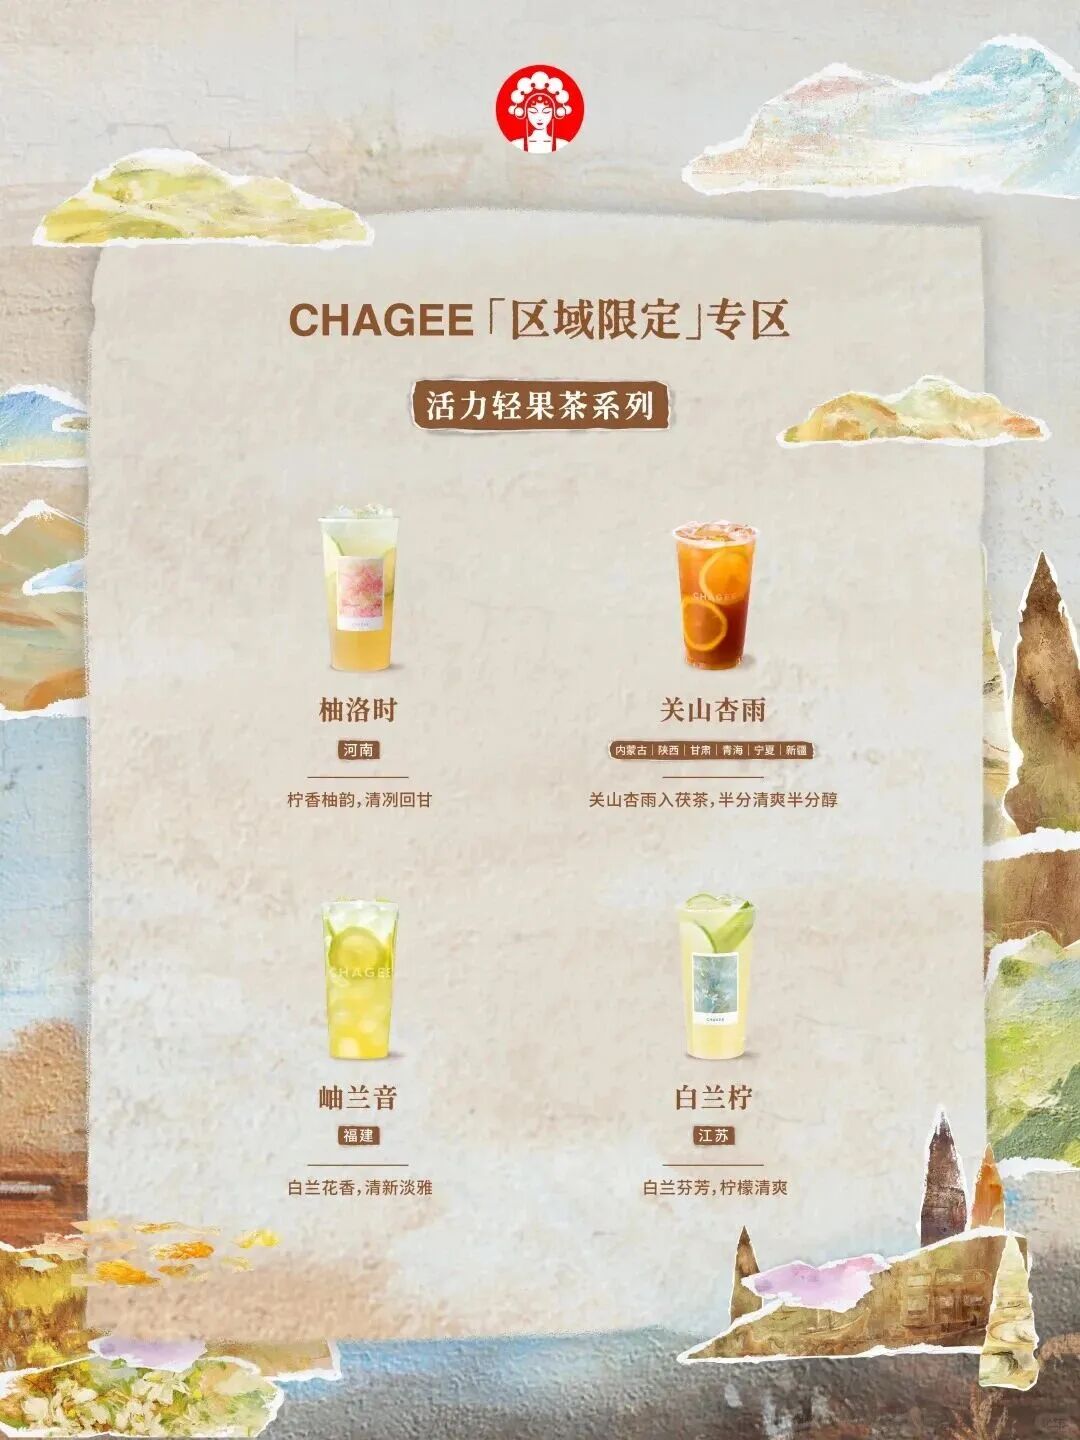
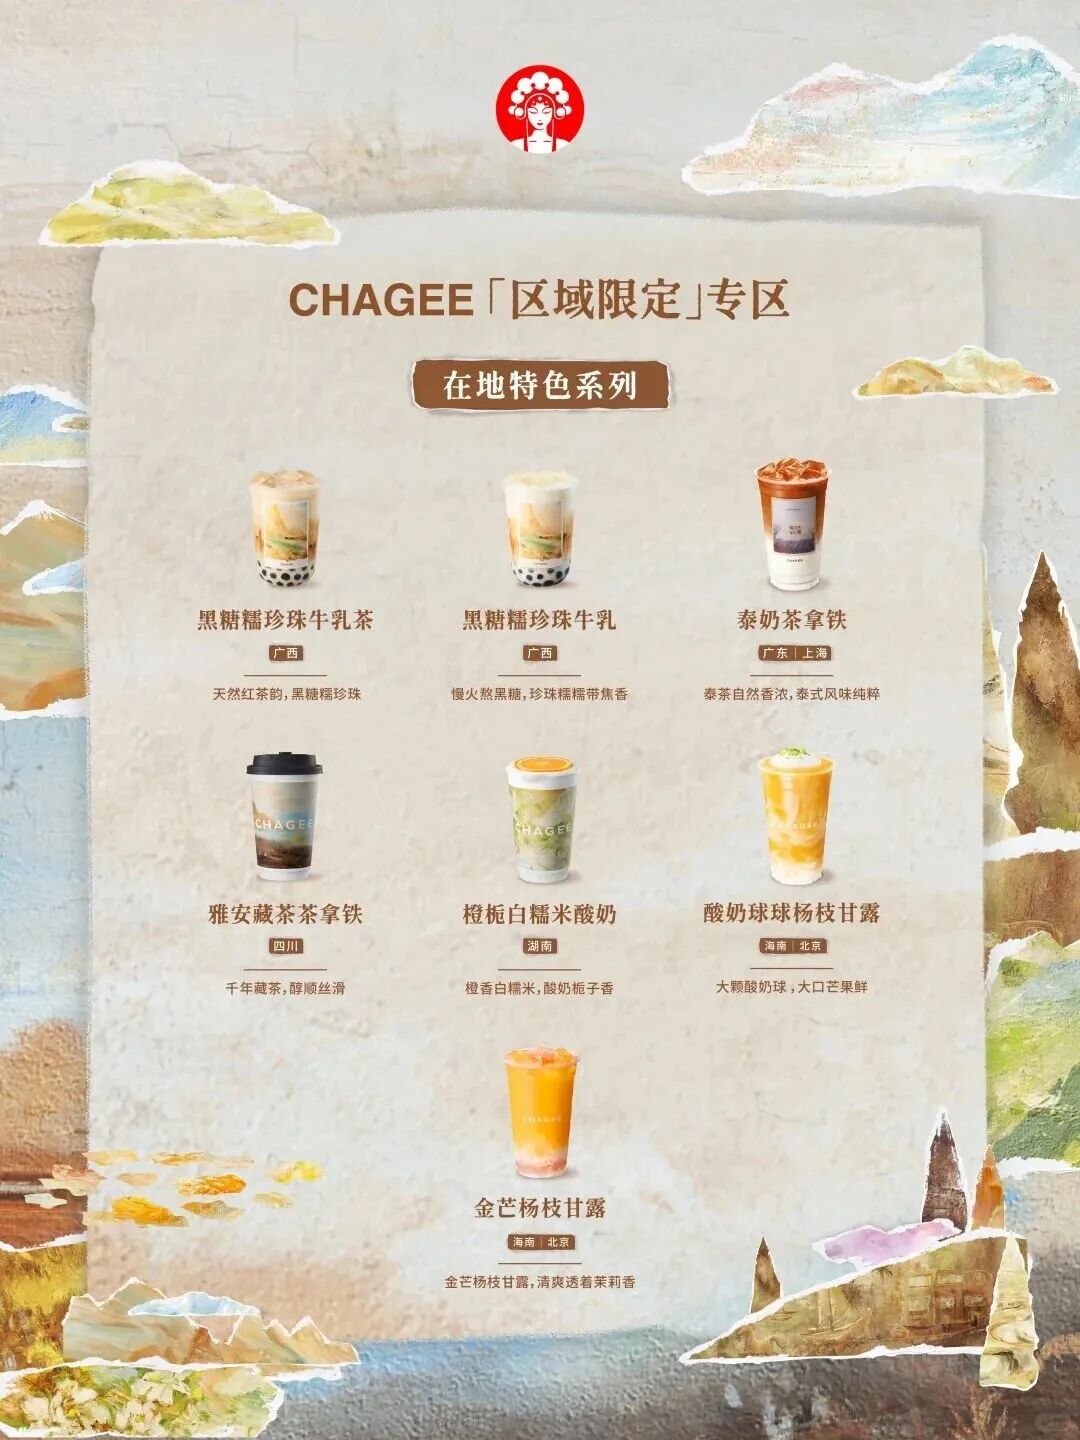
击中这群挑剔年轻人的,不是“上新了多少款”,而是它踩中了一个真实存在的消费场景:
出游带来的人口大流动,让“本地限定”天然成为地域身份的表达载体。
一个人到一座城、点一杯只有这座城才有的茶,这个动作同时完成了消费、打卡和身份表达三件事。
从这个角度看,霸王茶姬卖的不是一杯新品,而是让消费者和一座城市发生链接的体验。而对情绪和体验的售卖,在如今的整个消费品行业,都已经是一种奢侈的存在。
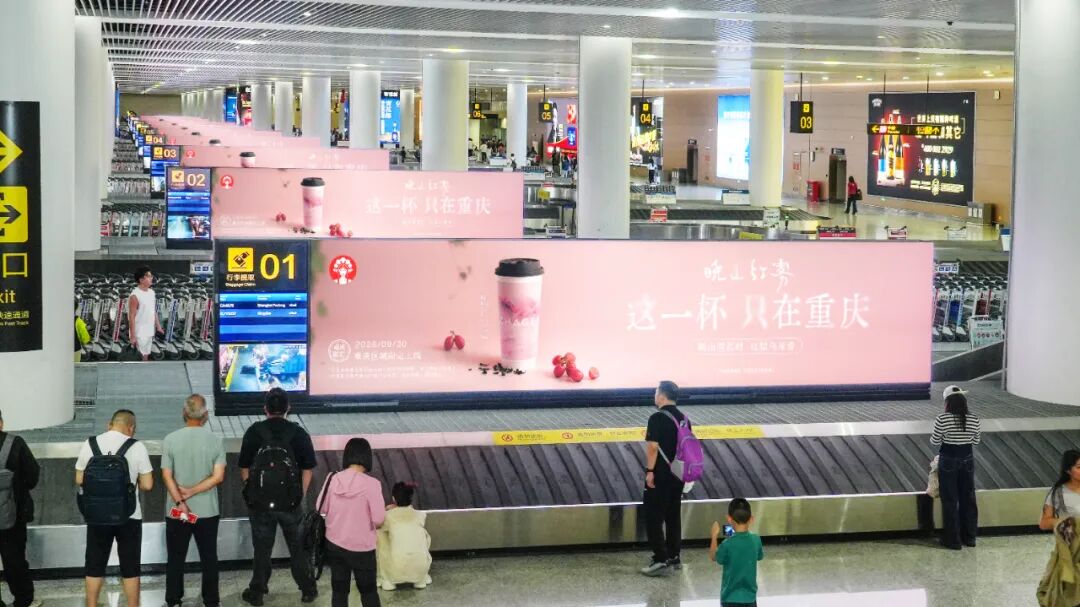
更值得追问的是:国庆档历来是品牌联名的兵家必争之地,霸王茶姬没有沿用这个惯例,而是把筹码押在了“小众茶种”上。
这本身就是一次战略选择——当产品创新越来越容易被复制,品牌之间的差距,正在从前端的营销创意,转向后端对原料、工艺和产地的定义能力。
一份小众茶“点名册”
四道看不见的门槛
这份名单,几乎可以看作是一张中国小众茶的“点名册”。
湖北的“云柚玉露”以恩施玉露为茶底;川藏区域推出雅安藏茶系列;陕西以泾阳茯茶与湖南安化茯茶为底,做出金茯揽月、丝路咸霜、茯间月等产品;安徽的栖云听雨、浙江的风荷系列、江苏的万象清和、山东的海屿青雾、重庆的晚山红雾……
真正让这批新品区别于普通节日上新的,是茶底。
恩施玉露是蒸青绿茶的活化石,雅安藏茶连着千年茶马古道,泾阳茯茶被称为“丝路上的黑黄金”,崂山绿茶是“南茶北引”的标志性成果、国家地理标志保护产品。
这些茶种过去长期停留在茶叶店、茶馆和产区内,年轻人既喝不到,也叫不出名字。它们为什么过去没能被大规模推向大众市场?
第一是产能门槛。产量小、季节性强、标准化程度低,天然被排除在追求稳定供给的连锁体系外。
第二是“有品类、无品牌”。恩施玉露、泾阳茯茶、雅安藏茶,更多时候是以品类或地理标志的形式存在,出了产区就失语。
第三是技术门槛。茯茶的“金花菌”发酵、藏茶的深度发酵,在传统冲泡语境里是风味来源,但放到现制茶饮的标准化体系中就成了难题。
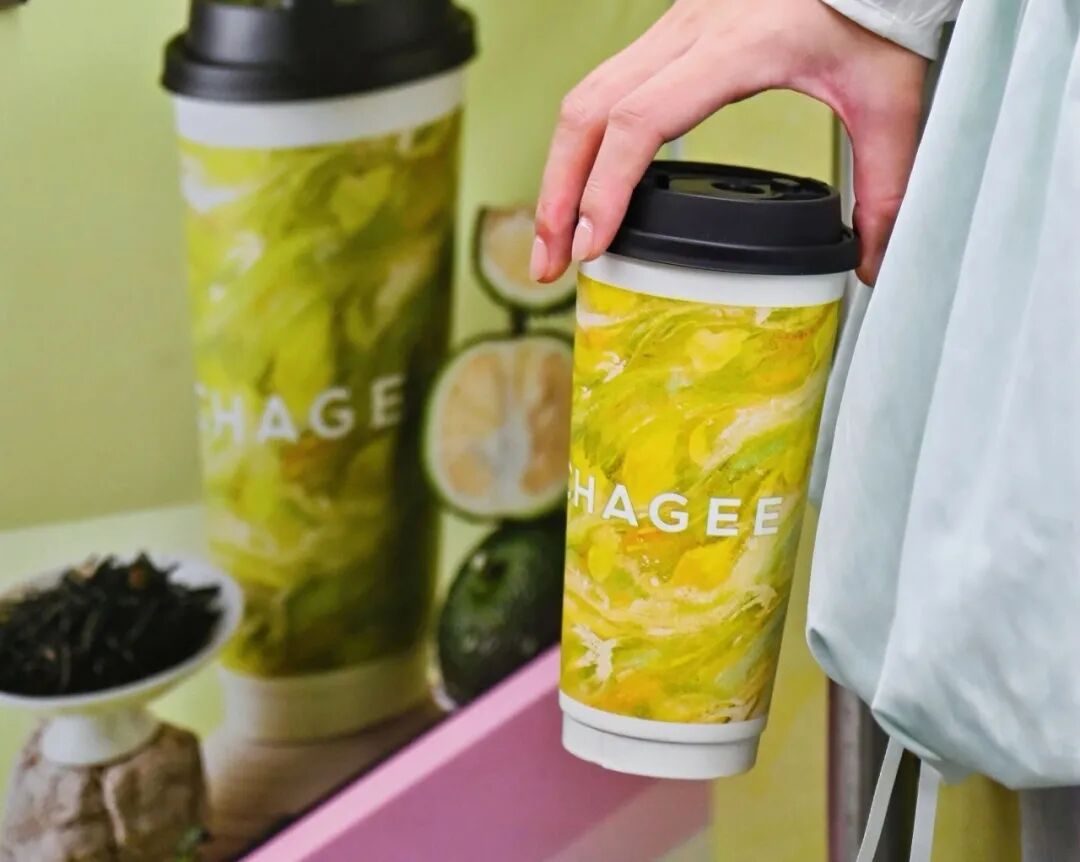
湖北限定——“云柚玉露”
第四是口味的大众接受度。这些茶的风味往往偏“重”:陈香、糯香、烘焙香、老火香,与年轻消费者熟悉的清爽口感存在距离。它需要的不是原样搬运,而是一次现代调饮的“转译”。
霸王茶姬正在尝试成为这个“转译者”。
从皖西黄大茶到泾阳茯茶
认真做茶的三个样本
在茶饮行业,最不缺的就是限定产品。但多数时候,限定的生命周期只有一季。
真正的难题是,怎么让限定从一次性的营销概念,变成小众茶长期认知度的“建设过程”,并沉淀出长期留在菜单上的产品?
先看皖西黄大茶。
2024年11月,霸王茶姬在全国门店上线黄茶新品“晴山栖谷”,选用皖西黄大茶作为原料。2023年黄茶产量仅占全国茶叶总产量的0.7%。新品上线后两天,销售杯量接近300万杯。
这展示了一种可能:小众茶类,也可以通过新形式获得大规模出品机会。
再看六安瓜片。
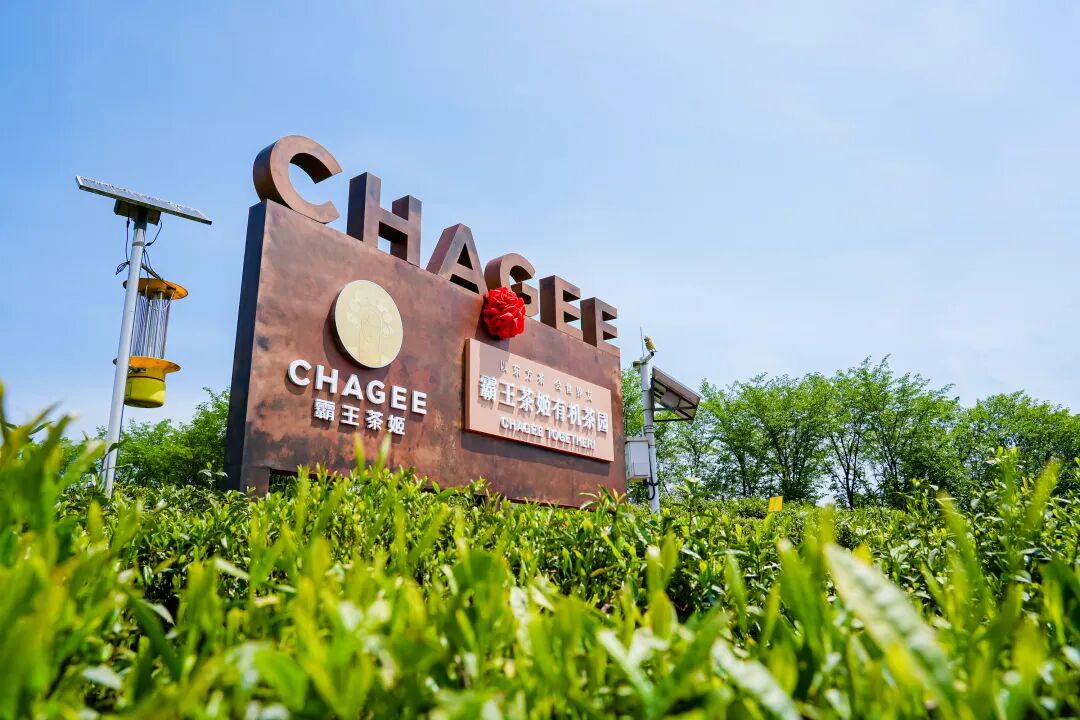
今年4月,霸王茶姬在安徽独山镇揭牌有机茶园,并尝试在保留六安瓜片烘焙香、熟板栗香等风味特征的基础上,融入现代调饮工艺。
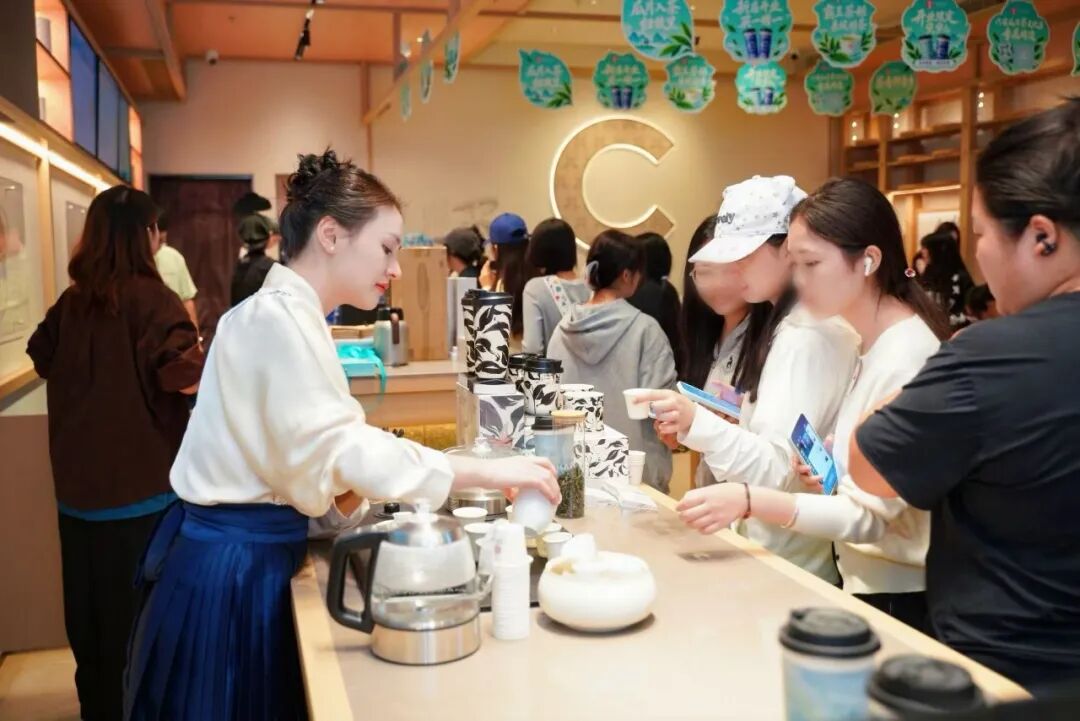
9月,开出安徽六安瓜片茶文化体验店,空间借鉴瓜片制作工序中“拉老火”的烘茶老屋风格,展示从鲜叶、半成品、成品到茶渣的实物链条。
这一实践将产品开发向前后延伸:前端涉及原料和产地合作,产品端涉及风味适配,消费端则尝试通过空间展示,让消费者了解茶叶从鲜叶到成品的过程。
再看泾阳茯茶。
茯茶的特色与独特的“金花”工艺密切相关。其中“金花”是这一茶类的重要识别特征。对于具有独特工艺的传统茶种,如何在保留原有风味时满足现制茶饮的出品要求,是其进入茶饮需要面对的问题。
霸王茶姬与泾河新城茯能实验室合作,探索“金花菌”相关技术的工业化应用,并推出涉及纯茶、奶茶、果茶等形态的产品。
这一案例呈现的是小众茶商业化过程中容易被忽视的一面:产品上新发生在消费端,但要让小众茶真正落地,研发和工艺环节必须同步推进。
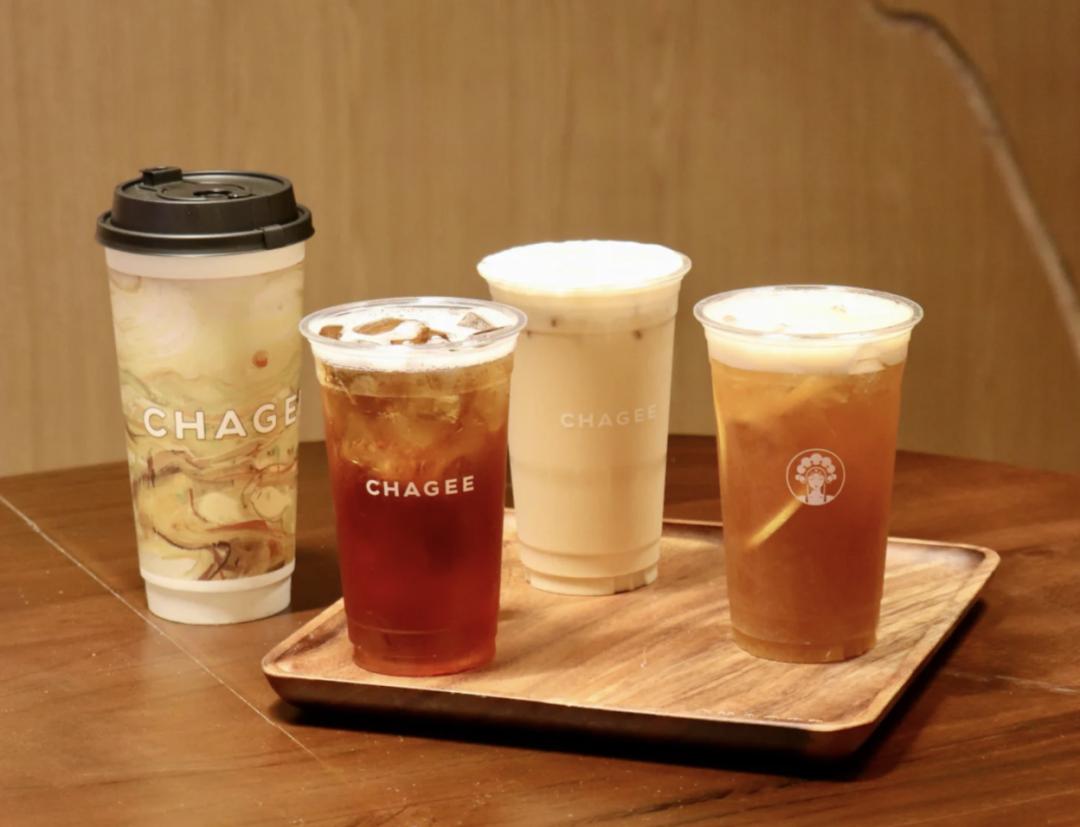
几组案例切入点不同,但共同指向一个问题:小众茶要变成具有市场辨识度的产品,往往需要原料、研发、产品表达和消费场景协同推进。
从这个角度看,区域限定的价值,不应只用推出多少款产品来衡量。更重要的指标是,消费者能否记住茶种,产品能否形成稳定的品质表现,以及一次性的消费兴趣能否转化为更长期的品类认知。
现制茶饮
还能为中国茶带来什么?
如果把视角从单款产品拉远,小众茶的商业化还涉及更长的产业链。
中国茶拥有丰富的品类资源,但资源优势如何转化为市场优势,始终需要品牌建设、加工能力、销售渠道共同作用。
现制茶饮的优势在于直面终端消费者,品牌一旦选择某种地方茶,就不只是购买原料,还可能进一步影响原料筛选、加工要求、品质标准和产品研发方向。
而这件事,已经有了先例。
过去,普洱茶在茶饮中的应用很少,随着头部品牌们加入,去云南玫瑰普洱、酱香白脱碎银子、黑糖珍珠普洱等产品纷纷出圈,普洱茶逐渐进入更多现代饮品的研发体系,并形成稳定的应用场景。前两天,霸王茶姬“归云南”系列回归的热销,也是印证。
把视野再放大到咖啡行业,瑰夏作为一个普通咖啡树种,在巴拿马一举成名后,被瑞幸、茶百道等品牌做成平价产品,让咖啡“风味天花板”走进消费日常。耶加雪菲作为埃塞的一个产区,在被品牌发掘带到全球消费者面前后,成为了产区名片。
这也让我想起2021年因为一杯伯牙绝弦初识霸王茶姬时,好奇这个还在西南深耕的区域品牌,怎么就有喊出“东方茶”走向世界的勇气。
后来的几年里,这份期待被行业简化成了一个具体的问题:下一个伯牙绝弦,什么时候来?
但看得越久,我越觉得这个问题可能问错了。伯牙绝弦带火的是“原叶鲜奶茶”品类,而不是某个侥幸的配方——真正的答案或许是:当品牌把定义权一步步推向产地,任何一个被认真对待的茶种,都可能成为下一个品类的起点。
因为好的产品从不是等来的。而是从理解消费者需求,到匹配产区产地,再到研发室里成百上千次尝试,一条贯穿上下游的漫长链条,一
我想小众茶也是这样,不是没有市场,而是缺乏被市场看见的方式。霸王茶姬这次的区域限定,正是同一条路径在供应链上的延伸:把品牌的定义权,从门店端往上游推。
当行业竞争成本日渐走高,谁先握住原产地与茶种,谁就可能在下一轮竞争中拿到定义权。
结语
今年咖门万有饮力大会的主题是:开好每一家店。
对于今天的饮品人而言,这几个字意味着回归经营的本质,把每一天走得务实,走得扎实。
与此同时,我们也欣喜地看见,还有人在持续探路,寻找饮品行业的下一个问题,另一种可能。
新茶饮品牌究竟能为中国茶做什么?答案或许就藏在那些被重新看见的小众茶种里,藏在茶农增收的数字里,藏在每一位消费者端起茶杯时那一瞬间的惊喜里。
小众茶,也值得被认真对待;认真做茶,终将被市场认真回应。
本文来自微信公众号 “咖门”(ID:KamenClub),作者:国君,36氪经授权发布。
















