保租房REITs开始往二三线走了,回报率是入场券
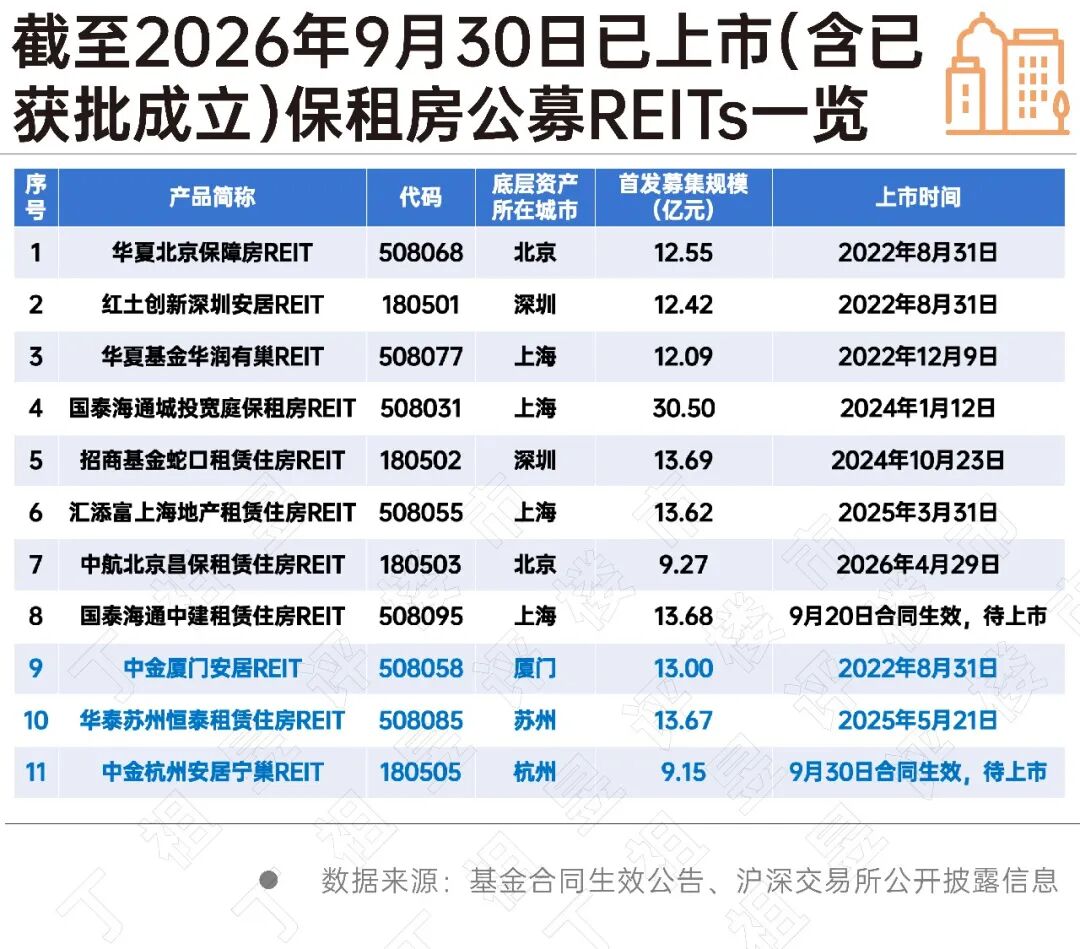
9月30日,中金杭州安居宁巢REIT基金合同生效,浙江首单保障性租赁住房公募REIT正式落地。这只产品4月29日在深交所申报,9月3日拿到证监会注册批复,全程127天。
单看这一单并不起眼。3亿份、发行价3.050元/份、募集9.15亿元,在11只已上市和已获批成立的保租房公募REITs里,9.15亿元是最小的募集规模。
但从趋势来看,2026年前九个月已有3单租赁住房REITs获批,是2023年来发行最密集的一年,行业累计数推到11单。更重要的是,排队等着的城市变了。
01
截至2026年9月,已上市(含已获批成立)11单保租房公募REITs产品,这11单产品只分布在6个城市,其中北上深合计8单,总募集规模117.81亿元;厦门、苏州、杭州各1单,合计35.82亿元。一线城市数量占72.7%,规模占76.7%。
这个结构不是偶然。保租房REITs从2022年8月首批三单起步,底层资产来自北京、深圳、厦门三地的保障房平台,厦门是其中唯一的非一线城市。此后四年,增量高度集中在上海和北京:华润有巢、城投宽庭、上海地产、中建幸孚+,四单都在上海。北京则在2026年4月由昌平区平台补上了区级REIT的空白。苏州在2025年5月落地一单,是江苏首单,也是四年里二三线城市的第二单。
换句话说,在杭州落地之前,从2022年8月到2026年3月这三年七个月里,二三线城市在保租房公募REITs里只拿到两个名额。
02
中金杭州安居宁巢REIT是一个信号,它验证了非一线城市的人才专项租赁住房可以独立成单,不需要靠多项目凑规模。
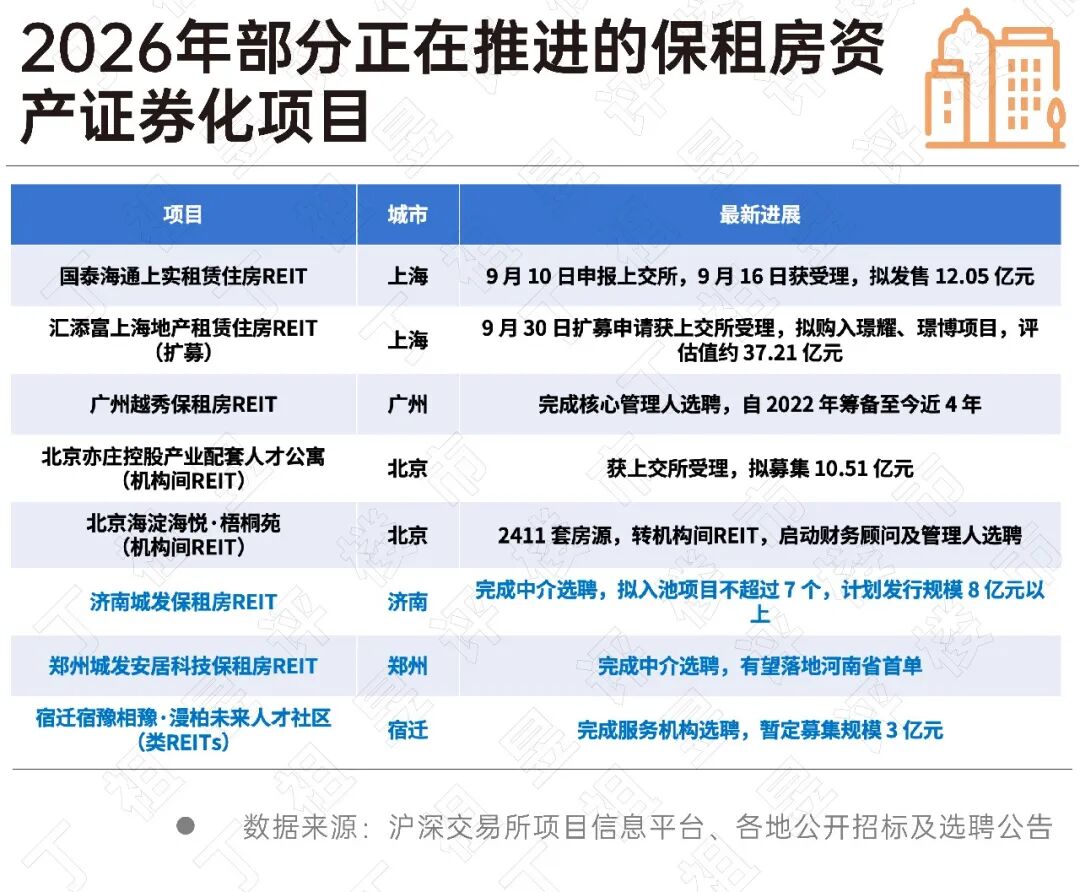
从还在推进的保租房资产证券化项目来看,保租房REITs开始往二三线走的信号更明显,首先是济南和郑州,两个市属城投平台已经完成中介选聘,意味着发行主体从央企、省会城投往下延伸到市属平台。随后是宿迁,一个县域人才社区也在找资产证券化的出口。
更外围的储备还在铺开。南京、重庆、西安、青岛、天津、福州等城市已同步推进项目储备,全国性发行网络的雏形正在形成。
03
二三线城市手里的保租房,相当一部分建在划拨土地上。这类资产要装进REITs,第一道卡点是土地权属:划拨用地对应的房屋分摊土地使用权不能直接入池。
2026年8月25日,郑州市自然资源和规划局就《郑州市人民政府关于保障性租赁住房项目发行基础设施领域不动产投资信托基金的资产处置办法(征求意见稿)》公开征求意见,文件适用于郑东新区、郑州高新区、郑州经开区和中原区、二七区、金水区、管城回族区、惠济区八个区。文件明确,房屋分摊土地使用权由划拨变更为出让,补缴土地差价款参照已购公有住房上市销售补缴土地价款标准执行,按“房屋分摊土地面积×现行住宅基准地价×5%”计算,走申请、核算、补缴、登记四步流程,不动产权证书附记栏注明为“保障性租赁住房”;运营上要求只租不售,禁止分拆确权、分拆转让、分拆抵押、分割售卖、以租代售;若通过转让项目公司股权的方式完成REITs上市发行,可豁免前述资产处置限制性条款,发行失败的项目则须继续按保租房监管规定运营。
这类文件看着技术性很强,实际是二三线城市发行REITs的前置条件。它把“划拨地能不能入池”“补多少钱”“谁来批”三个问题一次性回答了,郑州城发安居科技才能在同一个时间窗口完成中介选聘。
更上层的制度背景同样明确。4月15日国务院办公厅印发《关于深化投资审批制度改革的意见》,支持通过发行REITs盘活存量资产;8月28日证监会在《关于资本市场支持构建房地产发展新模式的意见》中明确支持REITs发行与扩募。
04
政策只是把门打开,真正推动的还是市场。
贝壳数据显示,2026年7月,贝壳平台重点50城租金收益率为2.80%,北京、上海、广州、深圳分别为2.15%、2.11%、2.21%、1.97%。
一线城市的租金收益率系统性低于重点城市的平均水平,而二三线整体高于一线城市。
过去二三线城市做不了REITs,一个现实原因是当地资产撑不起投资人对分派率的要求,而如今在整体房价下行的背景下,租金相对稳定,于是收益率就上来了。
中金杭州安居宁巢REIT的发售公告显示,按9.15亿元募集规模计算,2026年4至12月预测净现金流分派率为3.67%(年化),2027年度为3.75%。
值得注意的是,该产品在招募说明书阶段是按8.33亿元评估值测算的,当时对应的两个数分别是4.03%和4.11%;最终发行价定在3.050元/份、募资9.15亿元,分派率被摊薄了约36个基点。
这几个数据意味着,二三线城市的新发项目已经能做出投资人接受的回报水平,这笔账算得过来,下沉才谈得上发生。
保租房REITs的城市边界确实在往外扩,这一轮的扩容一边是制度和地方意愿的推动,另外一边是二三线城市回报率的上升。
但值得注意的是,公募通道的下沉是有限度的。资产池厚度、多项目打包和持续扩募能力这三道硬门槛,决定了能进这个通道的仍然主要是省市级平台和央企。真正下沉到区县和更低能级城市的,是机构间REITs与类REITs,两者的规模、流动性和定价逻辑都不在同一层面,不能混为一谈。
未来保租房REITs大概率会维持“一线扩募、部分二三线城市首发”的结构,一线已上市产品的扩募仍在排队。二三线城市的情况当前仍需要看济南、郑州能否顺利完成正式申报,二三线项目的租金水平和续租稳定性普遍弱于一线,最终还是要看实际发行定价与运营情况。
本文来自微信公众号“丁祖昱评楼市”,作者:编辑部,36氪经授权发布。
















