八成等退出:1163只市场化母基金,活成了什么样?
这两年,一级市场一个明显趋势是“直投化”:不少LP开始强调直投能力,政府投资基金也在提高直投比例。这给母基金,尤其是市场化母基金带来一个很现实的问题:如果LP都更愿意自己做直投,母基金还能不能募到钱?它们自己又在怎么投、怎么退?
带着这些问题,我们拉了一份数据:截至2026年9月20日,投中嘉川CVSource里有1163只市场化母基金。通过对这批基金的数据分析,我们观察到三个值得关注的结论。
第一个结论,是母基金的“长钱属性”在不断加强。市场化母基金约定存续期以8到10年为主,占已披露样本的约57%;按成立年份看,近两年新设基金的期限中枢比此前明显上移,分布也更集中。
第二个结论关于“分期运作”:八成市场化母基金已行至退出或延期的阶段。
第三个结论是“以市场化募资为主”。国资类平台、政府机构和引导基金这类非市场化资金,合计占比只有约13.8%,主要起引导和增信作用;真正的主力是市场化资本,其中企业投资者和VC/PE投资机构两家加起来,就占了全部出资人的约六成四。
把这三件事拼在一起,结论其实很清楚:母基金大多是长钱,但如今绝大多数已经跑到了要退出或延期的阶段;母基金管理人能不能接着做下去、做出新一期基金,关键就看市场化募资能力有多大。
01.期限分布:在变长,但不是全面拉长
市场化母基金本质是连接长期资本和一级市场的中转站,天然带有长钱属性。但从不同时间设立的母基金上看,其长钱属性还在不断加强。
我们把1163只市场化母基金中已披露约定存续期的56只基金,按成立时间分成三组:2019年及以前24只、2020到2024年25只、2025年以来7只。比较这三批次基金会发现三个特点。
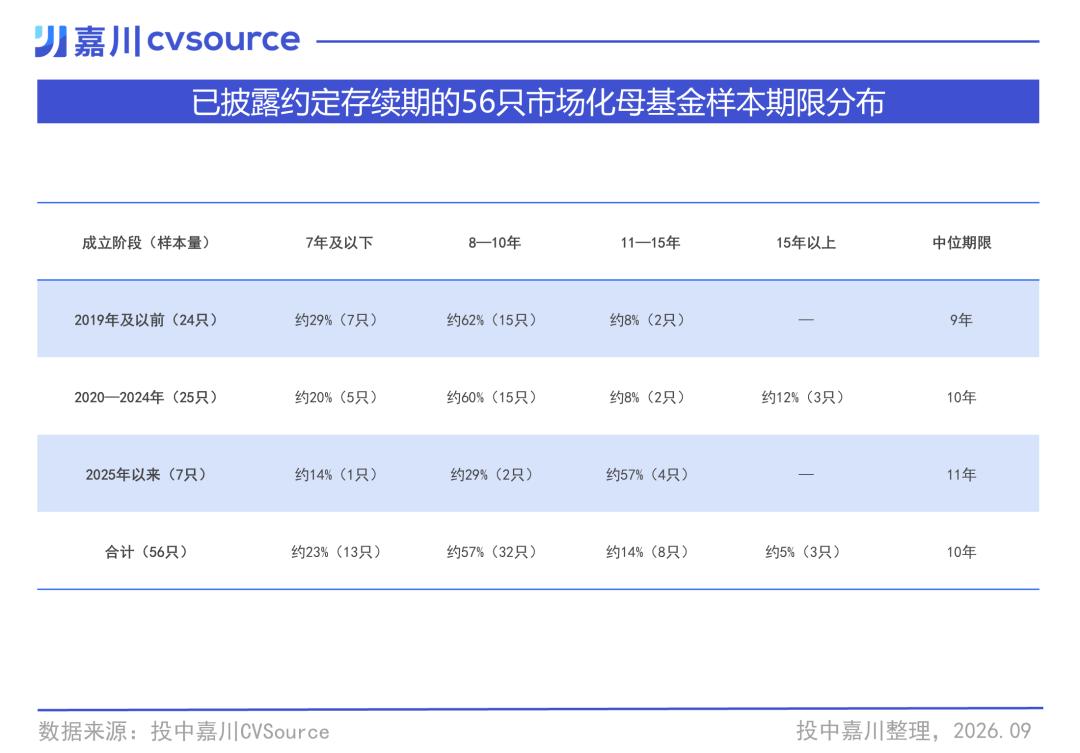
其一是短期限基金在收缩。7年及以下的占比,从2019年及以前的约29%,降到2020—2024年的约20%,再到2025年以来的约14%,短期限基金越来越少见。
其二是基金的期限中枢在上移。约定存续期的中位数从9年升到10年、再到11年,近两年新设基金的期限中枢比此前上移了大约两年。
其三,2025年以来新设基金期限主要集中在7到15年,短期限明显减少,超长期只是个别案例,整体期限分布比过去更集中。
落到具体基金上,特征更直观。
已披露期限的样本里,最短的只有5年,例如2016年成立的广东雪莱特大宇产业并购基金,约定存续期就是5年(3+2模式),这类短期限基金在2014到2017年间相对集中,此后越来越少。
另一端,存续期达到20年的也有实例:2021年成立的太保大健康产业私募投资基金(上海),约定20年,由太平洋保险系资金主导。
期限数字背后,是基金内部的“分期”安排。已披露分期计划的基金,投资期通常为3到5年,退出期通常为4到5年,常见组合是“4+4”“4+5”或“5+5”;多数基金在退出期结束后还设有延长期,一般一到两次、每次1到2年。
对母基金而言,其实际生命期限还要再往下传导一层。子基金能否退得动,直接决定母基金能否如期退出清算。
02.存续阶段:八成已到退出或延期关口
1163只基金现在到底走到了哪个阶段?回答这个问题不能一概而论,因为样本里只有56只披露了期限,剩下1107只并没有。所以我们用两个口径来衡量。
先只看56只已披露期限的。截至2026年9月,约30.4%还在投资期、约41.1%已进入退出期、约25.0%在延长期,另有2只已经注销或进入清算。不过这批样本近年新设的占比偏高,投资期比重明显高于全市场,所以单独看它会高估“还在早期”的基金。
对没披露期限的1107只,参照同一年份已披露期限基金的中位数来估算,结果就变成了约18.9%在投资期、约47.2%在退出期、约33.9%在延长期,退出期和延长期加起来超过八成。
两条数据链相差较大,与样本构成相关:已披露期限的多是近年新设,投资期占比自然高;全样本以存量老基金为主,退出和展期特征更突出。
另一个重要背景是,全样本基金已经运行的中位数是约9年,其中2020年以前设立的就占了约六成五,它们大多数已经接近甚至超过约定存续期。
当下,超过八成基金已经进入退出或延长期,意味着它们普遍走到了需要兑现回报的窗口;而延长期占比达到约33.9%,也在一定程度上反映出部分基金退出节奏慢于预期、需要展期。
03.募资表现:产业资本和VC/PE 是绝对主力
最后看钱从哪儿来,也就是募资端。我们统计了全部约4000多出资人条目(同一基金的不同出资人分开计,同一出资人投多只也分开计,GP包含其中),发现非市场化约13.8%,包括国资类平台、政府机构和引导基金等,剩下的市场化资金合计约86.2%。
在全部出资人条目中,企业投资者占33.4%、VC/PE投资机构占30.2%,两者合计63.6%,占市场化资金的约七成四,是绝对主力;其中产业资本和上市公司的出资,多半跟自身产业链协同有关。
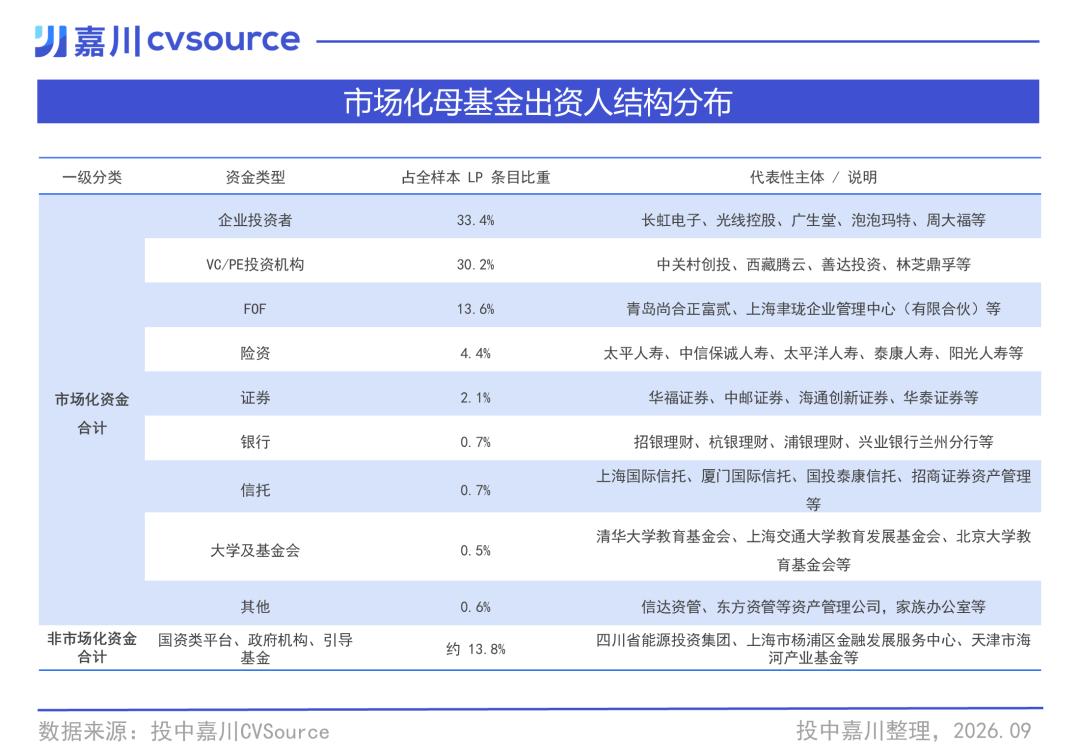
这些数字背后是具体的出资行为。企业投资者里,一个典型例子是长虹集团:四川长虹电器股份有限公司携其多家上市及子公司——长虹华意、长虹美菱、长虹空调、广东长虹电子、长虹三杰新能源、长虹格润环保、长虹佳华数字、长虹新能源等——与申万宏源共同出资设立了“长虹集团四川申万宏源战略新型产业母基金”。一家产业集团带着一众上市平台抱团做母基金,正是“产业资本出资、围绕自身产业链布局”的直观写照。
VC/PE投资机构这边,基金GP占大多数。其余类型中,FOF占13.6%,保险资金占4.4%,券商占2.1%,信托和银行理财各占0.7%,高校基金会占0.5%。
基于这份样本来看,市场化资金仍是主力,但约八成基金已进入退出或延长期;母基金管理人真正的考验,已从募资转向退出。
本文来自微信公众号“投中嘉川”,作者:嘉川编辑部,36氪经授权发布。
















