出海短剧APP,撒钱也听不见响了?
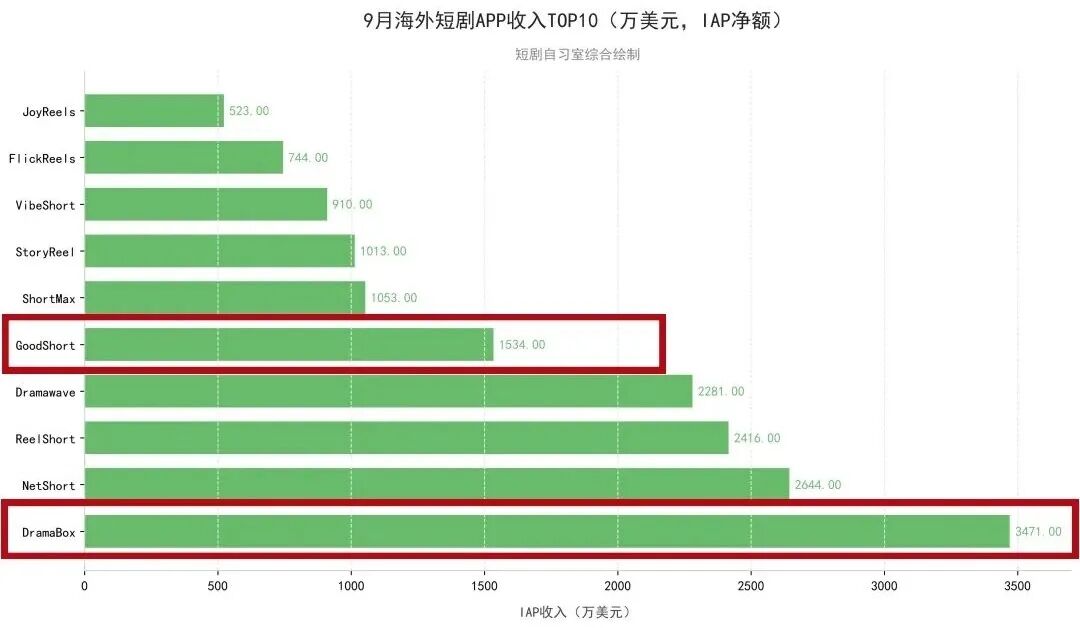
DramaBox和GoodShort合并的消息传出来,短剧出海圈的第一反应,大多是松了口气。
两家都在海外收入榜的前五名,过去在同一批广告位上竞价,互相抬高对方的获客成本。合成一家之后,至少这部分钱可以省下来。
不过点众科技董事长的陈瑞卿不这么看。
合并后他任董事长,GoodShort创始人、点众前CTO胡泽新出任CEO。他在接受GrowData采访时说:“我跟他不竞争,也要跟别人竞争,没有任何区别。”在他看来,合并之后的投入只会更多。
这些话倒是足够坦白,收入排第一的平台合并了第五名,依然不敢少花投放的钱。
过去三年,短剧出海的生意并不复杂。
拿网文改编竖屏剧,在Meta和TikTok上大规模买量,把用户拉进App,在剧情最紧张的地方竖起付费墙。
之前投放和流水之间,增长的轨迹好歹还是一条直线。ReelShort就是这样,用两年时间把收入从不到1亿美元做到了7.85亿美元。
看到这条直线的人越来越多,进场的公司也越来越多。
根据统计数据显示到今年,海外短剧App已经有三百来款,头部五家之外,剩下的都在抢同一批用户。
但当投放也换不来流水,叙事对股价的拉抬也超出阈值之后,各家显然也要开始寻找各自的退路了。
01、投放越来越多,却带不来更多收入了
最明显的变化,是用户和收入不再同步增长。
Sensor Tower的数据显示,今年一季度,全球短剧App的下载量增长了140%,内购收入只增长了20%。
说明海量投放还是能带来用户,却创造不了太多收入。
ReelShort和DramaBox的用户,30天后只剩下2%左右还在用。
免费的几集看完,付费墙一出现,大多数人就走了。
这其实也是老生常谈,短剧App出海的定价设计,很多时候看起来都像是一锤子买卖。
ReelShort的年卡卖199.99美元,在一些市场只比Netflix标准版便宜一点。一两分钟一集、制作粗糙的竖屏剧,要价接近长视频订阅,冲动消费可以,长期续费很难。
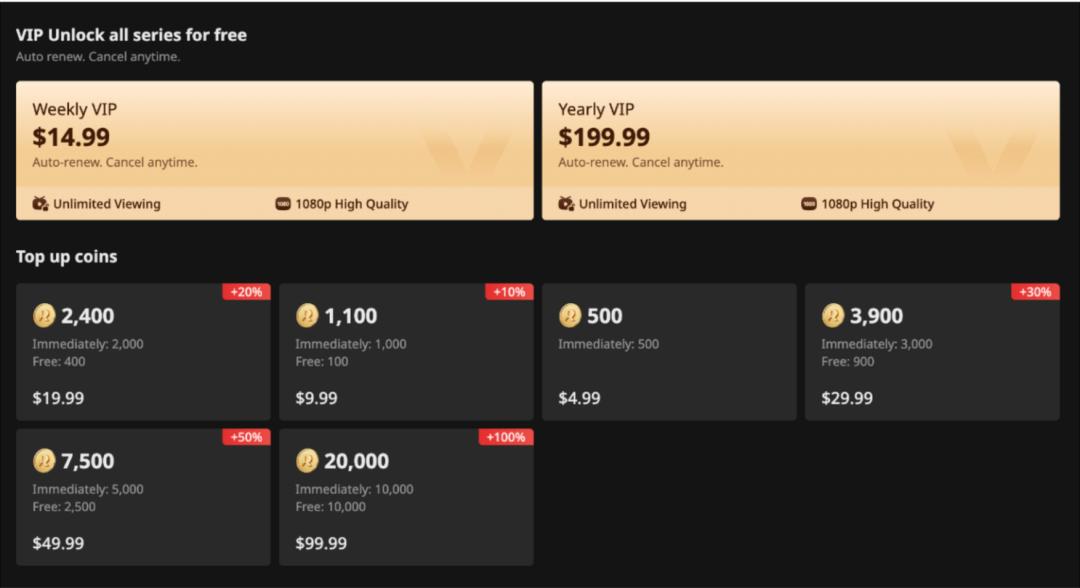
ReelShort的内购(IAP)
更麻烦的是,用户对平台本身几乎没有忠诚度可言。观众追的是某一部剧,剧看完了,人也就散了。
各家App的界面、付费节奏和题材都差不多,霸总、复仇、狼人再到如今的AI剧,换个平台看不出区别。
平台每推一部新剧,都要重新花钱把用户买回来。
投放买到的,只是一部剧的观看时长。
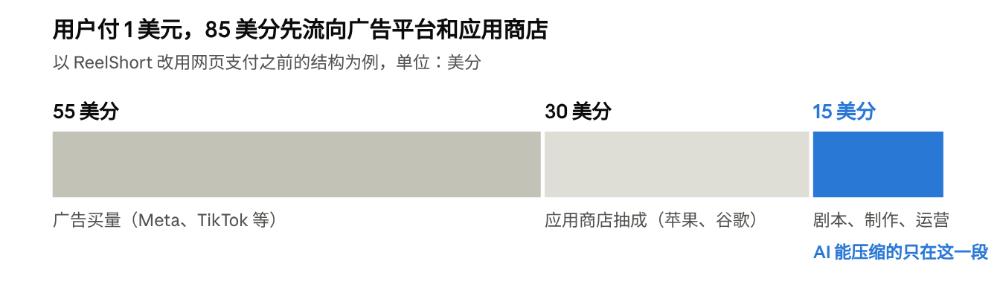
AI把制作成本压了下来,却显然不可能把渠道买量成本压下来。
每家公司都能一天做出更多剧、剪出更多广告素材,可广告位就那么多,素材越多,竞价越激烈。省下的制作费,大头又流进了Meta、Google以及TikTok的账户。
图源:DataEye
美国用户越来越贵,各家开始把预算挪到印度、印尼和巴西。这些市场的用户便宜,下载量涨得也快,愿意付钱的人却少得多。榜单上的下载数字好看了,账上的钱并没有跟着多出来。
昆仑万维今年上半年的AI短剧收入涨了1.6倍,推广费用涨得比收入更快,公司扣非后依然亏损。
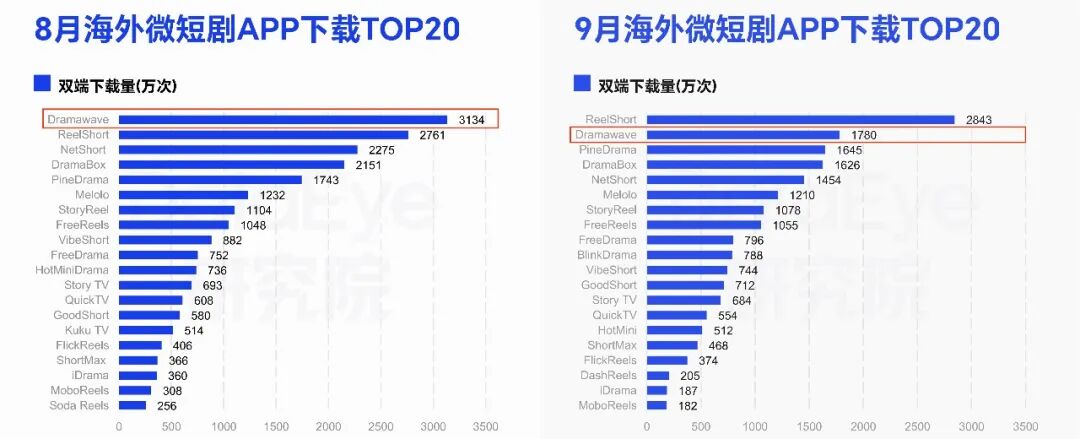
9月的一组数据很能说明问题。
DramaWave当月的下载量少了四成多,收入却只下滑了6.56%。投放砍掉近一半,流水几乎没动,说明那些流失掉的部分用户,本来就不怎么掏钱。
图源:DataEye
撒钱的边际回报低到这个程度,继续撒下去,更多是为了守住榜单上的位置。
谁都不敢第一个停下来。
国内短剧几年前走过同一条路。
投流吃掉大部分充值收入,平台和制作方辛苦一年,赚到的钱多半交给了流量平台。
最后改写规则的,是红果的免费模式,如今这个最大变量也出现在了海外市场。
02、头部抱团取暖,唯恐字节进场
也有公司开始停下来算账。
中文在线去年在海外投放上花得很猛,销售费用翻了一倍,全年亏损。
今年上半年,它把销售费用压了下来,二季度就实现了盈利,海外平台FlareFlow也从巨亏转为盈利。
ReelShort背后的枫叶互动,一季度同样扭亏为盈。
但收手换来的利润很薄,头部平台的净利率只有3%上下。代价也很直接,中文在线二季度的营收同比下降了17%。
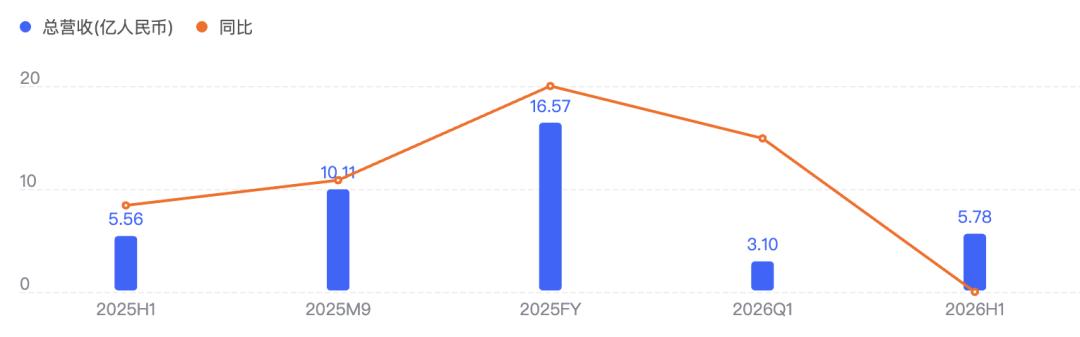
中文在线总营收趋势
少投放就少增长,这是付费短剧平台绕不开的处境。
陈瑞卿表示不敢减少投入,道理大概就在这里。
从这个角度看,DramaBox和GoodShort的合并是一种防守。两家都不打算收手,那就只能把盘子做大,共用内容、IP和AI工具,用更大的规模去扛同样的投放压力。
过去两年,每当有好莱坞公司和短剧平台签下一纸合作,国内就会冒出一轮“好莱坞重金押注中国短剧”的类似报道和叙事。
也经常能看到一些行业内人士在公开场合表示,好莱坞和硅谷正在进场,短剧会迎来新的资金和更大的舞台。
逐一年到头回过去看,这类说法要么是言过其实要么是空虚来风。
迪士尼通过其实加速器计划给了DramaBox一笔未披露金额的投资,在Disney+里做了竖屏信息流,又试着拍了一部十来集的竖屏剧。
Peacock从ReelShort买了十几部剧放进手机端,当作一次测试。
Netflix的竖屏功能,只是把自家剧集剪成片段。
Google宣布要开发几十个短剧项目,但始终没有公布预算。
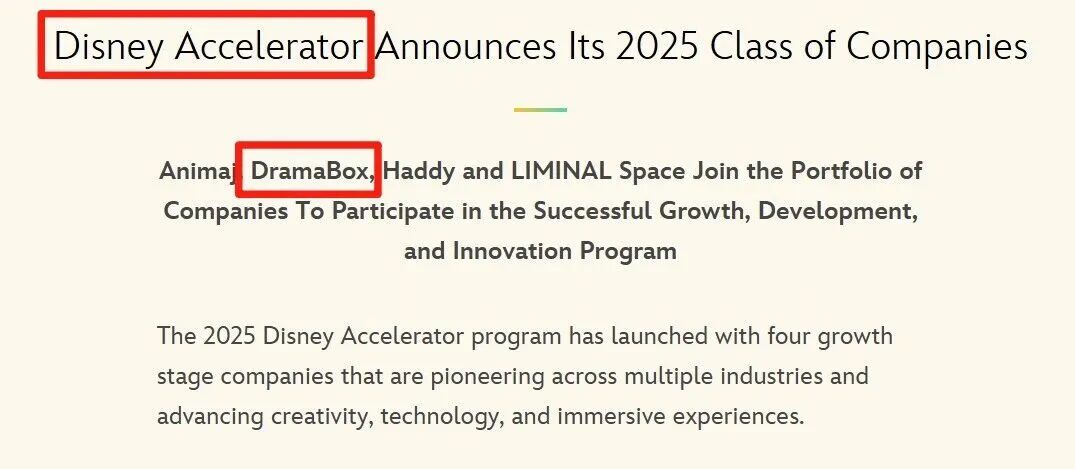
图源:迪士尼加速器官网
目前唯一看到有实打实投入大概只有Fox。
它入股了短剧平台Holywater,并承诺两年内制作200多部竖屏剧,但入股金额同样没有公开。
这些动作的共同点,是花很小的代价买一个观察席位。竖屏可以给长视频导流,也可以用来试探年轻观众,但还没有哪家巨头愿意为短剧本身重金下注。
就目前来看,对于美国的流媒体巨头或者影视公司而言,短剧所带来的威胁体感明显没有之前短视频那般明显,更何况如今就连TikTok本身的增长也都触及了天花板。
可以说当下还在为短剧出海真正下大本钱,应该只有字节了。
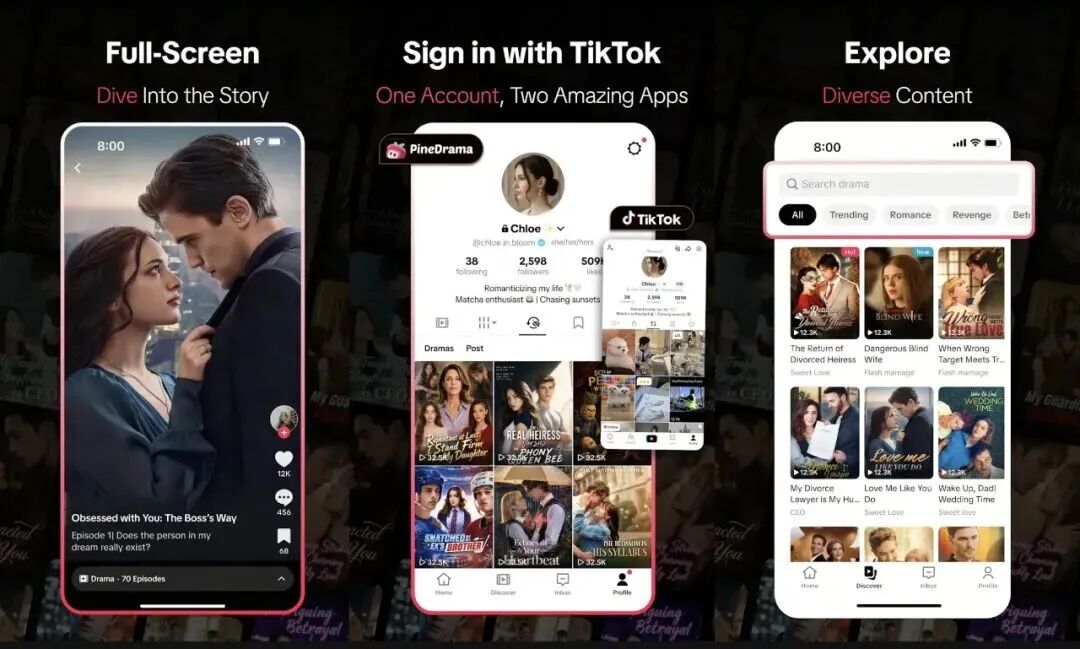
今年1月,TikTok正式上线了独立短剧App PineDrama。业内普遍把它看作海外版的“红果”:TikTok负责分发,PineDrama承接观看,剧集全部免费,看广告解锁。
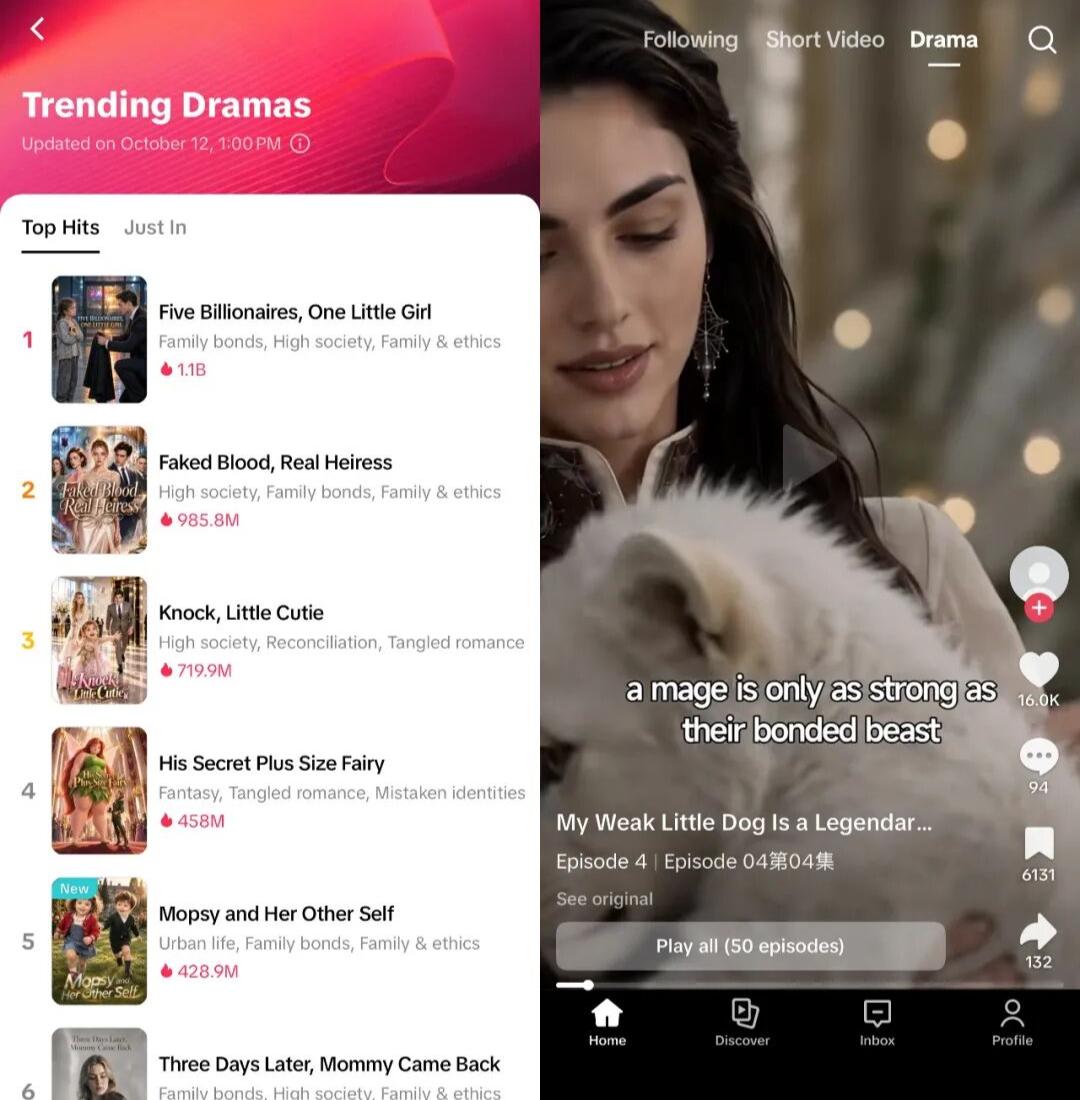
PineDrama截图
上线九个月,根据最新的统计口径PineDrama的下载量超过1亿,日活约700万,在巴西已经跑到了ReelShort前面。
这或许才是一众国内短剧出海平台真正要面对的竞争。红果在国内已经证明过一次,免费模式铺开之后,用户几乎不会再愿意为短剧付钱,付费平台只能跟着拆掉付费墙,转向广告。
字节的优势首先在成本。
DramaBox和ReelShort每拉来一个用户,都要向广告平台付钱,其中也包括TikTok。PineDrama的流量来自自家平台,不必为此多花一分钱。
对字节来说,PineDrama短期赚不赚钱并没有那么要紧。它首先是TikTok的延伸,能把刷短视频的人留在自家生态里多看一会儿。付费平台没有这样的余裕,每一笔投放都得在几个月内收回来。
不过,字节能否在海外复制红果,现在下结论还太早。
红果在国内的日活已经到了1.68亿,用户每天平均要看两个小时。ReelShort在美国,用户每天只看半个多小时。差距的一部分来自产品和模式,另一部分,恐怕来自市场本身。
短剧在国内能迅速铺开,靠的是免费和低门槛,填满了大量用户的碎片时间,免费短剧先赢在价格上,再靠海量内容把人留住。
到了海外,免费的优势当然还在,内容的优势就没那么明显了。
相比于国内内容消费者,美国、欧洲、日韩甚至东南亚观众的选择要多得多,同样花钱收获的内容品质也更高。
每月花十几美元就能看Netflix和HBO,免费的YouTube和TikTok也足够丰富,更何况还有大量的体育内容需要消费。在这样的市场里,单纯想靠AI生成的霸总和复仇剧攻城略地,本身也有一些想当然了。
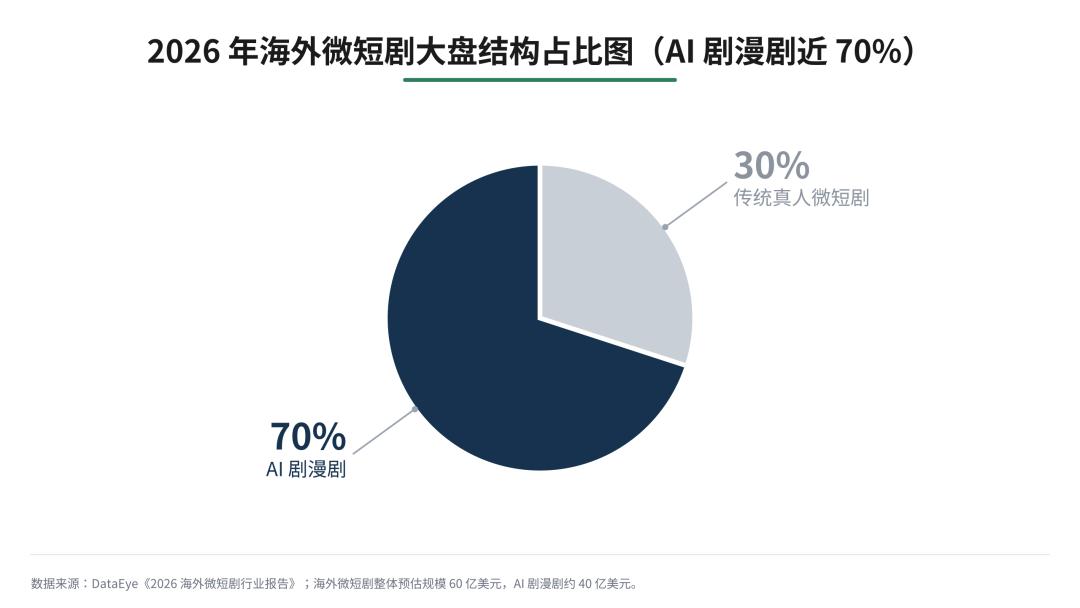
AI让短剧出海的产量成倍增长,投流成本也与日俱增,但到目前为止似乎从来没有任何具体的内容让人讨论过甚至记住过名字。
撒钱能买来下载量和榜单位置,观众能不能留下来,最后当然还是要回归内容本身,就连Netflix最近也重新替换高管,准备重回质量为先而非数量扩张的路线了。
海外观众身边似乎并不缺好内容的情况下,大量同质化的AI短剧就算再撒更多钱进去,又能换来多少回响?
本文来自微信公众号 “壹娱观察”(ID:yiyuguancha),作者:壹叔团队,36氪经授权发布。
















