“不务正业”的江浙沪70后男人,狂赚老外2个亿
最近,全球网友都被这件事刷屏了。
特斯拉二代Roadster发布,本以为是正常的新车展示,没想到直接来个现场倒挂坡道、腾空翻转、甚至原地起飞,因为画面过于魔幻,马斯克都特意澄清“不是AI生成”。
如此酷炫的黑科技,普通人想要预定得交意向金33.2万元,整车还要等到2028年才能生产。
是否会有人愿意花30万定金买飞行汽车还不确定,但已经有人把一副耳机系统卖到30万了。
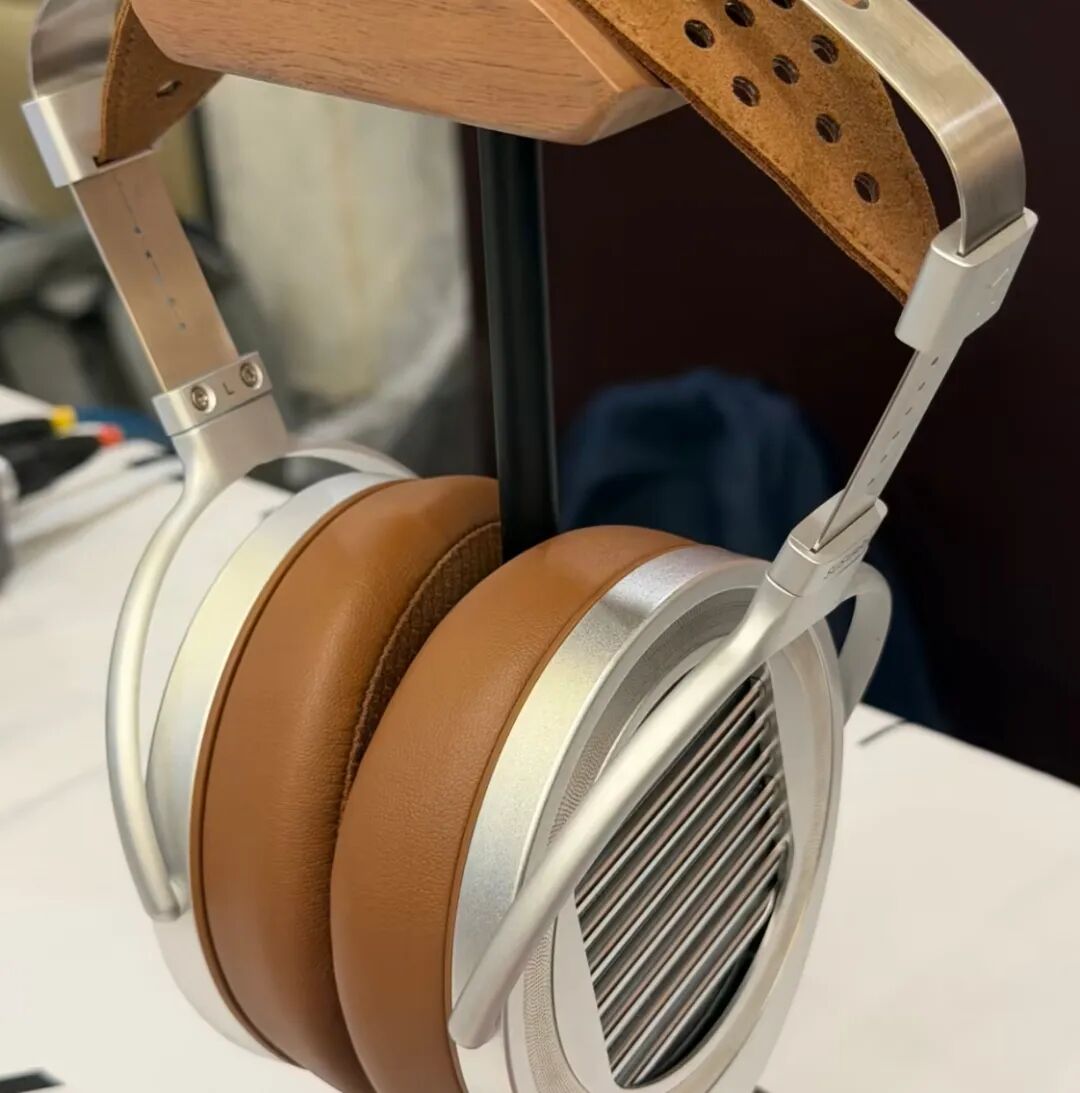
一副来自中国的耳机,正和外国耳机巨头森海塞尔、AKG摆在一起,标价高到30万,却还被老外疯抢,一年营收超2个亿。
这家公司叫海菲曼。它没有AirPods那么出名,甚至要配一台几千上万元的播放器才能推得动。
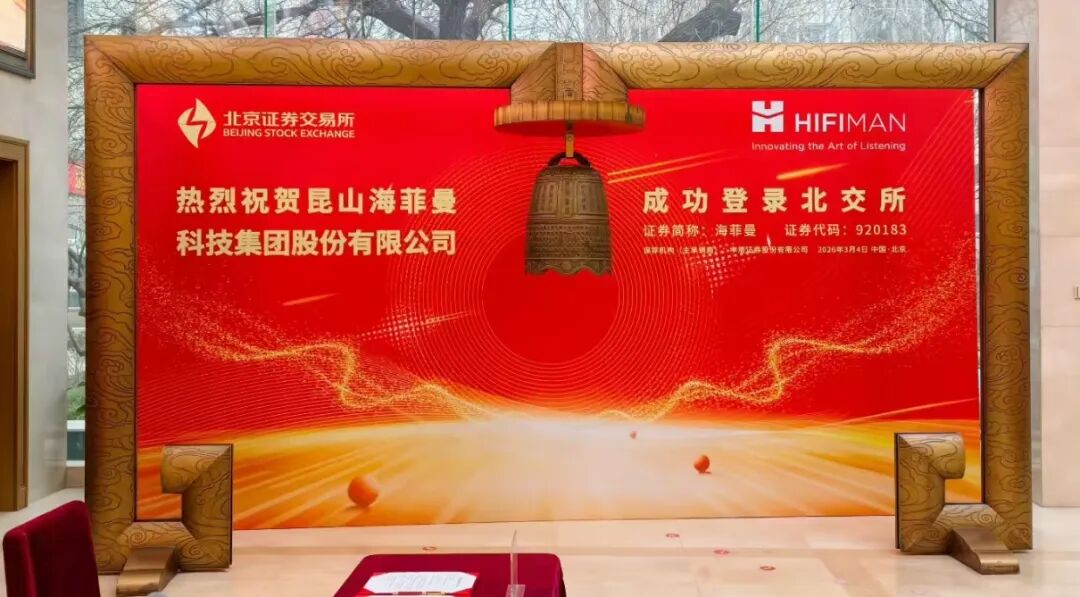
但并不耽误它靠着老外的追捧一路干到了上市。2026年3月,海菲曼敲钟北交所,上市首日涨170%,因为价格够高外界还给它一个称号:“耳机界爱马仕”。
这个很多人没听过的耳机品牌,凭什么能在海外闷声赚大钱?
一个耳机卖30万,老外还在疯抢
一个耳机卖30万,大部分人听起来是天方夜谭,但美国人德国人却真的会买账。
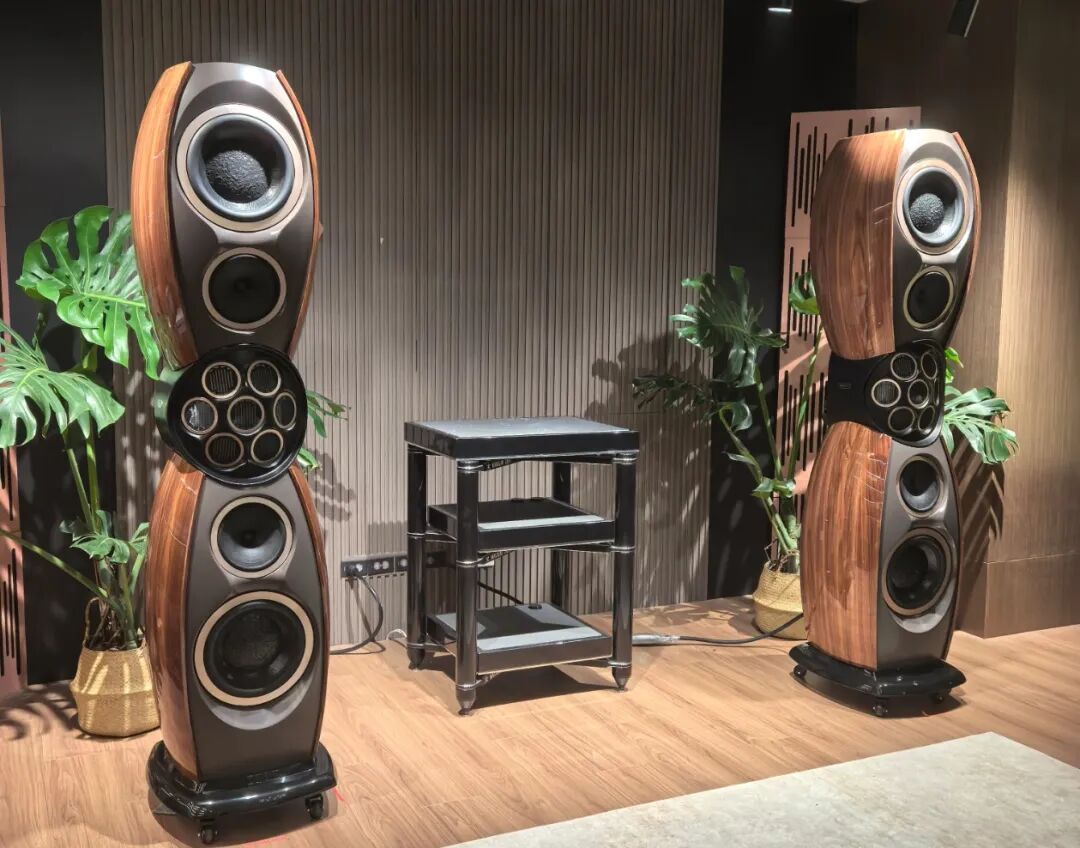
在纽约的音响店,海菲曼的“香格里拉”静电耳机系统售价30万元,一个创业公司产品和诸多国外顶尖巨头摆在同一个货柜,含金量可想而知。
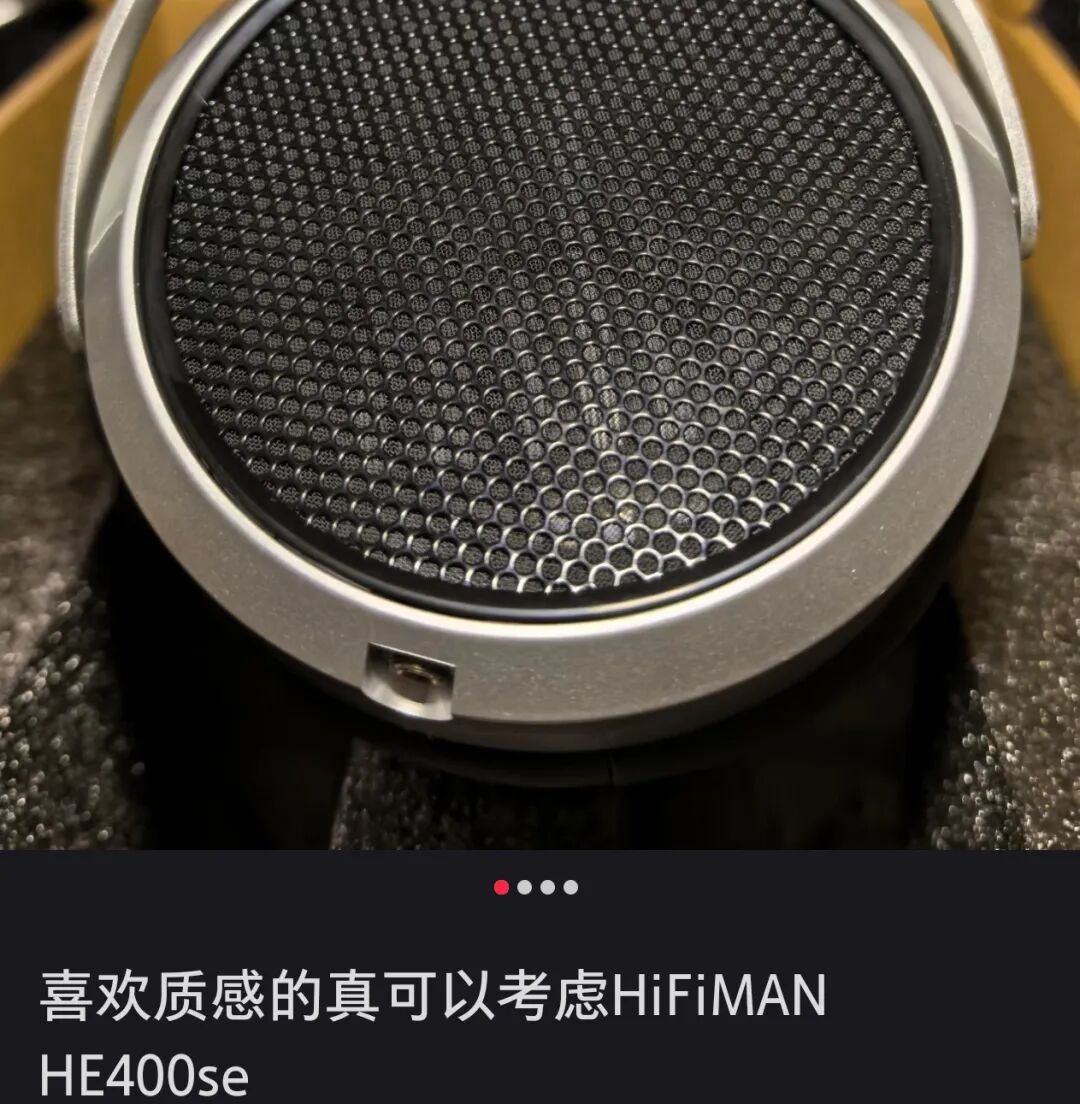
海菲曼不是只靠这一款30万的产品撑门面,它的主力其实是头戴式耳机,价格从几百到几万都有:六七百块的HE400se、入门三千档的Edition XS……
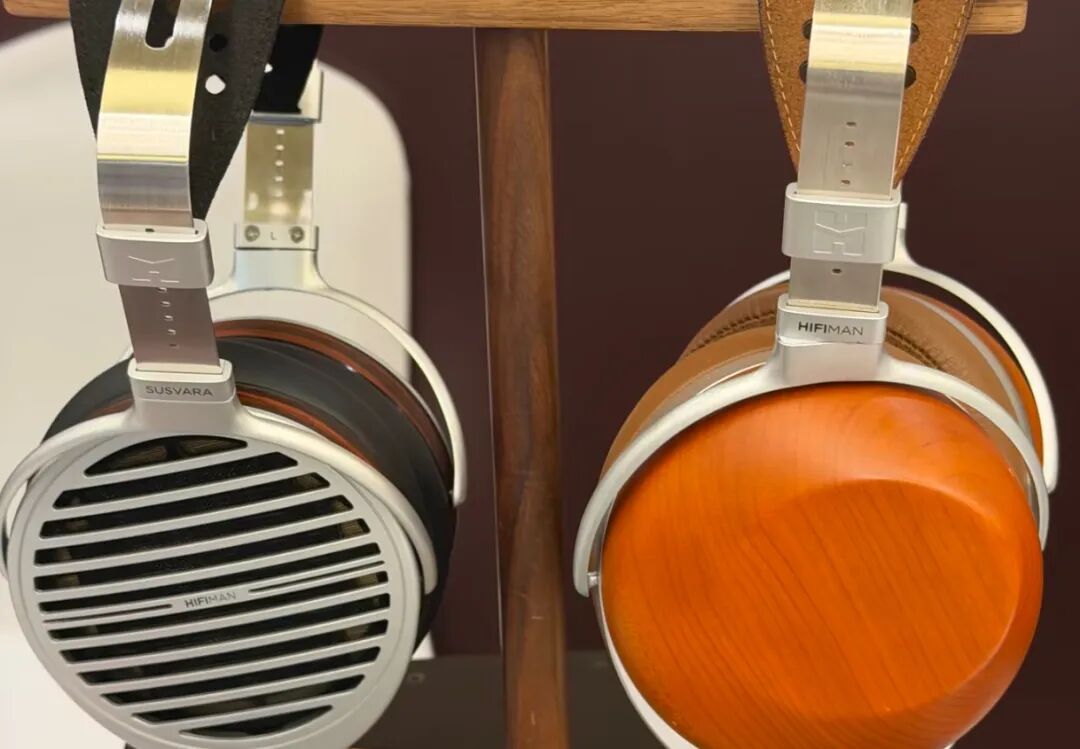
招股书显示,2022到2024年,海菲曼头戴式耳机平均单价大概在1900到2100元之间,这已经不是普通人认知里的价格。
毛利率也是相当夸张,2022年65.06%,2023年68.18%,2024年70.10%,爱马仕2024年毛利率大概70.3%,LVMH大概67%,老铺黄金也在40%以上,海菲曼直接贴近这些奢侈品。至于漫步者、惠威这些国产音频同行,毛利率大多在30%到40%,海菲曼几乎是它们的两倍属于吊打的程度。
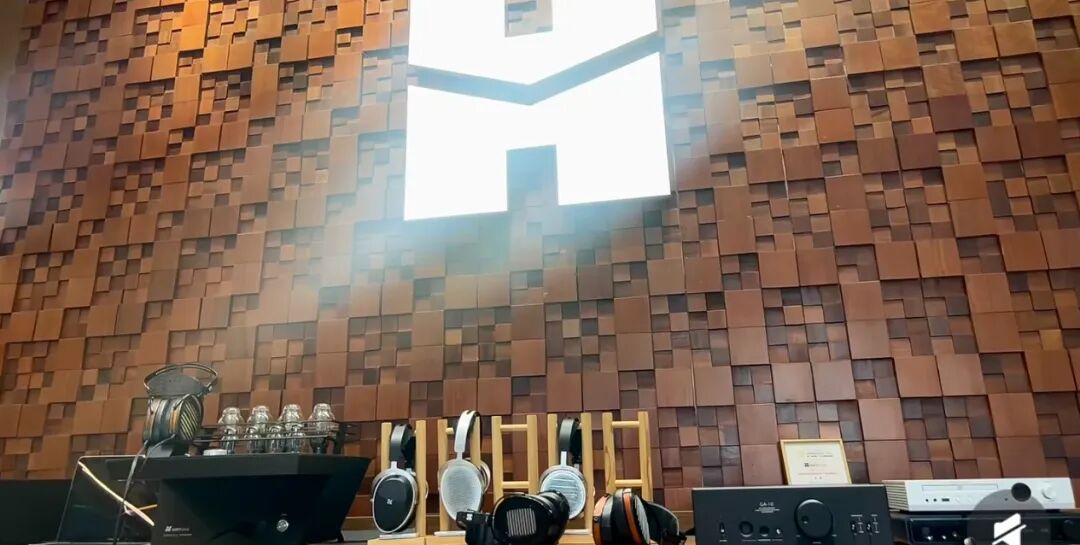
从毛利率来看,“耳机界爱马仕或老铺黄金”这个称号完全不为过。另外,老铺黄金的逻辑是靠高客单和高毛利,海菲曼在耳机圈也是这套玩法。
能够越贵越火的背后,是先征服最舍得为音质砸钱的发烧友。
海菲曼很聪明,一开始就没去欧美投大曝光品牌广告,反倒扎进Head-Fi论坛、YouTube评测主等渠道,找真正懂行的人试听。
像海外Joshua Valour、Zeos这类音频博主,他们口中能夸出“这副耳机有点东西”,比多少广告都管用。
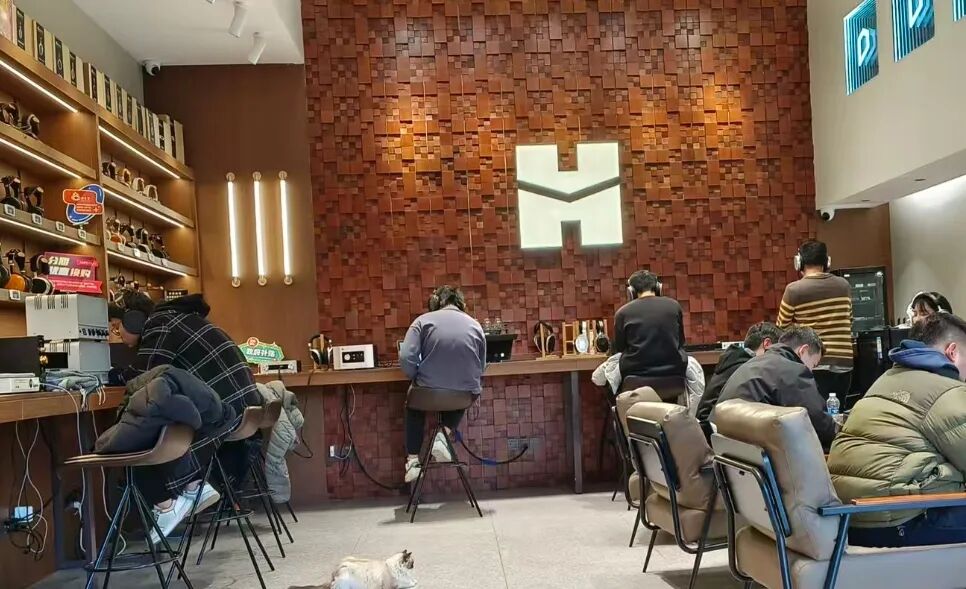
同时它刷存在感的场景也相当特别,不去大众最爱去的商场,直接去耳机展、东京私享会、盲听对比会等专业场合,让最挑剔的发烧友先看到,再慢慢在圈内口碑发酵。
现实证明,这步棋赌对了。老外真金白银在买。海菲曼海外收入占比常年60%以上,其中美国是最能花钱的市场之一。北美市场贡献了相当大一块营收,亚马逊中高端耳机份额一度冲到36.59%,超过索尼、Bose。
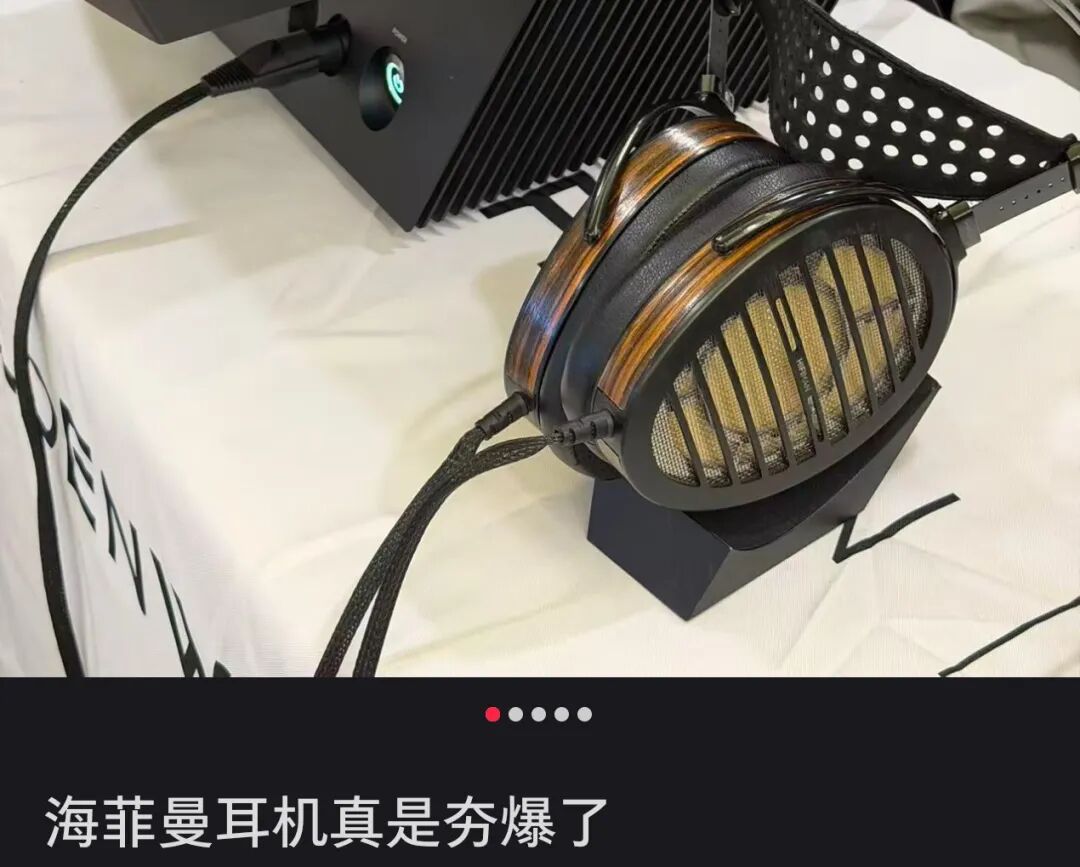
中国人做便宜耳机不稀奇,但能做出30万耳机卖给美国人,也算是相当罕见。
“传统耳机像代步车,我们的像性能车”
能如此火爆背后,离不开一个中国江苏男人:边仿。
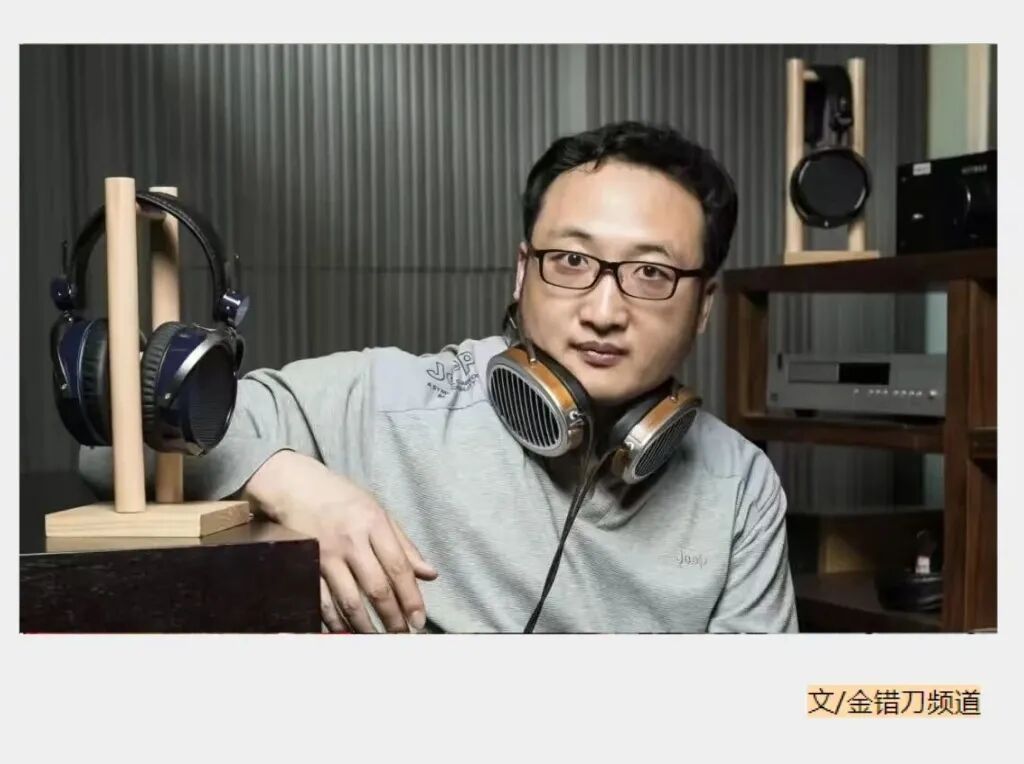
1979年出生在徐州的边仿不是典型消费电子老板,反而是一个听起来跟耳机八竿子打不着关系的职业——化学博士。
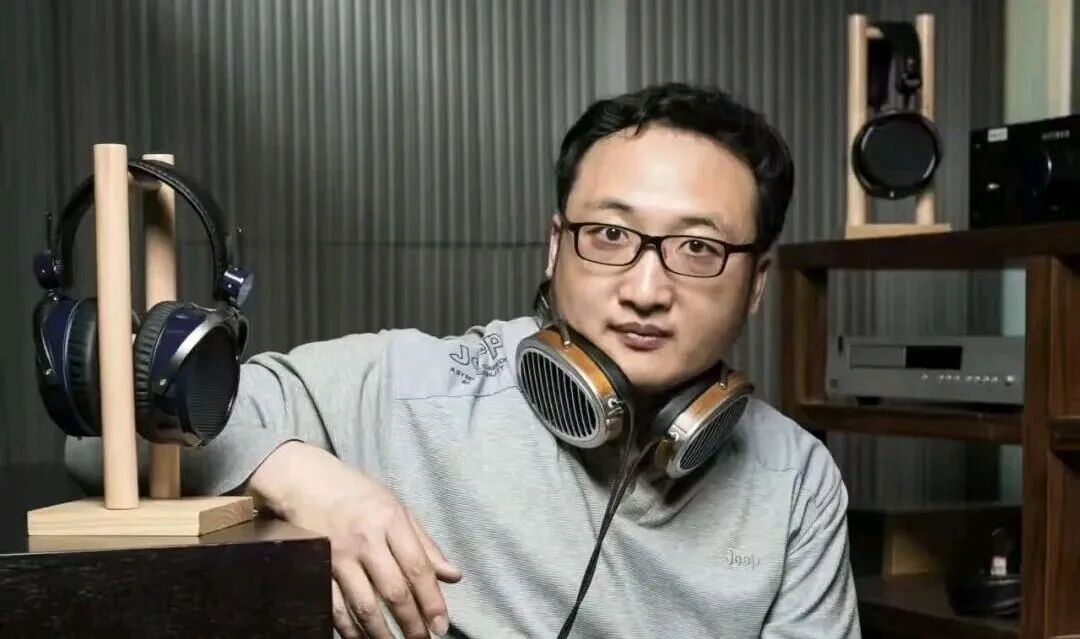
一开始单纯是靠对音乐的兴趣入坑。早年他就在天津塘沽洋货市场淘二手随身听,后来赴美留学,读博期间在美国实验室做研究时,顺便卖起耳机,后来因为焦虑自己学的专业未来有没有前途,毕业后没有从事就读专业,干脆把兴趣变成了事业。2007年创立耳机品牌注册HIFIMAN。
他做产品的思路,从一开始就相当“反骨”。
一般的大众耳机是通勤工具,地铁、办公室开会戴一下,核心诉求也很简单,手机能连上,能降噪也别太贵。
所以苹果AirPods卖的是生态,索尼、Bose则是做降噪,小米、华为则卖的是性价比以及手机绑定。
然而海菲曼偏偏跟同行都不一样,它选的是另一条窄路——HiFi。
就像边防曾用个比喻来形容,普通蓝牙耳机像代步车,能开省油。海菲曼像性能车马力大,不仅挑路还挑司机。
海菲曼凭什么敢说这种话?在这背后,是做耳机像搞科研。
传统动圈耳机靠锥形振膜动,平板耳机靠极薄振膜在磁场里均匀受力,声音更顺、失真更低。
海菲曼直接把纳米材料用在振膜上,做成自有核心部件,这项材料还被列入工信部《「十四五」原材料工业发展规划》重点支持的关键材料方向。
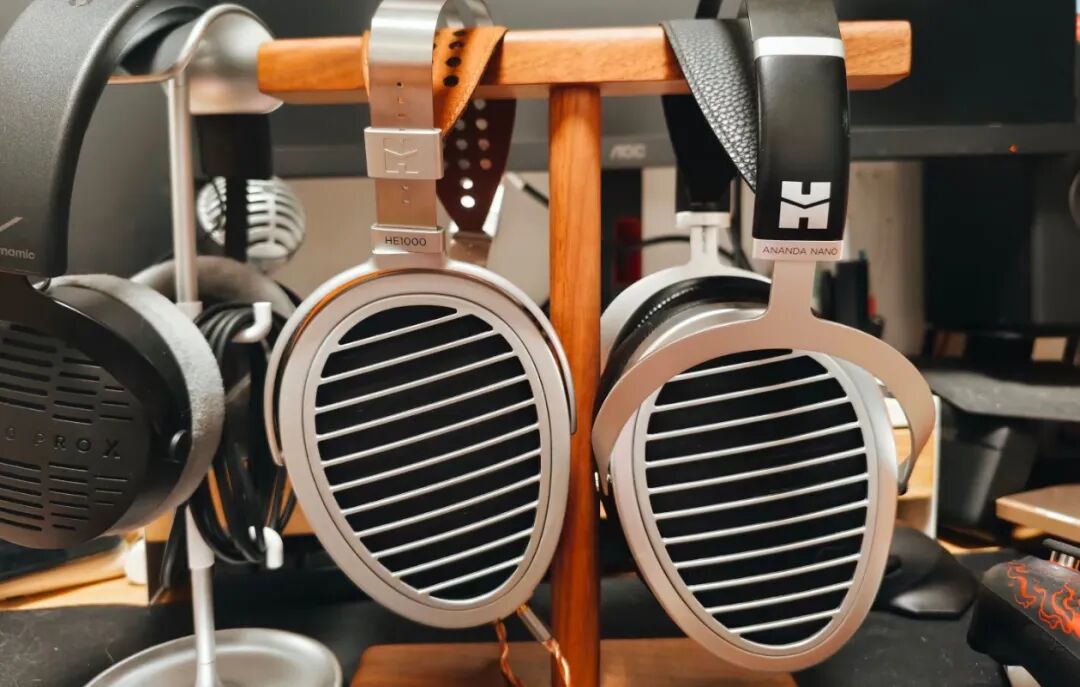
加拿大一个叫Rtings的评测机构,截至2024年11月,它一共测了821款耳机。按"中性声音表现"排序,前10名里海菲曼就占了三席。
它还有另一个同行完全不会做的动作——自研DAC芯片。海菲曼做出了喜马拉雅R2R DAC芯片,用来替代部分外购解码方案,播放器、耳机系统里,数字信号转模拟信号都是自己掌握。
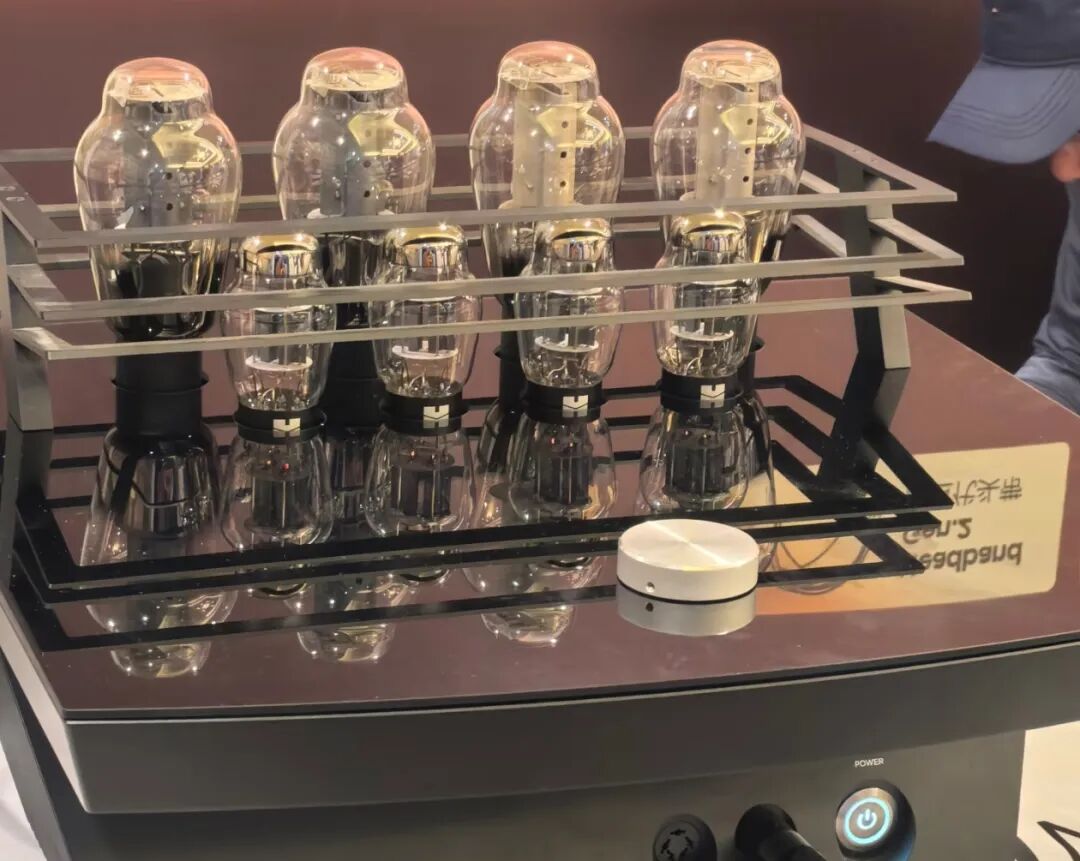
这两个行为加起来,决定了它根本不是那种市面上常见的纯组装品牌,反倒成为一股清流,要“声学结构+材料+整机一起做”,很快让它的产品脱颖而出。
HE1000就是典型例子,能用3000美元级旗舰打欧美市场,背后靠的就是一般同行没有的纳米振膜和平板结构。
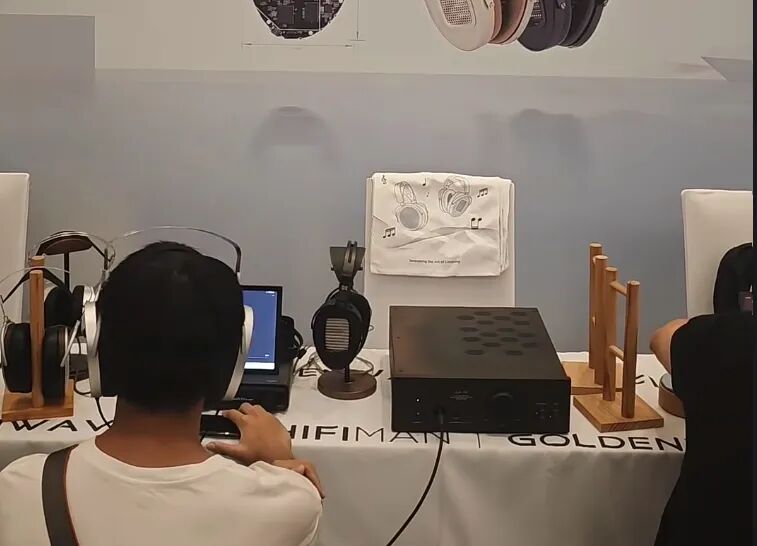
但走小众的路也有代价,海菲曼的高端耳机,普通手机甚至“推不动”,要配播放器和无损文件,普通人想体验都有门槛。
它跟苹果不是同一个赛道,但正因为苹果不敢轻易做30万耳机,更不敢豪赌极小众的音质圈。
这也给海菲曼巨大的机会,在一块巨头看不上的空白市场,默默变成了隐形冠军。
中国品牌,不是只能做便宜
过去几十年,中国消费电子行业的默认剧本是:先抄再卷价格走量,最后贴个海外牌。
耳机行业尤其如此,因为深圳华强北一带代工链太过成熟,几十块能做,几千块都有人卷。
但卷完之后,毛利太过薄弱,到最后用户也不记得品牌名字。
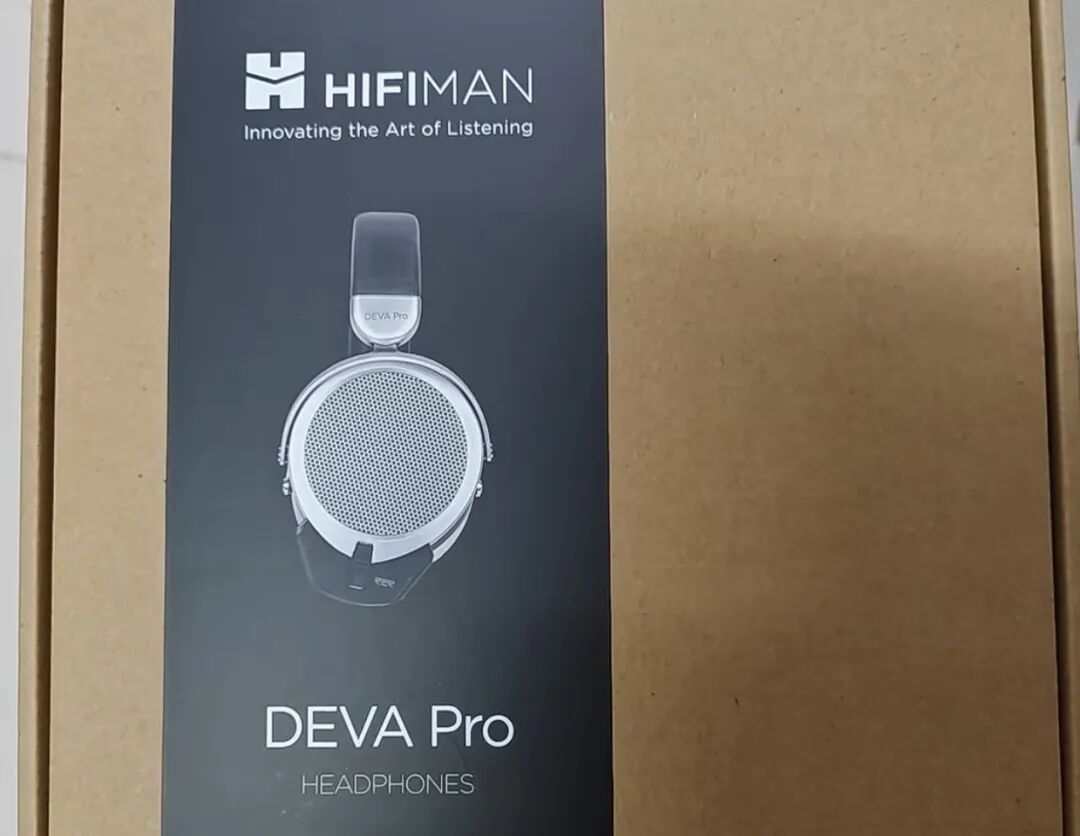
海菲曼则是反着杀出一条血路:先欧美,后国内。
先用产品力让最严苛的专业玩家认可,这套打法听起来很不讨巧,但一旦做成护城河就很深。
这些年,类似海菲曼不打“性价比”牌却能狂杀海外的中国品牌很多。
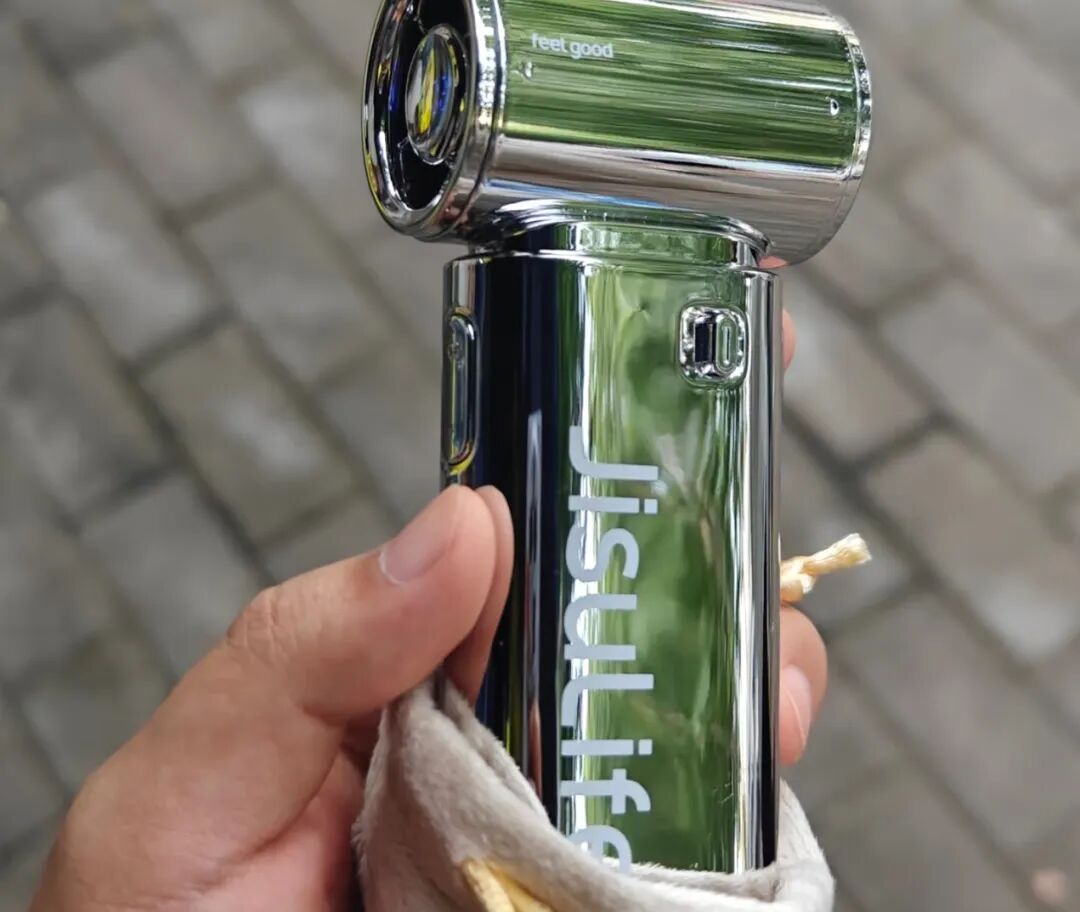
比如几素就很典型,它做的是便携小风扇,原本就是几块到十几块的地摊货。但几素出海却没走低价,主力款定价25到90美元,高端款更贵,甚至在部分线下渠道和苹果手机同柜陈列,老外照样买单。
加湿器品牌Dreo不跟白牌去卷九块九,主打静音和安全,也打进亚马逊类目头部以及主流渠道Target、BestBuy、MediaMarkt,一年就做到了几亿美元营收。
这些品牌看起来品类完全不同,逻辑其实一样:都是先把某个细分场景吃透。
产品先有差异,价格才敢往上走,所谓的高端,不是简单把标价改高就行。就像几素如果只涨价不改进风力续航会被骂智商税,同样,海菲曼如果只堆30万售价,没有纳米振膜和发烧友口碑也照样撑不住。
当然,哪怕已经年入数亿,海菲曼也不能高枕无忧。
它的短板被很多媒体指出,研发费用率并不高,2022到2025上半年,分别是5.66%、5.20%、4.93%、4.91%,同行平均比它高,销售费用率却不低,同期大概19%到20%,明显比研发更高。
声学这个行业不能靠一次纳米振膜吃一辈子,在平板振膜赛道,现在参与玩家变多,部分价位段已经出现了价格竞争,如果研发费率如果不往上提,技术方面早晚不会再占据优势。
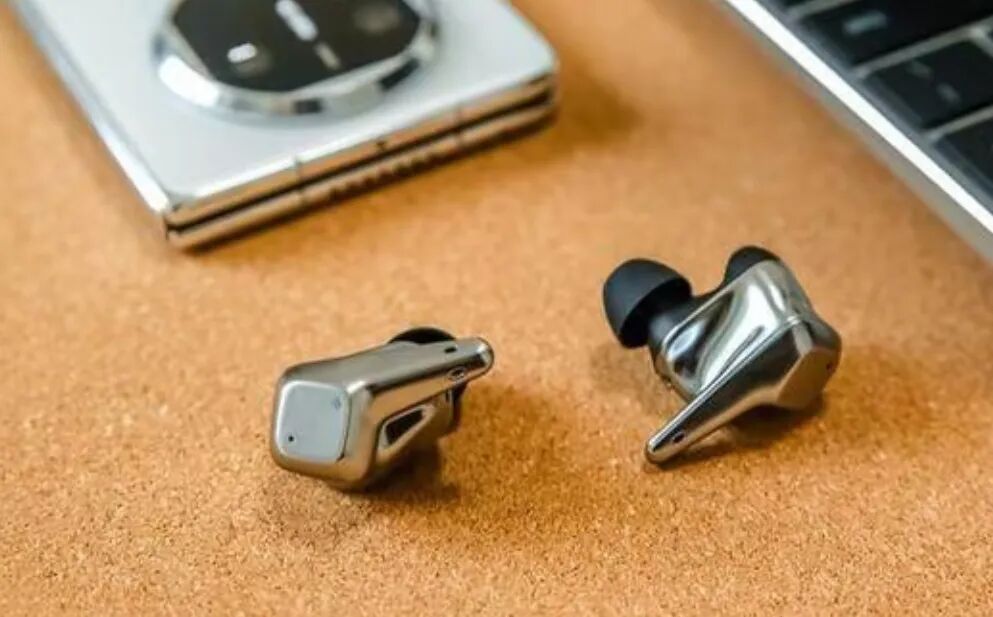
而且生产上也有软肋,部分真无线、入耳式靠外协加工,委外加工费甚至超过直接人工和制造费用之和,虽然海菲曼的专利技术不少,但公司体量小,也不可能像苹果那样一年砸几百亿研发。
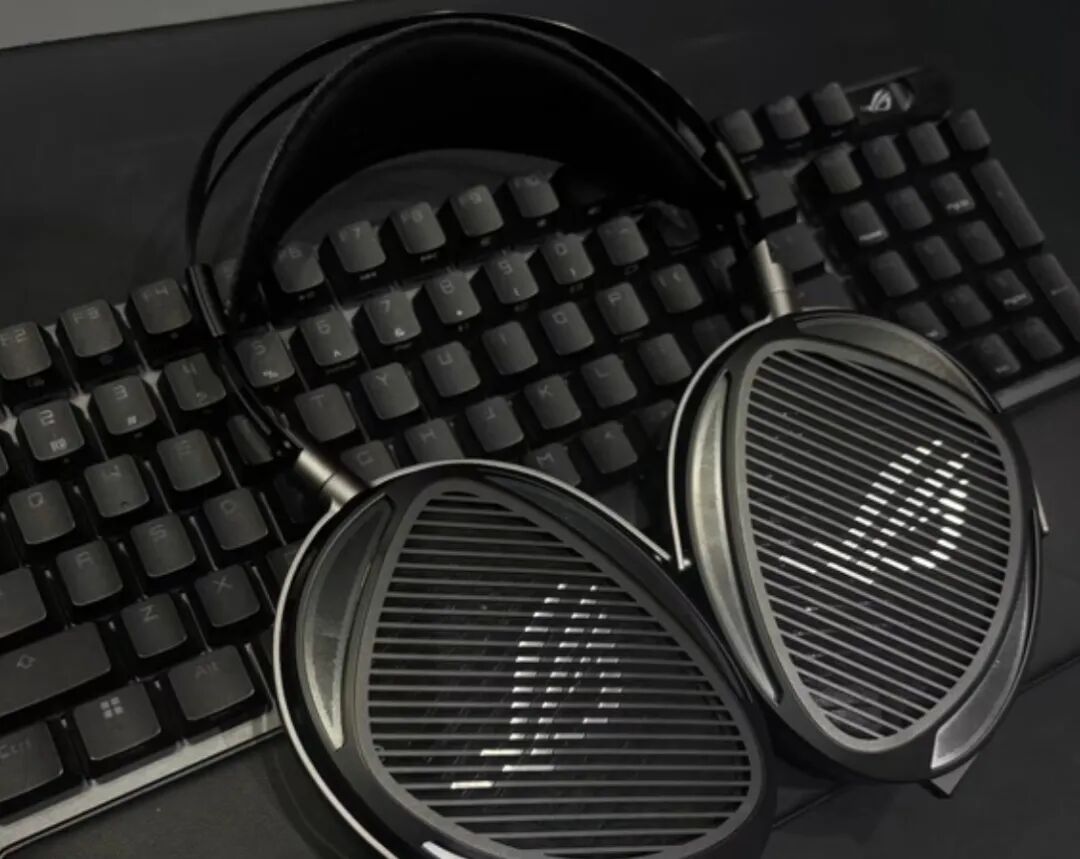
海菲曼也知道不能吃技术老本,如今也开始尝试新的大腿走路。一方面,2026上半年跟华硕做“ROG臻世”电竞耳机,向华硕 ROG 供应核心发声单元,尝试电竞渠道。
另一方面,和中国国家大剧院做联名款,不是只贴上logo那么简单,同样是从最难的事做起,从外观设计、做工用料再到制造工艺重新做一遍,再找来格莱美音乐人、录音师做背书。
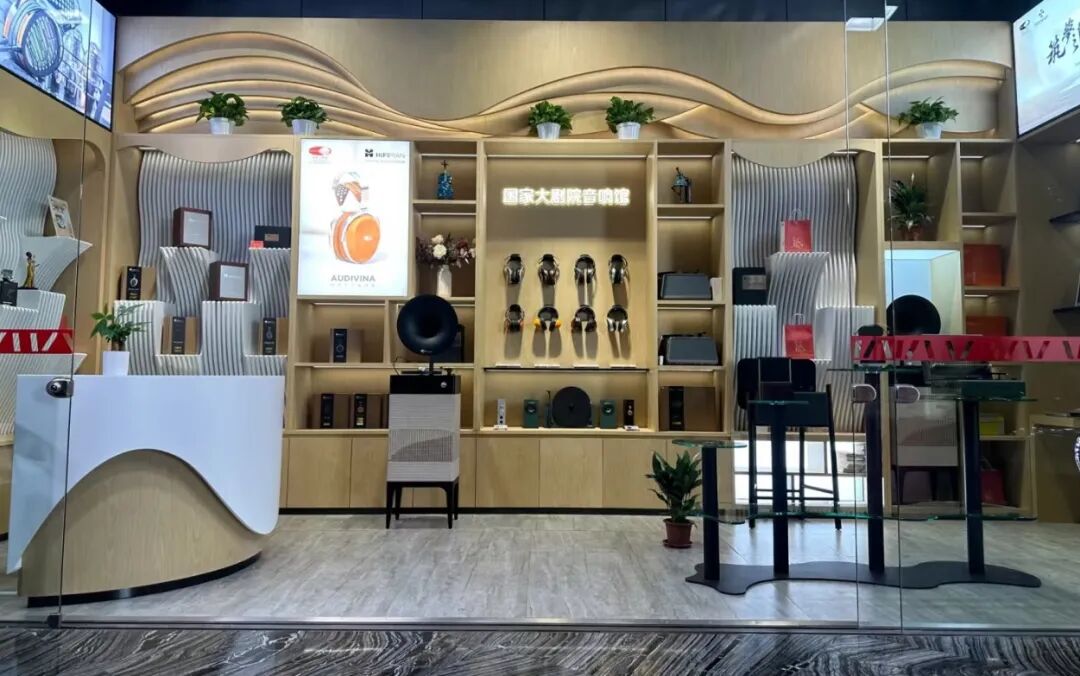
虽然目前这些尝试还不能取代主力款耳机成为收入的新顶梁柱,但也是好的开始。虽然海菲曼还没到索尼、森海塞尔那种全球认知,也没到苹果那种大众统治力。
但它证明了一件事:中国品牌不是只能做便宜,把品质做好,也能让美国人排着队花两亿买耳机。
小圈子做到极致,也能成为大生意。
图片来源于网络,侵权请联系删除
@The End
本篇作者 | 江源 | 内容运营| 博文
主编|张一弛
本文来自微信公众号 “金错刀”(ID:ijincuodao),作者:江源,36氪经授权发布。
















