合肥,韩国最害怕的城市
合肥风投的意义是什么?就是让我们原本受制于人的产业,变得逐渐有自主权。
合肥,可能是韩国最害怕的城市。
前几天马斯克转发了一篇韩国的财经专栏,专栏大意是说韩国存储芯片的繁荣,可能会在2029年面临供应过剩,只有2-3年时间来发展新的产业。
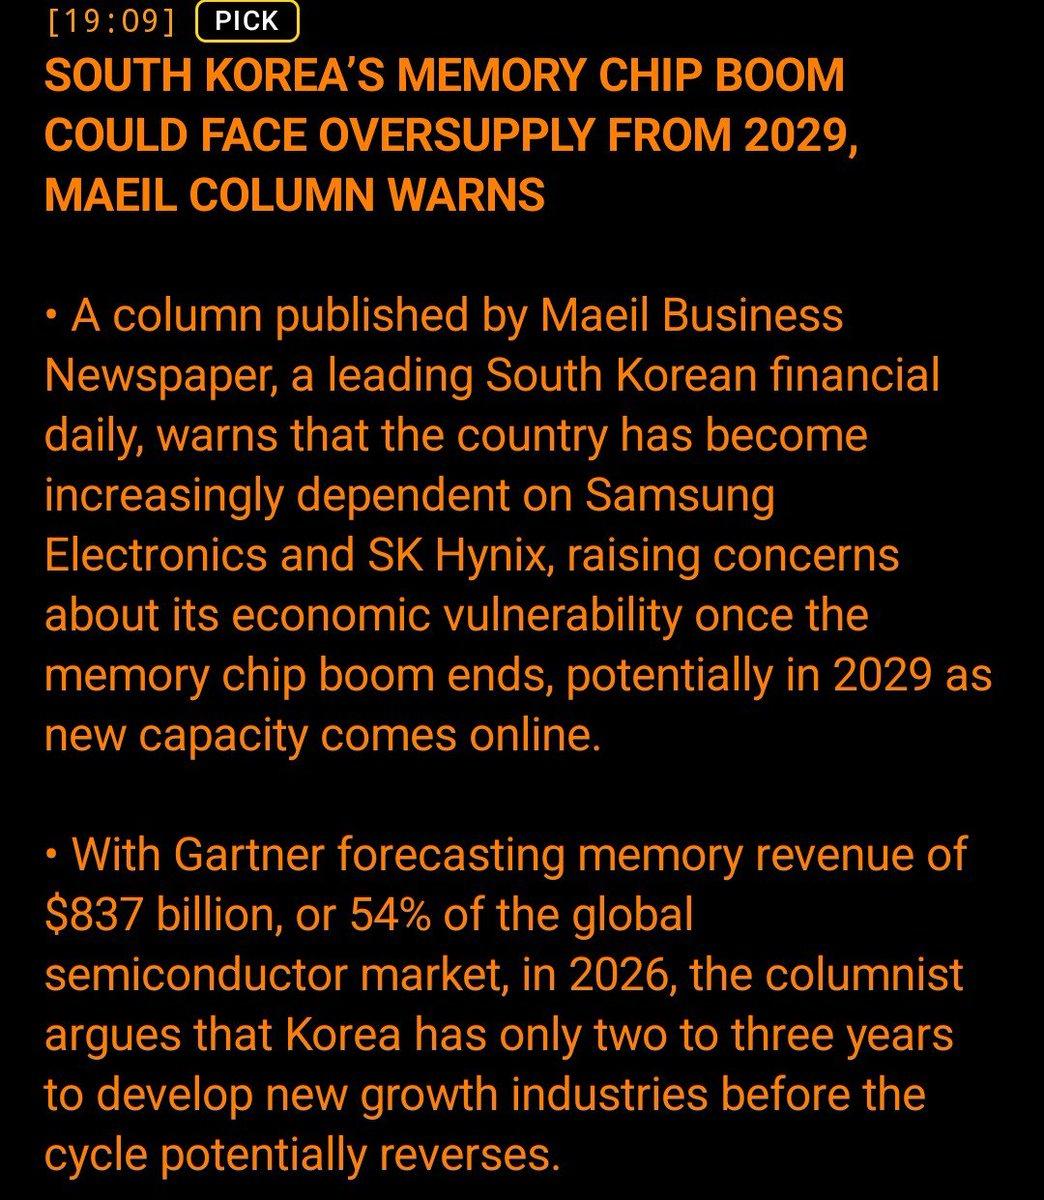
而马斯克则表示中国将在2028年生产大量的RAM。
显然,马斯克指的,就是合肥的长鑫。在透露4F²架构的DDR5计划在今年年底推出后,三星、SK海力士和美光的股价应声下跌。
有分析师说这种抛售属于反应过度。但站在韩国人的角度来讲,这种「恐慌」其实并不意外。
毕竟,合肥这地方,也不是第一次动韩国人的蛋糕了,十几年前就撬动过韩国的液晶屏。市场应激一下,属实合理。
01
韩国人之所以敏感,是因为合肥走的这条路,跟他们当年太像了。而他们当年就是靠着同样的发展模式,把竞争对手送走的。
在2008年以前,韩国在LCD液晶屏领域可以说是绝对的王者。
当时国内虽然造了全世界最多的彩电,但在高世代液晶面板这块,却几乎是一片空白。
每年为了进口液晶屏,就要花费巨额外汇。
而京东方呢?处境也很艰难。此前在北京建的5代线,连续两年陷入巨亏,一度让京东方的资产负债率高达90%。
一直想在国内建立一条6代线,因为夏普的搅局,也迟迟未能成功。直到08年在成都的4.5代线开始盈利,才重启这个计划。
这也给了合肥机会。
08年的时候,合肥的地方财政收入只有161亿,面对总投资175亿的6代线,可以说不管是经济还是政治决策的风险,都非常大。
但是,合肥政府还是下定了决心,承诺市政府为最多90亿资金托底,并且协助完成85亿贷款,来解决京东方的后顾之忧。
这个投资从日后来看,不仅气魄十足,也十分成功,奠定了风投之城的美誉。
2010年6代线投产之后,合肥迎着周期波动,继续加码,先上了第8.5代线,2015年又开建了全球首条10.5代线,并于2018年实现量产。
有了高世代的面板厂,解决的不只是国内需求问题,最关键的是,可以重构供应链的。
早年京东方被戏称为替国外打工的组装厂,因为大部分利润,都被上游的玻璃基板、偏光片、液晶材料等等供应商吃掉了。
但随着产能扩大,凭借着庞大的产能需求,京东方拥有了谈判的筹码。
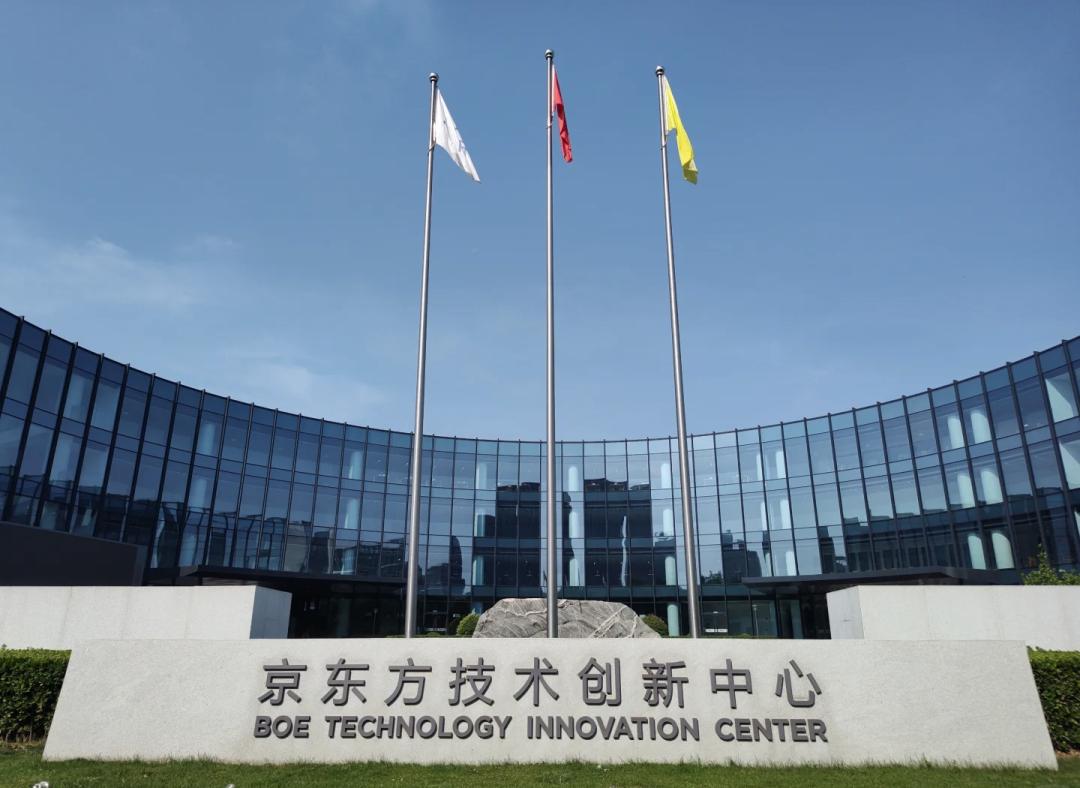
比如康宁这样的核心供应商,出于运输成本考虑,就紧挨着京东方建了10.5代玻璃基板厂。还有一堆国产供应商加入其中,前往合肥建厂,极大压缩了国外厂商的利润,最终让合肥形成了一整套千亿级的产业链。
也正是随着国内面板厂的集体放量,全球LCD产能快速扩张,面板价格在2018-2019年暴跌超过30%,韩国厂商的液晶业务,也越来越难做。
随着2022年三星显示退出LCD生产,2025年LG显示又把最后一座广州液晶厂卖给了TCL华星,正式宣告了在LCD领域,韩国被挤下了牌桌。
02
如果说面板是韩国工业的一条胳膊,那内存,就是韩国经济的半条命了。
很长时间以来,全球95%的内存市场,被牢牢掌握在三星、SK海力士和美国美光三家手中,光是韩国两家,就吃掉了七成份额。
内存受制于人,国内当然想打破这个局面,15年的时候,紫光就曾想用230亿美元直接收购美光,结果被一口回绝。
福建晋华,花了几百亿找联电合作建厂,然后2018年被美光起诉,还被美国断供,产线直接停摆。
现成的买不来,自己建厂,也困难重重。
这时候,又是合肥站了出来。当时兆易创新的创始人朱一明来到合肥,手里只有造内存的想法,一条产线都还没有。
结果合肥直接拍板,签下了180亿的首期合作协议。兆易创新投入36亿,剩下的144亿,则由合肥旗下的国资平台合肥产投承担。
为了建起这种晶圆厂,合肥可以说是又划地,又给人,助力长鑫在各种专利封锁里,逐渐建立了自己的技术体系。
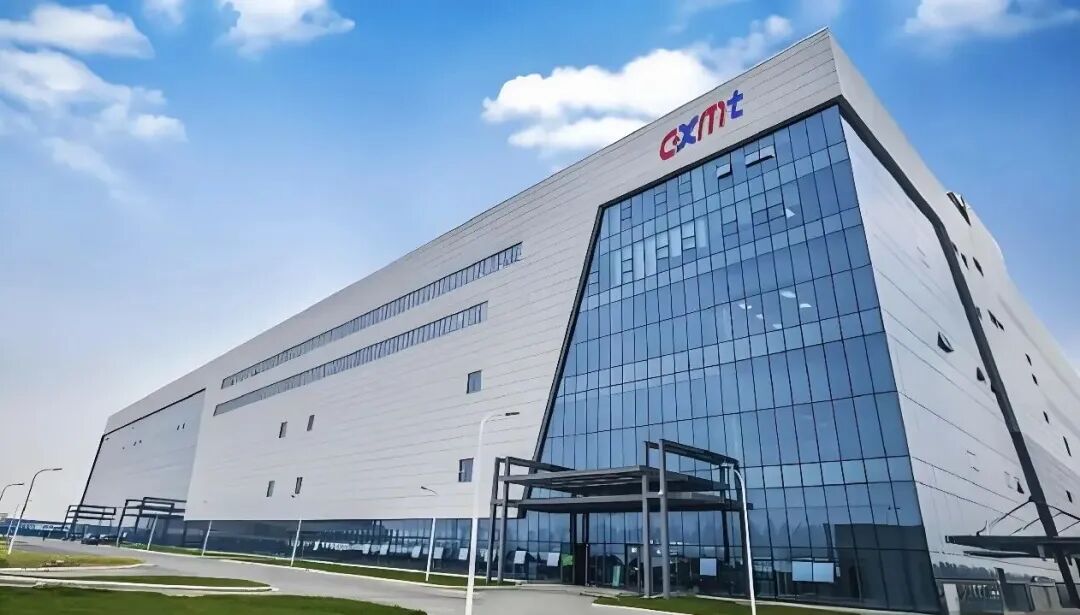
到了2019年,长鑫取得突破,开始量产主流DRAM芯片。结果恰逢全球存储周期下行,加上良率的爬坡期,基本是卖一颗亏一颗的状态。
但正是依靠地方国资、国家大基金以及后续多轮融资的持续输血,长鑫才没有停产。甚至在2022、2023年,存储最惨烈的寒冬期,长鑫三年亏损了300亿的情况下,逆势推进了合肥二期晶圆厂的建设。
后面发生的事情所有人都知道了。趁着AI算力的东风,内存需求暴涨。不仅长鑫成了香饽饽,也让合肥再次站在聚光灯下,成为城市发展的一个范本。
03
而如果把韩国半导体崛起的历史,翻出来跟合肥对一下,就会发现两者路径不仅有相似之处,合肥还更进一步。
第一条,就是敢在低谷里砸钱。
内存和面板都是出了名的强周期生意,价格好的时候呢,人人都能分一杯羹。碰上下行周期,那就全行业一起亏。
同时它们还有一个特征,就是产能越大,工艺越新,分摊到每一个芯片或者屏幕上的成本,就越低。
所以决定企业生死的,往往就是在下一轮行业复苏的时候,谁能拿出更好更便宜的产品。
在亏损的时候,大多数公司的做法就是砍预算,缩减产能,降低研发。
而三星的做法恰恰相反,趁着行业低谷,继续扩产和升级工艺,等到行情一来,就开始抢对手的市场。
从1985年开始,三星每年都要往内存里投入数亿美元,到了1992年,就拿出了全球第一款64M内存,超越日本,成为了DRAM市场的第一名。
甚至在2008年金融危机的时候,它又把这招用了一次。
当时内存价格雪崩,三星反而把宣布把产量翻一倍。结果德国的奇梦达在09年破产,日本最后一家内存厂尔必达,也在三年后倒闭。
这就是所谓的胆小鬼博弈,两车迎头对着开,比的就是谁先害怕打方向盘。
而合肥在不打方向盘这块,可以说比韩国还要头铁。
无论是京东方还是长鑫,在逆周期,长期亏损的时候,合肥都坚定不移地支持,拉来投资,投产下一代产品。
韩国财阀的反周期手段,有一个前提是,对手必须受制于商业银行的信贷,以及股东对亏损的容忍。
包括他们自己。
但合肥不一样。合肥的目标不只是衡量利润,还会看是否能获得原来没有的产业,这个产业,又是否能形成产业链。
在这个目标下,只要技术在进步,产业在形成,合肥就仍会继续。
所以像在2022年下半年,全球消费电子雪崩,DRAM价格腰斩时,连三星和海力士,也选择了集体减产来保价。
而此时的长鑫,因为有合肥和资金的支持,大量买入设备,持续推进新厂的就建设。
试想一下,如果合肥和长鑫,当年像传统的商业公司一样,在巨亏时被吓破了胆,选择缩减开支,停建北京厂和合肥二期。
那么在2025年,长鑫就不会有足够的晶圆产能,去承接这个泼天的富贵。
04
第二条,则是自己给自己当客户,保底市场。
晶圆厂或者面板厂这种百亿级的投资,最怕的是什么?就是没有人买。
产线刚开,工艺和良率多半是不成熟,也没啥品牌声量,一般客户也没有道理冒险换供应商。
而没有大订单来喂养,工厂很容易就被库存跟折旧拖垮。
但三星不只是做芯片和屏幕,它还卖电视,电脑,还有后来的手机。
这些家电、手机部门,就是现成的保底大客户。有自家的订单兜底,才能熬过市场的寒冬。
合肥呢,则把这个策略提升到了城市层面。
早年合肥GDP只排在全国第82位。为了发展,合肥在2005年定下了「工业立市」,把海尔、美的、格力、TCL等等一溜家电巨头,都请来建造基地。
加上本土的家电企业,合肥逐渐建立了全国最大的家电组装产业。
等到接盘京东方的6代线,合肥自己,就已经有足够的企业,能吃掉京东方的早期产能。
屏幕产业发展起来,合肥又马上拿上一代产业,去喂下一代产业。面板厂需要驱动芯片,本地的京东方,又成了2015年引进的晶合集成的客户。
后来的长鑫,以及合肥的汽车产业,都是如此。
并且,合肥背后,还有着国内庞大的制造体系。
三星作为一个集团,是让自己下游部门成为客户。合肥则是通过产业聚集,让多个企业在城市里配套。
这些企业呢,又有着全国的订单托底。电视需要面板,电脑和手机需要内存,新能源又在不断增加屏幕和芯片的用量。
更重要的是,虽然模式有相似之处,但众所周知,韩国当年为了帮助企业扛住低谷,虽然赢下了牌局,但也制造出了绑架国家经济的财阀。甚至韩国被人称为三星共和国。
而合肥则跑通一套退出机制。政府只在早期发展时雪中送炭,等到企业熬过了低谷,能自己造血了,国资就通过转让、回购和减持退出,把钱收回来,投资下一个产业。
比如2022年底,京东方就花了69亿多,从合肥国资手里买回了10.5代线28%的股权。
这些收回来的资金,还可以继续投资。已经建成的工厂,培养的人才,则成了城市产业的一环,留在合肥。
05
我觉得这就是合肥和普通投资机构标对于「回报」这个定义的区别。都说合肥是风投之城,但如果只从风投的思路去看合肥,那就只会看到它投中了哪些企业。对于合肥来说,投资只是手段,是为了让投资出来的成果,能够成为下一轮产业发展的起点。
当然,我说韩国最怕合肥也是句玩笑话,并不是说此时此刻京东方和长鑫已经全面赶超。
三星在高端OLED领域仍然占据很大的优势,韩国双雄在高附加值的HBM内存是,依然也有很深的护城河。无论京东方还是长鑫,在这些高端领域,都还有很长的路要走。
不过,合肥风投的意义是什么?就是让我们原本受制于人的产业,变得逐渐有自主权。是让卡脖子的人,卡起来也没那么轻松。是抓住竞争对手每一个喘息的空档,往前走一步,再走一步。
都在羡慕合肥站上了风口,但这个世界上,哪里有什么百发百中的神仙风投。所谓奇迹,不过是一座城市,瞄准了中国产业链上的缺口,然后用几代人的工业家底,和容得下亏损的雄心,在别人不敢坐的冷板凳上,坐到了天亮。
本文来自微信公众号“IC实验室”(ID:InsightPlusClub),作者:IC实验室,36氪经授权发布。
















