从胖东来到新鲜零食,食品消费为什么总绕不开河南和湖南?
过去几年,中国的零售行业有个非常有趣的现象——最热的钱几乎被这两个省份给包圆了。
一边是热辣滚烫的湖南。
今年线下赛道最火的新鲜零食,始于湖南,“攻打金粒门”一度成为年轻人中最热的梗;往前数就是量贩零食,几乎改变的整个线下渠道的玩法,接着,是让人愿意花1000元代购的茶颜悦色;更古早的时候,这里是辣条的发源地......
零食行业每一波浪潮,几乎都有“湘军”的身影。
另一边,是不动如山的河南。
近日,河南在消费圈热度持续加码。
东鹏特饮就在最近用10亿元把全国第15座生产基地落在郑州,元气森林第7座自建工厂落在许昌,太古可口可乐在郑州的新厂刚投产、年产能100万吨,农夫山泉也在焦作博爱布下基地.......
不夸张的说,中国食品饮料不能没有河南与湖南,就像西方不能没有耶路撒冷。
行业数据显示,湖南贡献了全国休闲食品年产值的三分之一、全国休闲熟食年产值的六成。主流休闲零食上市公司不到20家,湖南独占5家,拥有多个细分市场的头部品牌;河南则生产了全国1/2的火腿肠、1/3的方便面、1/4的馒头、3/5的汤圆、7/10的水饺、4/5的酸辣粉。
那问题来了,大家有没有想过,为什么湖南与河南这两个“南人”一个总能“稳”得住,另一个总能“热”起来?
“中央厨房”与“创意中心”,是怎么炼成的?
赫克歇尔-俄林的要素禀赋理论讲,区域产业的分工方向,由当地生产要素的相对丰裕度决定。
说白了,二者的发展逻辑不同,离不开物理世界的法则,地理决定了他们的自然禀赋和发展方向。
河南地处中原,丰富的原料,发达的交通,全国第一的人口让这里成为天选“中央厨房”。
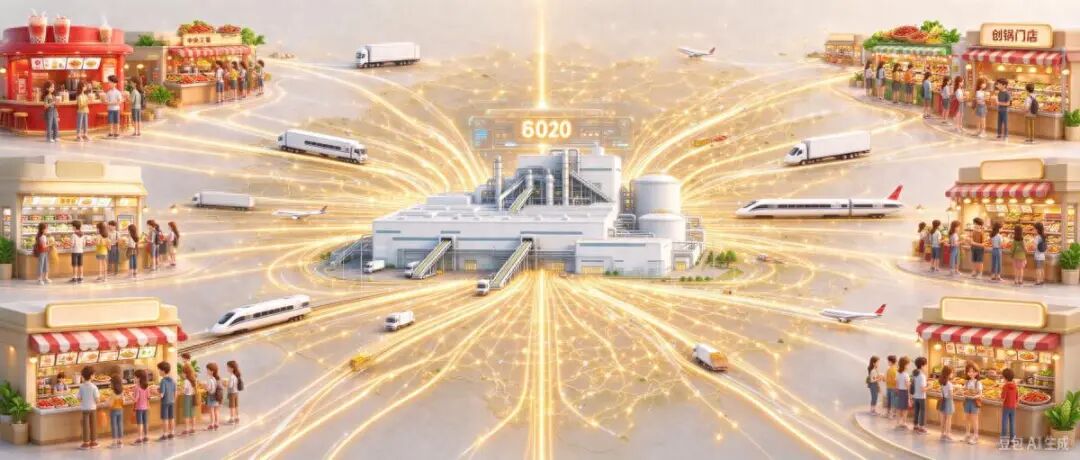
原料端,全省近七成土地是平原,小麦、蔬菜产量常年居全国前列,生猪、花生、肉牛样样不缺,是中国最大的粮仓之一,也是最天然的食品加工厂。今天中国人餐桌上的工业化食品,相当一部分都能在河南找到源头。
交通上,河南是名副其实的“九州心腹”,零售圈又讲500公里是最佳的配送范围;人口方面,脚下是9744万常住人口,而周边中部六省加起来近4亿人——这既是取之不尽的劳动力,也是旺盛的消费力。
所以,河南的“稳”,本质上是成本优势,是规模经济。
湖南则相反,地理没有给它大片的麦田,但给了它做“味道”的原料底子和手艺积累。
湖南是“七山二水一分田”,自然禀赋不能跟河南相比,但这种地理条件反而把湖南推向了另一条路:特色经济作物和家庭加工传统。
就拿平江来说,这座湘北山城“三分之二以上的面积被森林覆盖”,适宜大豆、辣椒、香料等作物生长,平江做酱干的历史甚至可以追溯到18世纪的清朝康熙年间,酱干曾是宫廷贡品,当地家家户户有做豆制品、烘烤、卤制的传统。
说白了,地理条件导致其饮食文化本就以香辣见长,湖南街头的小食传统——麻辣牛肉干、酱板鸭、卤味、麻辣豆干,本身就是高度“零食化”的。
所以,虽然现在最大的辣条厂家在河南,但正是因为当地有把豆制品做出浓郁麻辣风味的完整经验,辣条只能诞生在湖南而不是别处。
当然,地理禀赋只是起点,两种模式最终成型并不断巩固,主要还是诺斯讲的路径复利理论,即初始的产业选择会通过报酬递增形成正向循环,最终沉淀为难以逆转的发展路径。
河南的路径复利,是规模经济的正向循环。
河南凭借原料与物流优势,先是催生了方便面、火腿肠、速冻食品等本土刚需品类龙头,随着产能扩张,包装、机械、物流、仓储等配套产业随之聚集,形成了完整的食品工业生态。这种生态又进一步吸引东鹏特饮、元气森林等全国性品牌落地建厂,每新增一家工厂,都会强化当地的供应链配套能力,反过来再吸引更多企业入驻。
湖南的路径复利,则是技术传承的联动效应。
上世纪 90 年代旺旺率先进入湖南布局,为当地培养了第一批食品工业的专业人才,也让本土从业者看到了休闲零食的全国化潜力。
于是食品工业在各个乡镇兴起,在地方政府的产业引导与企业的规模化运作下,又逐步升级为标准化生产线,完成了从家庭手工到工业化生产的跨越。
而长沙这座非常有历史意义的中心城市,又又旺盛的消费活力与年轻的人口结构,充当了创新产品的“试验场”与“放大器”。
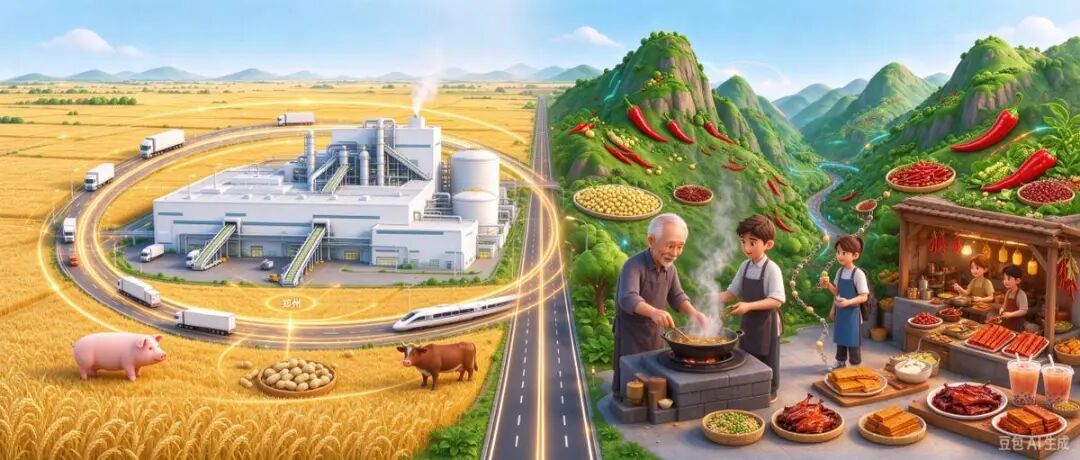
总的来说,河南赢在规模和成本;湖南赢在速度与差异化。
但两省的故事只讲了一半,社会环境一直在变,现代食品消费的演化还远没有看到终点。
未来,两个省份的产业模式会怎么演化呢?
硬基建长出新品牌,软实力催生新爆款
先来看河南。
恩格尔定律说,收入越高,主食在开支中占比越低;休闲食品、现制饮品这些“改善型”消费的需求收入弹性大于1,收入涨一点,它们涨一片。再往深看马斯洛的需求层次,吃饱是最底层需求,往上吃的是情绪、体验和社交。
所以,在基础需求趋近饱和之后,完成大基建的河南或许也会出现全国性的产品型企业。
拿科技圈来说,我们一向以应用著称,电商、短视频、短剧,包括现在的AI,都是在C端应用层面,大洋彼岸的漂亮国弱于我们。但是,在AI时代,算力,基建充足的他们也在智能体、无人车等方面进行追赶甚至领先。
河南最近两年,也隐隐有这样追赶的趋势。
最典型的是蜜雪冰城。
本质上,蜜雪冰城是在供应链的基础上,才洞察到了需求的演化,是把河南食品工业的供应链优势平移到了新茶饮赛道,是从供应端生长出来的需求。
锅圈是另一个创新的样本。
他们依托河南的肉制品、速冻食品产能基础,整合上游食材供应链,以预制菜+家庭火锅的场景切入,把中央厨房的能力直接对接到社区消费终端。
天眼查APP显示,截至2025年末,门店达11566家、会员6490万人,主打“在家吃饭”,被称为“社区中央厨房”,业绩也水涨船高,在近两年录得高双位数的增长。
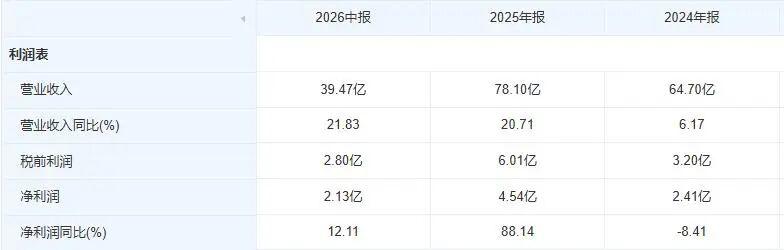
他们的成功也是一样的道理,没有现有供应端的能力,很难洞察到这样的需求,如果放到北上广深,很多人会在思考阶段就因为成本的问题而放弃。
而且更关键的是,从汽车产业、家电产业等制造企业来讲,都有一个从模仿到超越的过程。或许在不远的将来,离开原有的供应链,河南也能有更多的全国性品牌出现。
不仅如此,在供应链里面,河南已经开始有全新的品牌引领时代的风潮了,比如胖东来超市流行了两三年的大月饼,就是团队对传统的月饼进行的改良式创新,引得各个玩家进行一比一的模仿。
再来看湖南。
湖南强在企业文化创新上的软实力,他看不见摸不着,但却是核心竞争力。
那么,怎么能够复用软实力,让灵感像流水线一样不断的迸发出来,或许就会成为未来湖南零食行业的演化方向。
如果要类比,迪士尼是个值得推演的对象。都知道迪士尼是个创意公司,能够不断的产出新的故事和IP,对他们来说,创意流水线作业,不在于灵感,而在于故事板和试映迭代这套“系统”。
湖南的零食的核心系统是哪里?
是消费力旺盛的省会长沙,这里坐拥高密度的年轻客流、昼夜不息的夜经济土壤,加上本地人对新口味、新业态极高的尝鲜包容度,让任何一款零食新品、一种门店模型,都能在这里以极低的成本完成快速试错与迭代。
从量贩零食模式的全国跑通,到短保新鲜零食的集中爆发,本质都是把街头的真实消费反馈,快速沉淀成可复制的标准化打法。
再叠加湖南本土的传媒内容基因,品牌很容易把产品做成话题、把门店变成打卡场景,这正是湖南零食软实力的底层载体。
所以,保持这座城市的热度,是非常关键的。
相信在未来很长的时间里,在当地企业们的呵护下它依然是全国最好的试验田,消费和创新的基因刻在骨子里。下一个爆款口味、下一个新渠道,大概率仍先在长沙街头出现;没有这个创意中心,中央厨房也会少一半灵感。
最后,希望在未来,两地的企业家们能够不断的交流新的想法,互相投喂,给全国各地的吃货们,提供更多的新鲜感。
本文来自微信公众号“向善财经”(ID:IPOxscj),作者:向善财经,36氪经授权发布。
















