五年股价跌逾85%,“东北药茅”究竟经历了什么?
2021年5月17日,长春高新股价创下484.85元(前复权)的历史新高。
这家曾经被称为“东北药茅”的公司,凭借生长激素这一超级大单品,一度享受着几乎垄断性的市场地位。在当时投资者眼中,长春高新前途一片光明:公司业绩不仅处于高速增长期,而且旗下疫苗子公司还分拆独立上市。然而,鲜有投资者能够料到,这竟是长春高新历史股价最高的一天。
此后五年时间中,长春高新股价阴跌不止,如今股价已经跌破70元,较历史高点跌去了85%。2026年6月,长春高新更是被正式调出沪深300指数样本股。
跌跌不休的股价背后,投资者不禁发出感叹:长春高新究竟怎么了?
旧时代落幕
长春高新的辉煌,属于那个一去不复返的“黄金时代”。
1988年,诺和诺德短效生长激素Norditropin成功在丹麦获批,成功推动生长激素临床应用的普及与标准化。在当时,生长激素绝对算得上是热门前沿药物,与如今的GLP-1有的一拼。但受制于专利诉讼,诺和诺德的Norditropin在1999年才成功登陆美国市场。
或许是看到了生长激素的机会,原本定位为园区建设为主业的长春高新,在1997年出资6000万元与金磊合作成立了金赛药业,尝试国产生长激素的研发工作。创始人金磊,是金赛药业的核心大脑,其曾凭借“大肠杆菌内分泌技术”,获得了美国生物学界重要奖项“克莱文奖”。
正是在金磊的掌舵之下,金赛药业顺利于1998年推出了第一支生长激素粉剂,虽然从技术维度属于入门级产品,但却开创了中国生长激素领域的先河。随后的2005年和2014年,金赛药业先后推出了亚洲第一支生长激素水剂和全球第一支聚乙二醇长效生长激素水针,从而形成梯度化产品矩阵。
凭借超强的先发优势,长春高新几乎将国内这个大市场吃透了,这也是为何长春高新业绩能够持续走高的原因。
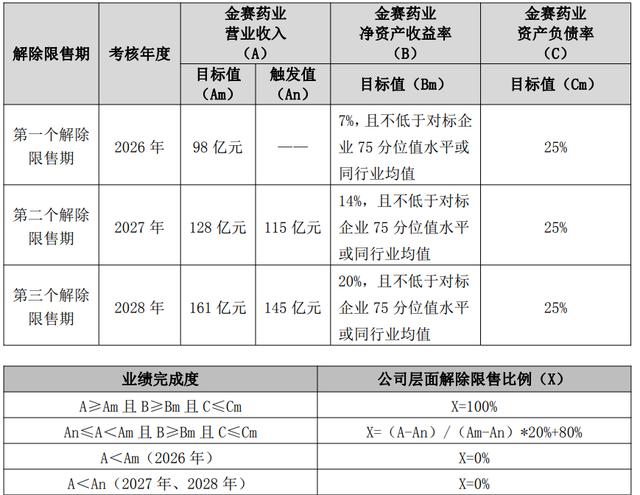
图:长春高新营收一览
然而,海水总有落潮的时候,2023年长春高新增长终于“触顶”。在2024年中,长春高新录得营收134.66亿元,同比下滑7.55%;归母净利润录得25.83亿元,同比下滑43.01%。尽管当时很多投资者将长春高新未达预期归结为疫苗子公司百克生物的业绩不达预期,但金赛药业的营收实则也出现了3.73%的下滑,疲态已经开始初现。
核心症结指向那个曾经无限风光的生长激素业务。2022年广东11省联盟集采中,金赛药业粉针剂以最低价格中选,水针剂亦在部分地区被纳入集采。面对汹涌的集采,公司虽然采用了“粉针中标、水针弃标、长效以价换量”的组合策略,但2025年金赛药业收入仍同比下降近8%。
2025年底,长春高新核心产品长效生长激素“金赛增”终被纳入国家医保目录,9mg规格的医保支付价从此前约3500元/支降至约900元/支,降幅高达75%。
更致命的是,金赛药业长达十余年的孤独领跑宣告终结。特宝生物的怡培生长激素、诺和诺德的帕西生长激素、维昇药业的隆培生长激素——多款长效生长激素产品在2025年前后集中获批,其中特宝生物的产品同步进入医保目录。技术垄断的壁垒一旦被打破,价格战便不可避免。
从这些蛛丝马迹中不难看出,长春高新的“护城河”正在不断遭受冲击。
破局之策
旧引擎熄火,新引擎何在?这是萦绕在无数投资者心中的疑问。长春高新的管理层并非没有预见这一天的到来。事实上,公司在多年前就已开始布局“第二增长曲线”:左手是疫苗,右手是创新药。
首先是专注疫苗研发的百克生物,其研发的带状疱疹减毒活疫苗,成为首款国产带状疱疹疫苗,一度被市场解读为“下一个HPV”疫苗。尽管理想很丰满,但现实却很骨感。
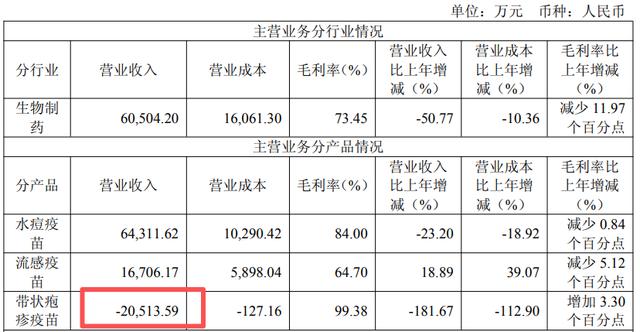
虽然这款疫苗在上市首年就贡献了8.83亿元的营收,但却由于中老年人对疫苗认识不足,导致后续遭遇销售“滑铁卢”,甚至在2025年录得-2.05亿元营收。
负收入,这并不是笔误。由于采取“发货即确认收入”的模式,而大量已进入渠道的产品未能转化为终端接种。鉴于带状疱疹疫苗有效期为24个月,部分产品到期未接种,退回后冲减此前已确认的收入。
迫于无奈百克生物开始大幅降价。2025年12月,江西省疾控中心公示显示,0.5ml规格带状疱疹疫苗采购价由1375元/支降至464元/支,降幅约66%。2026年上半年,降价效果开始显现,多个省份实现销售覆盖率与接种量双提升。但百克生物仍处于亏损状态。
从8.83亿元到-2.05亿元,百克生物的带状疱疹疫苗用两年时间完成了一轮完整的“过山车”。这条曾被寄予厚望的“第二曲线”,不仅没有成为新引擎,反而成了拖累整体业绩的沉重包袱。
另一方面,则是聚焦创新药的金赛药业,也是长春高新未来转型的最大看点。
当下,金赛药业正经历一场从“生长激素之王”向“创新药平台”的艰难转身。为了强化竞争力,金赛药业搭建了超长效多特异性抗体、肝外siRNA靶向递送、长效缓释多肽、ADC等多个研发创新技术平台,这样的布局不可谓不大胆。截至2026年上半年,公司已构建起近90条研发管线,其中40个为1类新药,临床阶段管线近50条。
如此大的布局,成果也开始涌现。2025年,公司国内首款治疗急性痛风性关节炎的1类创新生物制剂“金蓓欣”(伏欣奇拜单抗)获批上市;2026年5月,伏欣奇拜单抗注射液进一步获批,成为国内首个获批该适应症的IL-1β抑制剂。
同时,国际化亦有突破。2025年12月,金赛药业将自主研发的GenSci098注射液海外权益独家授权给美国Yarrow公司,首付款7000万美元,里程碑付款累计至多可达13.65亿美元。2026年上半年,这笔授权贡献了4.84亿元的对外授权收入,占营收比重达8.74%。
创新药业务的营收固然还不足以弥补传统生长激素业务遭遇的下滑,但金赛药业聚焦创新的方向无疑是正确的。
综合来看,长春高新虽然踩了疫苗的坑,但同时也找到创新药的方向,只不过硕果的落地仍需要大量的时间。
“旧体系”与“新秩序”
在左手疫苗折戟后,右手创新药就成了唯一的希望。可创新药这条路,远比长春高新此前经历的任何一场战役都要艰难。因为创新药与生长激素,遵循的是两套完全不同的价值体系。
曾经的那个“黄金时代”,长春高新的成功逻辑是清晰而简单的:一个超级大单品,技术壁垒足够高,市场足够大,定价权足够强。公司只需要做好生产、铺好渠道、维护好价格体系,利润就会滚滚而来。这是一个守成的逻辑。
但如今的创新药时代,则讲究精准落点,管线数量多并不意味着创新能力强,毕竟不同管线之间的价值差异极大。近90条管线,40个1类新药,覆盖内分泌代谢、女性健康、肿瘤、免疫、呼吸等多个赛道,这些布局能够看出金赛药业转型的决心。可管线越多,意味着不确定性越大,尤其是如今这样信息高度发达的时代,几乎每一条赛道中都有更加专注的竞争对手。
更关键的是,创新药需要一套完全不同的组织能力和思维方式。
曾经的那个“黄金时代”,金赛药业的核心能力是“把一个产品做到极致”。而创新药时代,需要的能力是“在几十个项目中精准筛选、快速推进、果断放弃”。前者是深度,后者是精度。
在销售端,销售团队过去的核心任务是维护价格体系、深耕终端。而现在,每一个新产品都需要从零开始进行市场教育、建立医生认知、构建新的商业模式。
长春高新对此并非没有认知。公司明确提出,要推动研发体系从“投入驱动”向“价值驱动”转型。这八个字的分量,远超字面含义——它意味着公司必须从“为了研发而研发”的惯性中走出来,建立一套以临床价值和商业价值为锚点的决策体系。
2026年,公司推出的限制性股票激励计划中,设定金赛药业2026-2028年收入目标分别为98亿、128亿、161亿元。这样的营收梯度设置,是在用制度的力量,倒逼组织完成从“守成”到“进攻”的基因突变。
从2021年市值2000亿的“药茅”,到如今市值缩水超85%的“落难者”,长春高新用五年时间经历了一场极其痛苦的价值重构。这场重构还没有结束。2026年上半年,公司营收55.43亿元,同比下降16.06%;归母净利润4.75亿元,同比下降51.64%。业绩仍在探底。
但破,是为了立。正所谓,不破不立。
生长激素的“黄金时代”已经结束。那个靠一个产品吃二十年的旧体系正在瓦解。取而代之的,是一个以创新为驱动、以管线为支撑、以全球化为视野的新秩序。
疫苗的折戟是一个教训:不是所有的新业务都能自动成为新引擎。创新药的转型更是一场豪赌:近90条管线中,最终能跑出几个重磅产品?没有人知道答案。
唯一确定的是,长春高新已经没有退路。这家曾经的中国“药茅”,正站在“破”与“立”的刀锋之上。
要么在转型中重生,要么在转型中消亡。
















