我发现埃森哲的报价藏着一道题
提起埃森哲,不知道还有多少人有印象?
很多人对它的印象还停在咨询公司,但在全球 IT 服务市场里,它绕不开。
这几天,据 FT 报道,埃森哲正在评估出售大中华区业务,估值最高15亿美元。公司拒绝置评,交易能不能成,目前还没有定论。
不过,比起卖不卖大中华区业务,我更关心另一件事:翻了一遍它的年报和电话会记录,我发现埃森哲的报价里藏着一道题,生意还在增长,价格怎么先松了?
.......
如果你所在的公司买过咨询、上过系统,接下来的数字跟你的报价单有关。
先说说埃森哲做什么。
客户要上一套系统、改一段流程,它派人过来,把软件、流程、当地的监管要求拼成一套能跑的东西。咨询业务主要是项目制,做完交付。托管业务则是长期替客户运营。
说到底,客户花钱买的,是有人负责把事情做成。至于派多少人、干多少天,是埃森哲计算报价时需要考虑的事。
这门生意,今年还在涨。
2026财年,埃森哲营收741.83亿美元,同比增长6%。在七百多亿美元的体量上,这个增速不算慢。摊到每天,收入超过2亿美元。
全年新签订单845.4亿美元,比营收还多,每确认1美元收入,它又签下约1.1美元的新合同。第四季度营收186.79亿美元,同样增长6%。
可奇怪的是,价格松了。埃森哲在年报里写,2026财年第四季度,很多业务领域出现了价格下降,公司还提到经营环境竞争激烈。
电话会上,管理层补充说,全年价格整体稳定,到了第四季度,才看到多个领域降价。
注意这个时间点,全年价格稳定,不代表第四季度没有降价,第四季度价格下降,也不能倒推全年都在降。
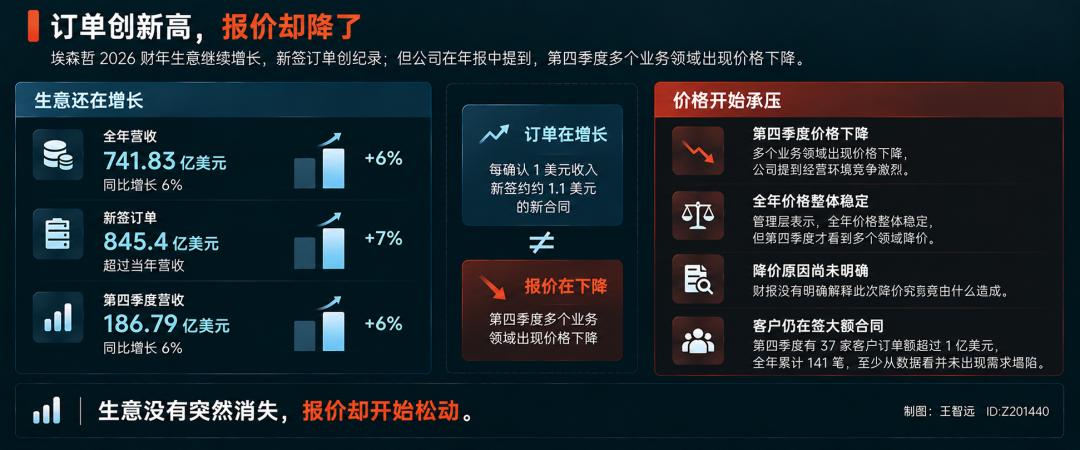
更重要的是,财报没有明确解释这次降价究竟由什么造成。
一家订单创纪录的公司,为什么会在第四季度出现价格下降?需求突然消失了吗?
看起来没有。第四季度营收还在增长,全年新签订单也创了纪录。第四季度有37家客户的季度订单额超过1亿美元,全年这类订单累计141笔。
至少从数据看,大客户还在签合同,埃森哲并没有遭遇全面的需求塌陷。
那问题可能出在哪里?
一种可能是竞争。同行愿意用更低的价格接同样的活,埃森哲也得跟着调整报价。
另一种可能出在交付成本上。过去需要10个人完成的项目,现在可能只需要7个人。客户知道这件事,自然会问,既然你干活更快了,为什么还要收以前那么多钱?
两种情况都会让价格下降,但对埃森哲意味着不同的事。
同行压价,考验它能保住多少利润。客户拿着更低的交付成本来谈价,改变的是它计算报价的方式。
当然,还有一种可能。报价降了,派来的人也少了,甚至资历变浅了,客户省下的钱,可能又要在后续交付中补回去。
这里还得区分一下订单和收入。
845.4亿美元是新签合同金额,不是当年已经收到的钱,订单代表未来可能交付的业务,收入则要随着实际履约逐步确认。
所以,今天订单增长,不能直接证明每一类业务的需求都在增长,更不能证明价格下降只有一个原因。
但有个问题躲不开。
如果完成同样一项工作,埃森哲真的不再需要投入那么多人,它过去那套靠人力估算报价的生意,还能按原来的方式赚钱吗?
......
前面那笔10人变7人的账,放到埃森哲身上,就要按几十万人来算。
我查了下,截至2026年8月底,埃森哲有81.4万名员工,分布在52个国家、200多个城市,多数人在印度、菲律宾和美国。
客户可能在纽约谈需求,在班加罗尔写代码,在马尼拉做运维。一张全球交付网络,把这三件事串在一起。这套网络不是一天搭起来的,报价也不是一天能改的。
过去,人越多,能接的活越多。现在 AI 来了,这个等式开始松动。
它也在往 AI 上押,已经有约11万名 AI 和数据专业人员。管理层说,AI 让每个人能干的活变多了,每个人带来的收入也在涨。下一财年招的人预计比今年少,一部分原因也跟 AI 有关。
但管理层还补了一句。效率提升省下来的时间,又被更多的新活填满了。
什么意思?
只要新活接得上,它就能用同样的人做更多生意。接不上,人就会闲下来。可是,效率提高以后,省下来的钱归谁?这就得看看埃森哲怎么收费。
大体上,有三种算法。
按工时收费,你买的是人手和时间。以前10个人干的活,现在7个人就能完成,你下次谈合同时,自然会要求少付钱。
效率提高了,供应商反而可能少赚钱。可范围还在变、需求说不清的项目,还是得这么买。你买的是灵活。
按固定价收费,你买一个事先谈好的总价。只要交付标准不变,账面上,埃森哲内部用几个人,你不用管。
合同期内省下来的成本,先留在埃森哲手里,供应商通常会把超支风险折进报价,但到了续约时,你仍可能要求降价。
按结果收费,你关心最后有没有达到事先说好的目标。做到了才付钱,没做到就可能少付。这里最麻烦的是,什么算做到了,得双方提前说清楚。
嗯,三种算法,算同一笔账。AI 省下来的成本,到底由谁拿走,又由谁承担风险?
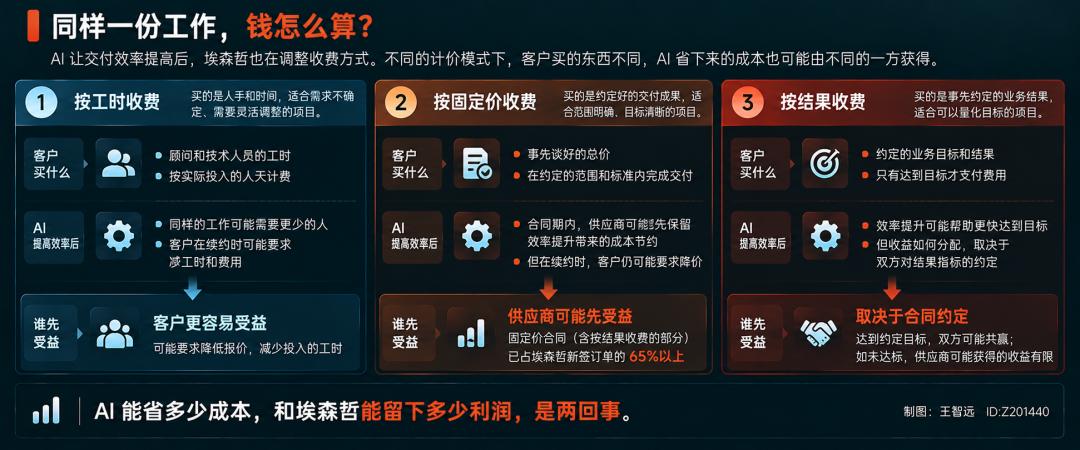
埃森哲也在调整收费方式。
管理层在电话会上说,固定价合同,包括按结果算的那部分,已经占新签订单的65%以上,而且占比还在涨。
注意,这个65%说的是固定价订单,不代表这些订单都按结果收费。真正按结果算的占多少,公司没有单独说。它能说明收费方式在变,不能说明客户已经接受。
还有一点,固定价也不等于托管服务。
2026财年,托管服务收入373亿美元,占总收入的50.3%,同比增长8%。咨询收入368.83亿美元,增长5%。
但看新签订单,托管437亿美元,只增长2%。咨询409亿美元,增长9%。
收入上托管更快,订单上咨询更快。如果客户真的在往长期托管转,订单应该先动。
单凭这些数字,还不能说客户都在往长期托管转,更不能说托管收入涨了,就是按结果收费涨了。
顺便说一句,它也做定制软件,年报里没有单独的收入栏,算不出这块业务有多大。
固定价只是把价格先定下来。埃森哲能不能把 AI 省下来的成本多留一点,还得看客户认不认。
对了,年报里有一句风险提示,如果客户不接受能反映 AI 价值的新定价,公司的业绩可能受拖累。
更麻烦在于,客户还可能自己干。年报里提到,客户和生态伙伴可能自己建 AI 能力,AI 原生公司也在抢这块活。
以前只能找它干的活,现在你自己可能就能干一部分。
说到底,AI 让埃森哲干活更省钱了。可省下来的钱能不能变成利润,合同上还没写答案。
......
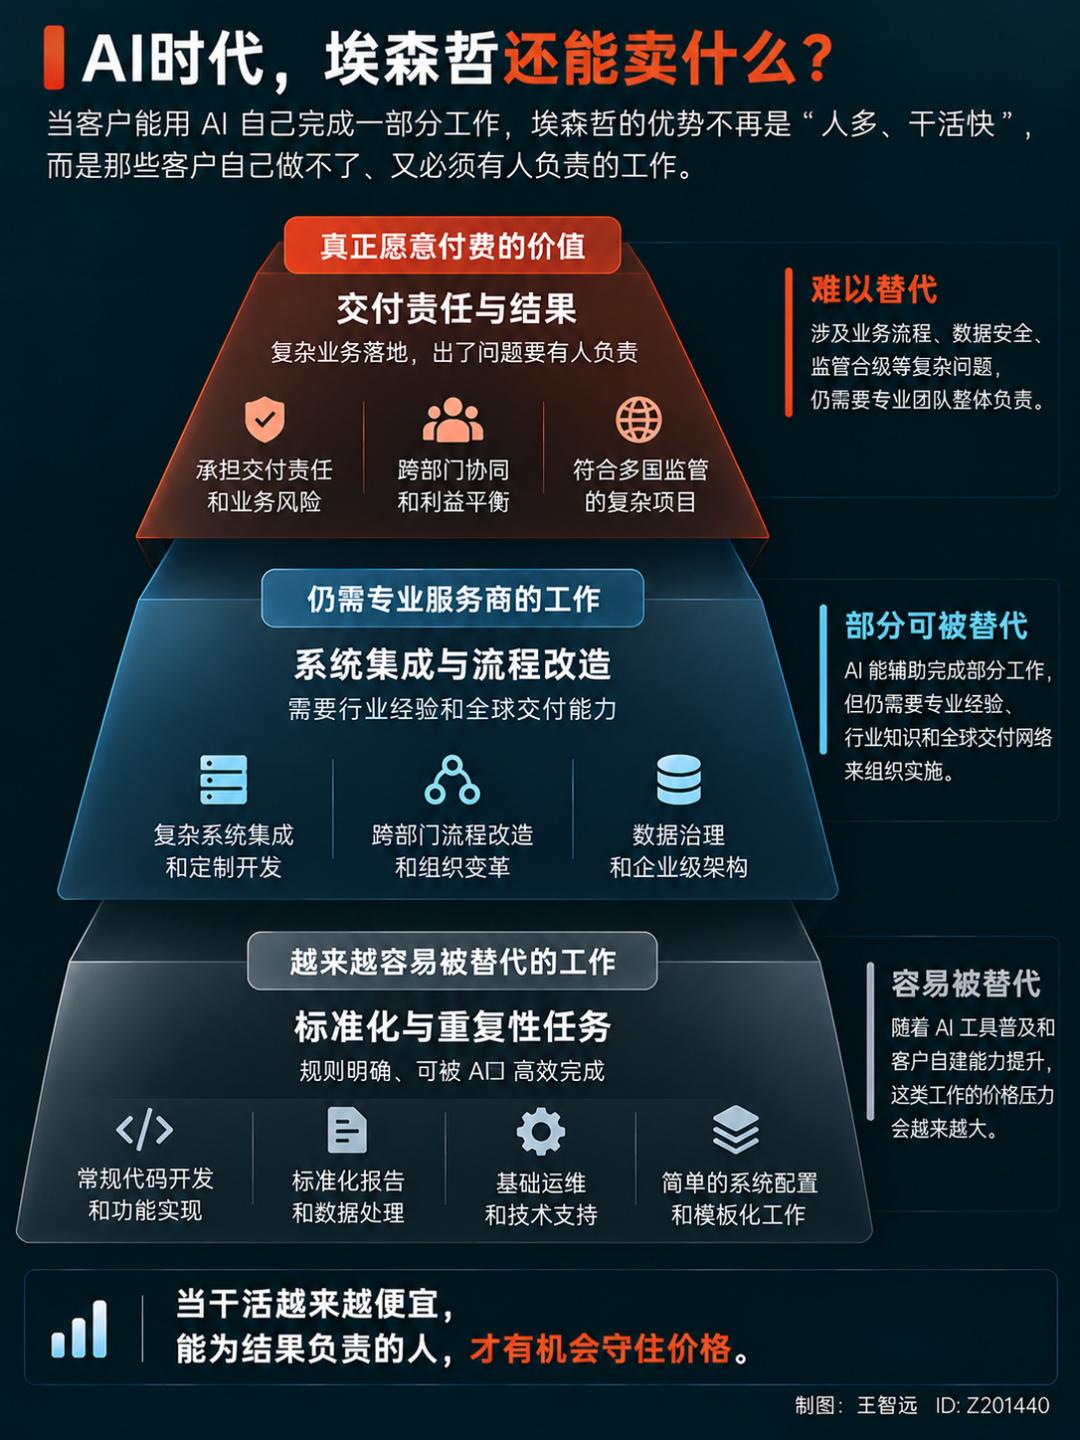
当客户既能谈价格,又有能力自己做,埃森哲还能靠什么留住你?
这个问题,埃森哲自己也在担心,它在年报里把客户的 IT 部门、全球能力中心列进了竞争对手名单。
以前是客户提需求,它派人来做,现在,客户内部可能已经有人用 AI 搭出了一个初步方案。
能自己完成的工作,为什么还要花钱找别人?
当然,企业也不是什么都能自己干。
一套系统上线,涉及业务流程、数据安全、不同国家的监管要求,出了问题还得有人负责。这些事,光靠几个员工用 AI 写代码,未必能解决,埃森哲的价值,也就落在这些地方。
但麻烦还没完,它过去能做这么大的生意,靠的是把同一套活拆到不同国家去做,一套人马可以服务不同市场。
现在,这套模式也遇到了新问题。
埃森哲在年报里提到,一些国家的主权监管,可能让技术和交付架构变得更加分散。
说白了,数据可能要留在当地,部分系统得在本地建设。过去能跨国完成的工作,现在可能要拆开做。
这意味着,全球分工带来的成本优势,可能没以前那么好用了。
再看最近的大中华区出售传闻,就有点意思了,FT 报道里还有几个细节。过去一年,埃森哲收到过主动收购意向。
交易范围包括中国大陆、香港和台湾,估值上限还是15亿美元;买家可能是私募股权机构。埃森哲还聘请了摩根大通做战略评估,交易完成后可能保留少数股权。
这笔交易还停在评估阶段,没有正式公告。
埃森哲1993年进入中国大陆,到现在已经33年。根据公司中文材料,大中华区约有2万名员工,分布在9个城市。
这不是一块可以随手划掉的业务,具体有多大,也很难算清楚。
埃森哲没有单独披露大中华区的收入和利润,2026财年,整个亚太地区收入106.78亿美元,占总收入的14.4%,大中华区只是其中一部分。
所以,报道中的15亿美元估值上限,不能直接理解成这块业务已经确定的价值,放在它七百多亿美元的营收里,这个数不算大。
至于为什么考虑出售,公司也没有解释。
可能涉及业务组合调整,也可能有当地市场和监管方面的考虑,现在没有足够证据把它归因于 AI,更不能说埃森哲准备退出大中华区市场。
何况,这类公司的生意还有一个特点,客户关系很长。
埃森哲披露,前200名商业客户中,85%合作超过20年,即便未来业务主体发生变化,原有客户关系和交付安排会怎么处理,仍要看具体交易方案。
所以,这笔传闻真正值得关注的,是埃森哲会怎样重新安排自己的业务。
过去,它靠全球几十万人的交付网络,把客户做不了的事接过来;现在,AI 让一部分工作变得便宜,客户也开始有能力自己做。与此同时,各地监管又让全球交付变得复杂。
哪些活还值得它自己干,哪些业务还值得继续留着,都得重新算账。
大中华区出售传闻,恰好让外界看到了这道题,AI 让干活变得越来越便宜,可真正值钱的,还是那些客户自己做不了、又必须有人负责的活。
数据来源:
[1].本文数据来自埃森哲 2026 财年 10-K(2026 年 10 月 16 日)、2026 财年第四季度及全年业绩发布(2026 年 10 月 1 日)、第四季度业绩电话会记录,大中华区出售新闻来自《金融时报》,大中华区员工数与城市分布为公司中文材料口径,文中 15 亿美元约占营收 2%、日均收入超过 2 亿美元为据此计算
本文来自微信公众号“王智远”(ID:Z201440),作者:王智远,36氪经授权发布。
















