蓝思科技利润腰斩,折叠屏能救场吗?
利润腰斩、毛利率偷偷拐头,唯独折叠屏产线在连夜加班。
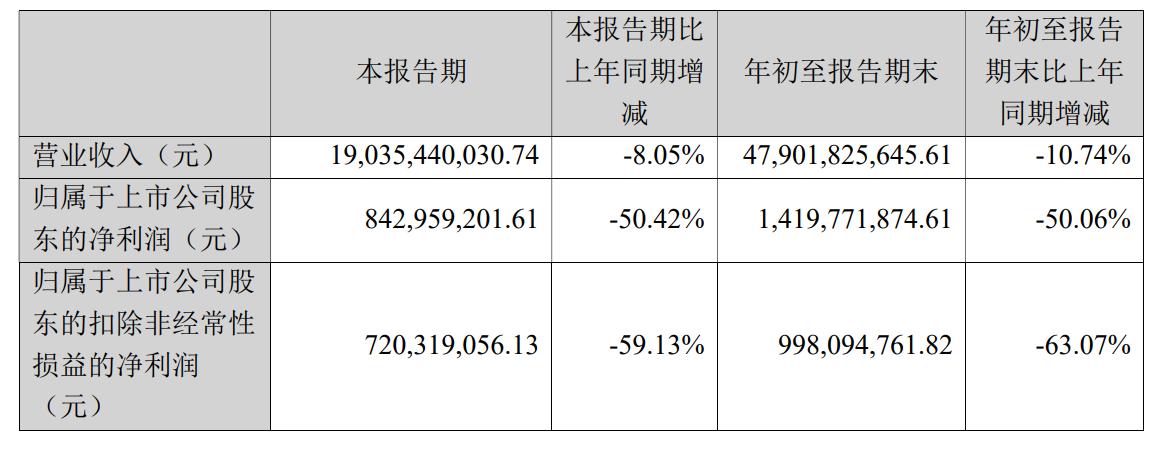
10月25日晚间,蓝思科技披露2026年三季报。报告期内公司实现营业总收入 479.02 亿元,同比下降 10.74%;归属于上市公司股东的净利润 14.20 亿元,同比下降 50.06%。一年前还能赚 28.43 亿元的盘子,如今直接砍掉了一半。
单看第三季度,营业收入 190.35 亿元,同比下降 8.05%,归母净利润 8.43 亿元,同比下降 50.42%,扣非后净利润 7.20 亿元,同比降幅更是达到 59.13%。收入端只滑了不到一成,利润端却腰斩,这中间的缺口,得往成本和费用里找。
01
数字最扎眼的地方不在利润表本身,而藏在毛利率这条曲线里。
前三季度公司整体毛利率 16.57%,同比还微升了 0.47 个百分点,乍看不算难看。但切到单季度口径,花旗在研报中指出,蓝思科技第三季度毛利率为 16.2%,同比下降 2.5 个百分点,环比也下降了 1.2 个百分点。
换言之,上半年攒出来的那点改善势头,到 Q3 没能接住,掉头向下。再配上 3.00% 的净利率、同比缩水 2.21 个百分点,利润表的 "含金量" 肉眼可见地在变薄。
至于为什么会这样,公司给了几个原因。
上半年业绩说明会上就提到过,人民币兑美元从 7.1 附近升值到 6.8 左右,带来的财务费用和外币折算影响近 5 亿元,这把一季度直接打成了亏损。
到了三季度,花旗在报告里补充了另外两个压力来源:消费电子需求疲弱,以及一款关键折叠手机型号的上市档期发生调整。档期推迟意味着原本计划在三季度确认的收入,被往后挪了。
但折叠屏恰恰又是这份财报里唯一让人眼睛发亮的部分。
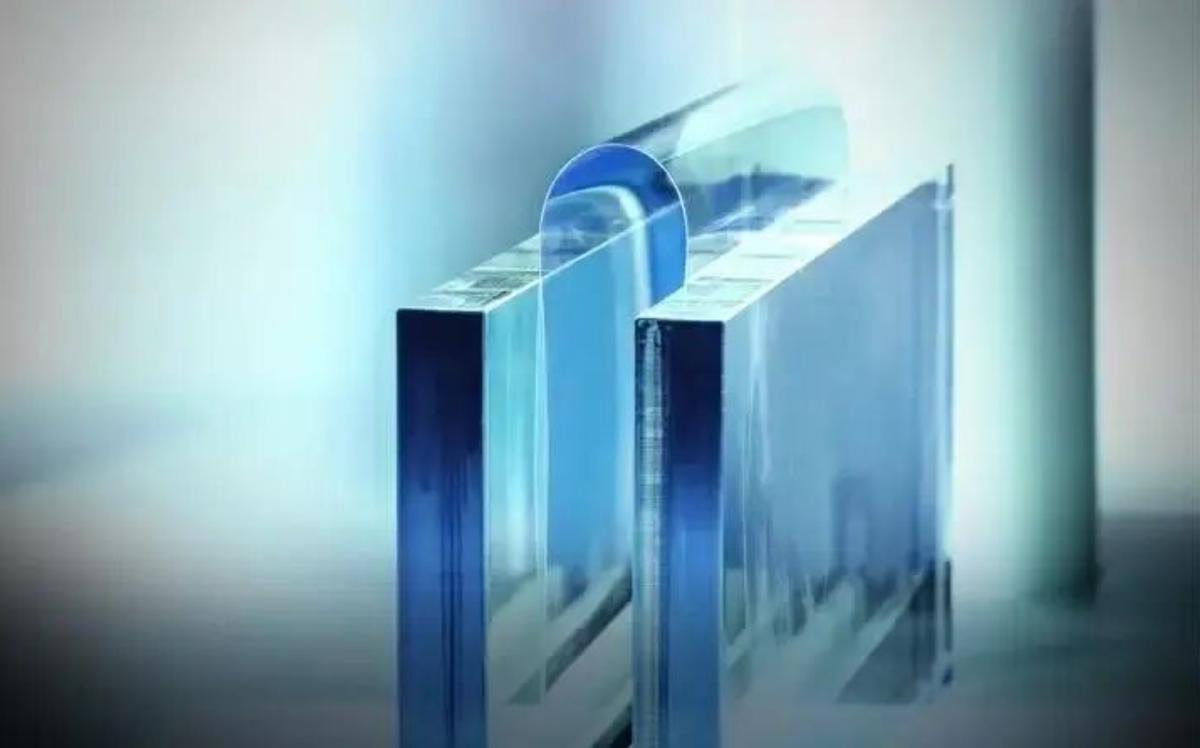
蓝思科技目前为折叠屏手机供应 UTG 超薄柔性玻璃、UTG 玻璃支撑板、纳米纹理 CPI 膜、PET 膜以及 3D 玻璃盖板等一整套结构件。公司高管在10月25日的业绩会上原话是:"相关产品加工难度大,附加值比较高,给公司带来比较显著的业务增量。" 他们特别提到,屏幕关键纳米纹理工艺具备独家属性,技术壁垒和盈利能力更强。
据公司披露,大客户折叠机项目二季度末已经开始出货,目前正进入大批量交付阶段,"相关产线生产任务饱满,正在加班加点进行生产发货"。
更值得玩味的是存货。三季度末公司存货同比环比均出现较大幅度提升,公司直言这是在为客户今年和明年的订单需求做产能准备,"这部分都会在未来几个季度逐步体现在报表里面"。
围绕苹果首款折叠屏 iPhone 的加单传闻近期在产业链上反复出现,有消息称加单幅度达到 30%,蓝思科技作为 UTG 核心供应商被反复点名。有媒体表示,公司对接听电话的工作人员没有正面回应传闻比例,只重复了产线饱满、加班发货的口径。折叠机比直板机多出的 UTG、CPI 膜等新结构件,直接抬高了单机价值量,这也是多家机构把蓝思视作折叠屏增量最大受益者之一的逻辑。
但问题是,即便押注折叠屏最坚决的花旗,也被这份三季报浇了盆冷水。该行在报告中直言蓝思科技三季度业绩 "明显逊于预期",将 H 股目标价由 31 港元大幅下调 35.5% 至 20 港元,A 股目标价降至 30 元人民币,不过仍维持 H 股 "买入" 评级。
02
大摩同样在报告中指出公司三季度业绩不及预期。
A股方面,蓝思科技10月26日收盘报 27.96 元,微涨 0.54%,盘中最高摸到 28.04 元。
这个价格距离9月下旬的高点已经回撤了不少。9月22日盘中股价还曾触及 36.50 元,随后几个交易日连续下挫,10月8日跌 7.03%,10月9日跌 5.43%,10月12日再跌 5.91%,短短三周从 36 元上方一路砸到 25 元附近。
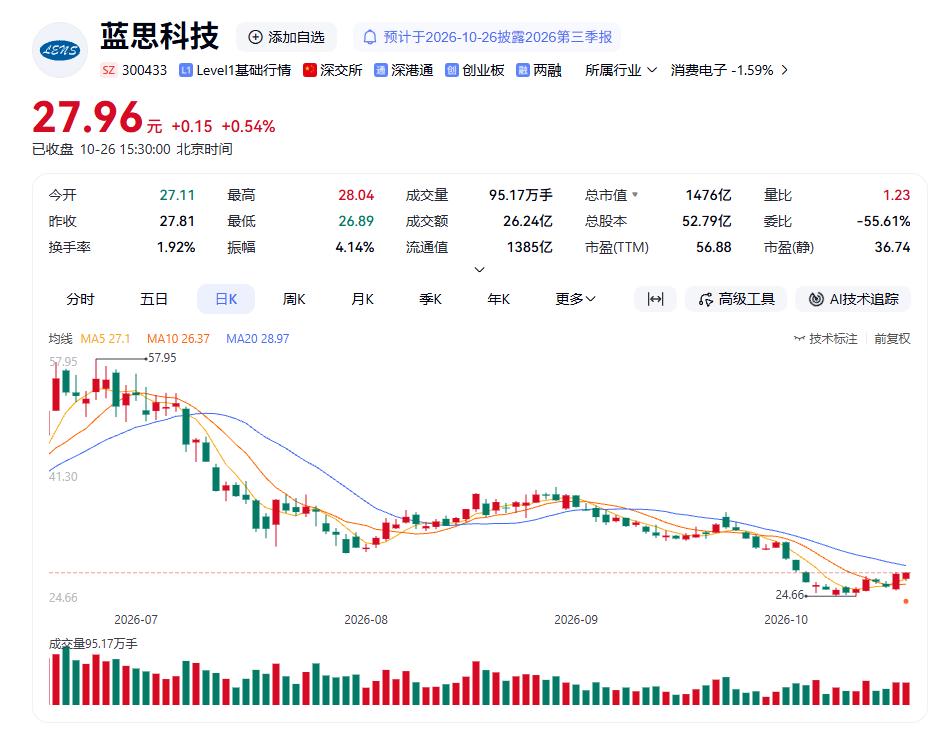
真正让股价稳住的是10月23日那天,三季报披露前最后一个交易日,蓝思科技A股单日大涨 6.92%,主力资金当天净买入逾 1.5 亿元,似乎有资金提前押注折叠屏逻辑。
港股那边情绪则完全相反。10月26日,蓝思科技H股收跌 7.38%,报 15.18 港元,总市值 801.31 亿港元,成交明显放大。
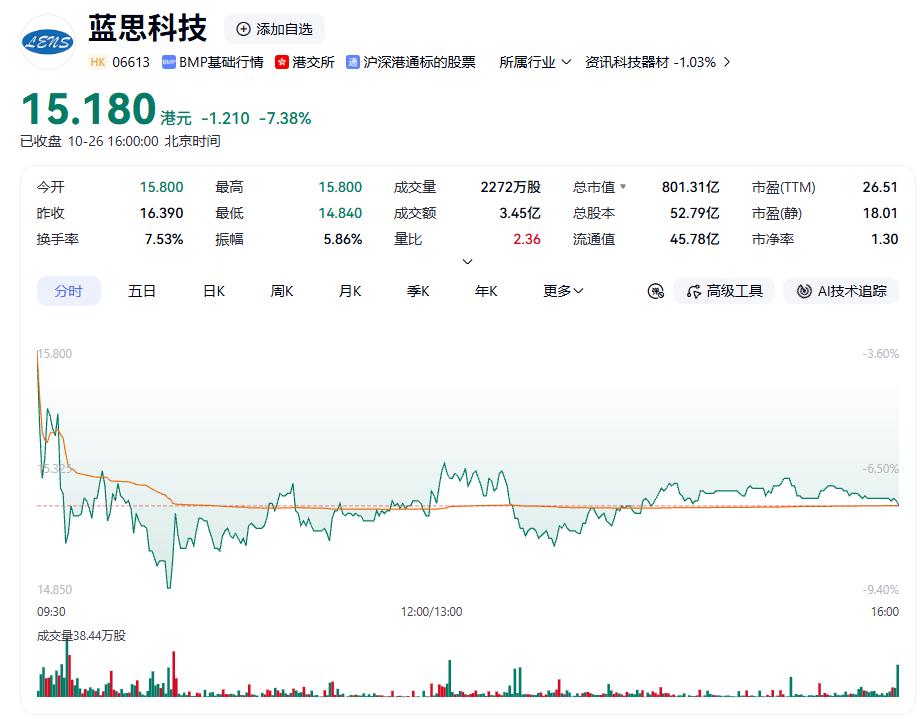
从估值看,A 股当前市盈率 TTM 约 56.9 倍,总市值 1470 亿元上下。实控人旗下的长沙群欣投资刚刚在9月30日完成了一轮增持,累计买入 310.55 万股。
一边是腰斩的利润和拐头向下的单季毛利率,一边是加班到发亮的折叠屏产线和悄悄堆起来的存货。
折叠屏这把火到底能不能在接下来几个季度烧进利润表,暂时还说不准。但市场愿意给多少耐心,恐怕就得看 Q4 那批加班加点发出去的货,最后能换回多少真金白银了。
















