刚刚,Anthropic公开招股书:史上最大IPO,半年狂揽163亿美元
这是全球 AI 领域的里程碑事件。
Claude 母公司终于亮出家底,AI 史诗级 IPO 来了。
北京时间 10 月 26 日晚间,Anthropic 已正式公开向美国证券交易委员会(S
这回不是秘密提交申请了,Anthropic 已向 S
这份文件为 Anthropic 在 11 月上市奠定了基础。其融资规模有望超过 SpaceX 6 月刚刚创造的 860 亿美元全球史上最大规模 IPO 记录,也比直接竞争对手 OpenAI 领先了一步。
也因为是公开的提交,现在所有人都能从 335 页的招股书里看看全球最前沿 AI 公司的实力,市场也能用公开财务数据准确衡量它的商业表现了。
虽然 Anthropic 上市「预热」已久,但真看到财务数据后,还是有一大串令人震惊的数字:
半年营收 162.9 亿美元,同比暴涨约 13 倍;
半年净亏损 807.5 亿美元,创下惊人的账面亏损规模;
超过 1.19 万家高价值客户,年贡献收入达到 10 万美元级别;
长期算力支出承诺超过 5000 亿美元,几乎押上整个 AI 算力时代。
更夸张的是估值。据多家外媒报道,市场讨论的 Anthropic 上市估值已经来到 1.5 万亿至 2 万亿美元区间,潜在融资规模 1000 亿美元。
什么概念?成立仅 5 年的 Anthropic,正试图跻身全球最高市值科技公司行列。
一边是狂飙的收入,一边是天文数字般的亏损和算力账单。Claude 背后这门 AI 生意,到底有多赚钱,又有多烧钱?
答案终于揭晓。
印钞机开动?半年收入暴涨 13 倍
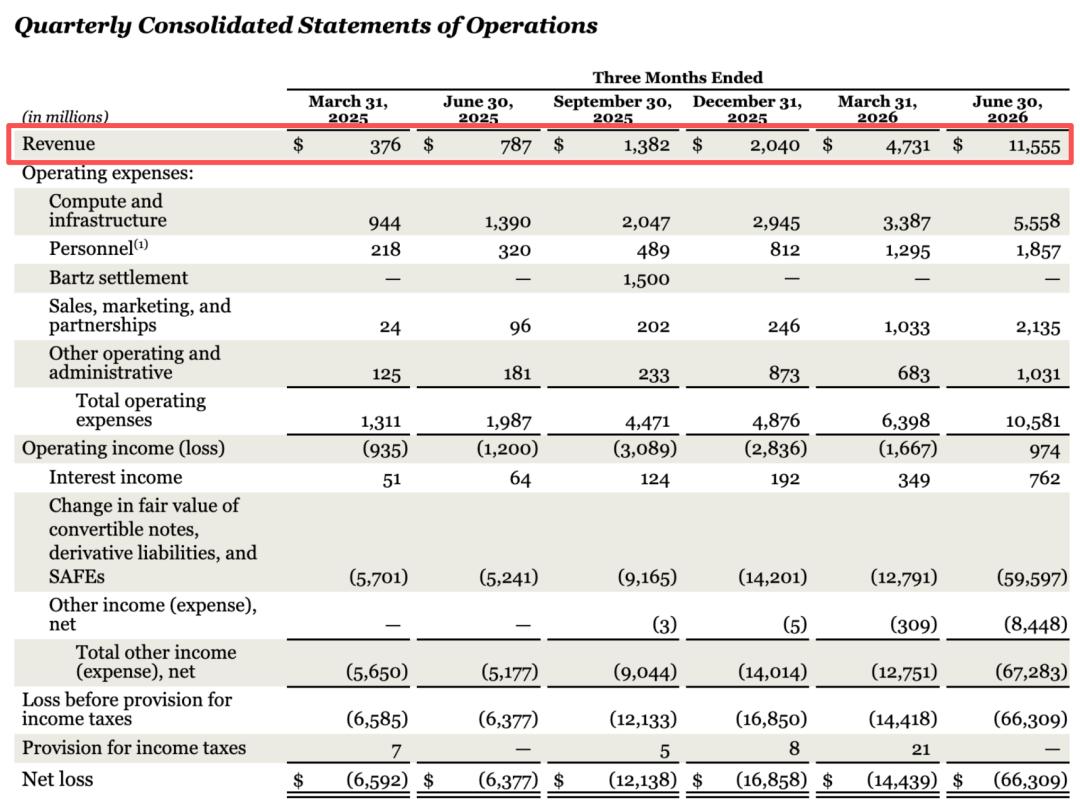
大家都认同 Claude 大模型的高智商,Anthropic 的收入也涨得极快。招股书显示,2024 年收入 3.86 亿美元,2025 年 46 亿,2026 年上半年 163 亿,是去年同期的 14 倍。光二季度就有 116 亿。
主业开始赚钱。二季度经营利润 10 亿美元,利润率 8%,一年前同一季度还亏 12 亿。变化主要来自算力成本:2025 年一季度,算力花费是收入的 2.5 倍;到 2026 年二季度,降到收入的 48%。Anthropic 在招股书里解释,算力要提前 12 到 18 个月订,收入涨得比这笔固定账单快。
比收入暴涨 13 倍更值得关注的,是 Anthropic 赚钱的成本结构正在发生变化。
招股书显示,2025 年上半年,Anthropic 每获得 1 美元收入,就需要投入约 2.01 美元的算力与基础设施费用。到了 2026 年上半年,这一数字已经降至约 0.55 美元。
到底是谁在给 Claude 疯狂送钱?答案是,企业客户。
招股书披露,截至 2026 年 9 月底,Anthropic 已经拥有超过 11900 家过去 12 个月贡献至少 10 万美元收入的客户。其中,年贡献收入达到 100 万美元的客户超过 1900 家。
更夸张的是,约 250 家客户过去 12 个月贡献的收入超过 1000 万美元。也就是说,Anthropic 已经拥有约 250 家千万美元级大客户。
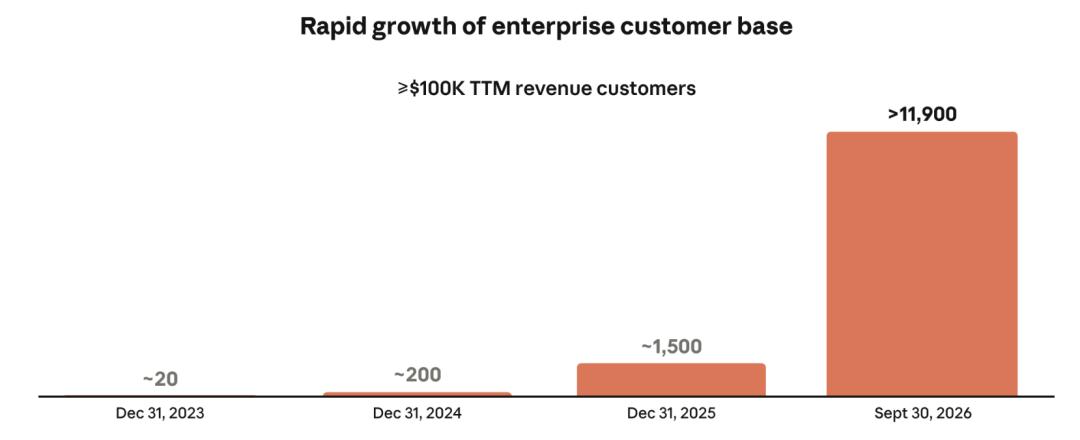
不过,比客户数量增长更夸张的,是老客户的消费增长。截至 2026 年 9 月底,Anthropic 的净收入留存率(NRR)达到了惊人的900%。
什么概念?按照 Anthropic 的统计口径,在一年前就产生收入的同一批符合条件的客户,2026 年第三季度贡献的收入,约为 2025 年同期的 9 倍。
这一指标不包含 Claude Pro 和 Max 个人订阅用户。
换句话说,Anthropic 不只是不断吸引新客户,原有客户也在迅速扩大 AI 使用规模。
这背后,是商业模式的变化 ——Claude 早已不只是一款面向普通用户的 AI 聊天机器人,企业和开发者才是关键的收入来源。
招股书显示,2026 年上半年,Anthropic 的 163 亿美元收入中,约 131 亿美元来自按量付费,占比高达 80%;订阅收入则约为 32 亿美元,占比 20%。
企业通过 API 调用 Claude 模型,按照 Token 消耗和模型使用量付费,用得越多,花的钱就越多。尤其随着 Claude Code 和 AI Agent 进入软件开发、企业办公等场景,Claude 正在从一个回答问题的工具,转变为能够直接参与工作的生产力系统。
这也解释了为什么 Anthropic 的收入能够在短时间内出现爆发式增长 —— 当越来越多企业把 AI 嵌入核心业务流程,模型调用就不再是一次性消费,而有机会成为持续发生的生产成本。
对 Anthropic 而言,这意味着更稳定的使用需求,以及进一步扩大收入规模的可能。
当然,这些客户是否能够长期留存、持续扩大支出,仍需要时间验证。但至少目前,这家成立仅 5 年的 AI 公司,已经从一家前沿模型实验室,成长为拥有数百家千万美元级客户的企业 AI 平台。
虽然第二季度经营业务已经实现盈利,但 Anthropic 今年上半年的净亏损,竟然高达 807.48 亿美元。
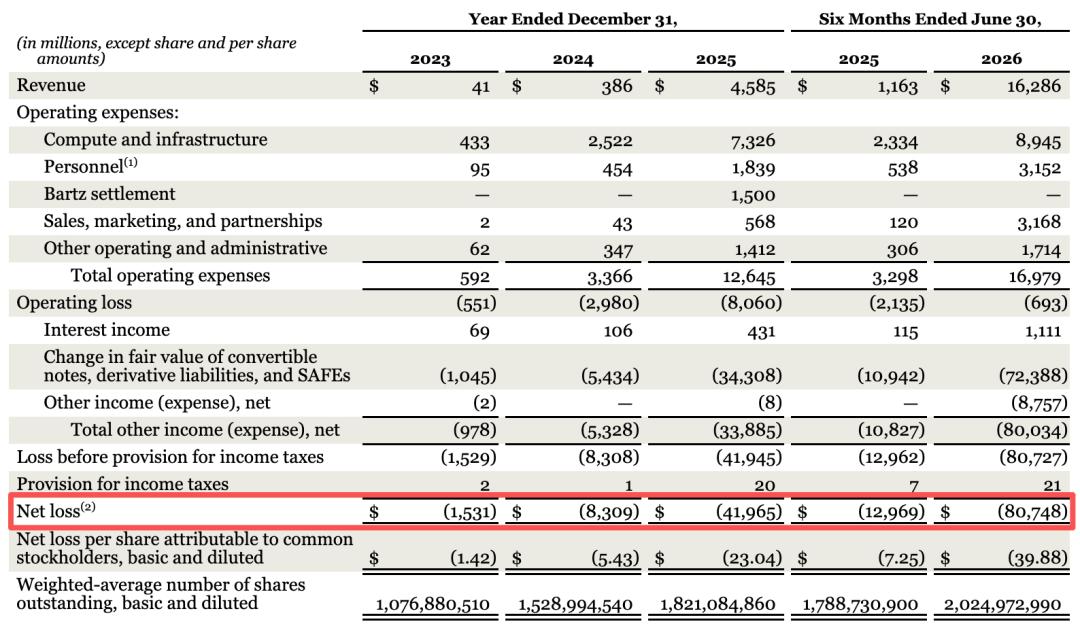
这笔账究竟是怎么算出来的?答案主要藏在会计处理里。
招股书显示,上半年净亏损中,约 723.88 亿美元来自可转债、衍生负债及 SAFEs 等金融工具的公允价值变动。Anthropic 解释,这主要是因为公司自身估值上涨,推高了部分未偿还可转换本票的公允价值。
简单来说,公司估值越高,部分可转换融资工具对应的账面负债也可能越高,进而产生巨额会计损失。
但这部分主要属于非现金损失,并不意味着 Anthropic 真的在半年内烧掉了 807 亿美元现金。
实际上,公司的现金储备依然相当雄厚。截至 6 月底,Anthropic 累计募集资本 1411 亿美元,持有现金及现金等价物 1124 亿美元、短期投资 193 亿美元,合计约 1317 亿美元。
不过,支撑这台 AI 印钞机持续运转的算力,究竟要花多少钱?答案可能比 807 亿美元的账面亏损更加惊人。
真正的大 BOSS,基础设施成本
Claude 赚来的钱都去了买铲子的人那里。
招股书逐项列出了几笔大合同:Anthropic 向 Broadcom(博通)租 TPU 设备,租金约 1612 亿美元;向 SpaceX 旗下的 SpaceXAI(原 xAI)买英伟达 GPU 算力,最多 1205 亿;谷歌至少约 1145 亿,亚马逊至少 1100 亿,微软至少 449 亿,Nscale 最多约 446 亿,Lambda 约 413 亿。AMD 那份没写固定金额,首批全部拿下预计超过 200 亿。合同最长持续到 2045 年。
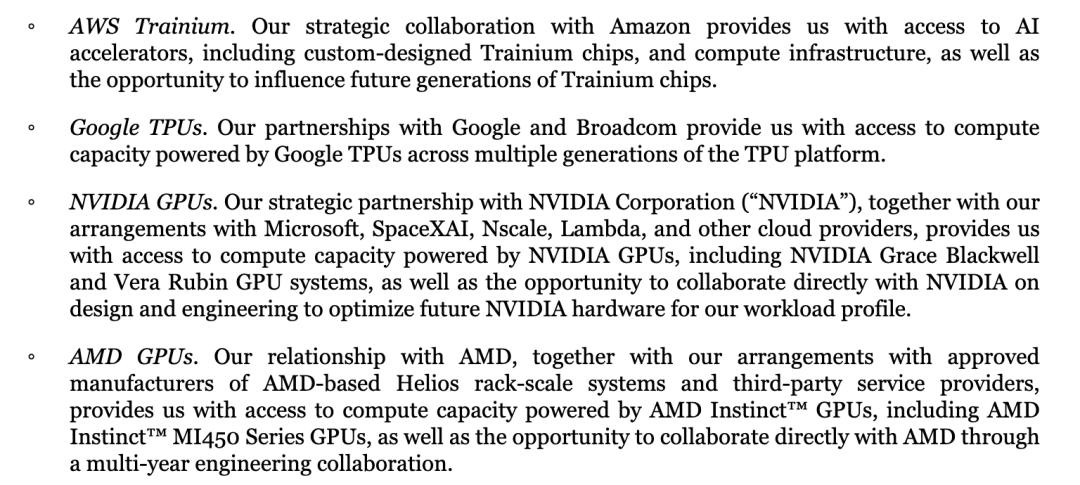
这些加起来六千多亿美元,但这个总数是 Kobeissi Letter 等账号自己加的,招股书汇总总额的那一栏还空着。招股书另外写明,6 月 30 日之后新签和修改的合同,最低付款约 2450 亿;2028 到 2031 年还要再买一批 TPU,预计 1250 亿到 1500 亿。
销售渠道同样依赖云厂商:2025 年 47%、2026 年上半年 48% 的收入,是通过云厂商的应用市场卖出去的。
七位创始人掌握 50.1% 投票权,上市不交控制权
除了财务数据,Anthropic 股权结构里还有一个很特别的设计。上市之后,创始团队仍将保有公司控制权。
招股书显示,包括 CEO 达里奥・阿莫代伊(Dario Amodei)、总裁 Daniela Amodei 在内的七名联合创始人,将通过专门设立的实体持有特殊 Class F 股份。该安排将赋予创始团队50.1% 的股东投票权。
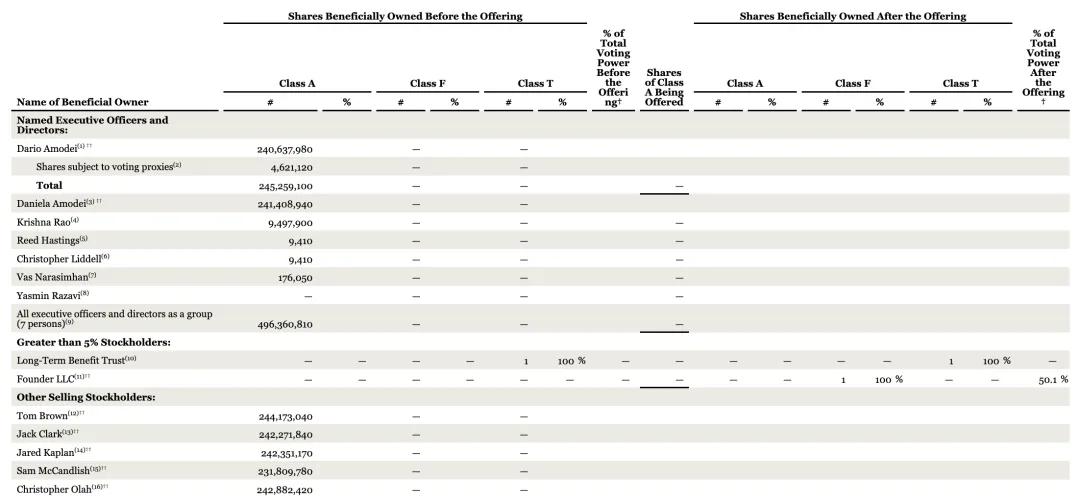
根据招股书披露的相关融资及转股安排,亚马逊部分可转债转股受到 12% 的持股比例限制,谷歌 2026 年融资协议中的股份发行则受到 14.99% 的比例限制。两家公司主要持有不具一般表决权的 Class N 股份。
与此同时,Anthropic 的长期公益信托(Long-Term Benefit Trust),还将通过特殊治理机制获得选举董事会多数成员的权力。
这意味着,即使投资者通过 IPO 购买了 Anthropic 股票,也不代表他们能够按持股比例左右公司的重大决策。
这种设计,与 Anthropic 一直强调的 AI 安全理念密切相关。Anthropic 是一家公益公司(Public Benefit Corporation),其公司使命不只是追求股东回报,还包括推动安全、可控的先进 AI 发展。
不过,这也产生了一个很有意思的矛盾。普通投资者承担股价波动风险,却可能难以影响公司的战略方向。
甚至在招股书的风险披露中,Anthropic 明确讨论了先进 AI 可能带来的灾难性风险乃至人类生存风险。
比如,文件讨论了自主 Agent 的不可预测行为、信息安全问题、监管与版权诉讼,以及极端事故可能超过保险覆盖能力的情况。
这不是说这些后果已经发生,而是表明随着 AI Agent 获得更大的自主执行能力,其法律与安全风险正在成为需要正式计量的商业风险。
一家公开提示自身技术可能带来极端风险的公司,如今准备以万亿美元级估值上市。这或许是 AI 资本市场此前从未面对过的特殊命题。
估值最高 2 万亿美元,华尔街究竟在买什么
据美联社等媒体报道,Anthropic 潜在 IPO 估值可能达到 1.5 万亿至 2 万亿美元。各种意义上都是个疯狂的数字。
如果以 2026 年上半年营收简单年化,Anthropic 的年化收入约 326 亿美元。那么:
1.5 万亿美元估值,对应约 46 倍年化收入。
2 万亿美元估值,对应约 61 倍年化收入。
这还不是基于未来收入预测计算的估值,而仅仅是用已经披露的半年收入进行简单年化。如此高的估值倍数,意味着投资者需要相信 Anthropic 能够在未来几年继续保持强劲增长,并且显著改善盈利能力。
看来,华尔街买的不只是 Claude, 更是在押注 AI 模型能成为下一代数字经济的基础设施。如果 AI Agent 真正进入企业办公、软件开发、金融服务和科研等领域,未来 Token 调用量可能持续增长。届时,Anthropic 可能成为企业 AI 应用背后的基础模型平台。这也是其估值逻辑的核心。
不过,反过来看,模型之间的激烈竞争、开源模型进步,以及推理成本持续下降,也可能削弱这种平台的长期定价能力。真正的护城河,究竟在模型本身,还是在企业生态、数据与工作流集成?这个问题尚未有最终答案。
Anthropic IPO 的意义,远不止诞生一家万亿美元级 AI 上市公司。
它还可能成为华尔街第一次大规模、公开地为前沿基础模型公司的商业模式定价。
过去几年,全球 AI 产业一直在回答大模型究竟能创造多大价值?现在,问题开始变成谁能从 AI 中持续赚到钱?
Anthropic 用 162.9 亿美元的半年营收,证明企业确实愿意为先进 AI 能力付费;用快速改善的经营数据,展示了规模化盈利的可能。
但它也用超过 5000 亿美元的长期算力承诺,揭示了这门生意背后惊人的资本需求。
在另一边,OpenAI、谷歌以及众多开源模型阵营,仍在不断推进模型能力和价格竞争。
未来的 AI 巨头,可能不只是模型能力最强的公司,还必须是最懂得把模型能力转化为收入、把收入转化为利润的公司。
Anthropic 已经向资本市场交出了第一份公开答卷。接下来,要看华尔街愿意为这份答卷支付多少钱了。
根据 S
完整的招股书如下:
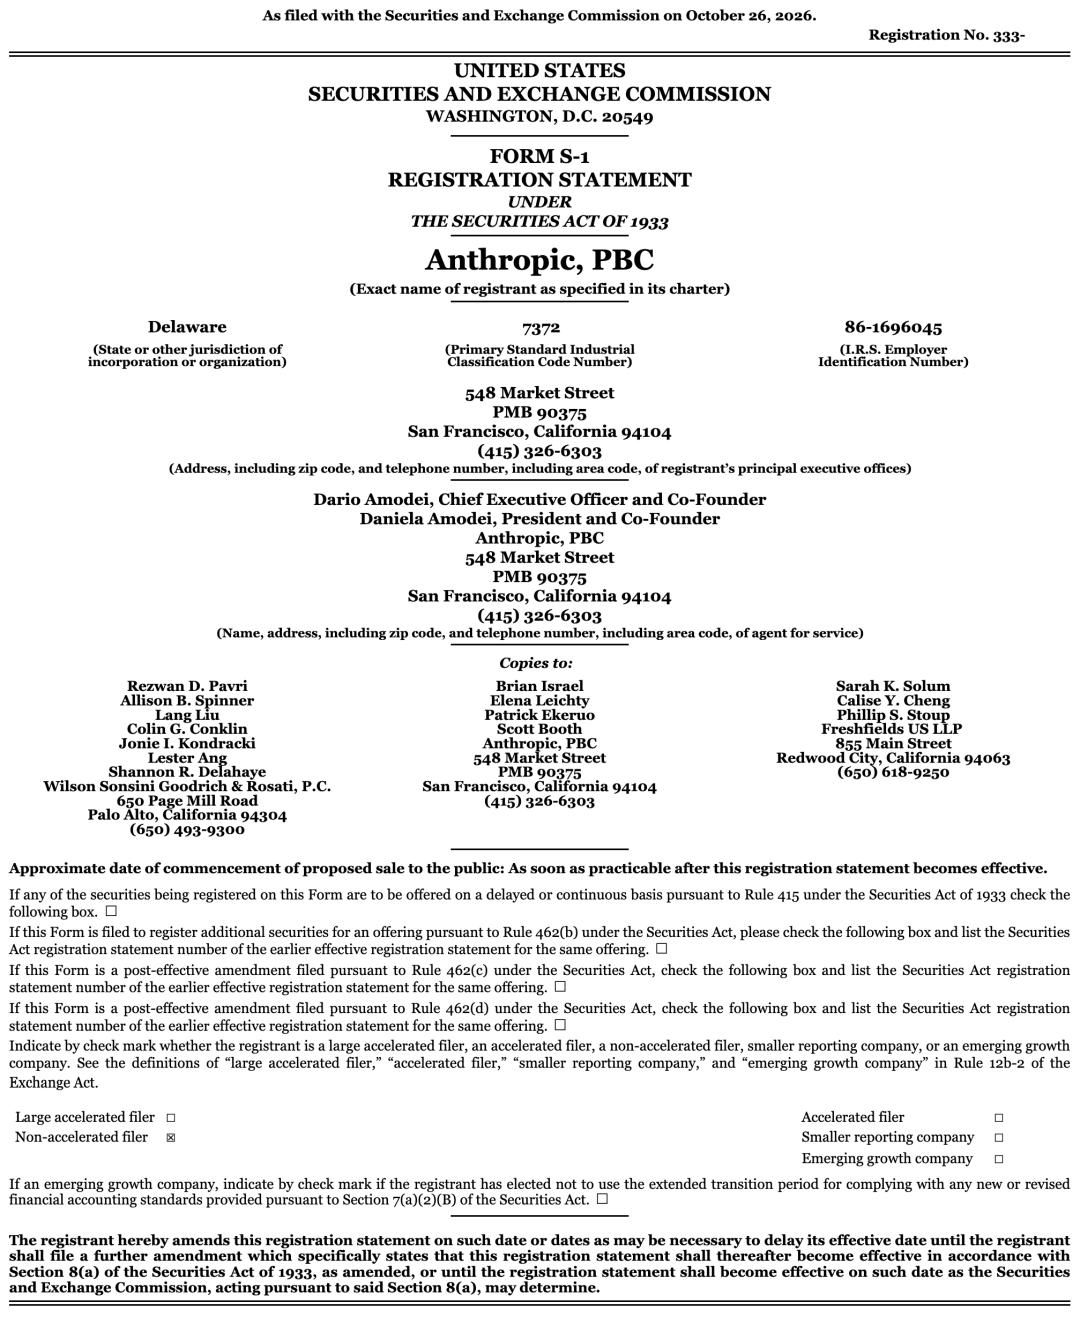
招股书全文:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
本文来自微信公众号“机器之心”(ID:almosthuman2014),作者:关注行业动向的,36氪经授权发布。
















