稳了十几年的 “酱油茅”,三季度踩了急刹车
稳了十几年的 “酱油茅”,这一季踩了急刹车。
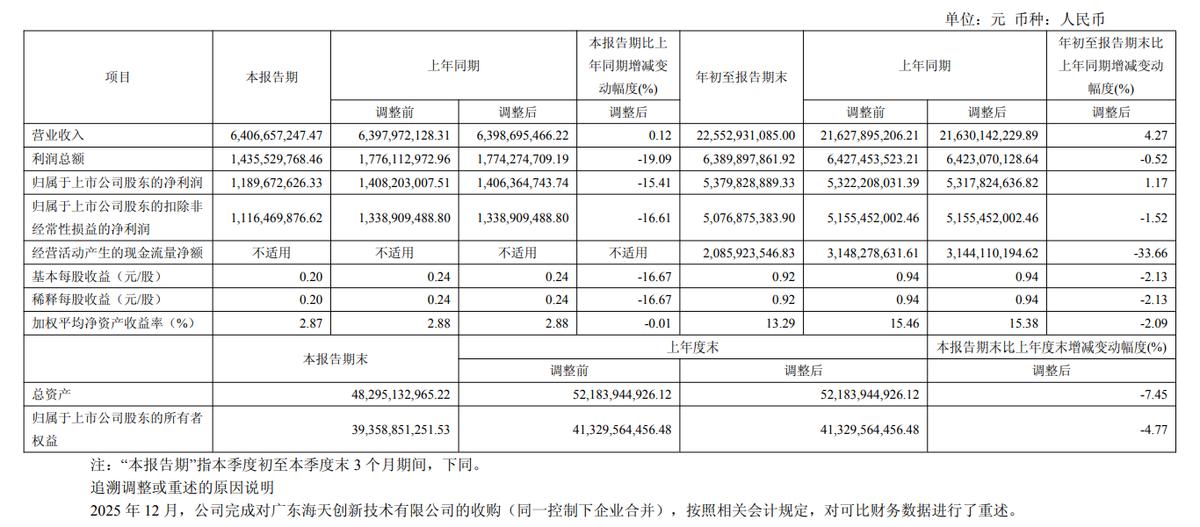
10月29日晚,海天味业披露2026年三季报,第三季度营业收入64.07亿元,同比仅增0.12%;归母净利润11.90亿元,同比下降15.41%。前三季度营收225.53亿元、归母净利润53.80亿元,同比分别增长4.27%和1.17%。
单第三季度,两大支柱品类双双走弱。酱油收入31.72亿元、同比下降1.7%,蚝油10.69亿元、下降5.1%。调味酱微增2.0%,其他品类增长4.1%。
线下收入下降1.5%,线上增长7.4%,线上是唯一正增长的分支。中部地区单季收入下降10.7%,南部和北部分别增长6.1%和2.1%。单三季度海天净增经销商71家,主要集中在南部、东部和西部。
01
收入涨不动还不算最棘手,盈利端掉得更干脆。
第三季度毛利率37.28%,同比下降2.35个百分点;归母净利率18.57%,同比下降3.41个百分点。扣非归母净利润同比下降16.61%,降幅大于归母净利润。前三季度经营活动现金流同比下降33.66%,资金端也显露出疲态。
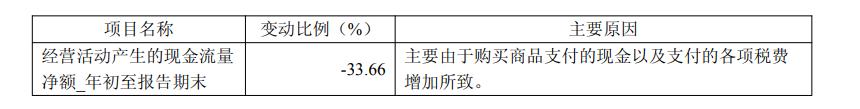
背后的逻辑不算复杂。大豆、包材成本上涨,低毛利产品占比提升,拖累三季度毛利率下行。餐饮渠道约占海天收入一半,7月、8月餐饮零售增速分别只有1.4%和1.1%,需求端偏弱传导至出货节奏。
事实上,增长放缓早有预兆。
公司上半年营收增长6.01%、归母净利润增长7.13%,二季度单季增速已放缓至2.93%,三季度业绩进一步走弱。国金证券在三季报点评中提出,Q3终端动销放缓、增长动能走弱,但主业基本盘依然稳固,短期成本压力有望通过内部提效对冲。
02
一片承压声里,也不是全无布局。
以薄盐、有机为核心的健康系列,前三季度营收同比增长22%,其中第三季度增长13%。9月,海天完成对香港品牌淘大100%股权收购,淘大始创于1908年,销售网络覆盖30多个国家和地区。
总裁管江华在9月21日半年度业绩说明会上表示,收购完成后海天将充分利用研发、供应链及渠道资源,淘大将延续全球化起步早、品牌优势等特点,双向赋能、互补发展。董事长程雪在5月股东会上则表示,2026年公司将继续推进智能化生产基地建设,研发重点围绕新品类开拓与健康品类升级。
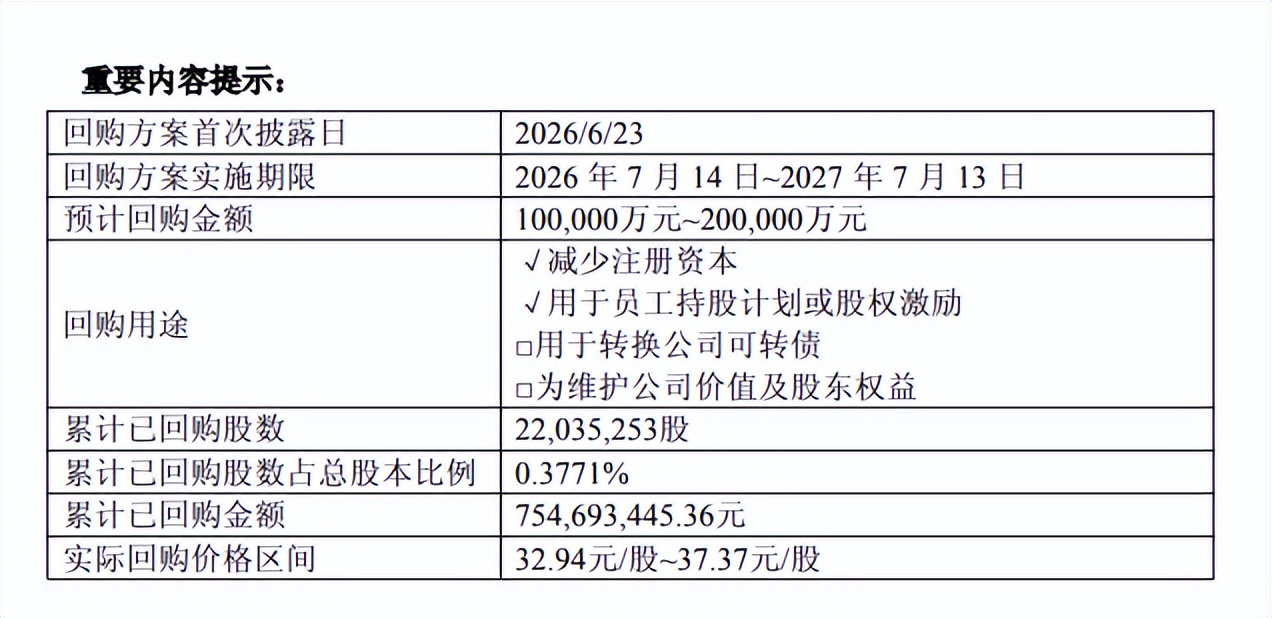
回购方面,公司6月推出10亿至20亿元A股回购方案,七成以上用于注销,截至9月底已回购约2204万股,支付约7.55亿元。
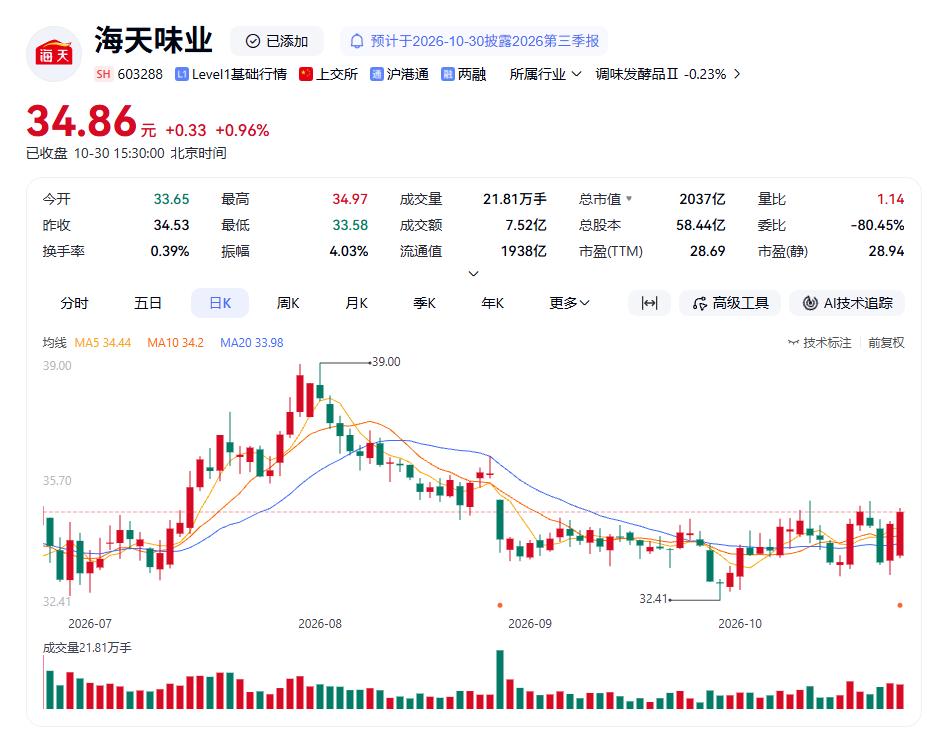
10月以来,海天味业A股在33元至35元区间震荡,10月23日收于34.53元,10月28日回落至33.46元。三季报披露后的10月29日,股价收报34.53元,单日涨3.20%,成交额7.77亿元,盘中最高触及34.61元、最低33.12元。
截至10月30日收盘,海天A股报34.86元,微涨0.96%,总市值2037亿元。
国金证券维持买入评级,但下调今明后三年利润预测9%至11%,理由为成本压力加剧;中金公司目标价44.33元、华泰证券40.61元、华创证券42.00元、广发证券39.07元,均高于当前股价,但普遍较此前有所下调。
高盛将H股目标价降至35.2港元,仍维持买入。近六个月机构对海天2026年全年净利润的一致预测约为77亿元。
03
横向看整个赛道,冷暖并不均匀。
中炬高新第三季度归母净利润同比大增,连续多个季度保持营收利润正增长,但体量不到海天两成,高增速存在基数差异因素。恒顺醋业第三季度营收同比增长6.13%,归母净利润却下降7.21%,收入与利润同样出现背离。据券商前瞻预测,千禾味业三季度增速接近持平。
换句话说,行业整体都不算景气,但海天受冲击更明显。餐饮渠道占比更高、主力品类更集中在酱油和蚝油,使其受需求走弱的影响大于醋类、复合调味品企业。
整体而言,这是一份结构性承压的三季报。主力品类收入下滑,线下渠道与中部区域同步承压,成本上行压低了毛利率,产品、渠道、区域、盈利四项指标在同一季度同时承压。
















