AI办公赛道正面竞速:入口之争后,续费期才是检验窗口
2026年,国内AI办公赛道迎来格局性转折。曾在各互联网大厂内部并行试错的多条产品线,在不到两个月内接连完成整合,持续多年的“内部赛马”机制被叫停,算力、流量与团队资源加速向AI办公入口聚拢。再加上早已把AI写进财报的金山办公,这条赛道上挤进了包括百度、阿里、腾讯、字节跳动在内的五个重量级玩家。
市场数据也印证着赛道的爆发速度。IDC预计,中国企业级AI智能体市场规模将从2025年的212亿元增至2029年的3320亿元。中信建投证券则估算,全球AI办公潜在市场规模3000亿美元至1.56万亿美元之间,潜在用户将从千万级程序员拓展到10亿泛白领人群。数字背后,是资本、模型、生态与组织能力的全面较量。
当AI从“会回答”走向“能办事”,一场围绕“下一代生产力入口”的千亿级争夺战,正从技术铺垫进入正面竞速阶段。谁能把助手做成工作台、把工具做成操作系统,谁就握住了通往企业核心流程的那张“船票”。没有一个巨头愿意缺席。
集中收口各亮底牌
10月31日,阿里巴巴与Apple达成合作,将
有市场分析认为,
在已经摆开的牌桌上,五个玩家的入场方式、资源禀赋和战略路径截然不同,但时间线高度密集。
7月20日,腾讯将QClaw并入
腾讯是最先启动整合的玩家,也最强调桌面端入口。公开信息显示,
据媒体报道,
9月2日,
阿里则将核心筹码押注企业级赛道。
9月4日,
字节的整合力度最大。7月30日,字节发布内部信,飞书产品团队与
8月24日,
百度则走了“内部整合+垂直新品牌”的双线路径。百度搭子于3月22日全量上线,8月27日又完成个人版、企业版、专业套件及工作台的一揽子升级。截至10月26日,百度搭子的用户规模环比增长9倍,企业客户增长83%,交付物需求暴涨4.3倍,月活环比增速1063.79%,稳居增速榜第一。
8月14日,与百度搭子双线并行的百度文库网盘通用智能体GenFlow官宣中文名为“库库AI”,推出PC客户端、网页端、小程序、企业版全套独立办公产品。库库AI主打跨设备、跨时空的端云任务接力,即便电脑关机也能在小程序继续处理任务,并首期面向金融场景专项优化,内置全球上市公司行情、财报、研报等数据库,打通百度网盘与文库18亿专业文档。
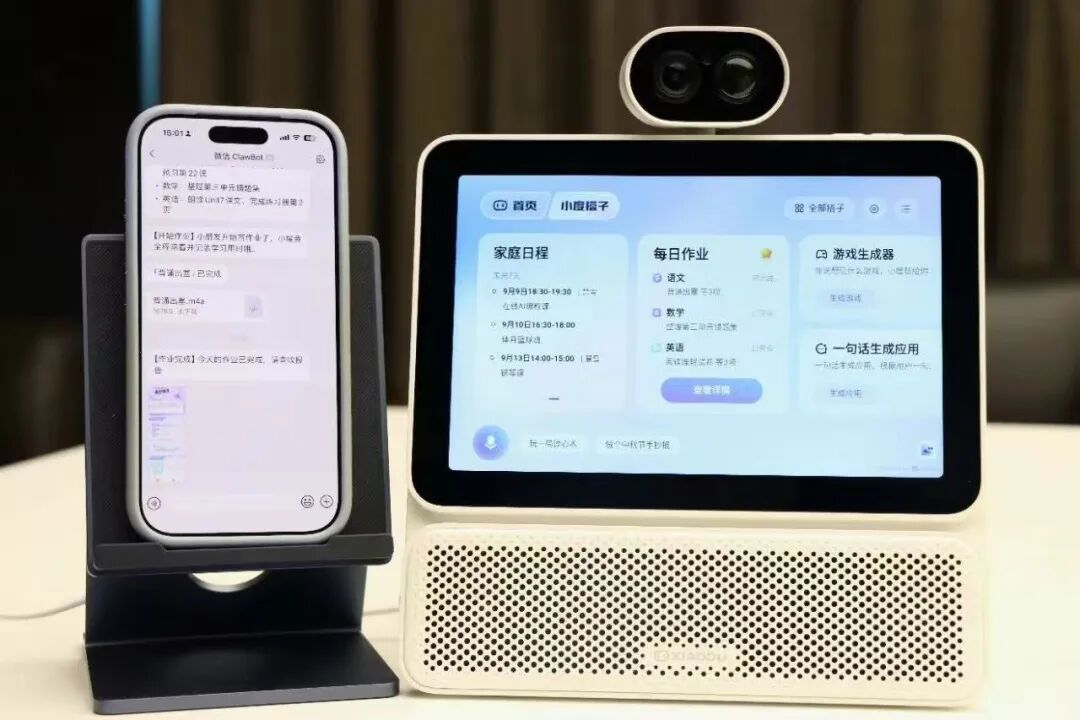
百度的另一个动作是把Agent送进家庭。9月8日,百度宣布百度搭子全面接入小度硬件,百度智能体进驻家庭空间,并同步上市添添闺蜜机Ultra、智能屏X9 Ultra、智能摄像机C1500、智能音箱Pro Max四款新品。小度已进入全国超5500万家庭,为百度搭子提供了现成的家庭场景入口。百度搭子由此从“工作流”进入“生活流”,入口之争正从一块桌面,蔓延到一台音箱、一块屏。
与互联网大厂“从0到1做入口”的逻辑不同,金山办公选择在已有办公软件基座上生长AI能力。其在2026年上半年明确提出从“Office AI”向“AI Office”转型的战略。
7月中旬,金山办公连发两款AI办公智能体:面向个人的“灵犀专业版”与面向组织的“WPS Comate”,前者定位专业个人办公助理,后者定位组织级AI办公入口。
2026年三季报显示,金山办公前三季度实现营业收入50.8亿元,同比增长21.57%;归母净利润为26.37亿元,同比增长123.77%。其中,第三季度,WPS个人订阅实现收入10.5亿元,同比增长16.78%;WPS 365实现收入2.7亿元,同比增长33.83%。截至9月30日,WPS Office全球月活设备6.78亿。
竞争维度正在转移
产品密集上线的背后,是一个更本质的变化:办公Agent的竞争核心,正从基础生成能力转向任务落地与结果交付能力。
中信建投证券在研报中指出,办公Agent正由内容生成工具向复杂任务执行平台演进,行业竞争的核心已从基础生成能力转向任务落地与结果交付能力。
兴业证券研报也认为,AI办公的核心质变是从“辅助工具”转向“端到端工作结果交付”,交付落地能力直接决定企业付费意愿与用户留存水平。
当前,AI办公领域的竞争正处在基础能力拉齐、差异化尚未拉开的阶段。随着主流大模型通用能力持续趋同,各家在内容生成、信息问答等基础功能上差距不断收窄,整体同质化程度偏高。
同时,市场分析也指出,大部分产品还没有深度嵌入真实工作流程、建立起牢固的用户黏性。这也意味着,眼下比拼的早已不是“能不能写”,而是“能不能替你把事办成”。
评测数据印证了这一点。5月,百度搭子登顶智能体评测基准PinchBench榜首,榜单前5名中占据3席。PinchBench覆盖23个真实工作场景的147项任务,评估Agent多步推理、工具调用与任务闭环能力,百度搭子两个版本以 93.3%、93.2% 包揽榜单前两名,同场景下Anthropic、OpenAI原生框架成绩分别为89%、91.6%。
7月,据AI产品榜·桌面榜(PC)数据,
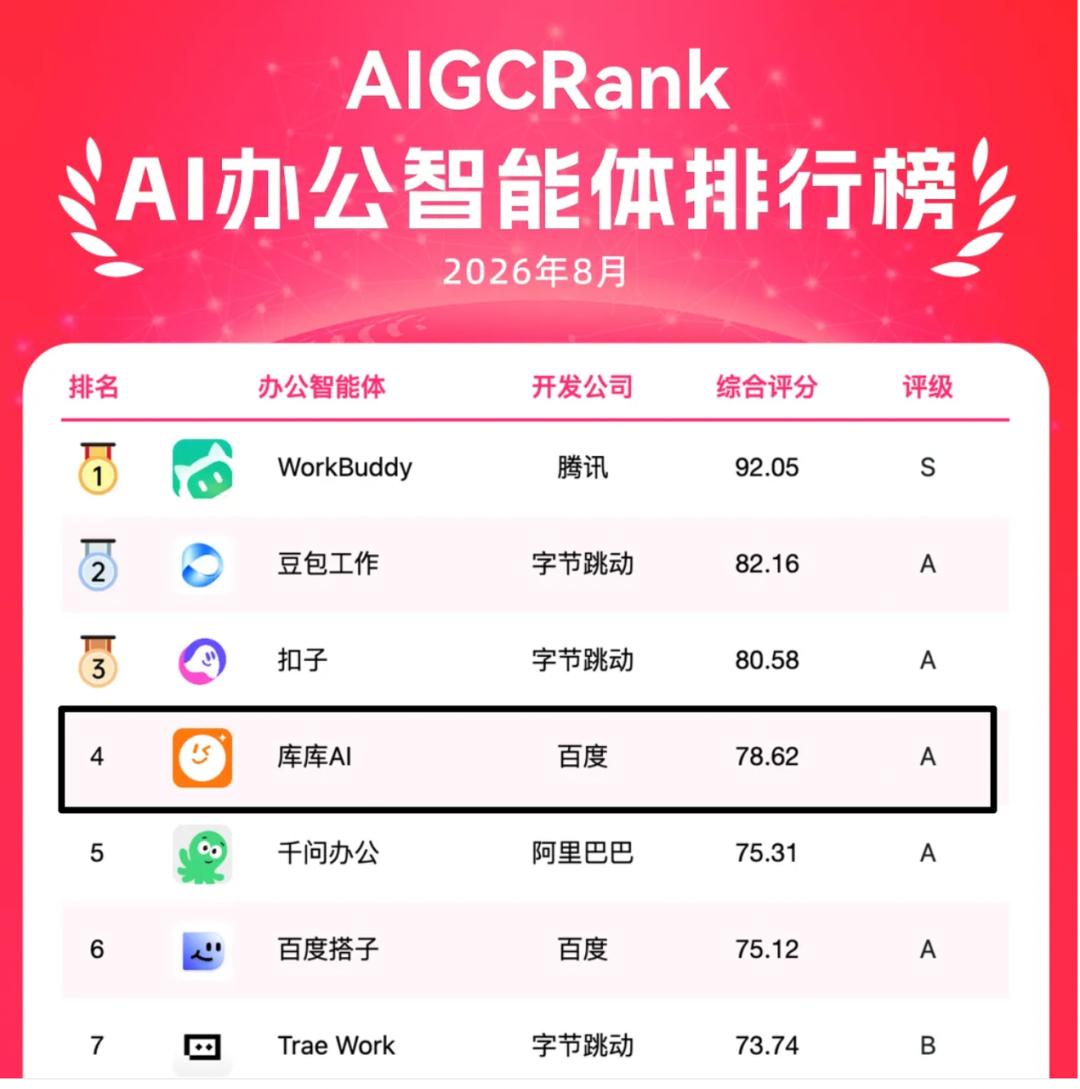
8月,在AIGCRank发布的“AI办公智能体排行榜”中,腾讯
10月20日,QuestMobile发布三季度AI应用市场报告。9月,AI办公赛道合计活跃用户达到1.42亿,同比增长50.6%。典型办公Agent榜单的前三名是腾讯
评测榜的频繁易主,恰恰说明“交付能力”这条新战线还远没有分出胜负。
长程任务的成本控制,是另一道分水岭。6月15日,百度搭子完成核心引擎升级,通过自研Harness引擎和多项工程调优,将长程任务执行过程中的Token消耗降低了75%,这是国内通用智能体产品中首次通过引擎优化实现这么大幅度的消耗下降。
8月26日,阿里发布Qwen3.8-Flash模型,
用户用一台手机即可实现全链路办公,电脑关机也能在小程序处理任务,还能远程并行操控多台电脑。对于要把Agent塞进真实工作流的产品来说,成本与连接能力,比参数规模更接近“能不能用”的本质。
在8月27日百度搭子产品发布会上,百度提出“交付即惊艳”的AI办公新标准。百度集团执行副总裁、
在长安汽车的落地案例中,电气工程师借助
金山办公推出的灵犀专业版能够直接生成可编辑、可审阅、可溯源、可协作的文档,实现从需求理解到成果交付的完整闭环。
同时,金山办公面向企业的WPS Comate通过TrustHub构建四层可信机制,覆盖身份权限、数据分级、设备认证、智能体行为管控,解决企业对数据安全的核心顾虑,已落地11大领域、26个典型专家场景,服务数百家中大型企业。
当AI从“给出建议”走向“交付可用成果”,评价产品的标准已经从“能力展示”转向“业务结果”。
商业化与护城河
尽管用户增长迅猛,但AI办公行业仍未跨过规模化付费的门槛。所有玩家都面临同一个问题:员工层面的提效体感,如何转化为企业层面的持续付费意愿?
当前,AI办公产品已形成“个人订阅+企业席位+用量计费”的复合结构。例如,阿里
更值得关注的底层变化是,收费逻辑正从“按人计费”转向“按任务/用量计费”。金山办公在2026年半年报中明确,个人AI产品探索“订阅+AI用量”的混合模式,企业侧WPS 365则推行“席位+AI用量”,根据任务复杂度与实际AI资源消耗阶梯收费。
计费单位的迁移,本质上是产品从“卖功能”转向“卖结果”。同时,收费模式转型的背后,也是长程任务带来的高算力成本。
但明码标价与成本下降,并不等于付费意愿提升及规模化付费。因为对不少用户来说,不同平台核心体验相近、跨产品迁移的学习成本很低,这一格局直接制约了付费意愿,也成为压制行业付费转化的核心因素。
同时,市场分析指出,更深层的矛盾在于“员工提效”与“企业付费”的错位。行业普遍存在“员工觉得好用,但真正付款的是老板”的困境:员工效率提升,并不自动等于企业降本增效,只有当效率最终转化为人员缩减、业务增量或交付周期缩短时,才会变成财务上看得见的ROI。
MIT NANDA《The GenAI Divide》报告里被行业广泛引用的数据显示,约95%企业生成式AI试点未能产生可衡量财务回报,核心卡点在于AI难以融入企业原有工作流。
补贴退坡后的留存率是另一道关卡。例如,
不过,市场本身的确定性,仍是各个玩家铆足劲儿冲击AI办公赛道关键原因。IDC数据显示,2025年中国企业级AI智能体市场规模约为212亿元,2026年预计增至449亿元,到2029年有望突破3320亿元。
需求侧的爬升同样陡峭。易观分析数据显示,2026年三季度,中国桌面端AI原生办公智能体市场继续保持高速增长。20款主流桌面端AI原生办公智能体平台在2026年9月合计访问量已突破3亿次,同比2026年6月增长近5倍。
Gartner预测,到2026年底全球40%的企业应用将嵌入具备任务执行能力的AI智能体,而这一比例在2025年尚不足5%。
在这一背景下,各家护城河的差异开始显现,因为五家的壁垒并不在同一个维度。腾讯的护城河在于“先发+生态”,阿里赢在B端链条,字节优势在于C端流量与组织整合,百度的护城河在专业场景纵深与硬件延伸,金山办公的优势则是文档格式的像素级兼容和政企市场深度绑定。
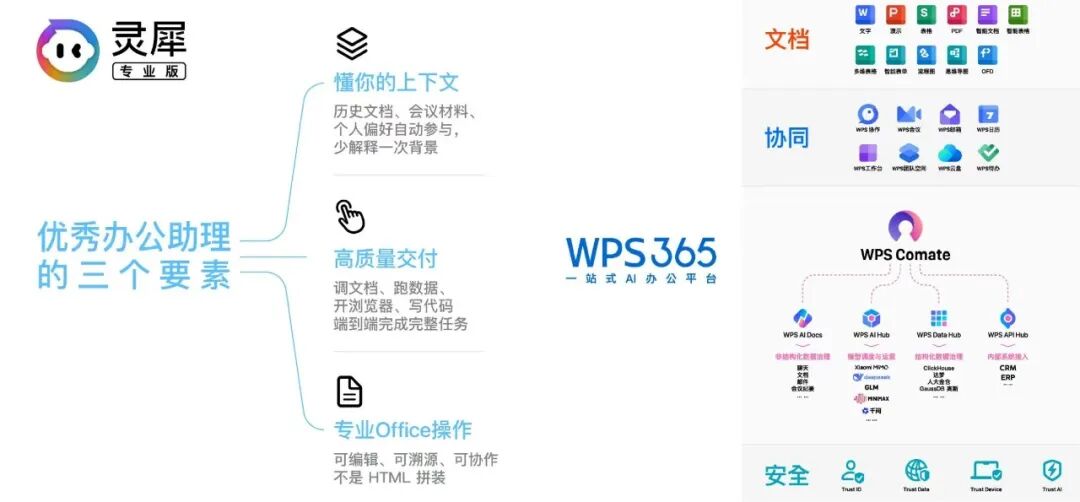
例如,金山办公支持私有化部署,满足金融、政务等高敏行业的数据合规要求,WPS Comate已成为国内首批通过中国信通院“互联网智能体治理”框架双评估的企业级办公智能体产品。
8月24日,阿里巴巴宣布配售800亿港元新股,配售所得款项净额将全部用于全栈AI能力建设,重点投向全球算力基础设施与超大规模AI数据中心。阿里的核心优势在于B端基础设施,从阿里云到钉钉,沉淀了国内最完整的企业服务链条。
结语
AI办公的比赛,看的不是谁先把大模型装进旧软件里,而是谁能真正承接完整工作、交付专业成果,并让成果被个人和组织持续复用。从“能聊天”到“能交付”,这条能力跃迁,才是五家巨头真正较劲的地方。
腾讯靠先发与生态守入口,字节快速完成组织与品牌收口,阿里押注组织级技能沉淀,百度以内部统一换行业纵深、再以小度开辟家庭场景,金山办公则把格式兼容与客户积淀转化为新的收费模式。
路线各异,但终点只有一个,那就是把AI变成离不开的生产力。牌刚发完,胜负未定。对各个玩家来说,真正的检验窗口不在发布期,而在续费期。
本文来自微信公众号“商业范儿Pro”,作者:苏禾,36氪经授权发布。
















