存量时代的质量竞争,为什么既要看“造得怎么样”,也要看“用得久不久”?
当前中国汽车市场进入存量竞争阶段,投诉数据所反映的,已不只是某一款车、某一家企业的个体问题,更是产品全生命周期质量、服务承诺与智能化能力的一次集中检验。2026年上半年,万车保有投诉量同比上升5.39%,质量类投诉明显增长,服务争议与智能化问题也在改变形态。拆解数据可以看到,耐久质量、供应链一致性、宣传与交付边界、OTA体验等,正在成为影响车主体验的新变量。
市场背景:增量时代看新车,存量时代看老车
2026年以来,车质网受理的车主投诉继续增长。单看涨幅,容易得出“品质下滑”的结论;但把数据拆开看,情况并非如此。投诉在涨,还与中国汽车市场正在进入一个新阶段相关——问题出现的位置变了,车主计较的事情变了,评价的重点也该跟着变。
今年的车市呈现两端分化。一端是零售收缩:去年以旧换新把相当一部分购车需求提前释放,今年补贴退坡、新能源购置税从免征转为减半,国内乘用车零售出现下滑,传统“金九银十”成色明显不足。另一端是存量扩张:据公安部统计,截至2026年6月底全国汽车保有量已达3.71亿辆,换购、增购成为购车主流;出口保持高增长,全年有望站上千万辆台阶;新能源在新车销量中的占比已过半,九月甚至超过六成。
当市场的主要矛盾从“卖出去”转向“用下去”,投诉数据就成了观察用户体验最好的窗口之一——投诉天然发生在“用过之后”。新车销量反映的是当期的热度,投诉数据反映的是过去三五年产品决策的总账。
万车保有投诉量
以投诉量÷保有量×10000的万车保有投诉量计算公式,根据公安部交通管理局公布的保有量数据及车质网收到的投诉数据进行计算:
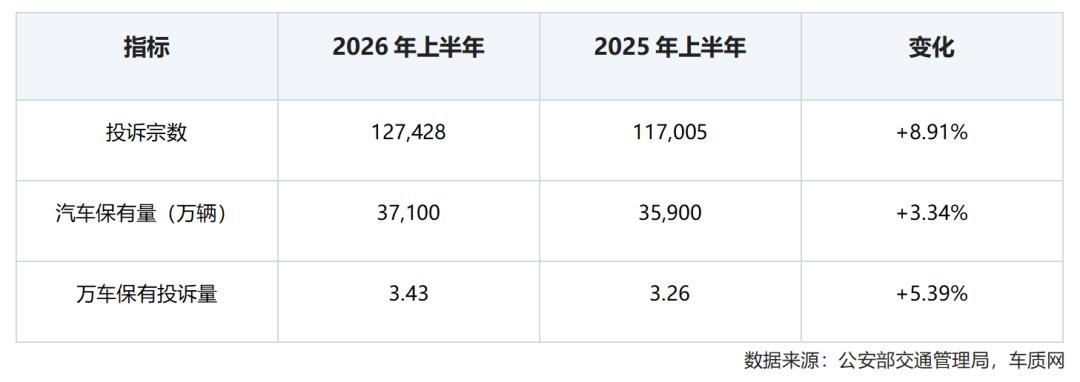
投诉量增长8.91%,保有量增长3.34%,两者相抵,万车保有投诉量上升5.39%。换句话说,今年投诉变多,六成左右来自单位保有量投诉概率的上升,不到四成来自车变多。单看这个5.39%,可以说行业整体基本稳定。但这个5.39%是四类问题相互抵消的结果。
投诉分为四类:质量问题指向产品本身,服务问题指向渠道与流程,其他问题多与召回、配套相关,综合问题则是同一宗投诉里叠了两类以上问题。
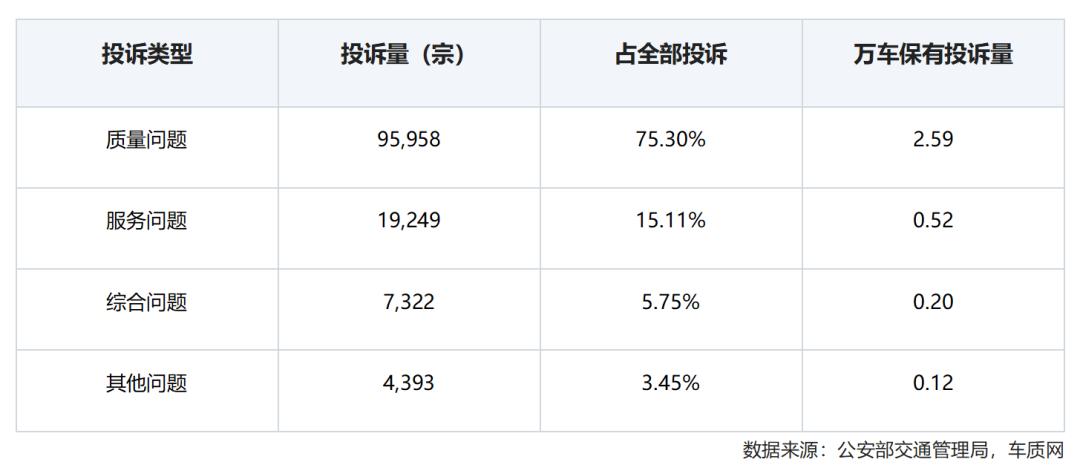
质量问题的万车保有投诉量是服务问题的五倍、其他问题的二十多倍;综合问题只有0.20,意味着五万辆车里,半年才有一宗“质量与服务一起出问题”的投诉。再把趋势叠上去,四类的走向并不一致。
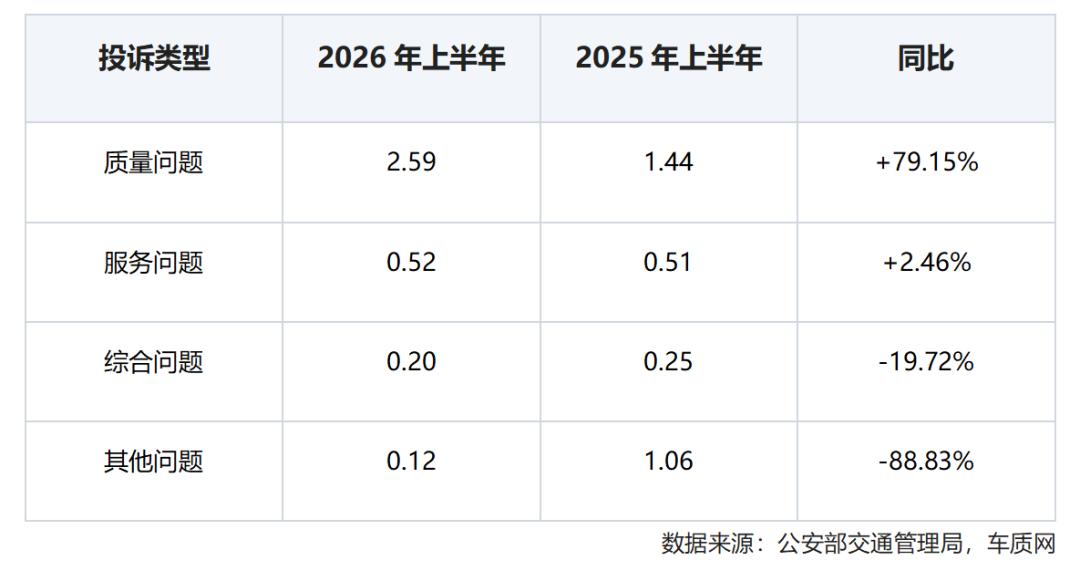
质量问题万车保有投诉量从1.44升到2.59,上升79.15%,是四类投诉中唯一迅速上升的一项。
服务问题万车保有投诉量从0.51升至0.52,微升2.46%,同期质量类涨幅近8成,服务类原地不动——在保有量增长3.3%、平均车龄上移的背景下守住持平,说明渠道与售后体系的承载能力没有被摊薄。但也不宜说成“服务在改善”:它只是没有同步下降。另外,服务投诉与当期销量、交付节奏的关系比保有量更紧,这一项需要考虑。所以,总体万车保有投诉量上升5.39%是一次结构性上升。
再看另一个切面。以保有量结构为分母,新能源占汽车总量13.2%、却占上半年投诉32.6%,相对比例2.5;燃油车占保有量86.8%、投诉67.1%,相对比例0.8。
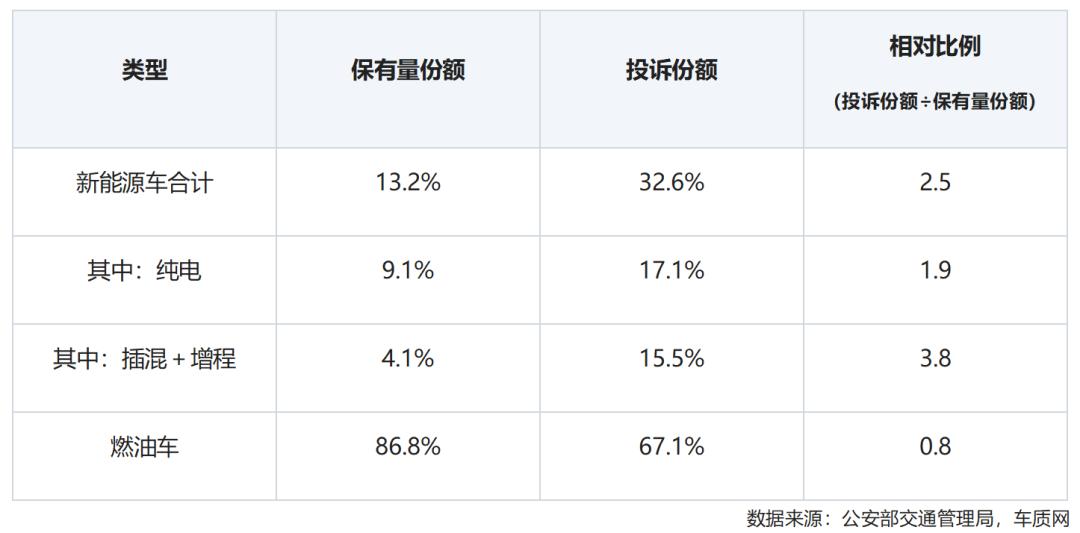
由于新能源车平均车龄低、新车型密集、车主更习惯主动表达,所以无法直接判定新能源车与汽油车的投诉差异。但插混与增程的相对比例3.8、纯电只有1.9,这个内部落差说明问题更可能出在产品复杂度上——两套动力系统叠加,故障面更宽。另外,新能源平均车龄还在爬坡,耐久问题尚未集中显现,相对强度已经高于燃油车,未来两三年投诉压力可能是台阶式上升。
投诉在“变老”,质量竞争的主赛道在后移
本期(截至2026年9月)投诉结构最显著的变化,是投诉重心整体后移:购车一年内的投诉占比明显下降,三年以上车龄、六万公里以上里程的投诉占比双双上升;质量问题在全部投诉中的占比,从四成升到七成以上。这不是随机波动,而是一次结构性置换。
最典型的是轮胎开裂。这一单一问题点一年之间从一千多个增至接近三万个,同向的还有车身生锈、漆面起泡开裂、空调故障等典型的时间敏感型问题——它们不在交付时爆发,而在使用两三年、几万公里之后集中显现。
这说明质量竞争不能只看交付时的“造得怎么样”,还要看使用后“用得久不久”。过去行业把质量资源高度压在下线合格率和交付初期故障率上,这套体系在增量时代有效,因为大部分问题会在保修期内暴露并被快速消化。但当保有量老化、平均车龄上移,真正决定口碑的指标在后移——两年、三年、五年的耐久表现。这就带来一个现实张力:耐久验证需要时间,而当前开发节奏被压缩到十八到二十四个月,验证周期与开发速度之间,行业尚未找到平衡点。
还有一个容易被忽视的结构性因素:今天集中暴露耐久问题的这批车,相当一部分产于前几年价格战最激烈的时期——彼时整车降本压力最大,材料选型与外购件降价的动作最密集,如今陆续进入耐久问题集中显现的区间。
轮胎开裂这类带批次聚集特征的问题,指向的不是整车装配水平,而是供应链。装配质量其实在进步,但一个外购件的一致性波动,足以拖累一个品牌一整年的质量口碑。这正是“反内卷”治理的深层意义:账期承诺、不向供应商转嫁成本,表面是产业链生态问题,落到质量上,保住供应链的合理利润与稳定,就是保住整车的耐久质量。
服务争议从“钱”变成了“话”
服务端投诉总量基本持平,但内部结构在换轨。一边,定金纠纷、价格变动大幅下降——2025年投诉的主要情绪来源是“刚买就降价、刚提车就改款”;今年价格体系趋于稳定、迭代节奏放缓。这首先是个好消息,说明行业治理价格战、抑制无序竞争的努力,在投诉数据里看得见。
但争议没有消失,只是换了形态。另一边,“与宣传不符”增长超过一倍,“不按约交车”翻倍,系统升级问题连续居于服务类首位。过去投诉问的是“钱怎么算”,有合同条款可以依循,退款即可了结;现在投诉问的是“话怎么说”——配置宣传与实际交付不符,智驾功能描述超出能力边界,承诺的交付周期一再后移。这类争议没有清晰的对错边界,解决动作不难,但信任损耗很大,且不可逆。
智能化正在成为投诉的“新前线”
智能化过去被视为加分项,现在已经进入投诉的主战场。值得一提的是,智能化投诉并不只出现在服务类里。质量问题点中,车机、互联、驾驶辅助早已形成独立的一块——它们过去被归在“车身附件及电器”这个大类下,如今分量已经不能用“电器小毛病”来概括。
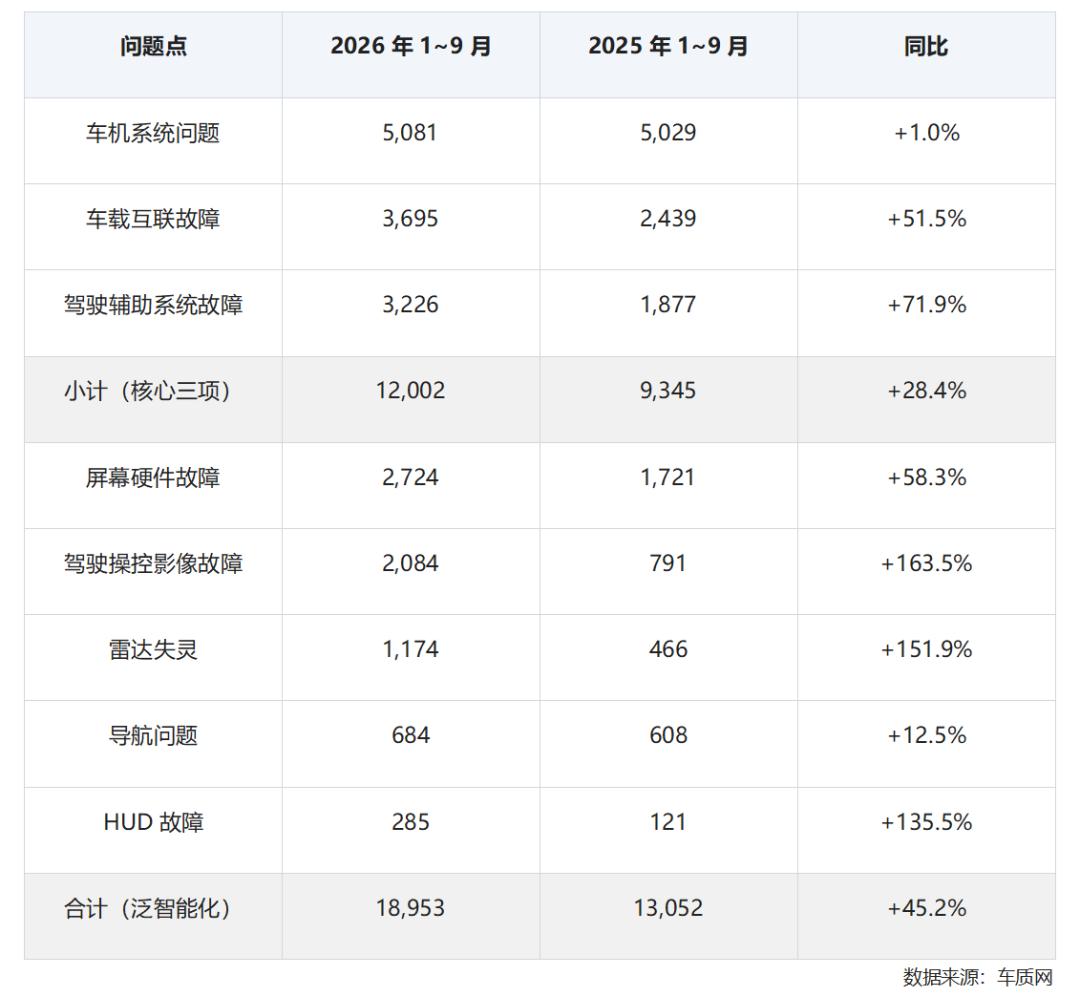
三个特征值得注意。第一是体量:核心三项1.2万个问题点,占质量类问题点的6.2%;把屏幕、影像、雷达、导航、HUD一并计入,接近1.9万个、占9.8%,已经超过仪表台开裂(4,071个、2.1%)和动力电池故障(4,698个、2.4%)这些长期被关注的顽疾。第二是速度:核心三项增28.4%,与剔除轮胎开裂后的质量整体增速(26.2%)基本同步;泛智能化增45.2%,与质量整体的45.7%同步。第三是性质:轮胎开裂是“用久了才坏”,智能化问题是“用起来才发现”,两条赛道在同一年同时上涨,说明今天的质量压力来自两个重要的源头,一个在材料与供应链,一个在软件与电子电气架构。
具体来看,以卡顿、死机等现象为代表的车机系统问题,投诉量基本持平(5,081对5,029,仅增1.0%),在搭载大屏的车辆越来越多的前提下,这是明确的积极信号,说明厂商的系统基础功能改善得到了落地体现。但同时,车载互联故障、驾驶辅助系统故障、影像、雷达、导航等具体功能的投诉量均同比提升较多,未来厂商需要在用户使用的各功能上继续打磨质量。
另外,服务端也与智能化相呼应:系统升级问题连续居于服务类首位,8,077个,同比回落5.9%;“与宣传不符”6,252个,增长147.1%;“不按约交车”增长110.4%。质量侧与服务侧是同一条线索——功能越复杂、交付越依赖软件,争议就越从“东西坏没坏”转向“说没说清、能不能兑现”。
这背后是三个结构性矛盾。第一是“功能交付的时间差”:硬件预埋、软件后付费解锁、期货功能成为常见做法,交付时承诺的能力晚于交付时间到位,而合同与宣传里对“何时到位、到位到什么程度”往往缺少明确约定。第二是 OTA 把一次性交付变成了持续交付:升级失败的恢复机制、升级后功能变更的告知、老车型的支持年限,行业尚无统一标准,一次失败的升级就可能让车辆短期不可用。第三是宣传边界:智能驾驶的能力描述长期跑在法规与真实能力前面,行业已明确要求不得使用“自动驾驶”的表述,但“高阶智驾”“L2+”之类模糊表述仍有空间,消费者对能力的想象与车辆实际边界之间的落差,是智能类投诉最稳定的来源。
同时也应当看到积极的一面:车机系统问题基本持平、系统升级问题同比回落,说明车机本体与 OTA 服务的质量都在趋稳;一批企业建立了灰度发布、失败回滚、升级前告知的流程;监管明确宣传口径之后,“把能力边界写进说明书”正在成为共识。智能化的竞争已经从“功能多少”进入“体验确定性”阶段,下一阶段的核心指标不是功能数量,而是承诺兑现率与升级后的可用性。
投诉响应及处理结果
厂商回复率连续两年维持在96%以上,接近满分,基本做到“件件有回应”。同时大部分厂商回复周期在24小时内,车主的主张有了稳定的受理通道并且能快速得到回应。但同时需要警惕“为回复而回复”——把“已收到”当作结案,把响应速度当成解决质量。回复率应当从“越高越好”的追求目标,转为“守住底线”的守门指标。
同时,投诉解决闭环在改善,车主自评“已解决”的比例较上年同期上升,且已解决案件中八成以上是通过免费维修或更换处理的——成本由厂商承担,而不是转嫁给车主。“该修的修、该换的换”已经成为主流处置方式。
满意度评价高度集中在“一般”这一档,两端都很薄,指标已经钝化。原因可能在于评价维度过于笼统——车主只能对“全流程”打一个笼统的分,同时也许与厂商的问题解决方式有关——厂商仅针对问题进行了解决,并没有进行情绪价值或附加价值的提供,导致投诉产生的负面情绪只被“铲平”而不是被“逆转”。
从“解决问题”到“重建信任”,是行业接下来要补的一课。
本文来自微信公众号“车市睿见”,36氪经授权发布。
















