望圆科技冲刺“泳池机器人第一股”

10 月 30 日,望圆科技拿到证监会境外上市备案通知,拟发不超过1268.86万股,向港交所主板发起冲刺。一旦敲钟,它将成为资本市场“泳池机器人第一股”。
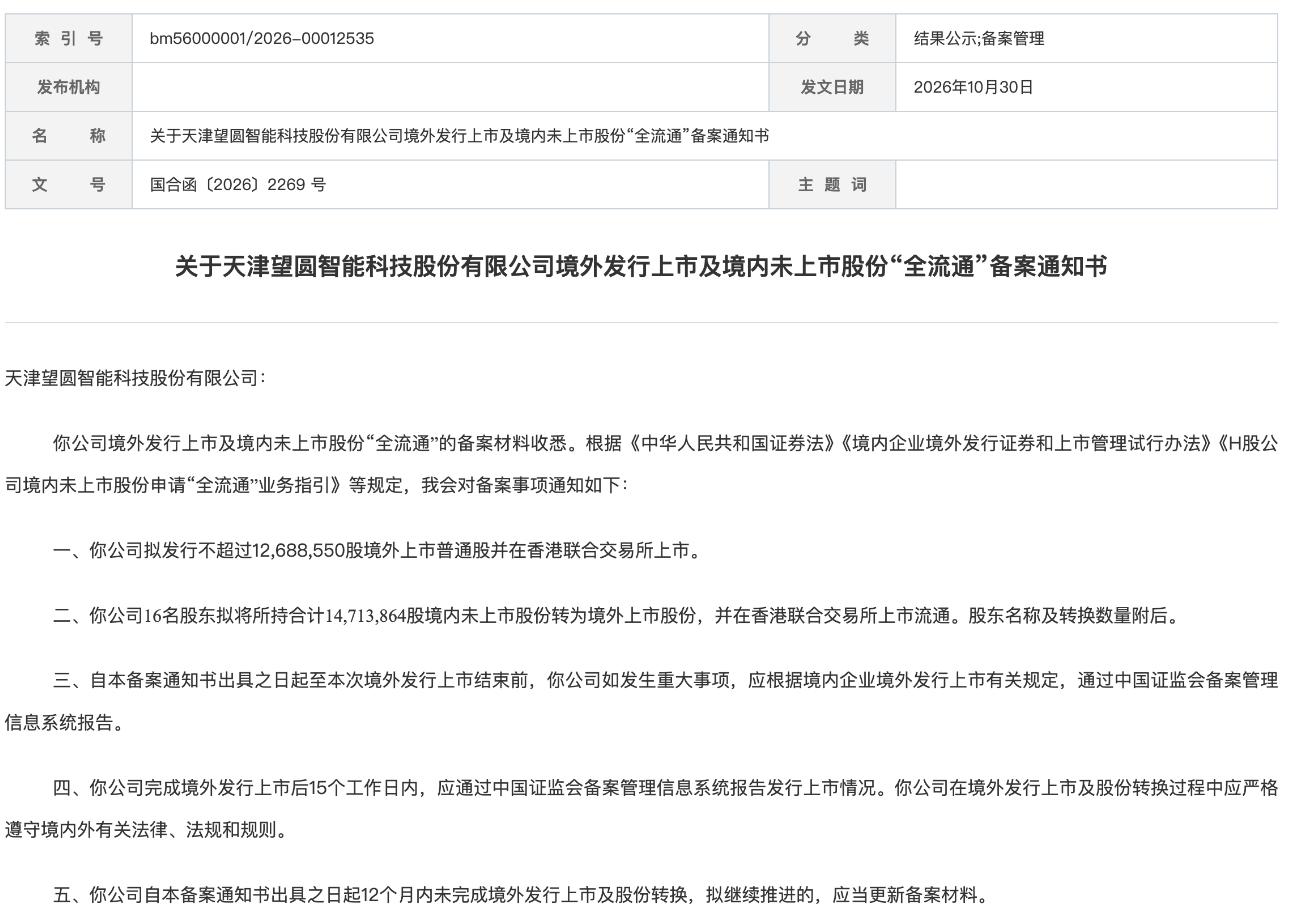
图片来源:证监会官网
在大众认知里,泳池清洁机器人常常被简单等同于“扔进水下的扫地机器人”。
但水下的复杂环境完全异于地面:GPS 信号无法穿透水体,水流扰动、光线折射、池壁反光会干扰传感器,还要同时解决 IP68 级密封、锂电池水下散热、污渍识别、垃圾回收等多重工程难题。
长期以来,全球泳池机器人市场由以色列 Maytronics、西班牙 Fluidra 等海外巨头主导,产品以有缆机型为主,线缆缠绕打结是行业长期难以根除的用户痛点。
成立于 2005 年的望圆科技,由50岁时跨界创业的付桂兰与其儿子余浅共同创办,历经二十年研发,抓住无缆化 + 水下智能化的行业变革窗口,啃下水下场景一系列工程难题,实现换道超车。
按2024年出货量及GMV计,公司整体泳池机器人出货量全球第三、中国第一(全球市占率约9.2%),其中无缆泳池机器人赛道市占率 19.7%,位居全球第一,产品销往全球 60 多个国家。
2024 年泳池机器人行业市占率
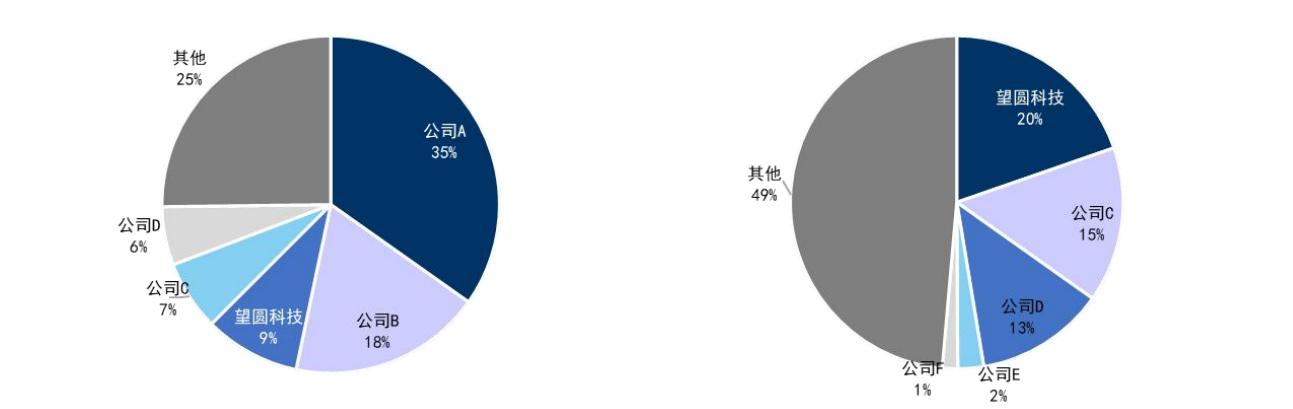
数据来源:灼识咨询
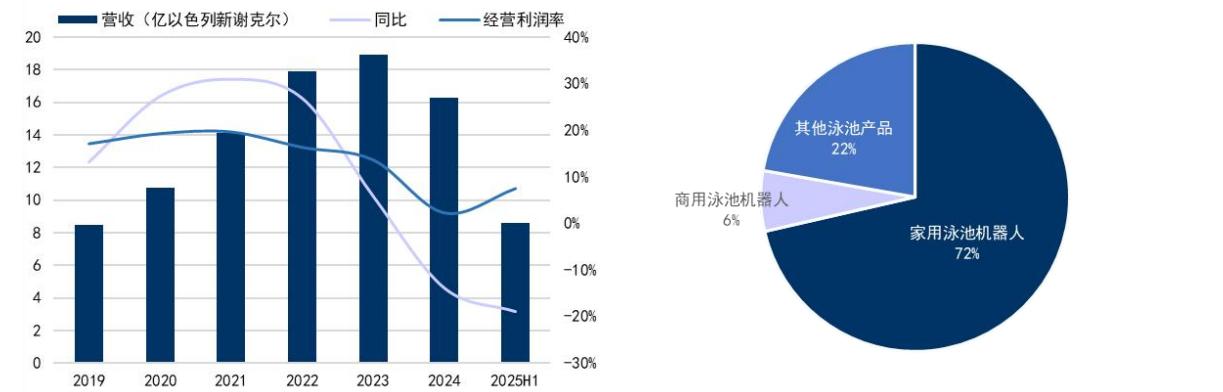
值得关注的是,招股书显示:2023-2025 年营收从 3.78 亿元增长至 8.12 亿元,三年复合增速 46.6%,毛利率由 57.5% 提升至 62.9%;但净利率从 A 股申报时期的 30% 以上,一路降至2023年的16.1%,2025年的12.4%。营收、毛利双双走高,企业实际落袋利润却持续被侵蚀。
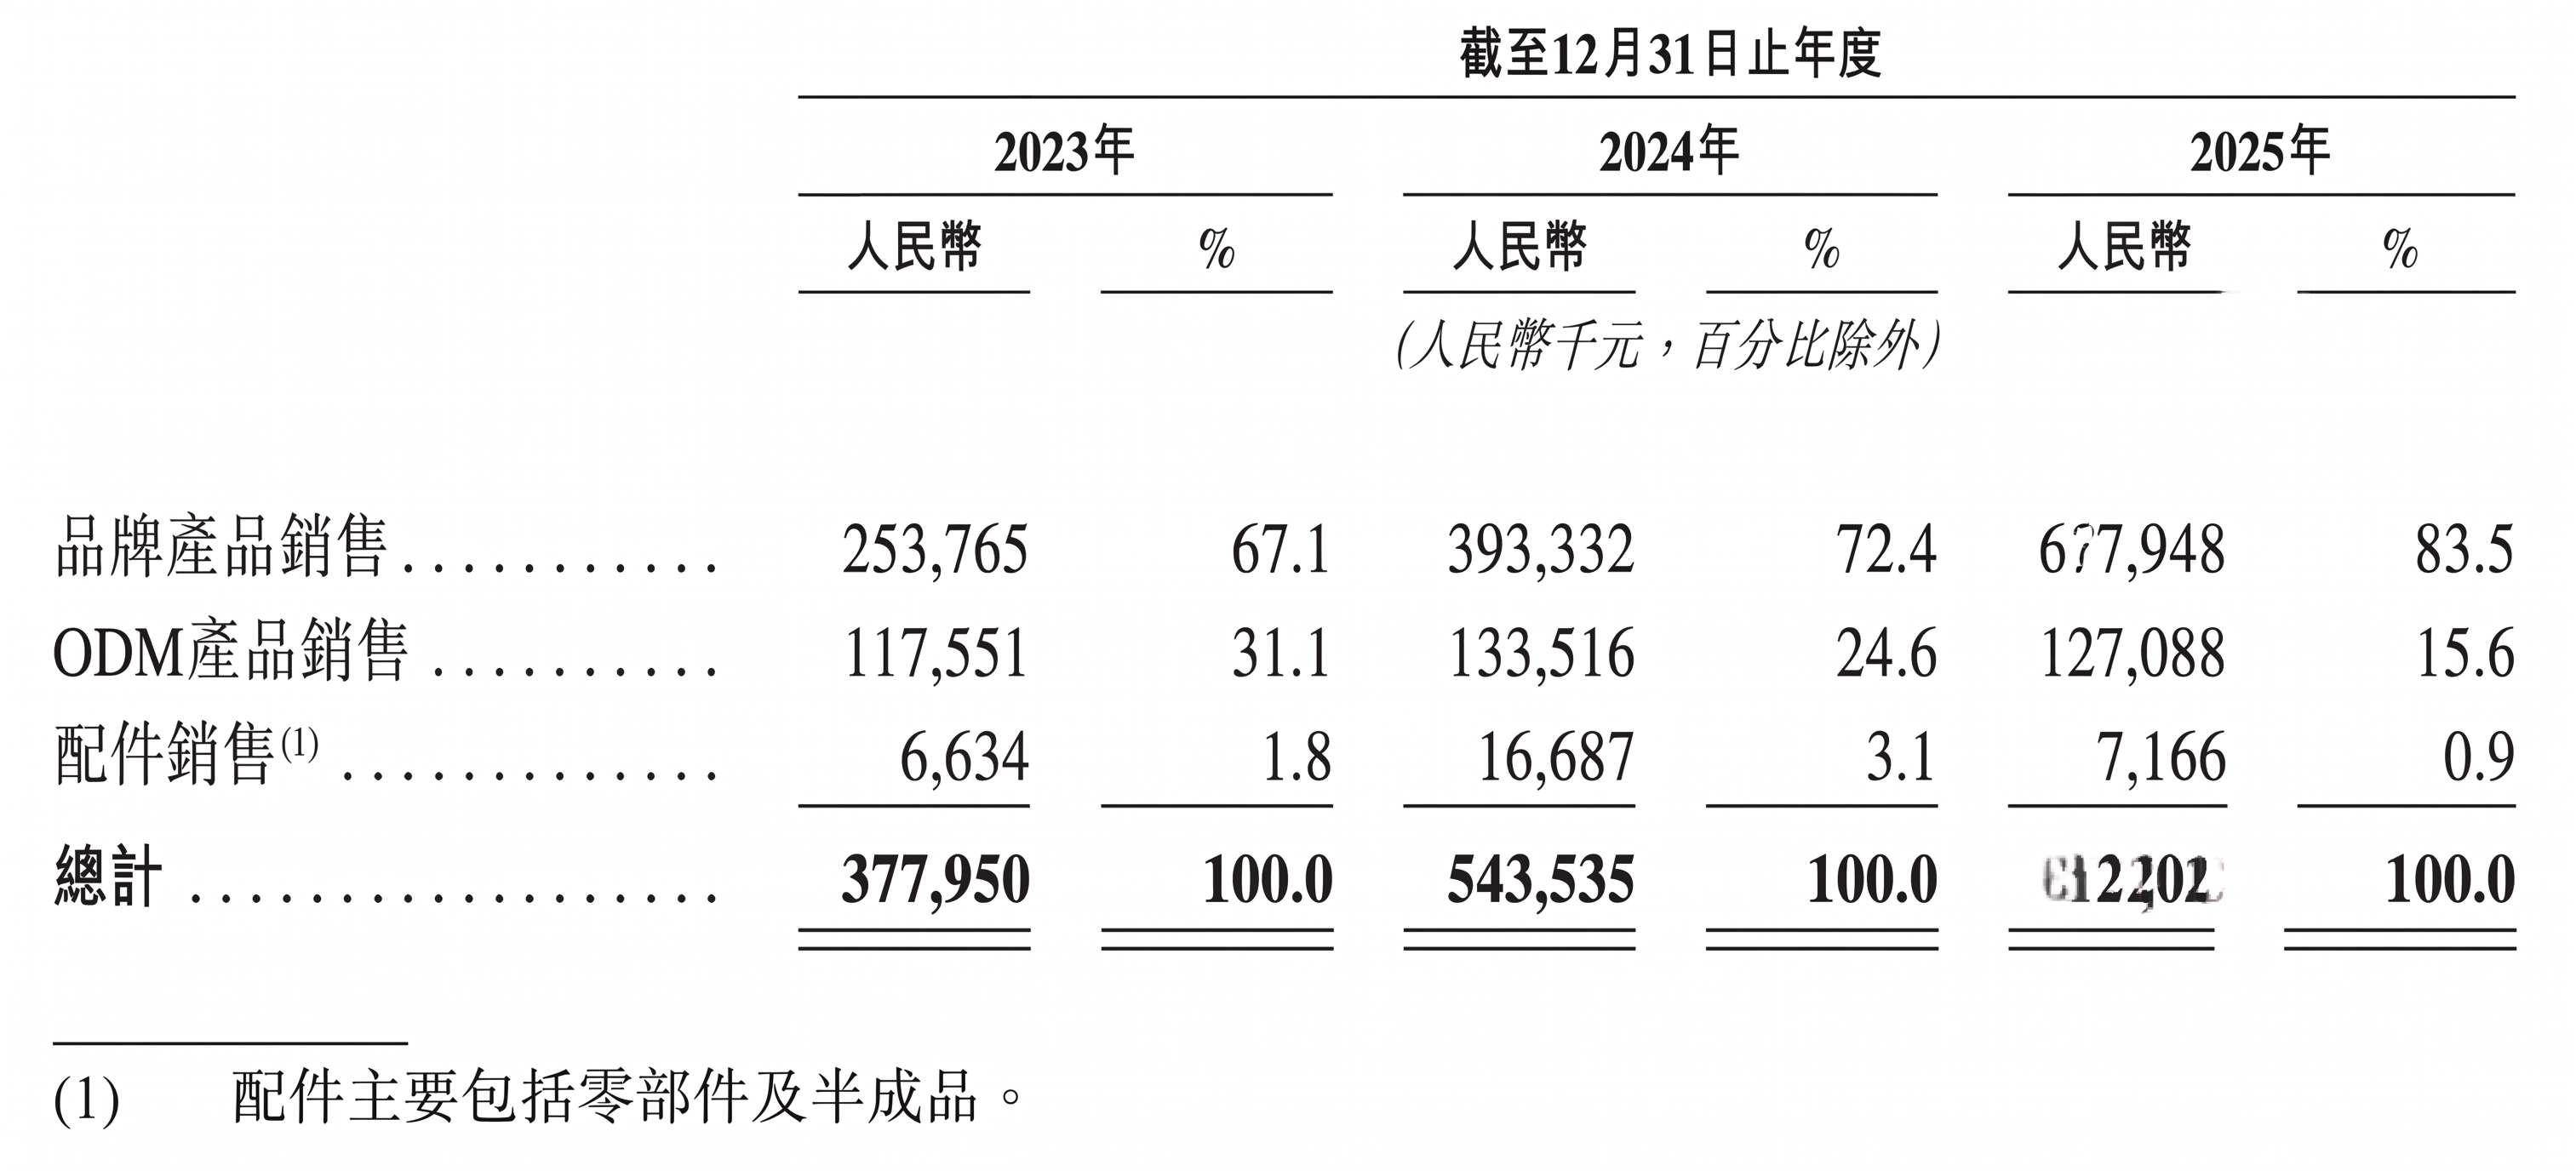
图片来源:望圆科技招股书
不难看出,这组反差,既是中国硬件企业从 ODM 代工转向自有品牌出海的共性,也折射出硬科技企业“技术强”不等于“商业稳”的现实。
技术迭代
望圆的市场地位,建立在持续的产品技术迭代之上。截至目前,公司走完了四次关键的技术跃迁。
2009 年,公司推出专为地上泳池设计的轻型清洁机器人,重量约为传统产品的三分之一、价格低一半以上,当年实现盈亏平衡,完成第一代产品能力夯实。
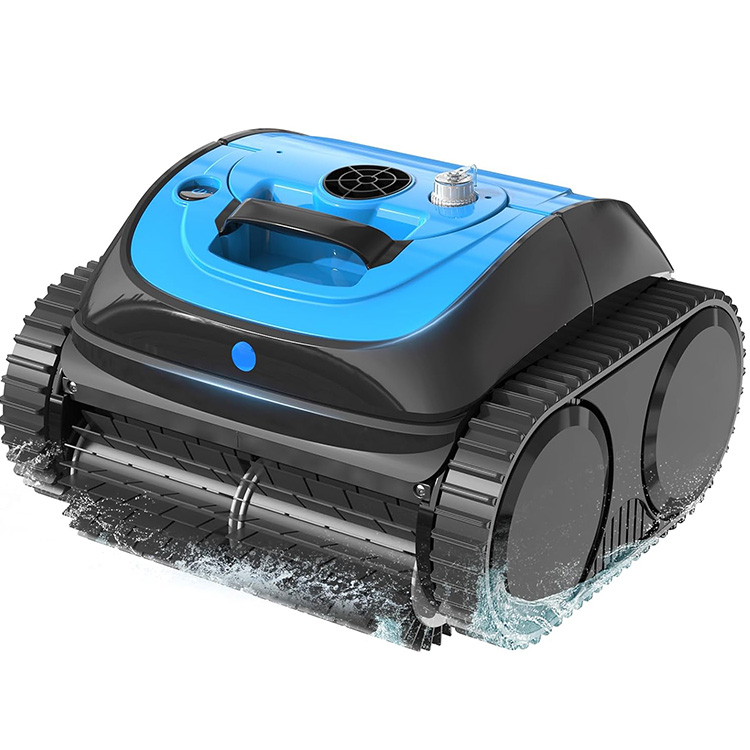
i-Cleaner / HJ 系列
2017 年,经过多年攻关,行业标志性突破落地:公司推出首款无缆锂电池泳池清洁机器人,彻底摆脱供电线缆。实现无缆绝非简单把电池塞进机身,需要在 IP68 完全密封条件下,平衡散热、电池安全、整机重量、续航之间的矛盾。望圆实现电池机身一体化内置,续航可以覆盖完整泳池清洁周期。
到了2019 年,望圆科技更进一步,落地自动回桩充电技术,机器人作业结束后自主返回岸边基站充电,大幅降低人工干预,成为全球少数掌握该技术的公司之一,进一步巩固领先地位。
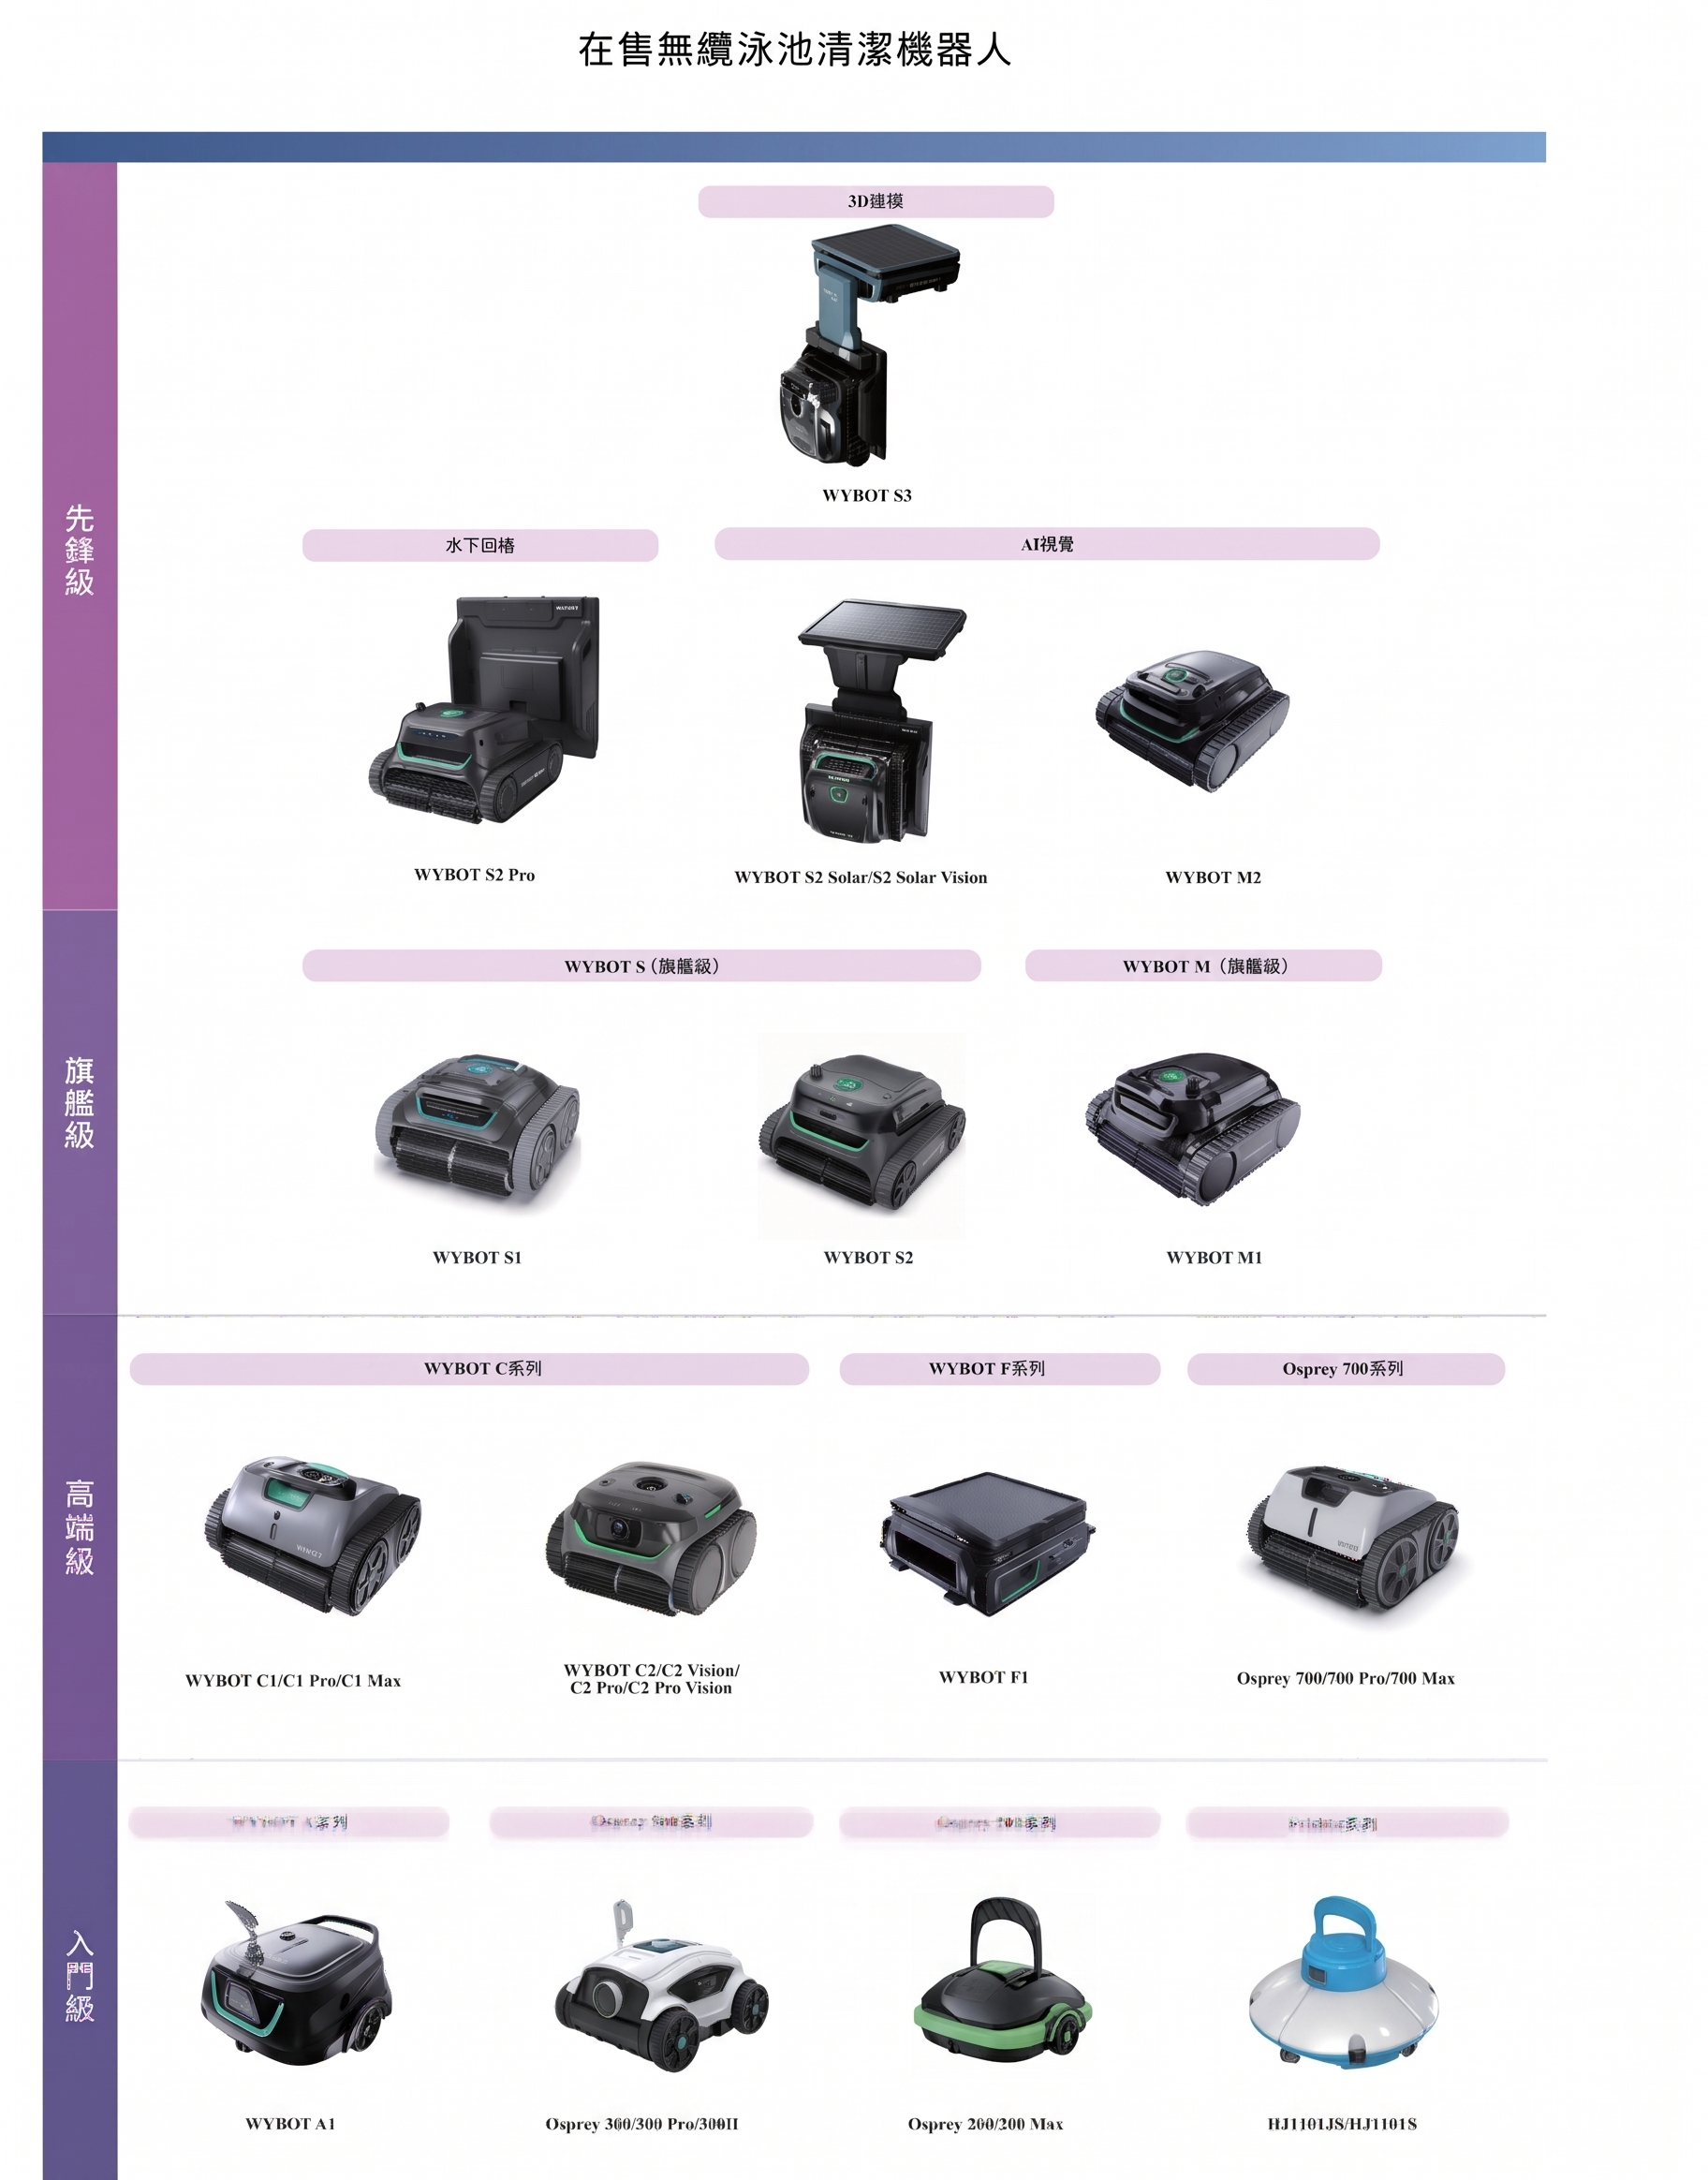
2023 年,AI 水下智能化时代到来。公司开创人工智能驱动产品先河,搭载AI技术的新一代产品面世,此后旗舰产品 WYBOT S3 落地水下声学定位、水下 AI 视觉、水下 3D 建模、自主导航、自动垃圾回收五大自研核心能力,完成从“盲扫跑动” 到 “感知-决策-执行”的智能化升级。
截至招股书披露,公司手握境内外 160 余项注册专利,发明专利 27 项,取得欧盟 CE、北美 ETL 等海外市场准入认证,形成结构、硬件、算法一体化自研体系。目前公司 97.5% 收入来自无缆产品,深度绑定这一高速增长细分赛道。
行业数据显示,无缆泳池机器人渗透率从 2020 年 6.6% 飙升至 2025 年 51.5%,首次超过有缆产品,预计 2030 年渗透率将达到 71%。
值得警惕的是,“有缆转无缆”的存量替换最陡峭的红利阶段已经过去,未来增长将依靠海外泳池新增需求与存量设备更新,赛道整体增速斜率会逐步放缓,单一品类依赖的风险客观存在。
商业化大考
在望圆发展早期,业务模式以 ODM 贴牌为主,为 Bestway 等海外品牌代工,赚取制造加工利润。
从 2023 年开始,公司战略全面转向自有品牌,打造 WYBOT、Winny Pool Cleaner 两大品牌,通过亚马逊、独立站直接面向海外 C 端消费者。
图片来源:望圆招股书
短短三年,自有品牌收入占比从 67.1% 提升至 83.5%,ODM 业务压缩至 15.6%。品牌化直接带动盈利能力抬升:自有品牌产品毛利率达 65.2%,配件业务毛利率高达 75.1%,带动公司整体毛利率走高。
但消费硬件的品牌出海,是一笔前置投入的生意。流量投放、海外售后体系搭建、本地销售团队扩张都需要持续烧钱。
数据显示,2025 年望圆销售及营销开支达到 3.03 亿元,是 2023 年 0.97 亿元的三倍多,连续两年增幅超过 70%,增速显著高于营收增速。
广告推销、售后赔付、海外人力成本是主要增量。营销投入前置,但品牌带来的收入增长存在时滞,高毛利带来的收益,大部分被销售费用消耗,直接压低净利率。
和高企的销售费用形成反差的,是研发投入占比的下行。作为高新技术企业,望圆科技研发费用率从 2023 年 5.1% 下降到 2025 年 3.7%。
虽然研发绝对金额仍在增长,但跑不赢营收扩张速度。公司当前技术壁垒,更多来自前期积累。随着国内厂商纷纷入局无缆赛道,海外老牌巨头也加速布局无缆智能化产品。
如何维持持续的技术迭代能力,是资本市场重点关注的问题。
同时,泳池机器人具有极强的季节性,销售集中在北半球夏季,公司存货规模由 2023 年 1.2 亿元上涨至 2025 年 2.82 亿元,存货周转天数从 248 天延长至 293 天,旺季缺货、淡季库存贬值,持续考验供应链预测与管控能力。
多重变量
望圆科技是典型家族控制企业。
付桂兰与余浅是母子,2025年共同创办望圆科技。付桂兰现任公司董事长、CEO,现年70岁;余浅任副董事长兼产品总监。
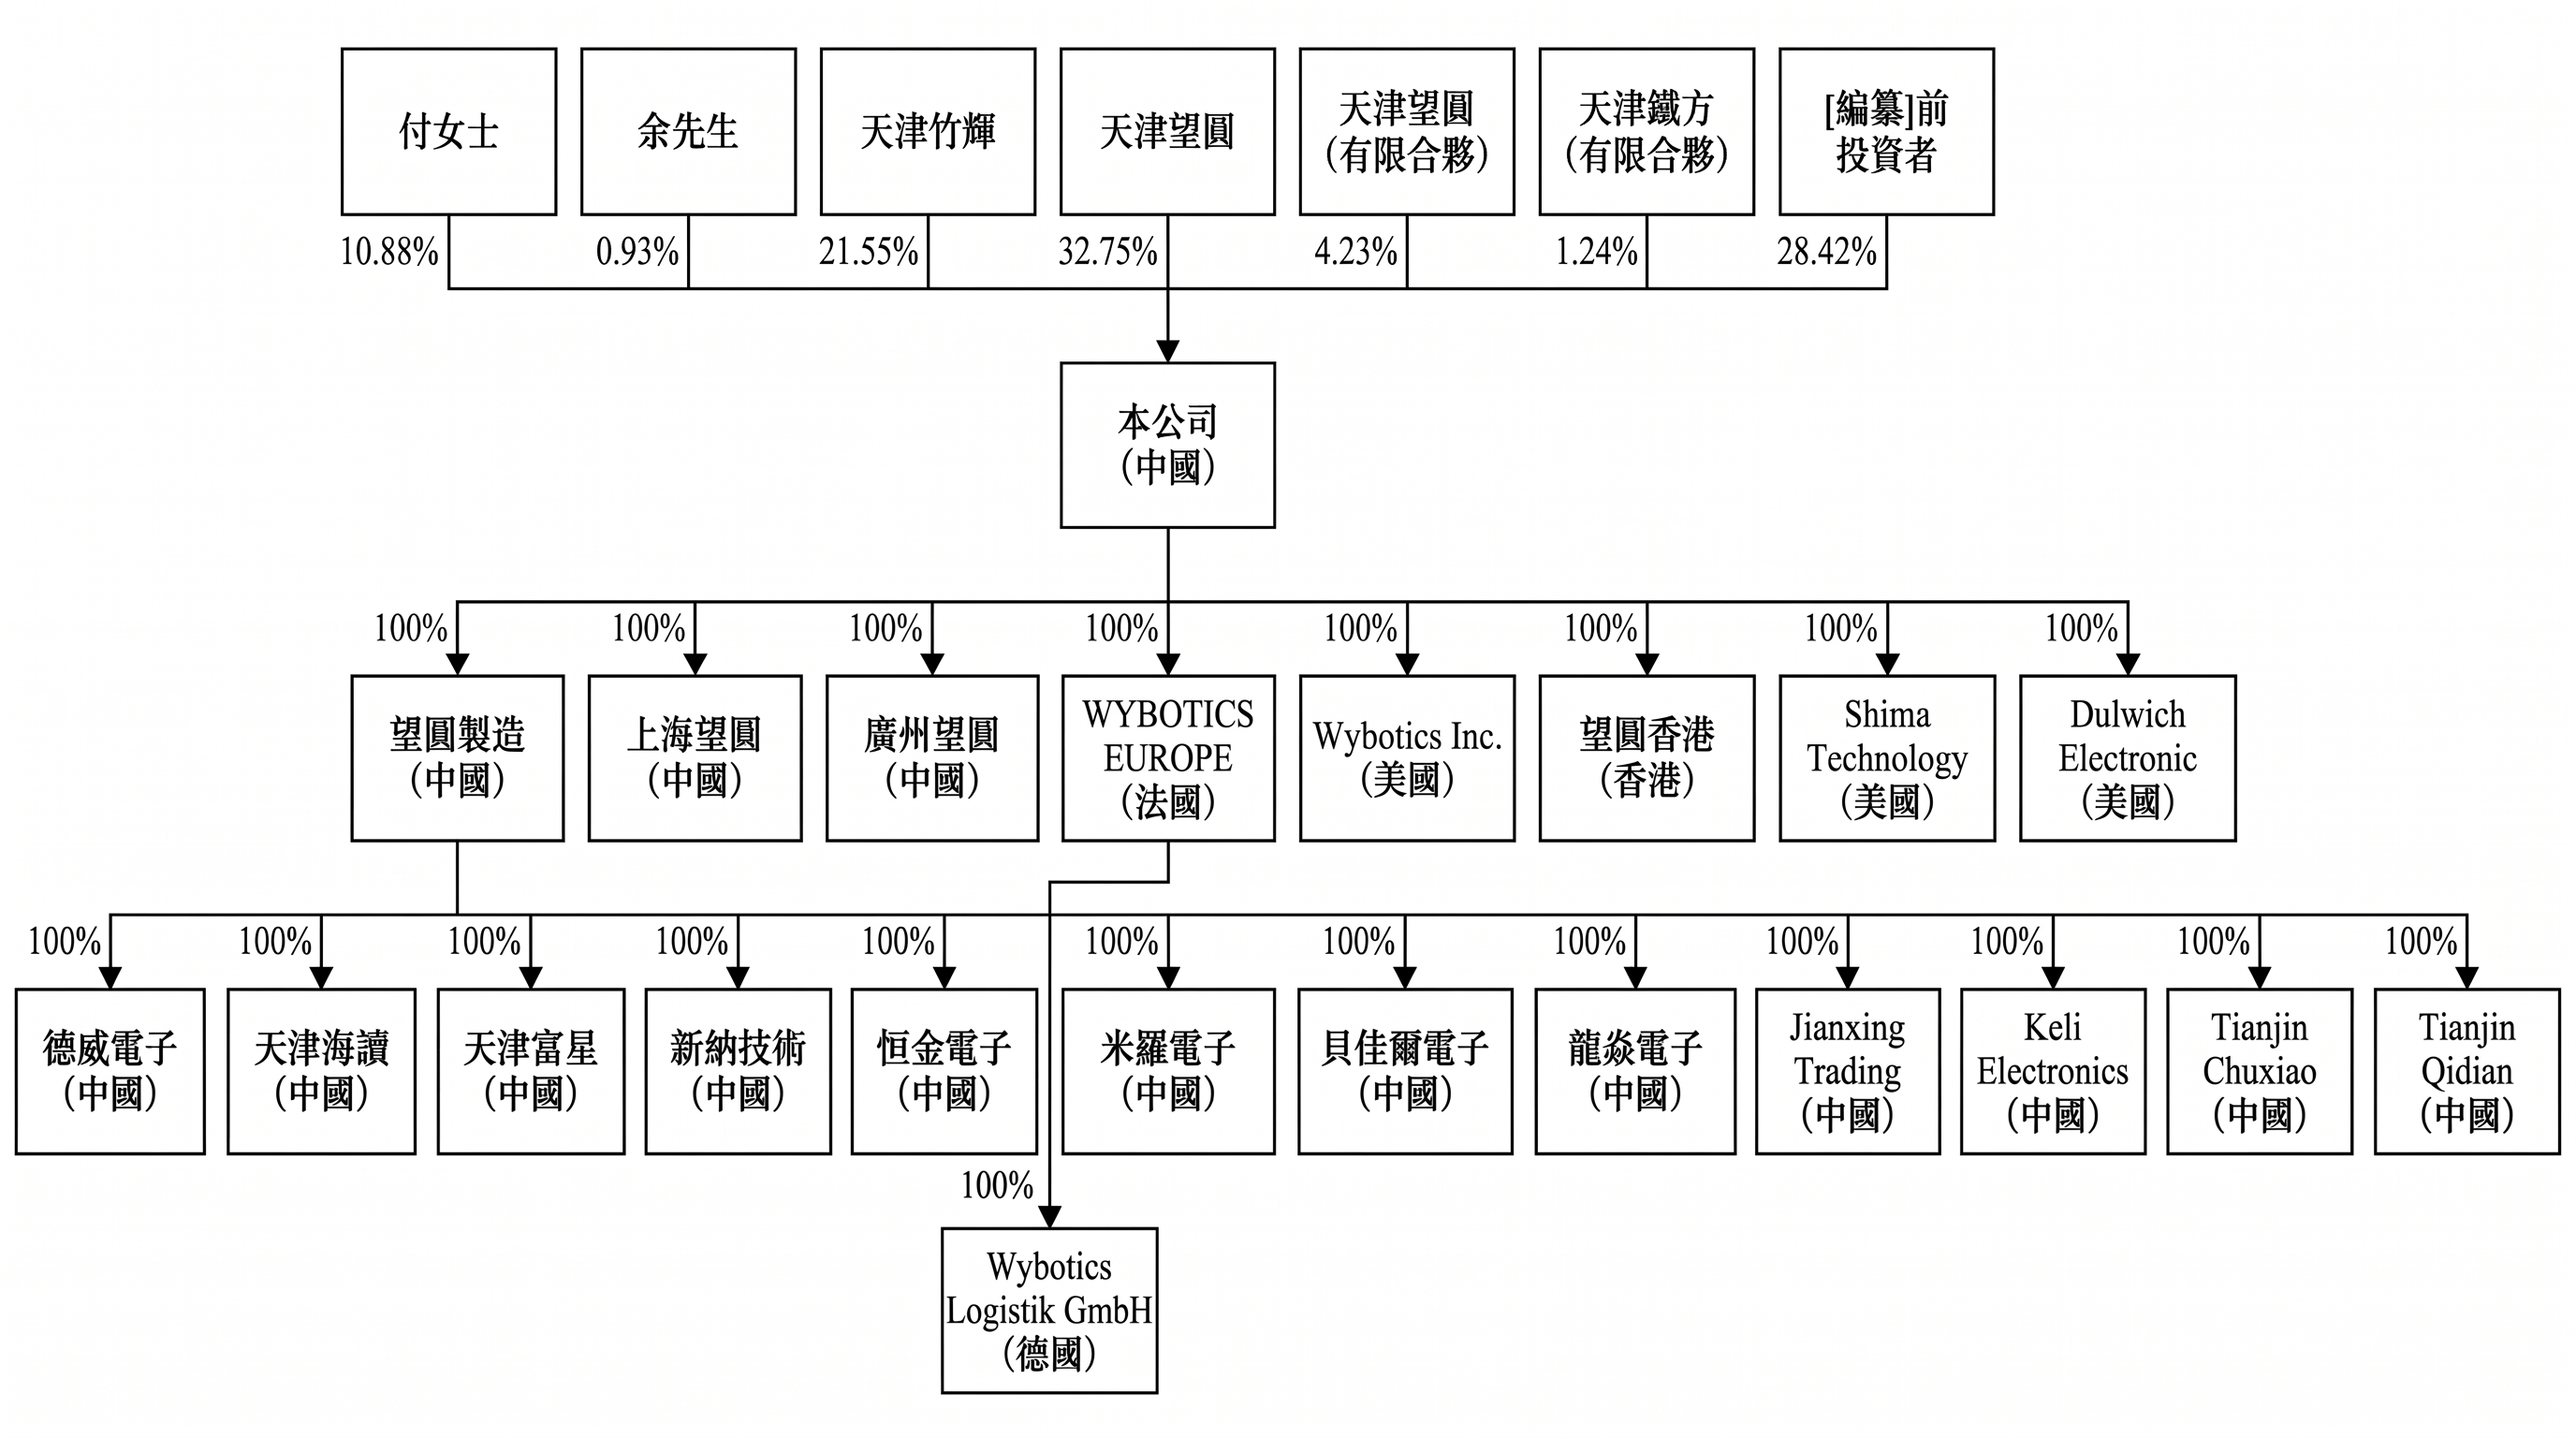
付桂兰、余浅母子通过多层持股平台,合计控制公司 71.58% 投票权,外部机构股东持股分散,难以对管理层形成有力制衡。
家族控股本身不存在对错,但公司两次 IPO 节点的大额分红引发市场讨论:
2021 年冲击 A 股时分红 8500 万元;2025 年冲刺港股之前再度分红 6200 万元,占到当年经调整净利润的 50%,大部分流向实控人家族。
从法理上,分红是对历史已实现利润的分配。本次港股募资规划包含补充流动资金,服务未来业务扩张,两件事并不冲突。但在二级市场定价逻辑下,“上市前大额分红,上市再融资补流” 会构成治理层面的折价因素。
海外经营的外部风险同样不可忽视。公司 93.1% 的收入来自海外,北美与欧洲合计占比 85.1%,收入地域高度集中。
一方面欧美关税政策存在不确定性,贸易政策变动会直接挤压产品利润和终端竞争力;
另一方面硬科技出海绕不开专利博弈,虽然美国 337 调查已经终止,但加州、法国等地仍有未了结的专利侵权诉讼,一旦出现不利判决,可能带来高额赔偿甚至局部市场禁售,直接冲击基本盘。
此外,海外产品质量纠纷与合规风险,也会持续带来成本与品牌压力。
结语
二十年时间,望圆科技证明了一件事:中国制造并非只能做组装代工,通过啃下水下场景复杂的工程与算法难题,可以抓住技术迭代窗口,在被欧美巨头垄断的硬件赛道拿下细分全球龙头。
上市成功只是拿到资本市场的通行证。对望圆科技而言,真正的考验还在后头,眼下横亘着三道难关:
技术能否持续迭代。在同行竞争加剧的背景下,扭转研发费用率下行趋势,把过往技术沉淀转化为持续的产品代差;
商业化效率能否改善。随着品牌势能积累,逐步优化销售费用率,把纸面的高毛利,真正转化为实实在在的净利润;
风险与治理能否匹配业务规模。面对家族集中股权、大额分红争议、海外地缘与专利诉讼,建立适配公众公司的治理与风险对冲体系。
无缆泳池机器人这条赛道,已经跑通了商业模式。
登陆港交所之后,市场期待看到的,不只是亮眼的营收与技术参数,更是一家硬科技企业,如何把技术优势,沉淀为长期可持续的商业价值。
本文来自微信公众号“反应堆Reactor”,作者:方糖,36氪经授权发布。
















