银行股:避险资金的避风港,为何开始回调?
上周它还是全市场唯一的避风港,这周它成了拖累指数的那一个。漏掉的不是资产质量,是“银行不会出坏消息”这个假设。
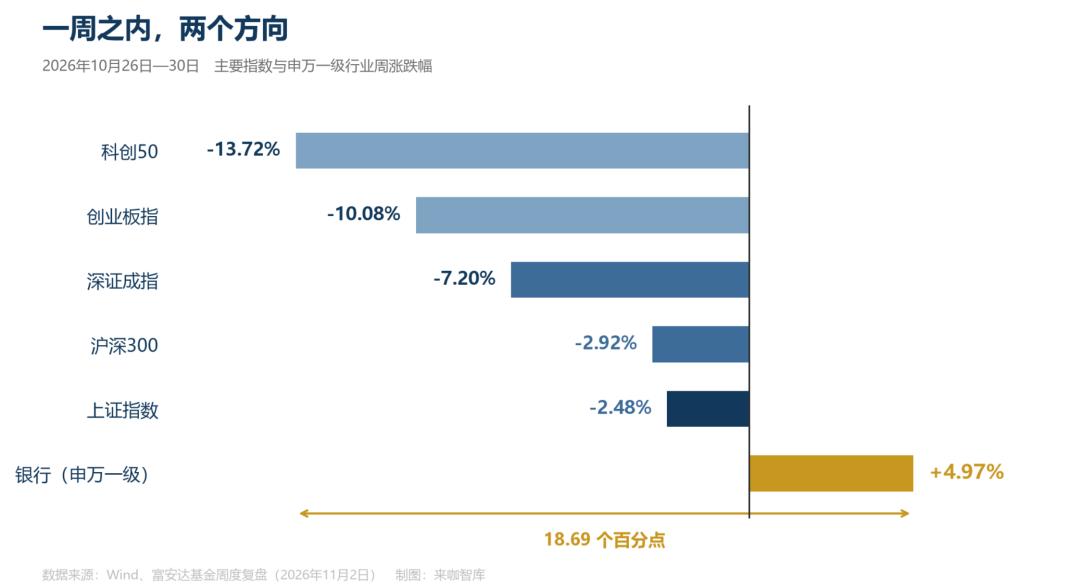
上周五,10月30日,科创50跌5.48%,收在1160.84点,全市场4602只个股下跌。同一天,建设银行、工商银行、中国银行,以及股份制银行中的中信银行创出历史新高;工、建、农、中四大行的A+H总市值合计10.03万亿元,历史上首次突破10万亿。全周算下来,科创50跌13.72%,银行板块涨4.97%。
周一,11月2日,方向整个反过来。沪指涨1.08%重新站上3600点,4681只股票上涨,银行是当天仅有的三个下跌行业之一(跌0.84%),上海银行独自跌8.81%,盘中逼近跌停,全天成交23.64亿元,创下这家银行2017年11月以来最大的一笔成交。
周二,也就是今天,两个方向一起跌。沪指跌0.71%,科创综指跌2.8%,寒武纪跌近8%、市值跌破5000亿元,中际旭创跌超8.5%;银行板块跌超1%,中国银行、交通银行、齐鲁银行、上海银行跌超3%,建设银行、工商银行、农业银行跌超1%,上海银行再跌3.65%。半日成交9926亿元,比上一个交易日缩了1475亿。
三天,三个方向。上周那个让所有人安心的跷跷板,怎么就不行了?
跷跷板是怎么搭起来的
上周的钱很好解释,科技在出清,银行在接住。
科创50一周跌13.72%,不是突然有坏消息,是前面涨得太满。10月28日晚,光模块龙头天孚通信发布三季报,前三季度归母净利润同比增42.18%,次日(10月29日)股价跌19.77%。CPO和光模块方向全线跟跌,新易盛跌11.06%、中际旭创跌8.53%。一家公司的业绩差一点能带动整个板块,因为光模块、PCB、存储是2026年涨幅最靠前的方向,估值已经把很高的增长提前算进了价格。业绩只要没有超过这个已经很高的预期,就得还账。
钱从科技出来,总得找地方。在一片哀嚎的市场中,银行股三季报业绩兑现、六大行中期分红比例首次集体从30%提高到31%,合计拟派现约2209.89亿元,以及足够低的估值。10月21日,工商银行和农业银行已经完成A股中期红利派发,两家合计约821亿元。
一笔确定到账、还比去年更厚的现金分红,在存款利率偏低的年份,对保险、社保这类配置型资金有直接吸引力。加上银行在沪深300里权重高,宽基ETF流入时会被动承接,于是就有了"科技崩、银行新高"的场面。
所以,至少有一个跷跷板的支点是非常清晰的,在过去那段时间的大跌里,银行扮演的是"现金替代品"的角色。
周一的反转,是政策给的
11月2日,一系列政策在路上。
据证券时报、上海证券报报道,人民银行和证监会当天召集券商、基金公司开会,研究推动支持资本市场工具的使用;央行、金融监管总局、证监会同日召集主要银行,讨论优化股票回购增持再贷款政策,这个工具的利率由1.25%降至1%。同日央行开展第三次互换便利操作,31家机构申报需求超过1000亿元。
这类"真金白银"的弹药预期,把开盘情绪从上周五的恐慌里拉了回来。四大股指集体高开,半导体、通信设备、存储芯片、CPO这些上周的跌幅榜,一天之内变成了涨幅榜。
但请注意,这是一次纯粹的风险偏好切换,不是基本面反转。科技的三季报早就公布了,业绩没有变,变的只是资金愿不愿意暂时忽略估值。
银行股在这一天的疲软,逻辑上是顺的,要买成长,先卖能卖的,而银行是账户里唯一还有浮盈的那一笔。
也就是说,那天在银行卖出的人,很可能反手就在科技那边买进了。这不是对银行基本面的投票,是一次调仓。
但今天它没有轮回去
今天科技跌回来了。科创综指跌2.8%,寒武纪跌破5000亿,中际旭创跌超8.5%。稳市信号只撑了一天。
按跷跷板的逻辑,钱应该回流银行。它没有。银行跌1.58%,跌得比大盘还多。
市场中发生了什么事呢?上海银行在10月30日(上周五晚间)披露了三季报。
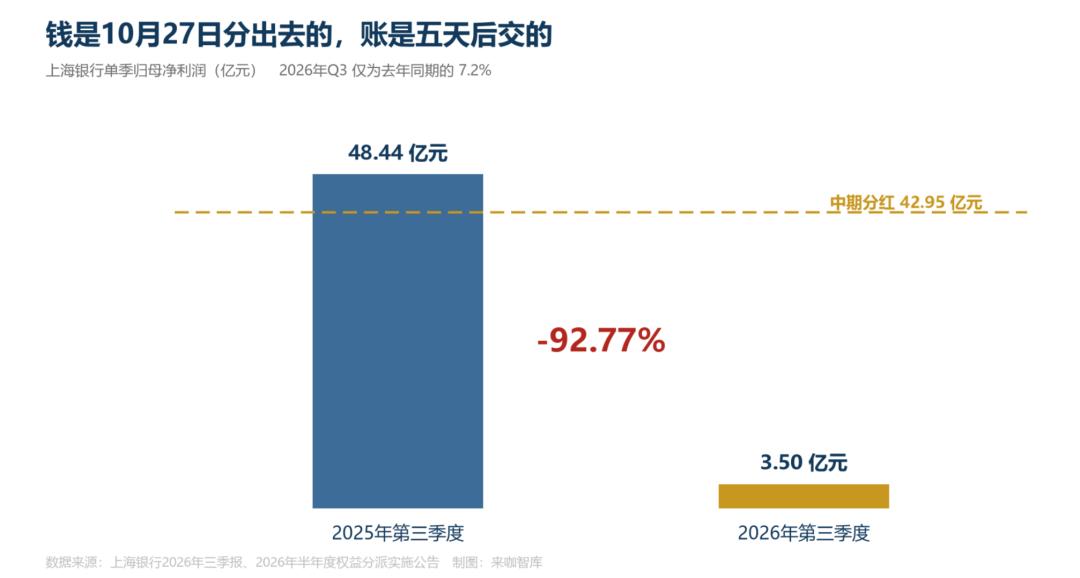
这家银行在10月27日刚把42.58亿元中期分红打到股东账上,每股0.30元,占上半年归母净利润的30.7%。三天后的三季报写着:第三季度单季归母净利润3.50亿元,同比下降92.77%,是2016年上市以来最差的一个季度。作为对照,去年第三季度这个数字是48.44亿元。
第三季度单季计提减值83.87亿元,超过上半年总和。不良率从年初的1.18%上升0.81个百分点到1.99%,其中三季度一个季度就跳升0.57个百分点;不良余额由年初的169.97亿元增至298.06亿元,增加128.09亿元。拨备覆盖率下降81.18个百分点,到163.76%。
它自己在报表里写的原因:受个别房地产、建筑业存量客户经营及偿债能力弱化影响,为加快后续个案风险化解,主动下调了资产分类。6月末,这家银行的房地产、建筑业不良率分别是3.8%和1.63%。
先说一句,这不是行业的普遍样子,头部银行的资产质量仍然可以信任。但对持有人来说,问题不在这儿。
其实大多数买银行的人,买的是"确定性"这三个字。但上海银行的这个财报,就用了一个季度,怎么Q3的净利润就下降了九成。
这就是跷跷板断掉的地方。
上周银行涨的是避险溢价,而这个溢价的前提是银行自己不会出坏消息。前提被打掉了,溢价就没有了。
便宜和风险,很多时候是一个东西的两面。
上海银行今天午间的数字:市净率0.46倍,股息率6.34%。这两个数字放在任何一只红利ETF的筛选器里都是优秀的。年初至今,它跌了14.61%。
拨备覆盖率掉81个百分点,就是这个"两面"的接缝。
把42家A股上市银行摆在一起,先来感受一下整体行业的数据。前三季度合计营收4.66万亿元、同比增7.79%,归母净利润1.75万亿元、同比增3.78%,增速均比上半年回升。增速比6月末还分别提高了0.39和0.82个百分点。42家里只有8家不良率较年初上升,22家下降,12家持平。
息差那条腿,明年会变小
银行的钱来自两头:息差和拨备回补。今年这两头都在给利润输血,但血源的保质期不一样。
资产端,贷款需求不足,围绕定价的竞争仍然激烈,也是11月2日,政策利率正式换锚,央行每个工作日开展隔夜逆回购招标,利率1.25%,成为主要政策利率。无风险利率往下走,对4%以上的股息是支撑。但对银行自己的资产收益率,是另一回事。同一件事,在红利定价的第一个锚里是利好,在银行的利润表里是压力。
广发证券银行业首席研究员倪军的说法值得记下来:从半年报到三季报,部分银行业绩出现了"非线性下降",这是银行业绩的"后周期特征"。"量和价驱动的利息收入高点已经看到",低基数效应也将消退,"信用风险暴露环境下拨备回补空间亦有限"。
后周期这三个字是重点。
银行的报表和制造业不一样。制造业卖不动,下个季度就能看见;银行放出去的贷款要三五年才见分晓,中间只要拨备提得够,坏账可以一直不出现在利润表上。所以银行的"确定性",很大一部分是用拨备买来的。拨备厚的时候它看起来像确定性,拨备用完了,它才露出后周期的原形。
上海银行那笔分红是10月27日发的,占上半年净利的30.7%。三季报出来之后,市场问的不是这笔钱发得对不对,是下一笔还发不发得出来。
11月2日那根大阴线,和今天继续跌的3.65%,回答的是同一个问题。
上海银行不是行业的样子,42家里只有8家不良率在上升。但它是一个提醒:银行股的股息不是从利润里长出来的,是从拨备里拿的。 拨备厚的时候,它看起来像确定性;拨备薄的时候,分红就是第一个被牺牲的东西。
(全文约2800字。数据来源:上市公司三季报、招商银行2026年三季度业绩说明会、交易所行情、中国人民银行公告、证券时报与第一财经报道。行情数据为11月3日午间收盘口径,行业与公司财务数据为公开披露口径。)
本文来自微信公众号 “来咖智库”(ID:laikazk),作者:AA,36氪经授权发布。
















