AI圈的泡泡玛特诞生了

英特尔最近的股价走势,让人想到了一家看起来八竿子打不着的公司:泡泡玛特。
一家卖盲盒,一家造芯片,却在资本市场上演了相似的剧情。
11月2日,英特尔股价大跌8.8%。
就在前一个交易日,10月30日,它刚刚暴跌28.58%,一天蒸发约1400亿美元市值。
这家传统硬件巨头才公布了第三季度财报:营收同比增长21%,数据中心与AI业务收入大涨78%。然而疲软的第四季度业绩指引,还是让投资者夺路而逃。
不过,即使经历了10月底的暴跌以及11月初的连续下挫,英特尔今年的累计涨幅仍然超过60%。
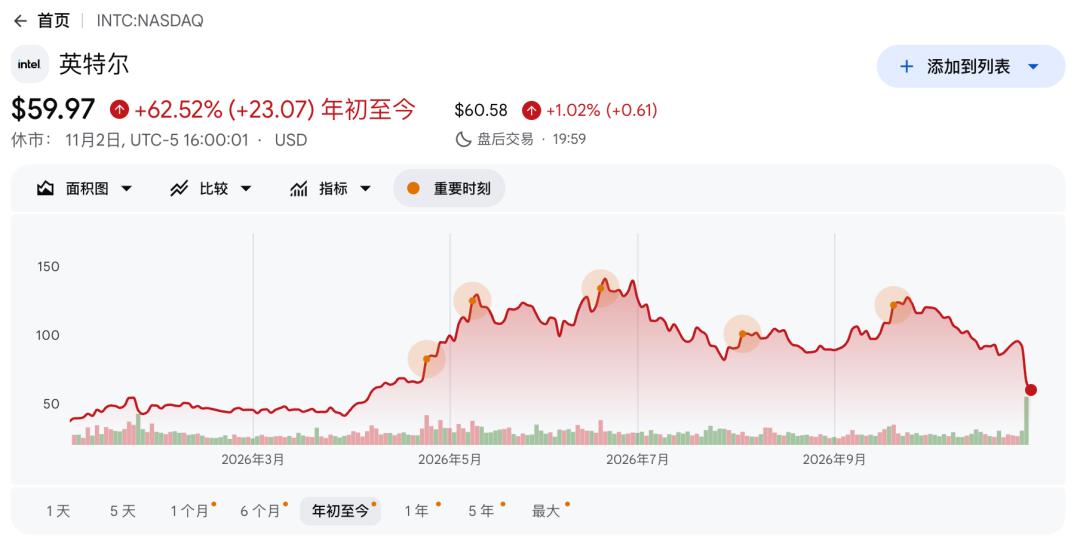
回顾过去几个月,英特尔4月股价翻倍,6月创下年内高点,7月暴跌,9月反弹,10月又一次崩盘。
英特尔的暴跌恰好发生在整个AI市场情绪转向的关口,从芯片制造商到算力供应商,再到大型科技公司,AI相关股票接连遭遇抛售。
AI的增长故事还在继续,华尔街却已经开始拆盲盒、算总账了。
1
今年4月,英特尔完全可以说是资本市场的香饽饽,当月暴涨114.1%。
仅4月24日单日,英特尔股价就上涨了23.6%,创下近39年来最大的单日涨幅。
华尔街的分析师也跟着兴奋起来。当天Evercore ISI将英特尔评级上调至“跑赢大盘”,目标价从45美元提高至111美元,摩根大通虽然维持“减持”评级,却也将目标价从35美元上调至45美元。
Reddit上的英特尔股东更是喜气洋洋。有人庆祝自己在20多美元时买入,有人已经开始畅想英特尔追赶台积电的市值。还有网友高呼:“这轮股价上涨才刚刚开始。”
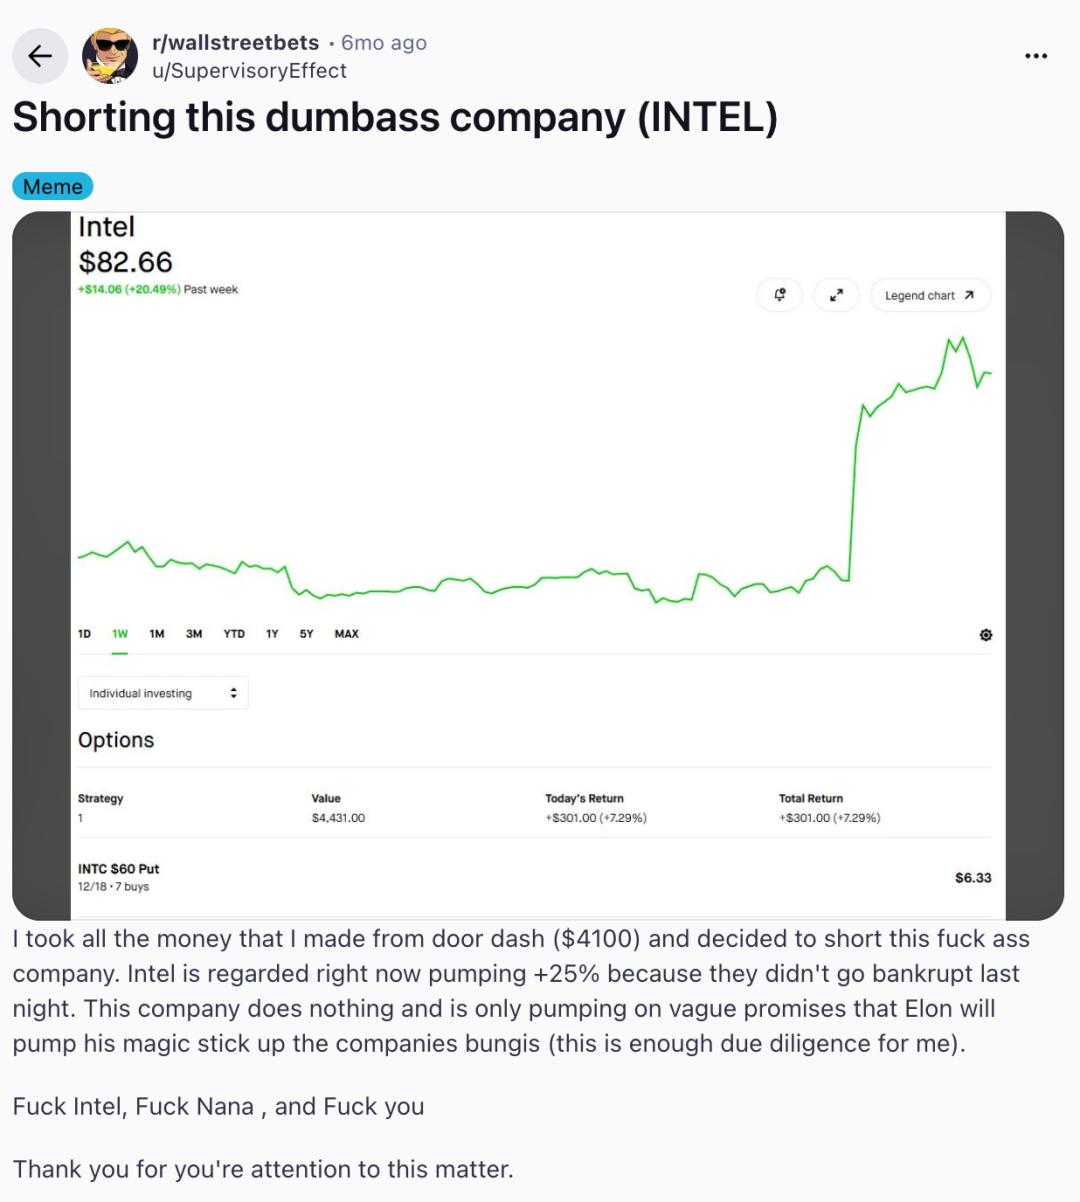
一位网友当时正准备拿送外卖赚来的4100美元做空英特尔,也只能酸溜溜地表示:英特尔只不过是昨晚没破产而已。
接下来两个月,英特尔股价一路高歌。到了6月底,盘中最高触及142.35美元,相比2025年底的36.90美元,已经涨到了将近4倍。
社区内外充满了快活的空气。
只可惜在资本市场上,无论何时的庆祝都像半场开香槟。股价上一秒还被高高捧起,下一秒就可能急转直下。
7月,英特尔股价突然掉头,单月暴跌35.4%,8月也没能缓过劲来。
眼看着此前的涨幅一
刚刚被吓得不轻的投资者,似乎又看到了英特尔复兴的希望。
到了10月19日,此前一直看空英特尔的摩根大通,也终于将评级从“减持”上调至“中性”。
结果,又过了11天,英特尔迎来了10月30日的暴跌。
当天公司股价收于65.76美元,较6月高点跌去约54%,整个10月,英特尔股价累计下跌45.3%。
还没完,11月2日,英特尔的股价又下跌了8.8%。
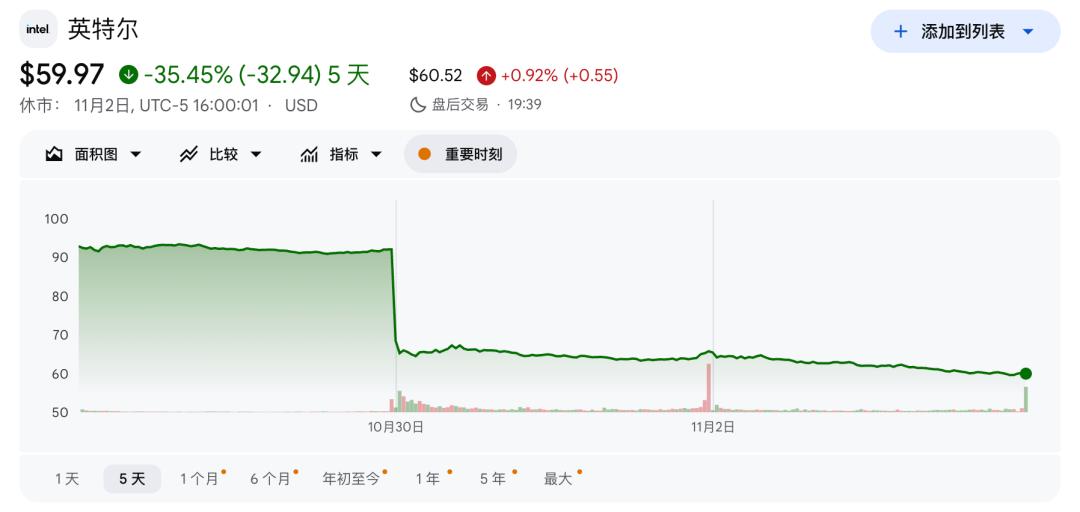
几个月前,市场还在畅想英特尔重回半导体霸主地位,如今股价已经从高点跌去一半有余。好在它年初的起点足够低,即使如此折腾,截至11月2日,英特尔今年的累计涨幅仍然达到62.52%,给了年初的投资者些许安慰。
至于6月高位进场的人,恐怕就难有好心情了。
英特尔疲软的业绩指引,也给原本就有些紧张的半导体市场添了一把火。10月30日,AMD下跌10.9%,Arm下跌约10%,英伟达下跌4.2%,博通和美光也双双跌超5%。费城半导体指数当天下跌7.2%,几乎整个芯片板块都没能幸免。
此前被资本市场追捧的AI基础设施公司,也开始面临另一种待遇。
为AI提供算力租赁服务的CoreWeave和Nebius,10月股价分别下跌约37%和35%。就在几个月前,市场还在为Neocloud能够买下多少GPU兴奋,如今却开始担心这些公司借来的钱该怎么还。
马斯克甚至预言,200多家Neocloud将迎来大规模死亡与整合,最终可能只剩下少数幸存者。
就连尚未上市的头部AI公司也遭到了严格的审视。
11月2日,Anthropic更新招股书,披露第三季度营收环比增长47%,但增速已明显低于第二季度的144%。根据最新报道,部分机构投资者希望将其IPO估值控制在1.5万亿至1.6万亿美元,低于此前讨论的约2万亿美元。
据外媒报道,OpenAI将新一轮融资目标从300亿美元缩减至200亿美元,拟议估值从1.4万亿美元下调至1.25万亿美元,目前获得的出资承诺约为110亿美元。
尽管这些尚不能算作已经完成的交易,但市场的心情确实变了。
AI产业的需求并没有突然消失,不少企业的营收依然增长。只是以前投资者们会马上鼓掌,现在他们开始翻财报了。
2
英特尔错过了GPU主导的第一轮AI热潮,却在科技巨头不断扩建数据中心的过程中,等来了服务器CPU需求的爆发。
GPU擅长大规模并行计算,CPU则负责通用计算、任务调度和数据处理。随着AI推理和Agent应用扩张,服务器CPU也越来越抢手。
4月9日,英特尔宣布与谷歌扩大多年合作,继续为Google Cloud的AI基础设施提供至强(Xeon)处理器,并共同开发定制基础设施处理器。
6月16日,英特尔又宣布先进制程18A-P进入风险试产阶段。两天后,特朗普又宣称苹果将与英特尔合作设计和制造芯片(当时双方尚未证实)。
AI需求、先进制程、科技巨头合作,英特尔终于凑齐了资本市场喜欢的热门标签。
这些增长并非只停留在故事里,今年第三季度,英特尔数据中心与AI业务营收达到73亿美元,同比增长78%,创下15年来最强劲的数据中心收入增长表现。
不过,仔细看这份财报,会发现一些值得注意的细节。
第三季度,英特尔服务器产品的平均售价同比上涨54%,出货量则增长10%。收入大涨很大程度上来自高端产品占比提升,以及部分产品的价格上涨。
英特尔的服务器CPU已经供不应求了,但偏偏在最需要多卖芯片的时候,英特尔受到晶圆制造产能和先进封装基板供应限制,产能跟不上。
与此同时,AI数据中心对高端内存的旺盛需求推高了内存价格,也抬高了普通PC的制造成本,进一步打击了消费市场——偏偏PC业务仍然是英特尔的收入支柱。第三季度,客户端计算业务营收81亿美元,同比下降5%,占公司总营收的近一半。
于是,一边是最抢手的芯片不够卖,另一边是占据半壁江山的传统业务卖不动。
分析师Jay Goldberg在接受媒体采访时,对英特尔的产能规划提出了相当尖锐的批评。在他看来,英特尔偏偏在15年来最疲软的PC市场生产了太多消费级芯片,却在半导体行业最强劲的增长周期中,生产不出足够的AI服务器芯片。
他将问题直接归咎于糟糕的规划,并认为此次暴跌反映了投资者对管理层可信度的信心流失。
另外,10月英特尔位于以色列的工厂发生了严重的爆炸事故,生产中断约两周,预计导致第四季度和2027年第一季度合计减少约6亿美元营收。
这些压力,最终集中反映在10月29日公布的第四季度业绩指引里。
尽管第三季度营收和利润表现不错,英特尔给出的第四季度营收指引却只有150亿至160亿美元,低于分析师此前预期的170.7亿美元。调整后每股收益预计为0.25美元,同样远低于市场预期的0.43美元。
投资者原本还在期待英特尔的复兴,结果翻开财报,下季度的预期直接让人大跌眼镜。
更麻烦的是,英特尔还需要继续花钱。
第三季度,英特尔晶圆代工分部营收约67亿美元,但其中约63亿美元来自内部业务,真正来自外部客户的收入只有4.11亿美元,而且主要受到一份非经常性合同推动。整个代工分部仍然亏损18.53亿美元。
为了扩大产能、推进先进制程,英特尔预计今年资本开支达到200亿美元,2027年还将大幅增加。首席财务官甚至表示,明年可能仍然无法实现正自由现金流。
当然,英特尔10月底的暴跌有明确的财报诱因,不能全部归咎于AI市场情绪。但它的处境也揭示了整个AI产业一套颇为有趣的机制。
科技巨头不断扩建数据中心,芯片公司获得更多订单;芯片公司收入增长,资本市场便更加看好AI产业。不断上涨的估值,又让企业更容易融资、继续扩张。
然而,芯片公司相当一部分AI相关收入,恰恰来自科技巨头的资本开支。同一笔钱,在产业链上游是已经实现的营收,在下游却是等待回报的巨额投资。
英特尔自己也不例外。它从其他企业的AI资本开支中受益,又不得不投入更多资金来扩大产能。
这套投资与增长相互推动的机制,曾让市场对AI的未来充满期待,如今翻开账单,投资者却开始认真计算,这些钱究竟什么时候才能收回来。
3
说起资本市场的反复无常,泡泡玛特的股东应该也深有体会。
今年3月,泡泡玛特交出了一份相当漂亮的成绩单:2025年营收同比增长184.7%,净利润也实现数倍增长。结果,股价当天暴跌22.5%。
但就像我们此前讨论过的那样,泡泡玛特经营着一门高度依赖消费情绪的生意。
今天消费者愿意为Labubu排队、加价,明天又可能喜欢上别的潮玩。一个IP能火多久,下一个爆款什么时候出现,谁也说不准。
资本市场对它的估值,自然也始终在狂热与怀疑之间摇摆。
说白了,信则涨,不信则跌。
可谁能想到,如今连AI产业也开始享受这种待遇了。
AI毕竟有实实在在的产业需求,芯片卖出去了,数据中心建起来了,科技巨头投入了巨额资金,产业链上的公司也确实创造了惊人的营收。
英特尔的数据中心与AI业务收入同比增长78%,可不是靠投资者的想象赚来的。
然而,这些成绩似乎并不能填饱市场的胃口——或者也可能,配不上市场给它的价格。
于是投资者们开始审视。一份不及预期的业绩指引、一点利润率下滑,或者一笔迟迟看不到回报的资本开支,都可能让他们突然翻脸。
当高速增长已经成为市场共识,增长本身就不再足以支撑被不断抬高的估值。
投资者还需要相信,这样的增长能够持续,今天花出去的钱能够在未来赚回来,而且最好越赚越多。
此前市场愿意相信,芯片公司营收大涨是AI需求旺盛的证明,科技巨头不断增加资本开支则意味着AI还有广阔的增长空间。如今生意还是那门生意,华尔街却突然换了一副眼镜——光有速度不行,还要有加速度。
就这样,AI也坐上了和泡泡玛特同款的“股票过山车”。
只是,泡泡玛特还要担心消费者哪天突然不喜欢Labubu了,AI产业却可能在需求仍然旺盛、营收继续增长的时候,就先遭遇资本市场的抛售。
从卖盲盒到造芯片,资本市场的玩法倒是出奇一致:相信未来时,多少增长都嫌少;怀疑出现时,多少增长又都不够。
AI产业可以继续繁荣,AI股票却可能突然暴跌。
股东们还是备好速效救心丸,随时准备“瘫坐在地”吧。
本文来自微信公众号 “字母榜”(ID:wujicaijing),作者:袁心玥,36氪经授权发布。
















