2026Q3家庭环境清洁/衣物清洁市场回顾
在本周,我们将对2026Q3,家庭环境清洁/衣物清洁类目的市场发展及重点类目的情况进行回顾。
复盘数据均来自于马上赢品牌CT,马上赢MSY150均衡模型及马上赢全量门店模型,使用的模型在数据图中均有标注。马上赢品牌CT数据覆盖了全国县级以上各等级城市(不含乡、镇、村),并深度覆盖全国核心城市群,业态覆盖包括大卖场、大超市、小超市、便利店、食杂店。目前,马上赢品牌CT中的品牌超30万个,商品条码量超过1000万个,年订单数超过60亿笔。
01 家清&个清类目概览:
品类洞察:占比及销售额同比变化
在家庭环境清洁类目中,我们选择了洗洁精、油污净、清洁剂、消毒液、空气清新剂5个占比较高、较有典型性的类目在后文中重点分析,该5个类目2026Q3在家庭环境清洁类目中占比>90%。
首先来看类目整体情况,2026Q3,家庭环境清洁类目的市场格局仍由洗洁精主导,其类目占比超过65%,明显高于其他细分品类。清洁剂占比约为15%,位居第二;油污净、消毒液和空气清新剂等品类的占比均不足10%,整体市场份额相对较低。
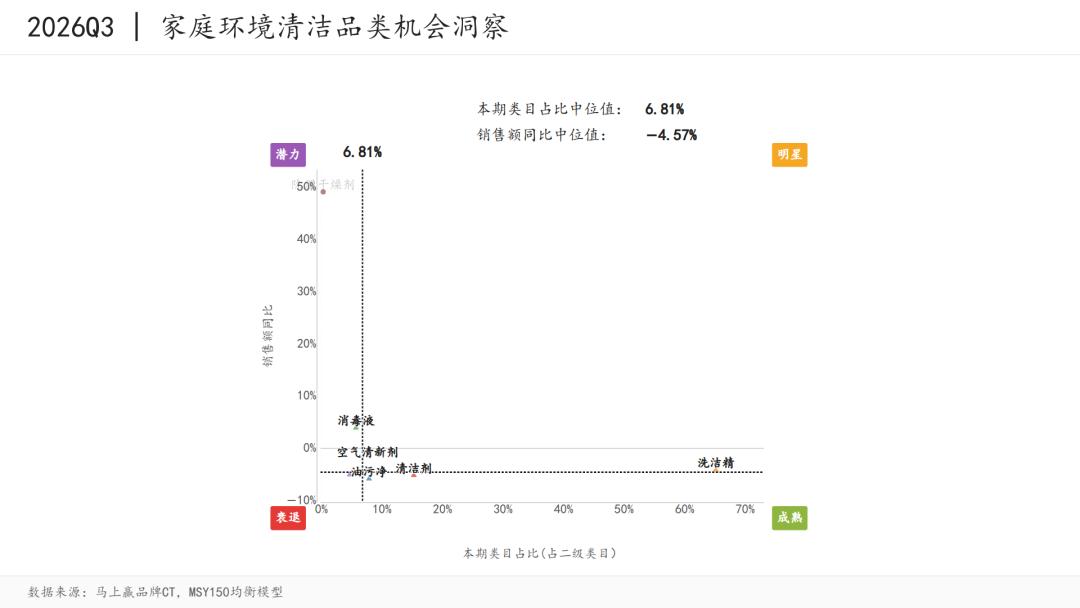
从销售额同比变化来看,家庭环境清洁类目整体及各类目均承压,仅有除湿干燥剂这一规模较小的类目保持着50%的较高销售额同比增速。重点类目中,仅消毒液实现销售额同比正增长,空气清新剂、油污净、清洁剂和洗洁精销售额同比均有所下滑,但下滑幅度不大均在5%左右。
在衣物清洁类目中,我们选择了洗衣液、洗衣粉/皂粉、洗衣皂、衣物柔顺剂、洗衣凝珠5个占比较高、较有典型性的类目在后文中重点分析,该5个类目在2026Q3在衣物清洁类目中占比>90%。
从2026Q3的类目占比格局来看,衣物清洁类目仍主要由洗衣液和洗衣粉/皂粉构成,两者合计占据了超过八成的市场份额。其中,洗衣液以超过40%的占比稳居首位,洗衣粉/皂粉紧随其后。相比之下,洗衣皂、衣物柔顺剂和洗衣凝珠等类目占比相对较低。
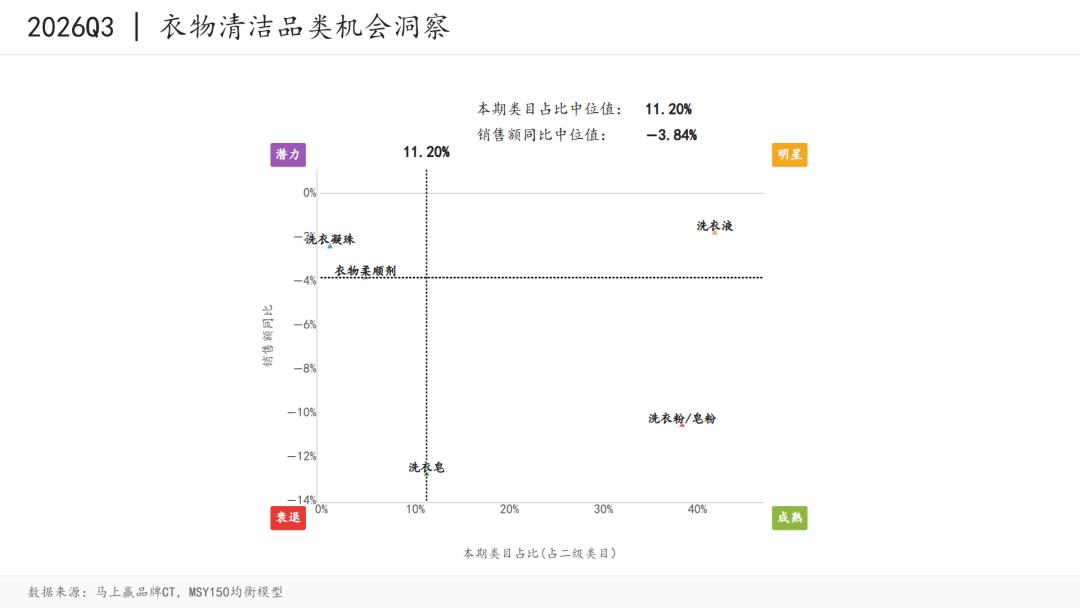
从销售额同比来看,衣物清洁类目整体也面临一定的下行压力,重点观察的5个类目销售额同比均处于负增长。其中,洗衣液、衣物柔顺剂和洗衣凝珠销售额同比下滑幅度在4%以内,而洗衣粉/皂粉、洗衣皂的下滑幅度则均超过10%,除了市场整体承压外,洗衣皂、洗衣粉/皂粉的更高速度下滑或许也说明衣物清洁类目中品类结构的迁移,更多消费者正在接受洗衣液这一产品形态,并正在从洗衣皂、洗衣粉等传统形态的产品中向洗衣液迁移。
马上赢价格指数
为了更好地分析类目价格的变动与走势,我们拉取了2024年10月-2026年9月,家庭环境清洁(家清)、衣物清洁(衣清)类目的马上赢价格指数(WPI)。该指数以100为基准值,其数值上下波动为类目的价格指数与去年同期价格指数的相对百分比,100表示与去年同月持平,高于100表示同比价格水平上升,低于100则表示同比价格水平下降。
从2024年10月至2026年9月家庭环境清洁类目的价格指数走势来看,整体价格水平在2026年以来,尤其是2026年4月以来呈现出显著的回升态势。家庭环境清洁大类价格指数在2025年大部分时间处于100基准线以下,年底短暂回升后到2026年1月再次回落,此后逐步走高,至2026年9月达到101.7,大类整体已经回到了同比上行的轨道中。
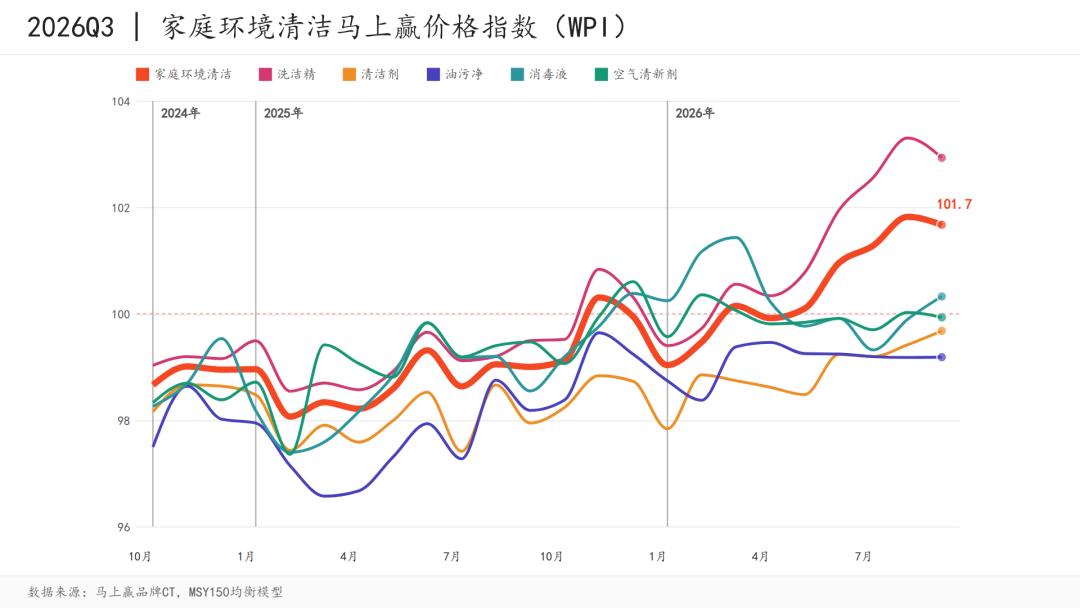
细分类目中,洗洁精的价格指数上行最为明显,其2025年末逐步回到100基准线以上,进入2026年后持续走高,尤其是2026年5月以来上涨幅度进一步扩大,至9月已接近103,结合在类目中的占比其已成为推动大类价格指数回升的重要类目。其他类目如消毒液、空气清新剂类目的价格指数,2026年以来也均在100上下波动。
相比之下,油污净和清洁剂的价格表现仍相对承压。油污净价格指数在2025年一度下探至97以下,之后逐步回升,但截至2026年9月仍未能突破100;清洁剂价格指数则长期在98至99之间波动,虽然2026年下半年有所回升,但仍略低于基准线。
从2024年10月至2026年9月衣物清洁类目的价格指数走势来看,大类整体的价格水平也呈现出了一定的回升趋势,尤其是在2026年,一方面回升趋势更明显,另一方面,其价格指数已经在2026年4、5月突破100,整体呈现出同比上升的趋势。
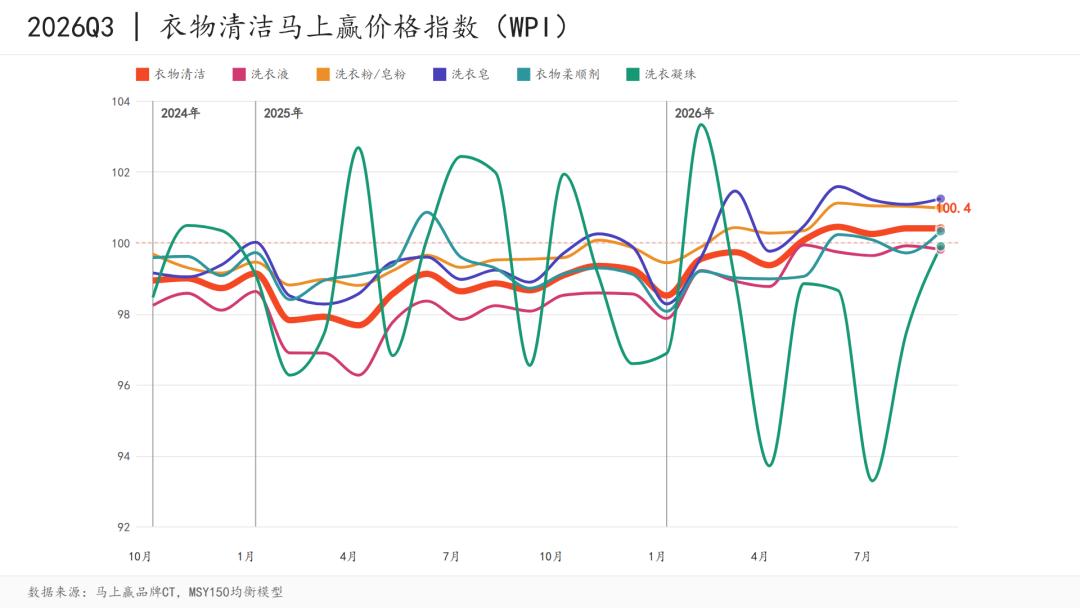
细分类目中,洗衣粉/皂粉和洗衣皂的价格表现相对突出。洗衣粉/皂粉呈现波动上行趋势,2026年3月后稳定在100以上;洗衣皂则在2026年初短暂回落后快速反弹,随后保持在100基准线以上。洗衣液价格指数长期在98左右波动,2026年下半年逐步回升也已经接近100基准线;衣物柔顺剂则主要在99至100之间波动。相比之下,洗衣凝珠的价格指数多次出现大幅上涨和回落,这种明显的价格波动,或与洗衣凝珠市场规模还相对较小,促销活动对价格指数的影响更为显著有关。
件均价格/规格变化
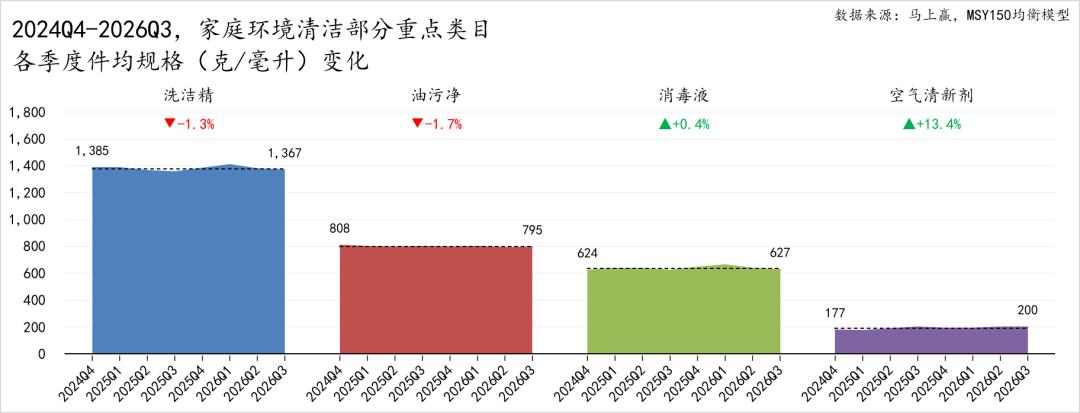
从2024Q4至2026Q3家庭环境清洁重点类目的件均规格变化来看,家庭环境清洁类目的产品规格相对稳定,除空气清新剂外,其余品类均未出现大幅度的件均规格变化。洗洁精的件均规格最大,长期维持在1350g以上;油污净件均规格也由808g微降至795g。相比之下,空气清新剂的件均规格由177g提升至200g,或反映出大容量产品的市场占比或消费需求、供给有所提升。
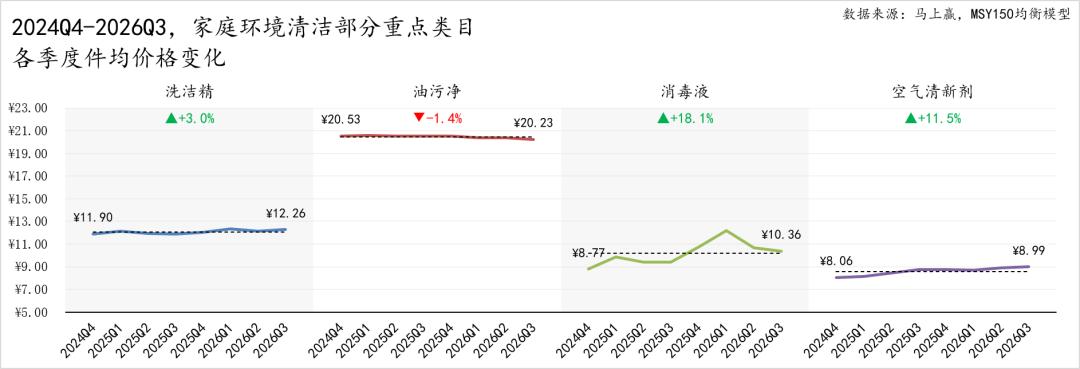
从件均价格变化来看,油污净的件均价始终保持在20元以上,小幅下降1.4%,是四个品类中价格最高且走势最为稳定的。洗洁精的件均价也基本保持平稳,由11.90元小幅提升至12.26元。相比之下,消毒液的价格上涨最为明显,整体波动较大,件均价由8.77元提升至10.36元,期间2026Q1一度突破12元。空气清新剂的件均价则由8.06元增长至8.99元,呈现较为平稳的上升趋势。
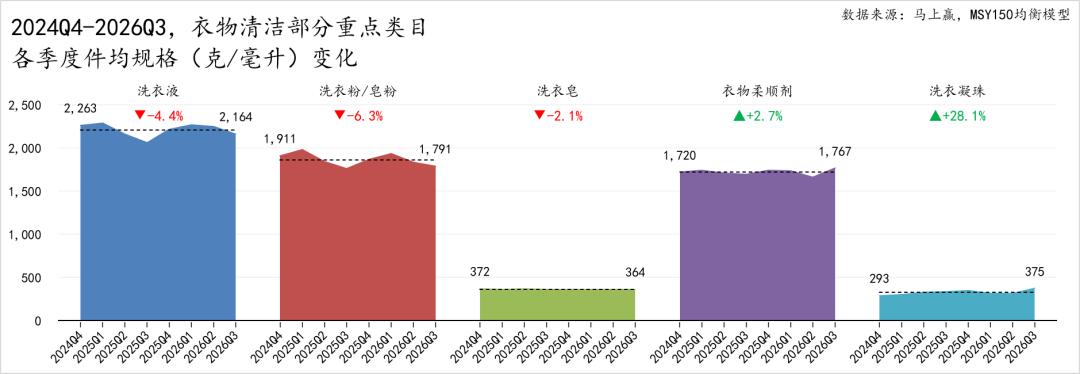
从2024Q4至2026Q3衣物清洁重点类目的件均规格变化来看,仅洗衣凝珠出现较为明显的规格增长,其余类目的变化幅度不大,波动更多是受到季节周期性的影响。其中,洗衣液和洗衣粉/皂粉仍是件均规格最大的两个品类,但整体均呈现小幅收缩趋势。洗衣皂件均规格也小幅缩减2.1%。衣物柔顺剂的件均规格则增长2.7%,保持在1700g左右。
相比之下,洗衣凝珠件均规格增长最为突出,由293g提升至375g,增幅达到28.1%,明显高于其他品类,或反映出大规格、多颗装产品的市场占比有所提升,也或是因为该类目相对传统衣物清洁类目更新兴,由此带来的市场竞争及对于性价比的追求也更显重要。
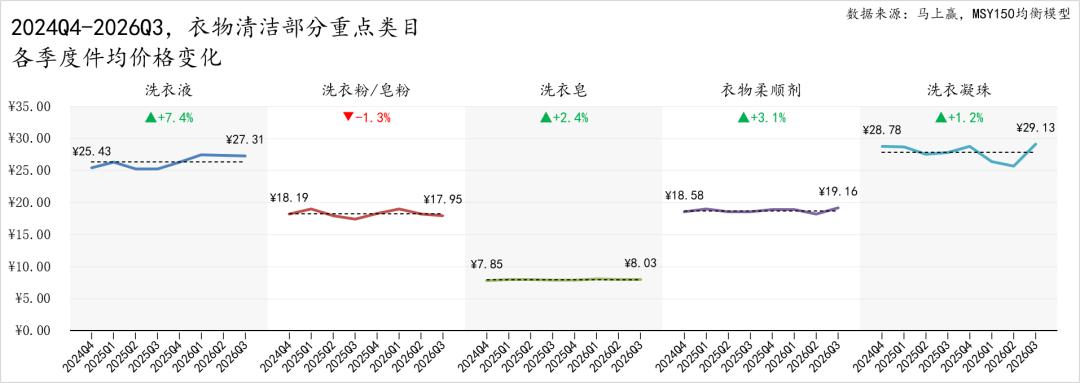
从件均价格变化来看,多数类目稳中有升,与马上赢价格指数呈现的趋势一致。其中洗衣液的件均价由25.43元提升至27.31元,是件均价格增长最明显的品类。洗衣凝珠的件均价最高,且小幅增长1.2%,价格有较明显的波动。衣物柔顺剂和洗衣皂的件均价也都有一定的提升。相比之下,洗衣粉/皂粉的件均价由18.19元微降至17.95元,有小幅度的下滑。结合件均规格的变化来看,洗衣液规格小幅收缩、件均价格有所上涨,而洗衣凝珠则在规格明显扩大的同时,件均价格基本保持稳定,反映出不同类目、不同产品形态在规格和定价调整上的差异。
新品数量
接下来,我们来观察2026Q3家庭环境清洁以及衣物清洁各类目的推新情况。
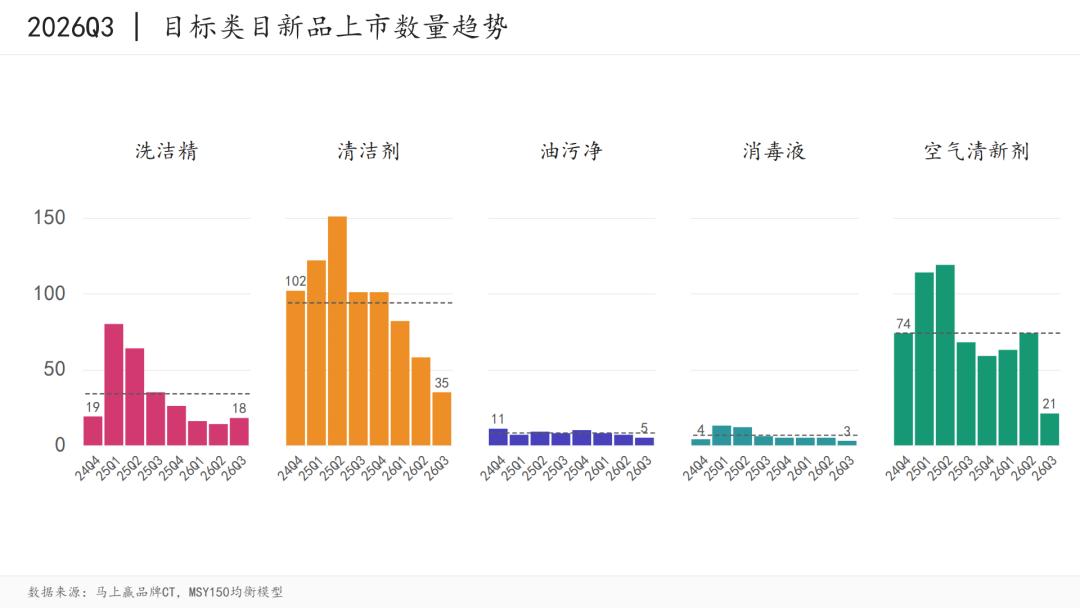
从2024Q4至2026Q3家庭环境清洁重点类目的新品上市数量来看,各类目整体呈现先升后降的趋势,2026年各季度的新品投放数量相比2025年同期,均有一定程度的缩减,或可说明类目内各品牌对于市场走势的态度更加趋于谨慎。
从不同品类来看,清洁剂和空气清新剂是新品投放较为活跃的两个品类,均在2025年上半年达到阶段性高点,此后持续回落,至2026Q3分别降至35款和21款。洗洁精的新品数量也呈现逐步减少的趋势。相比之下,油污净和消毒液的新品上市数量始终处于较低水平,市场推新活动相对有限。或反映出家庭环境清洁市场需求增长趋缓、品牌新品开发策略趋于谨慎,成熟品类通过新品拓展市场的空间相对有限。
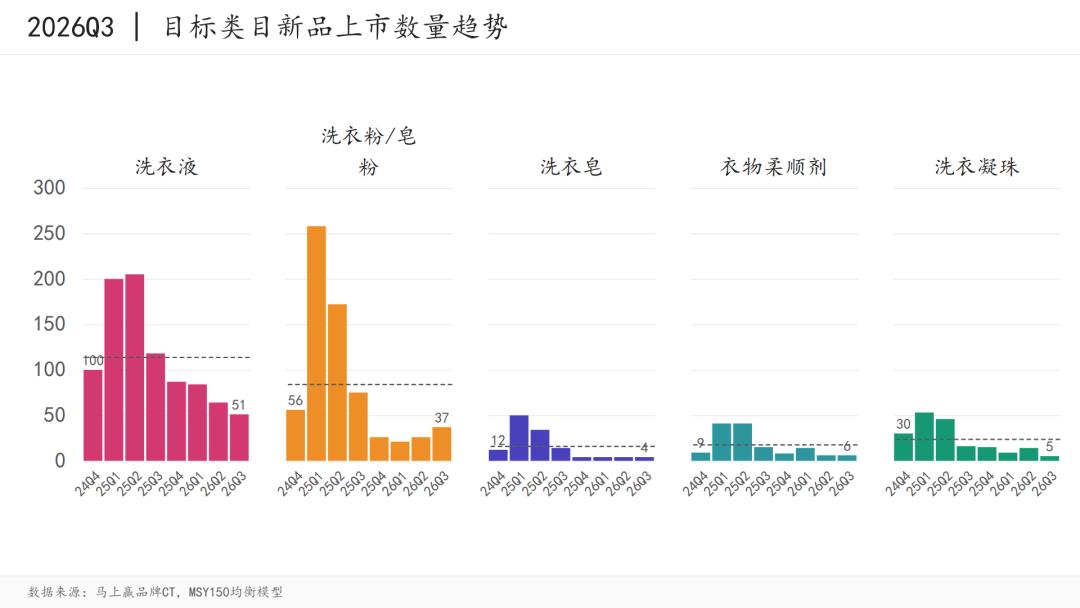
衣物清洁重点类目的新品上市数量同样呈现出先升后降的趋势,2026年相比2025年同期各季度也均有较大幅度的缩减,尤其是Q1、Q2,同比缩减相当明显。
具体来看,洗衣液和洗衣粉/皂粉是新品上市的主要贡献品类,其他品类的新品投放规模相对有限,整体推新节奏均有所放缓。洗衣粉/皂粉的新品数量波动最为明显,2025Q1达到约260款,随后快速回落,至2026Q3仅有37款;洗衣液新品投放规模也较大,2025Q1和Q2均超过200款,此后持续减少,2026Q3降至51款。这一变化可能与衣物清洁市场逐渐成熟、传统品类产品同质化竞争加剧有关,品牌通过增加新品获取市场增量的动力有所减弱。
02 各重点类目市场格局、竞争地图:
基于马上赢品牌CT中的数据,我们进一步观察各重点类目的TOP5集团市场份额变动及各省的类目品牌冠军地图。
家清-洗洁精
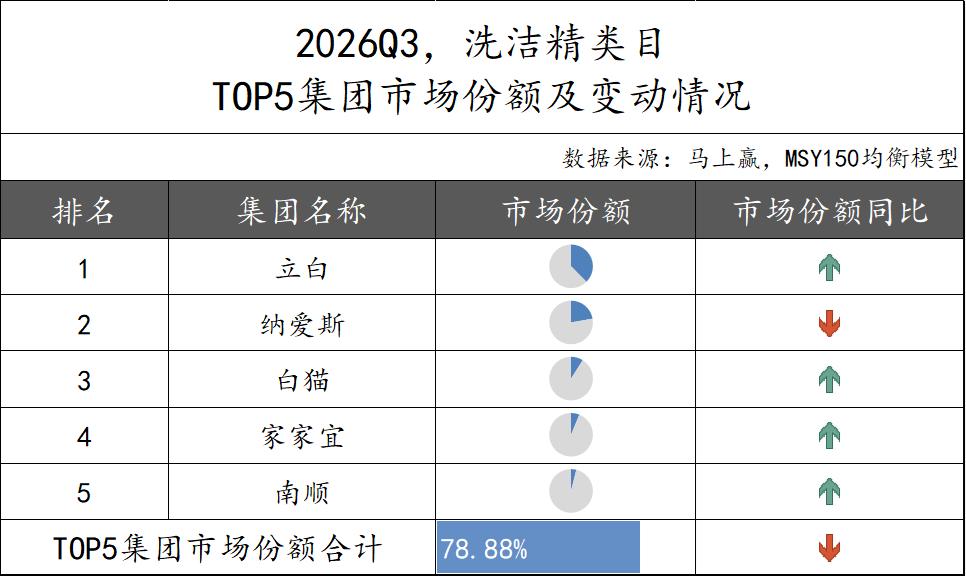
2026Q3,洗洁精类目TOP5集团市场份额合计为78.88%,集中度较高但同比有所下滑。同比变化方面,立白稳居第一且份额同比保持增长;白猫、家家宜和南顺市场份额均同比提升。纳爱斯位列第二,但市场份额同比下滑。
从2026Q3洗洁精类目的品牌冠军地图来看,立白市场领先优势突出,在20个省份的销售额市占率排名中位居第一,尤其在川渝贵及华南部分市场表现强势。纳爱斯集团旗下的雕牌则在部分省份占据领先优势,包括甘宁区域,以及黑龙江、吉林、天津,其中黑龙江和吉林的市占率分别达到37.1%和32.8%,展现出较强的区域竞争力。此外,区域强势品牌白猫在上海以45.6%的市占率保持领先。
家清-油污净
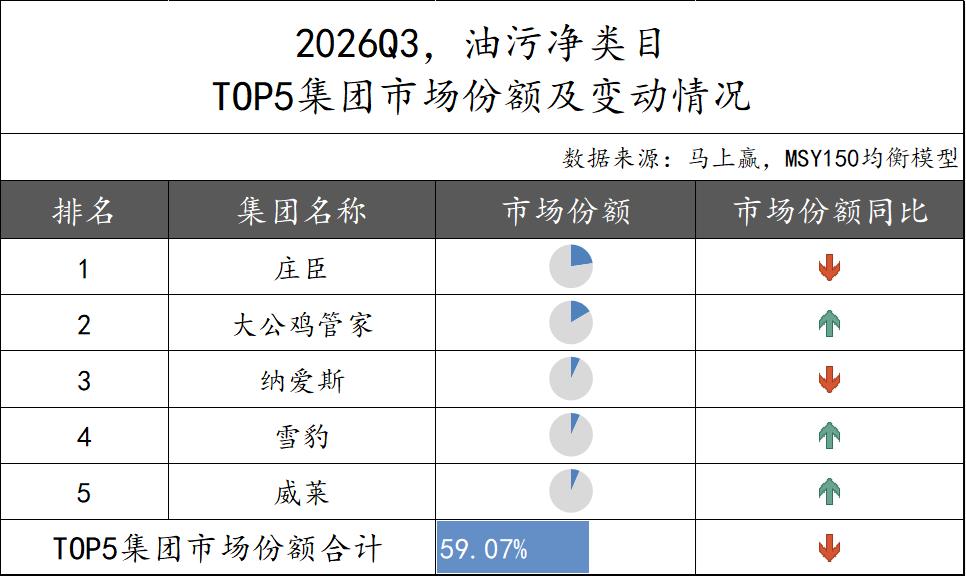
2026Q3,油污净类目TOP5集团市场份额合计为59.07%,集中度中等偏上且同比有所下滑。具体来看,庄臣继续位居榜首,但同比有所下滑;纳爱斯同样份额下跌。大公鸡管家、雪豹与威莱市场份额同比均有所增长。
从2026Q3油污净类目的品牌冠军地图来看,市场呈现出较为明显的区域分化特征,威猛先生在13个省份的销售额市占率位居第一,其东南沿海的福建、广东,以及四川、北京、天津等多个省份市占率超过30%。雪豹在4个省份及区域占据榜首,主要在西北及部分北方市场表现突出;大公鸡在华东及周边部分地区保持领先优势。此外,绿伞在东北的黑龙江、吉林领先,家家宜在云南、蓝月亮在广西分别占据区域第一。整体来看,油污净市场尚未形成单一品牌全面主导的格局,多个区域品牌也展现出较强的竞争力。
家清-消毒液
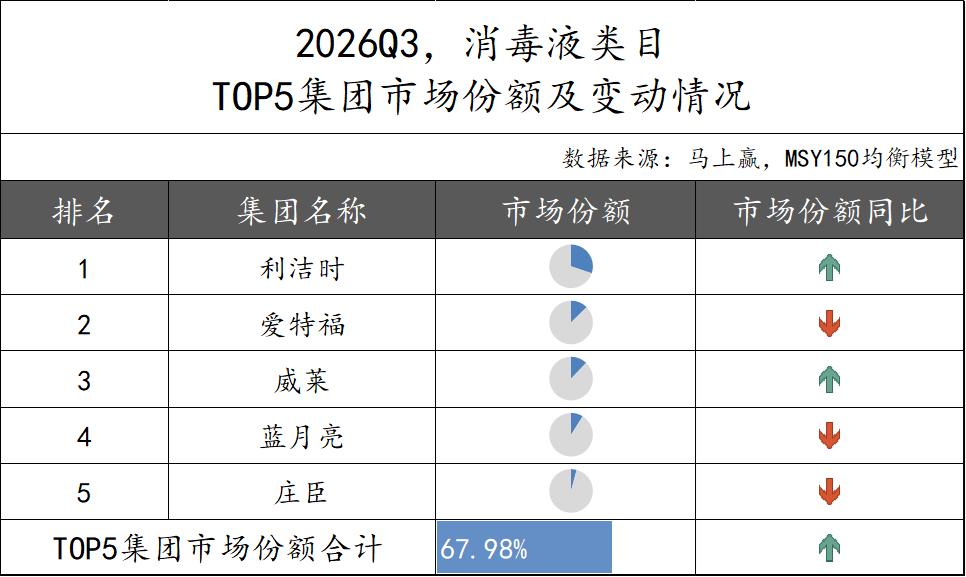
2026Q3,消毒液类目TOP5集团合计占据67.98%的市场份额,集中度较高且同比有所提升。排名方面,利洁时稳坐头把交椅且市场份额同比正增长,威莱也实现了市场份额同比提升。而爱特福、蓝月亮和庄臣份额同比有所下滑。
从2026Q3消毒液类目的品牌冠军地图来看,滴露占据明显优势,在15个省份的销售额市占率排名第一,在河北、广西等省份市占率超过40%。爱特福和蓝月亮分别在3个省份占据榜首,其中蓝月亮的领先省份集中在西南区域,爱福特的领先省份则集中在华东地区。此外,家家宜在甘宁地区、浪洁在陕西分别占据区域第一。整体来看,消毒液市场中,滴露在全国市场多数省份领先,但同时区域性品牌也仍在部分省份保持一定竞争优势。
家清-空气清新剂
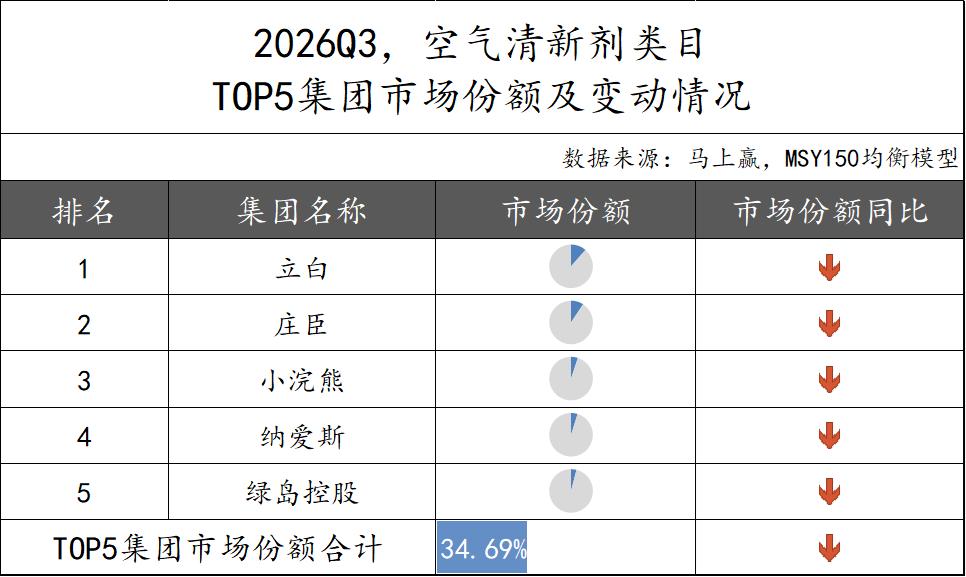
2026Q3,空气清新剂类目TOP5集团市场份额合计为34.69%,市场集中度较低且集中度同比下滑。具体来看,TOP5集团立白、庄臣、小浣熊、纳爱斯和绿岛控股市场份额都占比较小,且市场份额均呈现同比下滑,或可说明在这一类目中,还未出现有断层领先优势的集团。
从2026Q3空气清新剂类目的品牌冠军地图来看,各省份市场呈现出较为分散的竞争格局。其中,西兰在10个省份的销售额市占率排名中位居第一,优势区域主要覆盖东北、华东、华中及华南部分地区。爱家则在7个省份占据榜首,主要分布在东南沿海及部分北方地区。此外,家家宜在甘宁、云南保持领先,宝洁、彩虹、好迪、绿岛等品牌也分别在吉林、四川、河北、河南等地占据第一。一方面,品牌较为分散全国各省份尚未形成统一格局,另一方面,各省份领先集团的市场份额也并不非常高,top集团的市场份额大都在20%-30%之间。
衣清-洗衣液
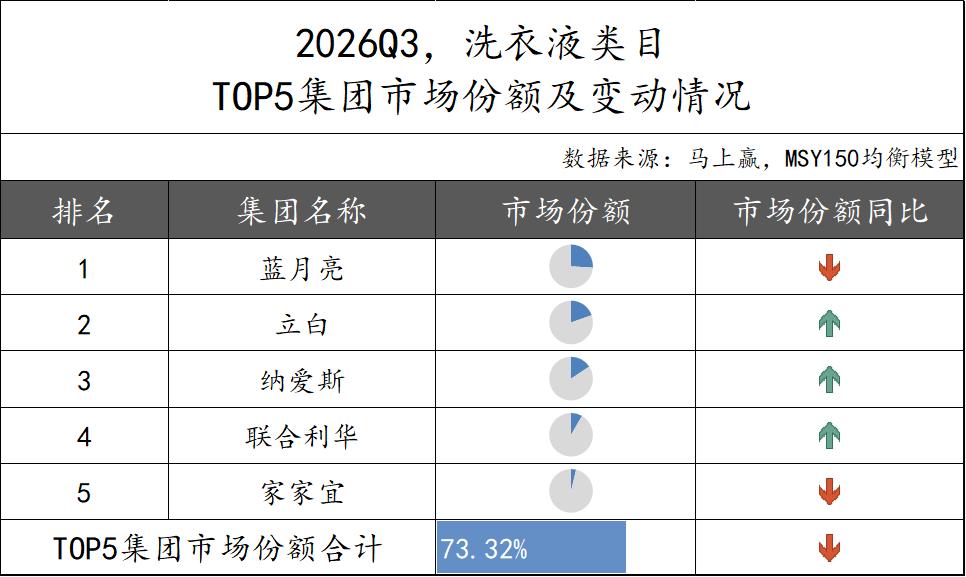
2026Q3,洗衣液类目TOP5集团市场份额合计73.32%,集中度较高,但同比有所下降。头部集团中,蓝月亮虽位居榜首,但份额同比下滑;立白、纳爱斯、联合利华市场份额同比提升。家家宜位列第五,份额有所下滑。
2026Q3洗衣液类目的品牌冠军地图中,蓝月亮展现出较强的全国市场竞争力,在22个省份的销售额市占率排名中位居第一,优势区域覆盖东北、华东、华中、华南及西南大部,其多数领先的省份市占率在20%至35%之间。与此同时,区域品牌也在部分省份保持领先,立白大师香氛在河南占据第一,家家宜在甘宁保持优势,超能则在重庆位居榜首。整体来看,洗衣液市场呈现出全国性头部品牌占据主导、区域品牌在局部市场形成补充的竞争格局。
衣清-洗衣粉/皂粉
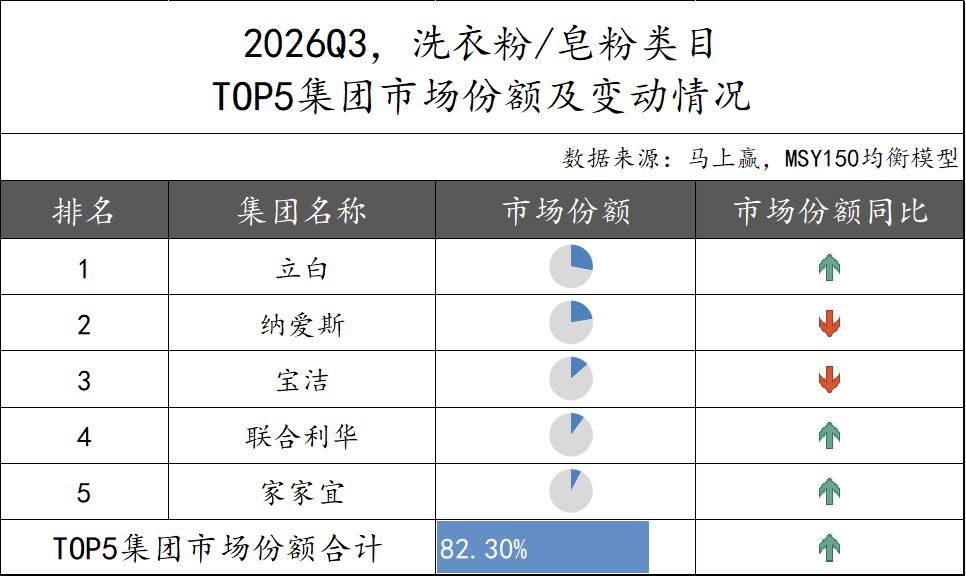
2026Q3,洗衣粉/皂粉类目TOP5集团市场份额合计达82.30%,集中度高且同比有所上升。具体来看,立白居榜首,且份额同比增长;联合利华和家家宜位列第四和第五,份额同样实现正向增长。而纳爱斯和宝洁份额有所回落。
2026Q3洗衣粉/皂粉类目的品牌冠军地图中,各个品牌的区域性优势较为明显。立白是领先优势覆盖范围最广的品牌,在8个省份占据销售额市占率第一,主要分布在华中、华南及部分西南地区;雕牌和奥妙分别在5个和4个省份领先,其中雕牌在东北及部分华北市场表现较好,奥妙领先的区域则集中在华东地区。此外,家家宜在甘肃、宁夏和西南部分地区、碧浪在河北和辽宁占据榜首;达澳、超能和奇强则分别在吉林、山东和山西保持区域领先。
衣清-洗衣皂
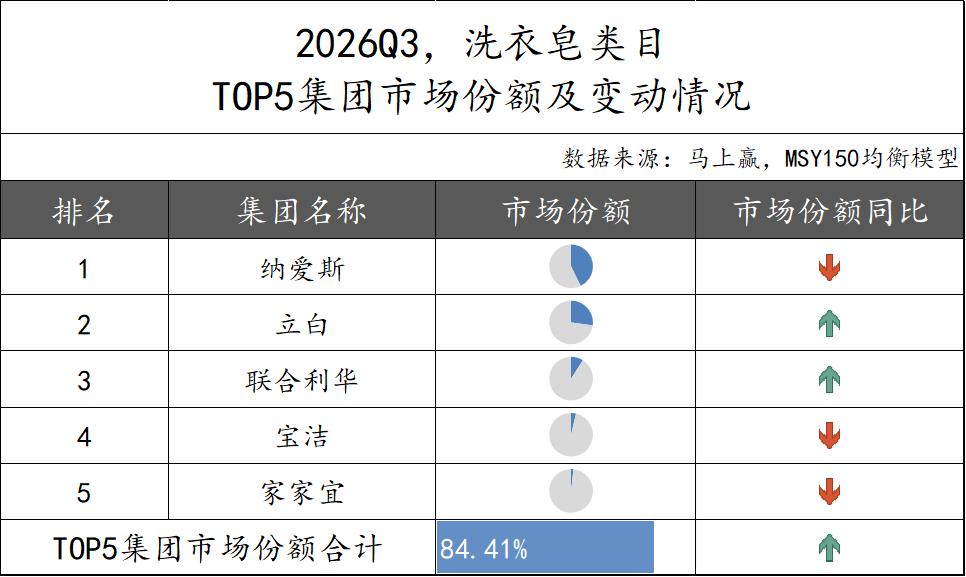
2026Q3,洗衣皂类目TOP5集团市场份额合计达84.41%,市场集中度高且同比有所上升。排名上,纳爱斯位居榜首市场份额近半,但同比有所下滑;立白和联合利华位列第二、第三,份额同比提升;宝洁和家家宜的市场份额同比有所下滑。
2026Q3洗衣皂类目的品牌竞争呈现出雕牌与立白两大品牌争第一的市场格局。雕牌的领先范围更广,在17个省份占据销售额市占率第一,优势覆盖东北、华北及西南、华南部分地区,其中重庆市占率达到37.5%,表现较为突出。立白则在8个省份排名第一,优势主要集中在华中及部分华东、华南地区。此外,奥妙在上海占据榜首。整体而言,雕牌在领先省份数量上有优势,立白则在华北华中以及部分华南等核心省份区域表现较为强势,洗衣皂市场的品牌竞争格局有着较为明显的分化特征。
衣清-衣物柔顺剂
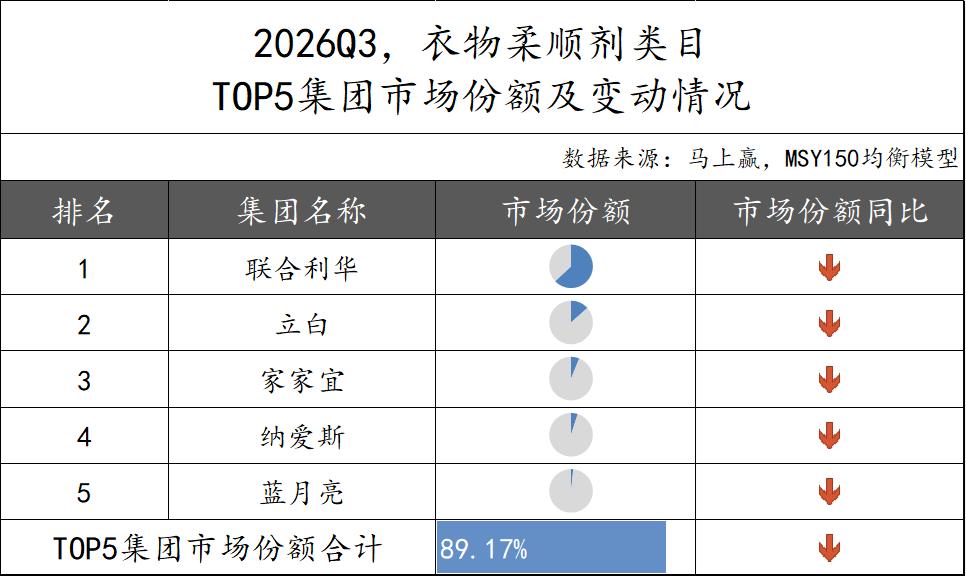
2026Q3,衣物柔顺剂类目TOP5集团市场份额合计达89.17%,集中度很高但同比有下滑。从同比变化来看,TOP5集团联合利华、立白、家家宜、纳爱斯和蓝月亮市场份额均呈现下滑趋势,但排名第一的联合利华一家市场份额就超过60%,领先优势显著。
从2026Q3衣物柔顺剂类目的品牌冠军地图来看,金纺呈现出全国性的领先优势,在25个省份的销售额市占率排名中第一,且在多数优势省份的市占率超过50%,部分省份的市场份额甚至在80%上下。变数仅有立白在黑龙江占据榜首,市占率为37.7%。
衣清-洗衣凝珠
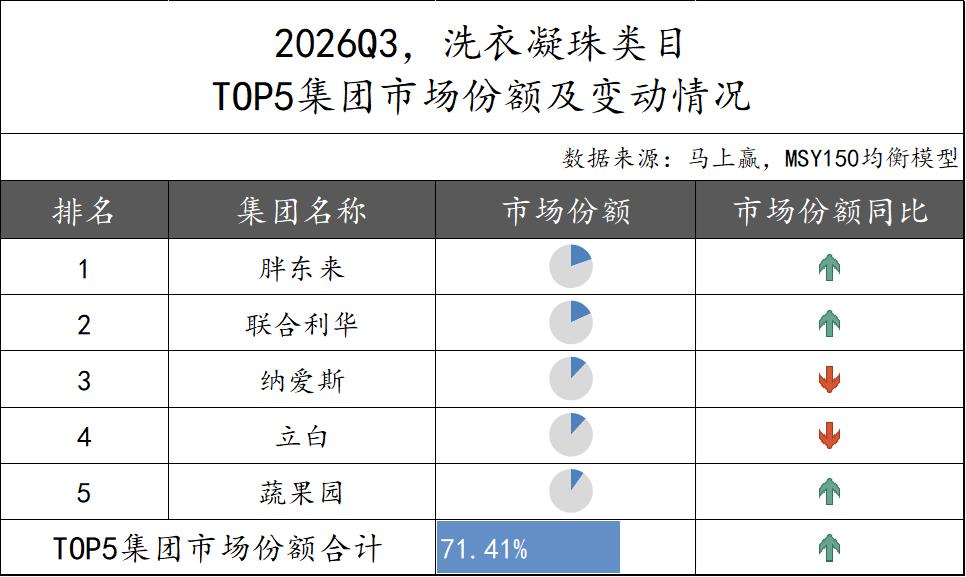
2026Q3,洗衣凝珠类目TOP5集团市场份额合计71.41%,市场集中度较高。其中,以自有品牌为基础的胖东来,通过将自有品牌产品向全国各卖场及连锁商超输出,摇身一变已经成为“外溢性自有品牌”,同时在本类目中超过了一种传统品牌位居第一,且市场份额仍在同比提升;联合利华和蔬果园份额也有所提升。纳爱斯和立白位于第三和第四,市场份额同比有所回落。
马上赢情报站曾在今年上半年,就对胖东来自有品牌外溢的现象进行过专题研究(研究丨胖东来自有品牌:突破自营渠道的品牌化之路)。
过去几年,胖东来通过东来商学院旗下的东来种子班、东来总裁班、超市周等活动,辐射了中国数以千计的零售系统管理人士,将其经营理念传导到全国各地的零售市场中,伴随经营理念共同覆盖的就是胖东来自有品牌产品。以洗衣凝珠为例,目前其在物美、永辉等各种TOP零售系统中均有销售,在全国各地区也进入了诸多KA系统,成为了外溢性自有品牌成功扩张的一个经典案例。同时,郑州百荣市场作为亚洲最大的快消品批发市场也对胖东来自有品牌的外溢起到了推动作用,成为了链接胖东来DL品牌与全国KA业态的重要通道,让更多的DL品牌的商品迈过限定业态藩篱,走向全国。
如今,越来越多的自有品牌正在通过向外输出、外溢的方式来提升自身规模,以获得更大的市场竞争优势与吸引力,马上赢也将在2026年第四季度前后推出专门面向自有品牌零售、渠道研究的数据集,敬请关注。
从2026Q3洗衣凝珠类目的品牌冠军地图来看,各区域的领先品牌依然较为分散。其中,奥妙在7个省份占据销售额市占率第一;胖东来紧随其后,在6个省份排名第一,但其在其核心腹地河南省的市场份额高达81.2%,其优势区域也基本是以河南省为中心向外辐射;宝洁在3个省份位居第一;超能和蔬果园则分别在2个省份占据领先位置。
除此以外,一批区域品牌也有其领先占优的强势地区,如隆力奇在云南、芭菲在广东、立白在广西、立白大师香氛在河北、贝纯在陕西以及熊宝贝在黑龙江分别占据榜首。整体来看,洗衣凝珠市场的品牌竞争尚处于多品牌参与的阶段,自有品牌、全国性品牌、区域性品牌同场竞技,市场未来走势还存在较大的不确定性。
本文来自微信公众号“马上赢情报站”,作者:Wkx、Lby,36氪经授权发布。
















