会是下一个帕西尼吗?五源、线性与产业巨头入局,成立一年半的「猿声科技」靠什么消化高估值?
成立不到两年,连拿数轮融资,股东名单拉出来几乎是半条具身智能产业链。在2026年下半年的机器人赛道,能跑出这种资本聚集速度的触觉公司屈指可数——上一次引发类似讨论的还是帕西尼。但在行业整体步入冷静期的当下,高密度的资本加持往往也伴随着创投圈最现实的审视:当下游人形机器人还没大规模进厂打工,上游传感器的真实出货量,究竟撑不撑得起如此高频的估值跃升?
11月6日的一则工商信息更新,将成立于2025年1月的猿声先达科技(深圳)有限公司(下称“猿声科技”),推到了这场审视的中央。
企查查数据显示,这家成立不到两年的触觉传感器公司一次性新增9名股东,注册资本增幅约18.8%。在2026年下半年具身智能略显遇冷的周期里,这笔融资背后的阵容分量格外惹眼:财务端,曾早期捕手小米、小鹏汽车、地平线的五源资本,与深耕前沿硬科技与数据智能的线性资本、厚雪资本、曦晨资本同步入股;产业端,激光雷达上市龙头速腾聚创、千亿市值汽车Tier 1巨头拓普集团、汽车智驾传感器准上市企业上富电技悉数在列。如果加上此前天使轮及Pre-A轮入局的李泽湘教授、柯力传感、纳芯微、启高资本与恒信华业,这家由99年牛津大学博士创办的年轻企业,背后已经站着全球顶级的学术资源、财务投资者与产业客户。
高频融资往往是一把双刃剑,既代表头部共识的收敛,也极易招致“概念过热”的质疑。但在熟悉硬科技底层的观察者看来,猿声科技融资加速的背后,反而藏着当下具身赛道里颇为反常的两个稀缺特性:克制与务实。
纯市场化的“克制”:为什么挑剔的产业巨头比VC更说明问题?
如果仔细拆解猿声科技最新的股东表,会发现一个在当前一级市场实属罕见的现象:它的股东阵容极其市场化,没有任何地方国资的身影。
猿声科技的“克制”在于,它几乎完全绕开了这套路径,从头到尾选择让最市场化的客户、渠道和财务投资者用真金白银投票。
这种纯市场化局面的形成,源于财务视角与产业视角的严苛交叉。
在过去一年,具身触觉赛道并不缺明星项目,压阻、电容、视触觉、磁电等不同路线的公司轮番拿钱。早期依靠实验室里惊艳的单一参数或抓取Demo,或许能打动急于卡位的投资人;但到了2026年下半年,牌桌上的审视逻辑彻底变了。五源资本与线性资本的同时出手,固然确立了猿声科技在财务投资人眼中的平台级身位——主流VC不再将触觉看作单一的机械零件,而是将其视为机器人获取物理世界交互数据的核心入口,纳入底层大模型的基建版图中。
而真正让业内收起“泡沫论”的,是拓普集团、速腾聚创以及早期股东柯力传感、纳芯微等纯商业巨头的集体下场。
作为北美人形机器人大客户的核心Tier 1供应商,拓普集团对零部件的成本控制、工程适配与规模化交付有着近乎苛刻的嗅觉;跑通了车规级激光雷达百万台量产的速腾聚创(HK02498),则最清楚传感器从实验室走向制造车间的九死一生;再加上传感器龙头柯力传感与汽车芯片代表企业纳芯微,这些常年在制造业毛利、良率与供应链泥潭里摸爬滚打的产业巨头,从来不会为单纯的“纸面概念”或政策招商故事买单。它们密集成为同一家公司的市场化股东,至少说明一件事:猿声科技交出的答卷,已经越过了早期的技术路线争论,直接进入了下游大客户的商业考量半径。
拆解“订单之问”:人形机器人还没爆发,钱从哪赚?
即便有市场化巨头背书,外界依然会追问那个最现实的商业问题:在人形机器人尚未迎来十万、百万台级量产的今天,一家触觉公司的真实订单到底从哪里来?
这恰恰体现了猿声科技另一面的“务实”。翻看这家公司的公开信息会发现,它几乎从不吹嘘单一技术路线的优劣,也很少谈论宏大的具身概念,而是围绕“SENSE(触觉零部件)-CAPTURE(数据采集终端)-LEARN(触觉数据与模型)”进行了全栈产品布局,死死扎在当下行业最愿意掏钱的两个商业化闭环里。
第一个闭环是解决“装机集成难”的刚需。许多下游本体厂商都有过类似遭遇:实验室里灵敏度极高的传感器,买回来却根本塞不进狭小的灵巧手指尖;或者十几根线束一排,手指弯折几百次就发生信号断裂。
为了吃下这部分订单,猿声科技在SENSE(触觉零部件)层面把研发重心钉在了“降低客户集成门槛”上。其自研的 TACTA 多维触觉传感器在兼顾高力场分辨率、原生多模态与多维力感知的同时,重点攻克小型化与高感知密度的工程化难题,使其能直接适配市面上不同形态的灵巧手、夹爪与机械臂;而面向机器人躯干等大面积防撞与交互需求,公司则推出了可贴合曲面体表的 HEXSKIN 电子皮肤,将感知边界从手部末端延伸至全身。
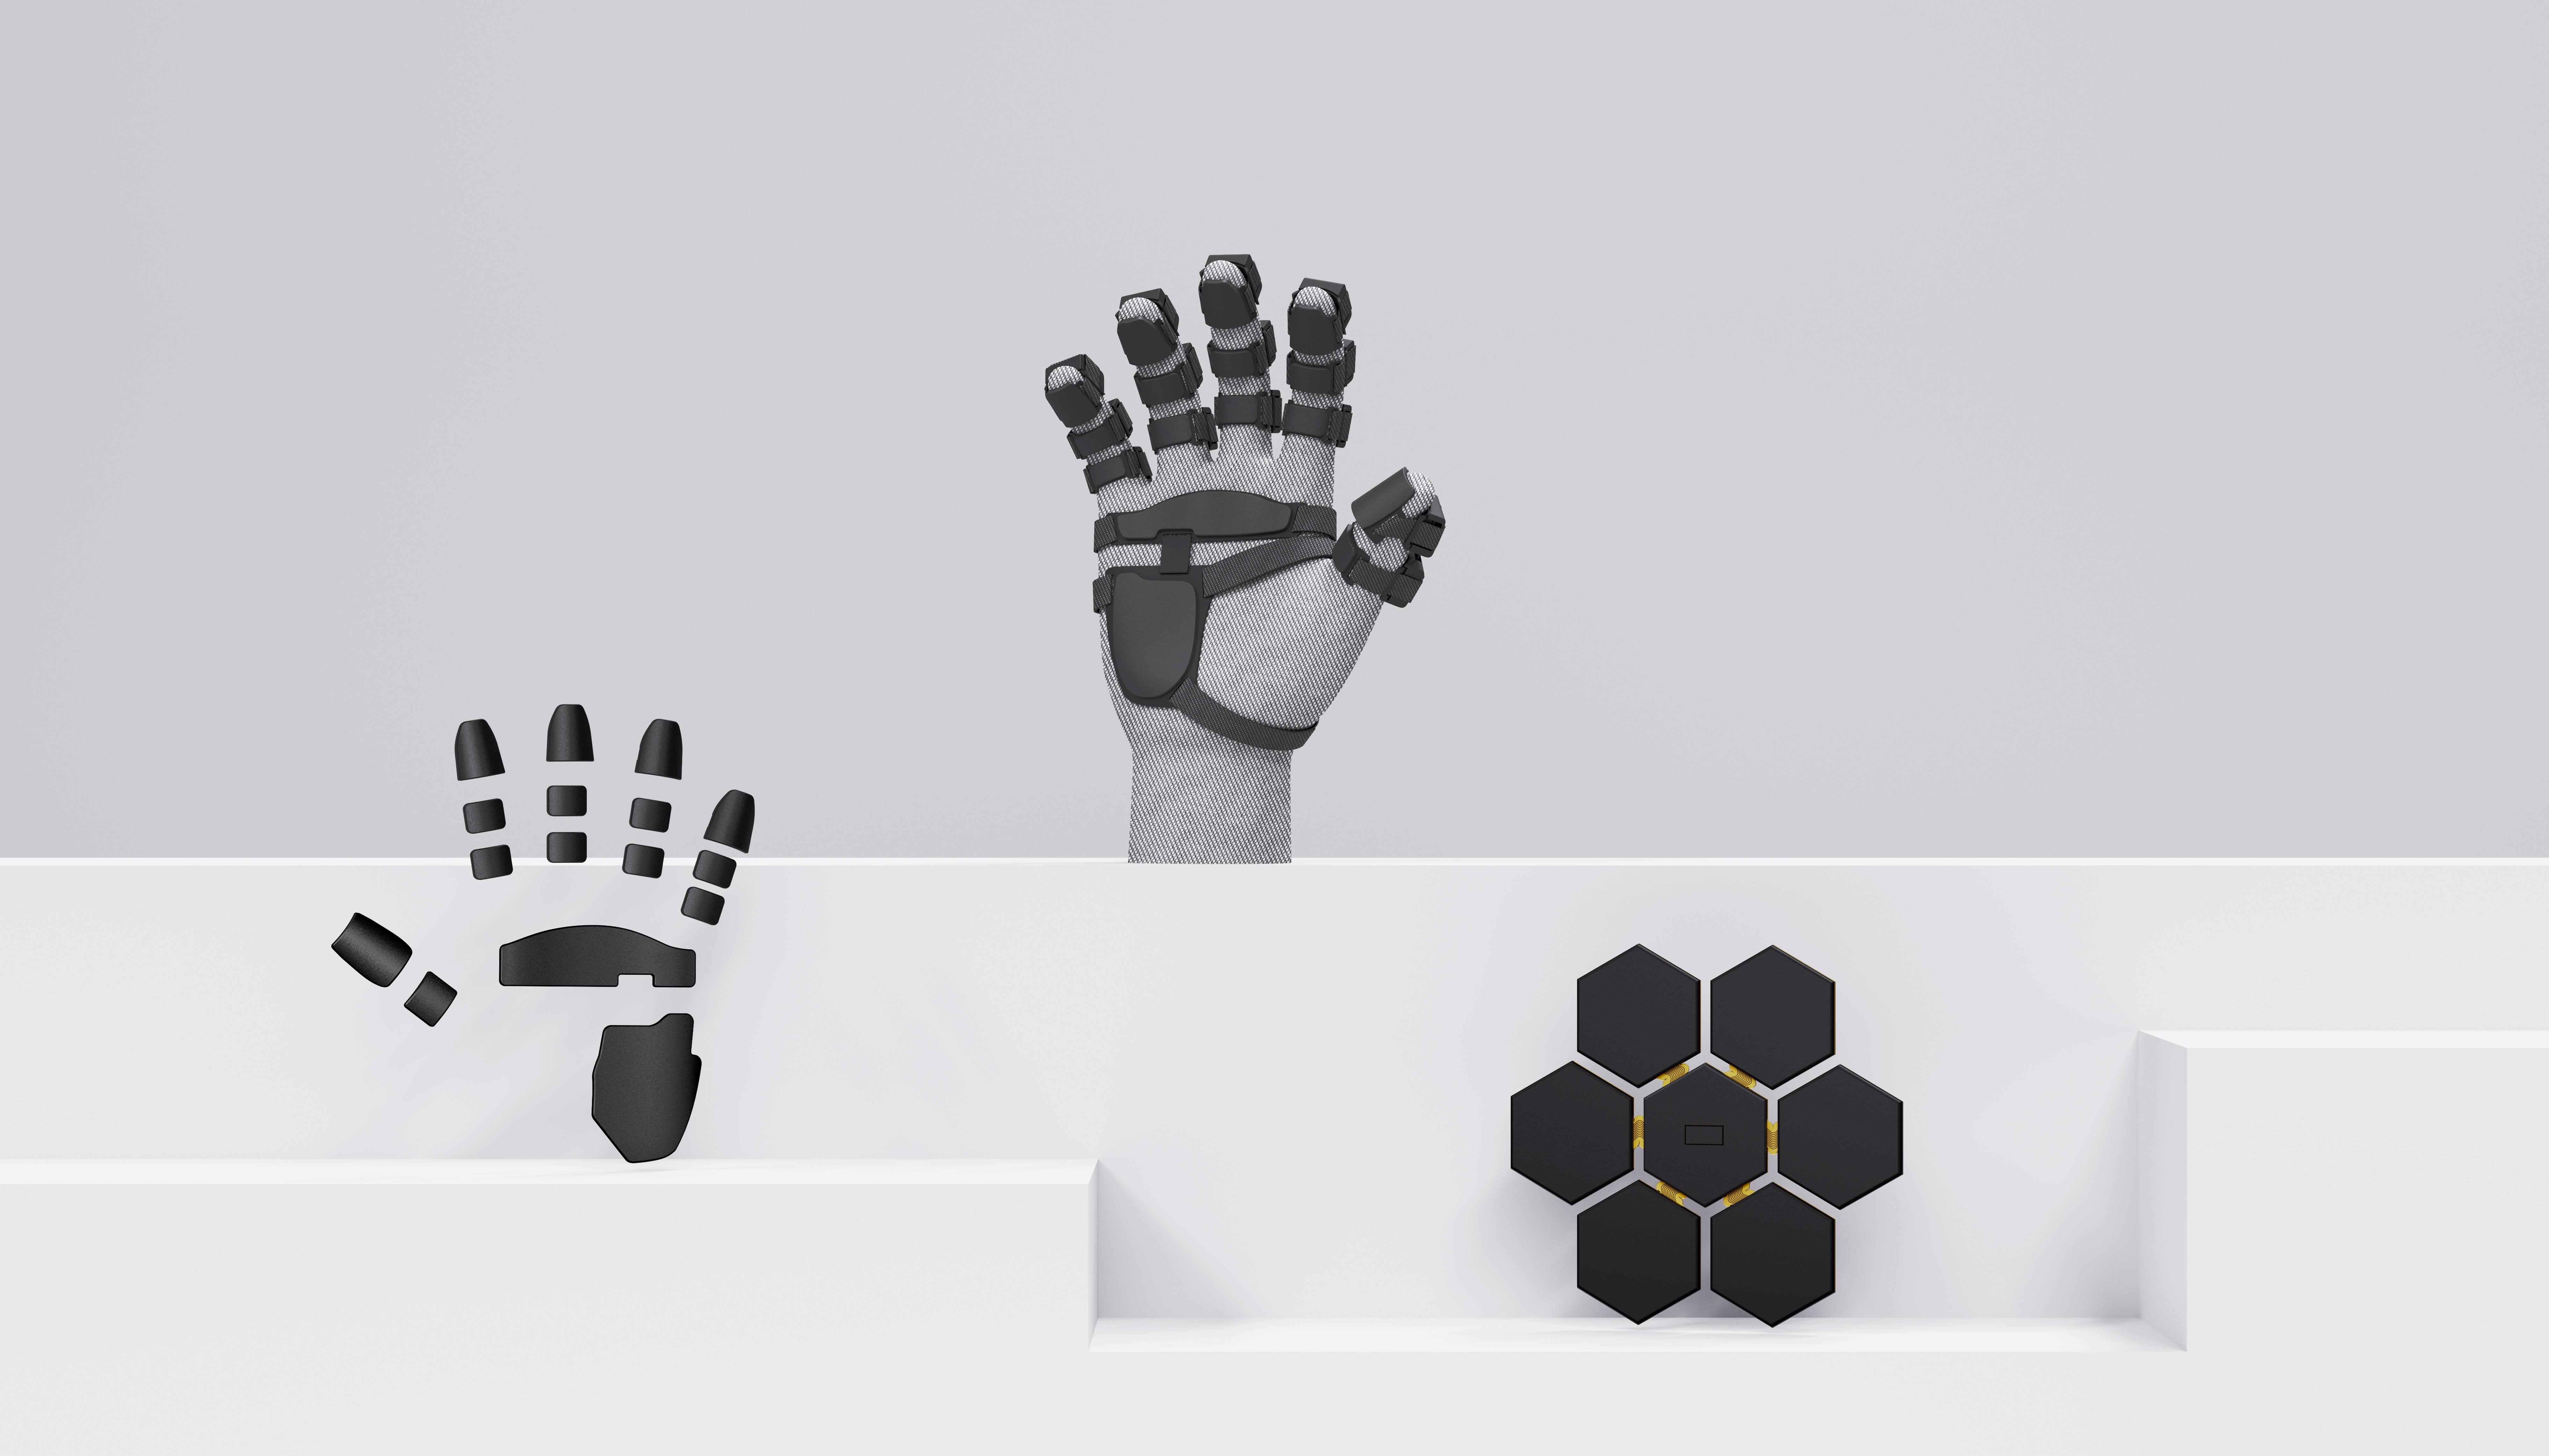
猿声科技产品矩阵
第二个、也是当下更具现金流爆发力的闭环,是破解大模型公司的“真机数据荒”。
眼下,全球所有具身智能大模型团队都在为极度匮乏的物理交互数据买单——光靠看互联网上的视频,AI永远学不会捏起一颗草莓到底该用几牛顿的力。为此,猿声科技在CAPTURE(数据采集终端)与LEARN(触觉数据与模型)层面往下游多走了一步,推出了终端产品 Magic Glove 数据采集手套。当数采人员戴上手套自然地抓握、操作物品时,手部的动作轨迹与接触受力被同步记录,直接转化为可供机器人大模型学习的真机教材。
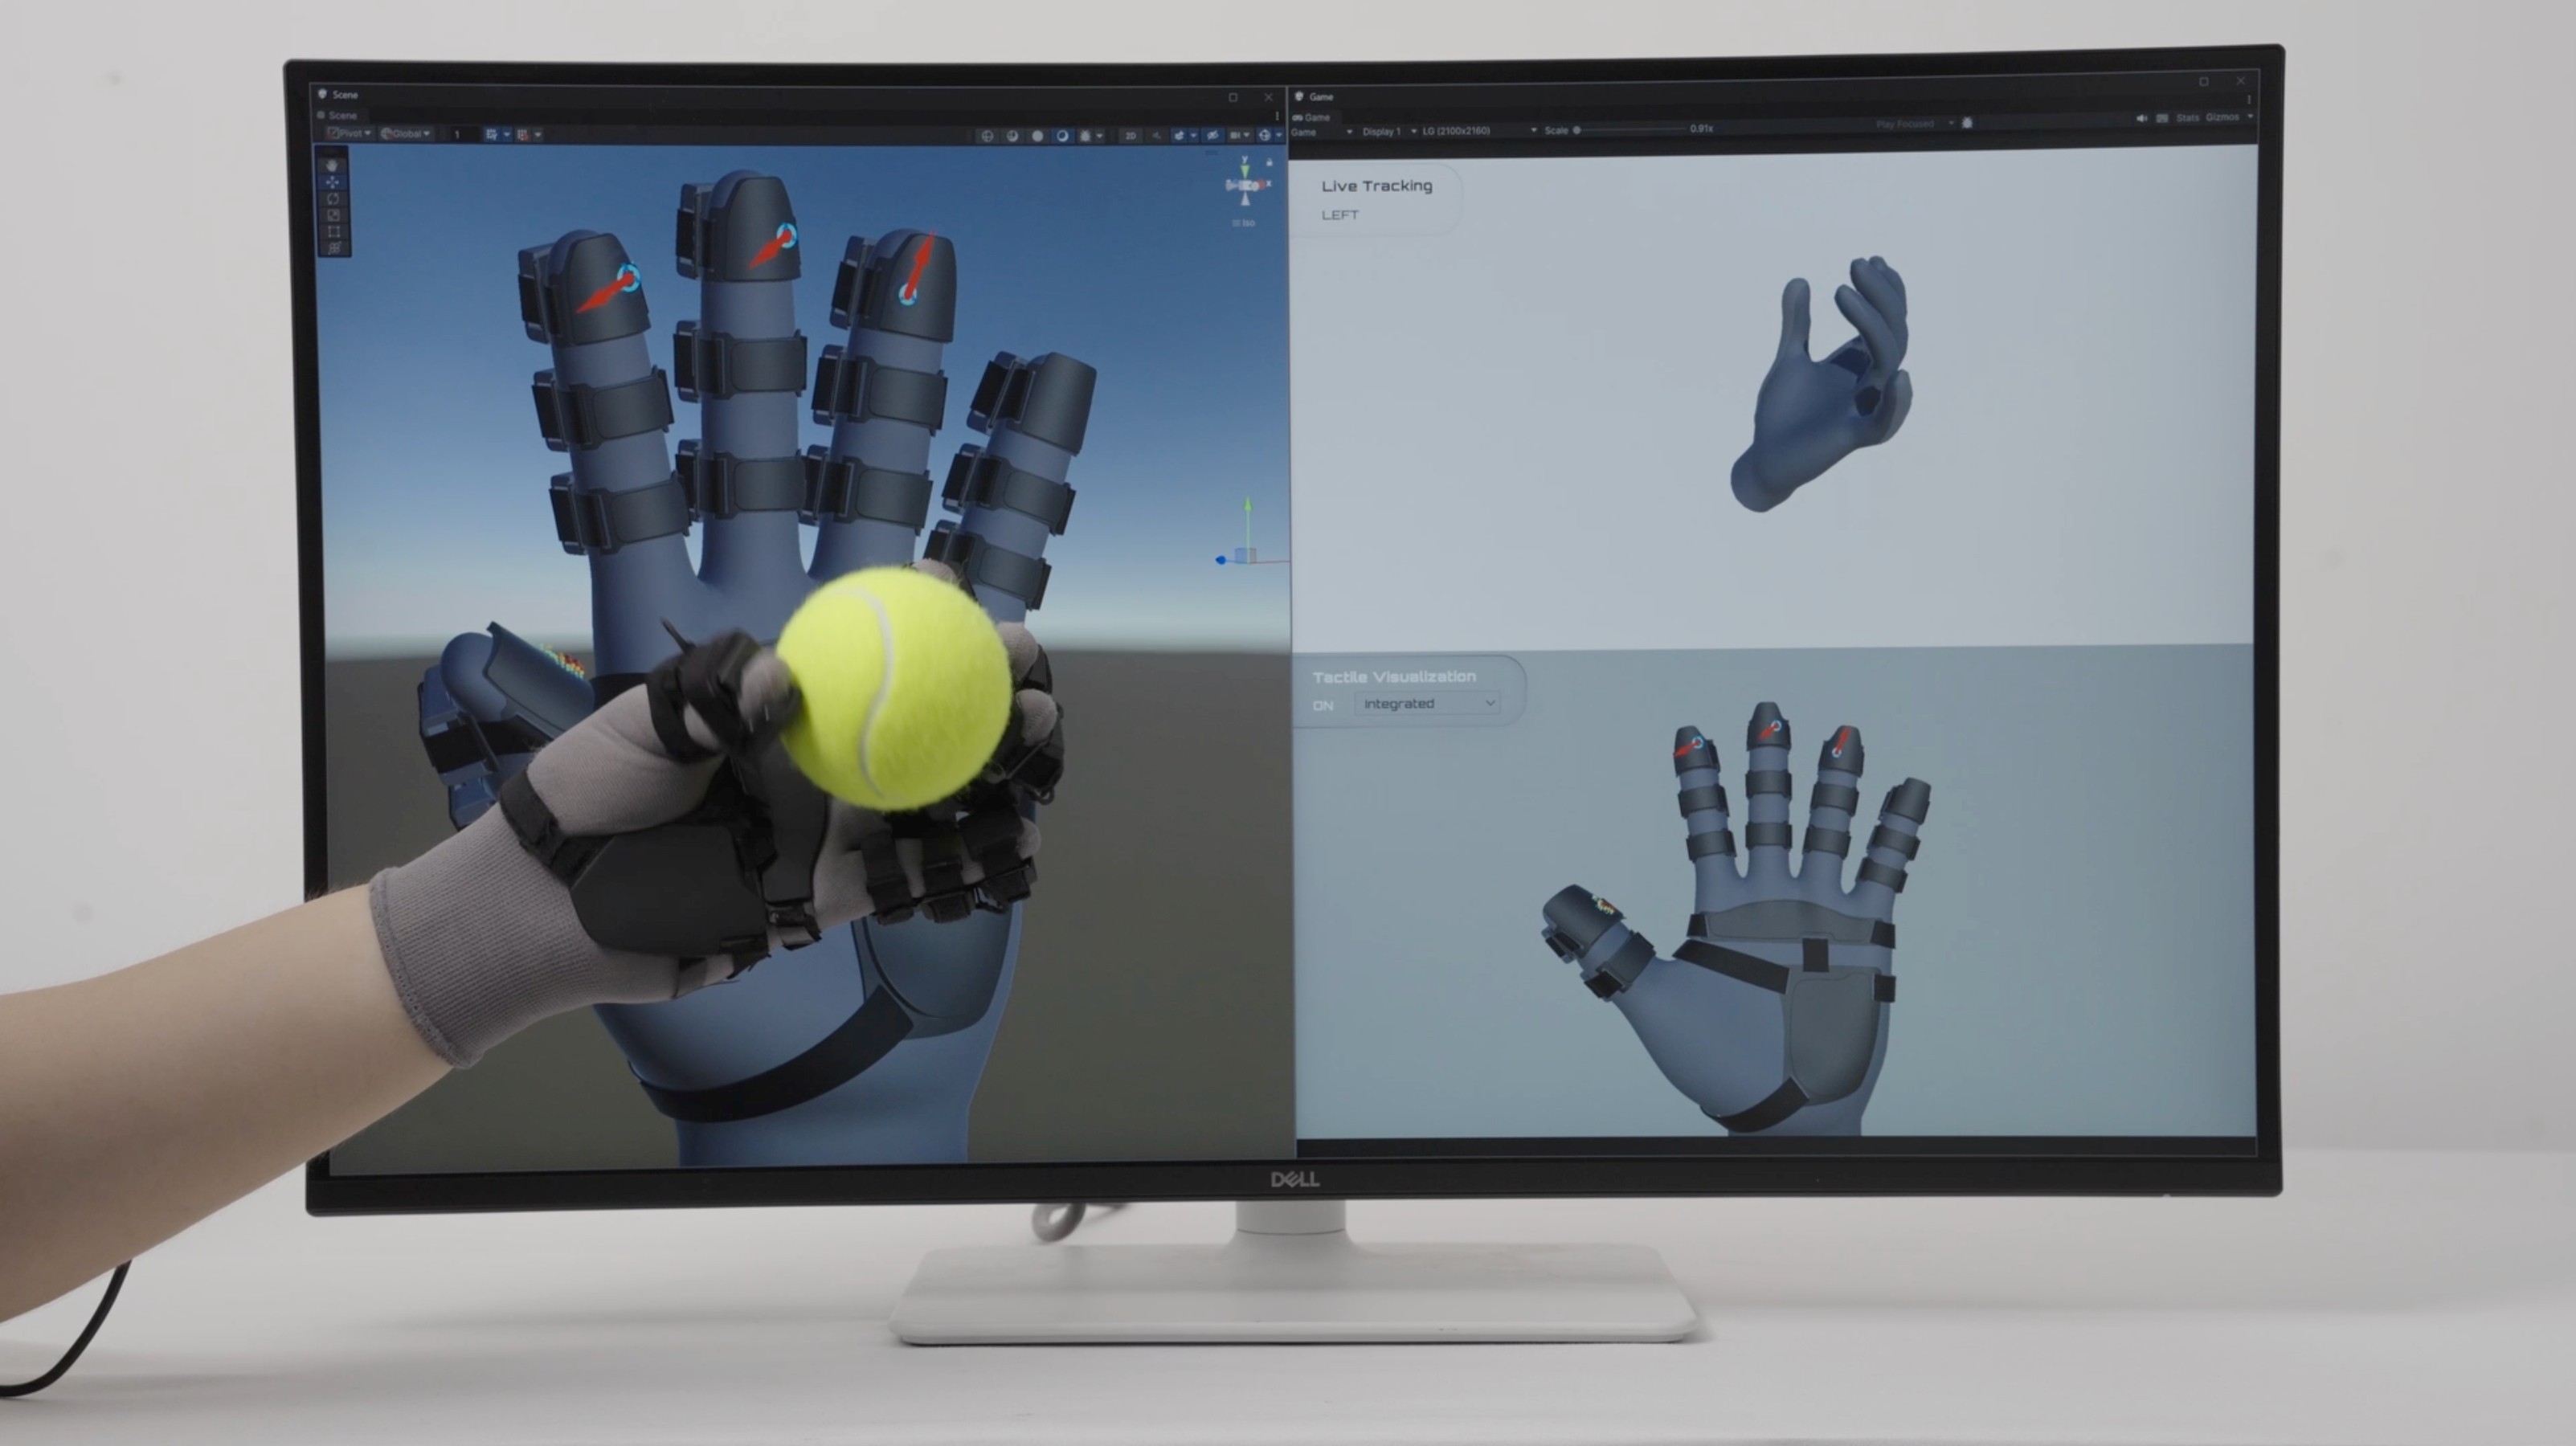
猿声科技 Magic Glove 数据采集手套
这意味着,猿声科技的买单客户并不仅限于人形机器人本体厂,还直接覆盖了海内外急需采购数采设备与真机数据的算法大模型团队,以及工业精密制造、医疗等早已具备成熟付费能力的垂直行业场景。这种全栈式的商业设计,为其提供了远比单一卖硬件更厚的订单基本盘。
真正的生死线:用“全球首条车规产线”终结手搓时代
在硬科技创投圈,融资越快、名气越大的传感器公司,到了中后期往往越容易在一个地方翻车——量产交付。
传感器行业历来有一个残酷的魔咒:几片样品在实验室里靠博士手工打磨、逐个标定,性能可以做到完美;但一旦客户下达数千上万套的批量采购单,良率就会断崖式下跌。同样的力压在不同批次的传感器上,输出数值天差地别;或者在客户产线上高频摩擦几千次后,材料衰减导致信号严重漂移。
样品可以靠手搓,但商业化交付必须把自动化测试、参数补偿和质量追溯死死焊进生产流程里。这正是传统消费电子代工或小作坊式产线无法逾越的鸿沟,也是区分“PPT明星”与“工业级企业”的真正分水岭。
在这道生死线上,不爱讲宏大故事的猿声科技,把精力砸向了最重的产线基建。在此次工商变更中同样现身股东列的珠海上富电技,正是其在制造端深度绑定的盟友。
作为一家正在申报IPO的老牌汽车智驾传感器企业,上富电技最核心的壁垒就是车规级制造。猿声科技与上富电技直接合建了多维压阻触觉传感器专属产线,把汽车工业里最为严苛的质量管理体系、全自动化制造工艺与全流程过程追溯机制,成建制地搬进了触觉传感器的生产环节。今年8月份,猿声科技正式官宣全球首条车规级多维触觉传感器量产线投产。
据接近公司的人士透露,正是依托这条按照车规级标准运转的产线,猿声科技才得以跨过同行普遍卡壳的“小批量送样验证”阶段,真正实现了车规级可靠量产,目前已进入国内外多家知名灵巧手、人形机器人及数据采集客户的定点批量出货阶段。
随着此次工商信息更新浮出水面,外界预计猿声科技将于近期正式披露本轮融资的具体金额与细节,相关资金或将继续投向下一代触觉产品与底层模型研发、车规产线扩产及国际市场拓展。
回看2026年下半年的具身触觉赛道,早期的概念燥热正在快速退潮。当一家成立不到两年的公司,在没有依赖地方国资输血的情况下,凭借克制与务实吸引五源资本、线性资本与拓普集团、速腾聚创、上富电技在同一张股东表上交汇,行业的下半场规则其实已经写明:市场化的资本与客户不再为纸面上的“技术路线”买单,谁能率先用汽车工业的标准跨过量产鸿沟、把高一致性的产品批量交到客户手里,谁才能真正接住这波穿越周期的溢价。
















