说中国创新药BD收不到回款的,最近被打脸了
一直以来,数量与质量的错配,是人们谈及中国创新药BD兴起时绕不开的话题。而早期高企的退货率,也似乎验证了这种质疑。此前据动脉网统计,截至2025年4月,2020年落地的中国创新药BD,退货率达40%,2021年至2022年间的交易,退货率也近20%,远高于全球同期约8.6%的退货率。
而眼下,这一尴尬局面出现了裂痕。2025年下半年以来,公开披露的出海合作终止事件骤降至10起以下,尽管涉及的宜明昂科与Instil Bio、恒瑞与德国默克等大案曾引发广泛讨论,但更多的BD管线被留下,并受到买方重用。
10月20日,泽璟制药公告收到艾伯维支付的1000万美元,触发条件是ZG006的临床试验进展。不到1个月前,百利天恒公告称,其授权BMS的管线全球III期临床试验IZABRIGHT-Lung02达成里程碑事件,第二笔2.5亿美元近期或有付款触发。
据动脉网统计,2025年下半年以来,公开披露的里程碑付款有11笔,合计约10.1亿美元,覆盖十家公司,其中2026年前10个月就有8笔。但能否据此认为中国创新药出海再度站上新高度?直接下结论或许还为时尚早。
01
从开发节点到销售分成
通常,一笔BD交易的对价分为首付款、包括技术转移完成、IND获批、I期完成、注册临床启动或达成等在内的里程碑付款,以及销售分成等多个组成部分。其中,首付款在签约时支付,不可退还,往往被外界视为衡量一项BD成色的核心考量。而里程碑付款和销售分成的不确定性高,更多是被作为BD成绩的加分项。
而眼下,这个加分项正密集转化为真金白银。据动脉成数据库,2025年下半年以来的11笔里程碑付款,覆盖开发、注册、销售等多个环节,除了新签订的BD交易陆续收到首笔里程碑付款外,更不乏更早前BD管线获得的连续里程碑付款,颇有代表性。
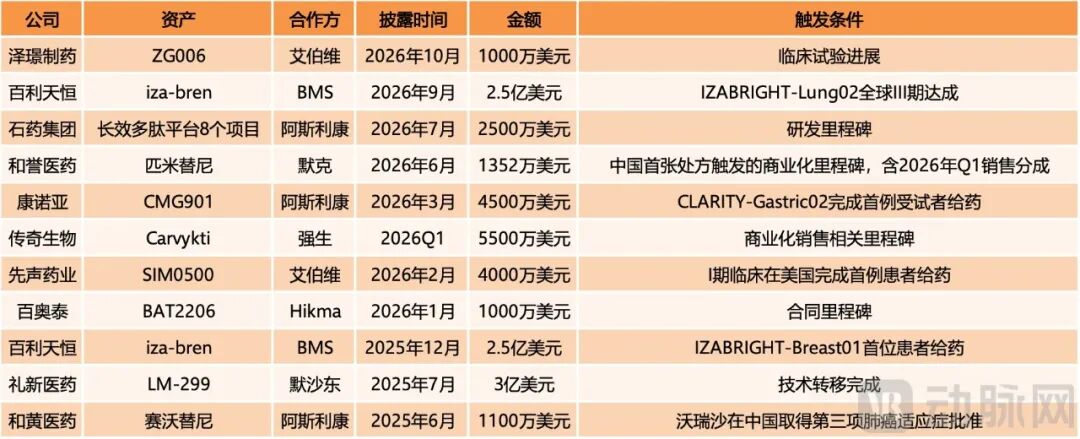
在前述11笔里程碑付款中,有3笔是由同一分子连续触发,分别来自百利天恒和和黄医药,合计金额5.11亿美元,占此番总金额约一半。其中,百利天恒授权BMS的明星管线iza-bren获得2笔各2.5亿美元的里程碑付款,颇具代表性。
2023年12月,百利天恒将iza-bren的部分权益授权给BMS,潜在总额84亿美元,首付8亿,曾引发业界轰动。2025年12月,BMS在美国启动一线三阴性乳腺癌全球II/Ⅲ期临床(IZABRIGHT-Breast01)首位患者给药,触发一笔里程碑付款。随后,2026年9月,iza-bren一线EGFR突变非小细胞肺癌全球Ⅲ期(IZABRIGHT-Lung02)达成,再次触发里程碑付款。至此,百利天恒已经拿到这笔BD交易潜在总额的15.5%。
在BD协议执行的过程中,里程碑按开发顺序串联,后一笔以前一笔完成为前提。因此,同一分子能连续触发,实质是连续通过两轮筛选,而非两次彼此独立的机会。越接近注册与商业化,节点能否到达越取决于买方是否愿意继续投入,卖方能左右的余地也随之收窄。
除此之外,此番的里程碑付款,大多是BD之后的首次触发。其中,石药集团于2026年1月底与阿斯利康签约,半年后即收到首笔2500万美元里程碑付款,是本轮中最快触发的。值得注意的是,近年BD潮中的交易,开始集中迎来里程碑付款的首次兑现。
比如,泽璟制药于2025年12月30日与艾伯维签约,2026年10月因触发ZG006的临床试验进展节点,收到1000万美元里程碑付款;先声药业于2025年1月13日将SIM0500的权益分别授权给艾伯维,2026年2月因触发在美国完成I期首例患者给药的节点,收到4000万美元里程碑付款。再如,礼新医药于2024年11月把LM-299授权给默沙东,2025年7月因技术转移完成的节点,收到3亿美元。
还有一点颇有意思,除了大多数付款里程碑都聚焦在开发节点外,基于销售里程碑的付款,也开始出现。
2026年6月,和誉医药到账一笔1352万美元的里程碑付款,包含匹米替尼拿中国首张处方触发的商业化里程碑,和2026年第一季度的销售分成。三天后,这款药在加拿大获批上市,匹米替尼拿到第二个上市许可。
2023年12月,和誉医药将匹米替尼的部分权益授权给默克,当时这个管线已经在中美加欧同步开展全球Ⅲ期临床试验。双方这笔交易的潜在总额最高6.055亿美元。此前的2024年至2025年间,和誉医药曾先后收到首付款与行权费,合计1.55亿美元。
稍早之前,传奇生物收到基于Carvykti的一笔5500万美元销售分成。2017年12月,传奇生物与强生旗下杨森签下全球许可与合作开发协议,双方共同开发和商业化LCAR-B38M,传奇负责生产,大中华区按七三共担成本与收益,海外按五五分成。
彼时的LCAR-B38M,刚在中国做完I/Ⅱ期临床试验。2022年,LCAR-B38M在美国获批上市,商品名Carvykti。此番收到的5500万美元销售分成,对应的是2025年Carvykti在全球卖出的18.88亿美元净销售额。至此,传奇生物已经累计从Carvykti的BD中,获得4.7亿美元里程碑付款。
相比开发里程碑,取得销售里程碑付款的难度和意义都更大。销售里程碑所绑定的,是销售额阈值,这就要求产品能卖出约定规模。数据显示,在全球的BD交易中,销售里程碑付款的兑现率仅二成左右,是全部里程碑里最低的部分。但销售里程碑一旦触发,即表明授权方将大概率获得可持续的现金流,标志着新药研发最终上岸。
02
卖方推动的里程碑
在这波里程碑付款小高潮背后,最直观的因素是BD高潮带来的合同基数集聚扩大。
2022年以来,国内创新药BD高潮频出。2025年,国内创新药完成创纪录的157笔BD、交易总额近1400亿美元,而2026年的BD交易,则大有再破纪录之势。“通常,在BD交易达成后,第一个可交付节点会到1~3年内出现,”一位从业者向动脉网表示,“技术转移要在半年到一年内做完,临床启动和首例给药要再往后。”由此推算,眼下这个时点正好承接此前的BD热潮。
除此之外,这波里程碑付款呈现明显的卖方推动特点。换言之,触发付款的节点大多落在了卖方的能力范围内。
一方面,BD授权的时点往前移。数据显示,2026年一季度,临床前至临床I期管线BD交易占比66%。BD越早,能够触发的里程碑越靠前,兑现难度随阶段单调上升。按金额计算,全球BD交易临床前里程碑兑现率约为55%,临床Ⅲ期降至约12%,商业化阶段仅余约5%。在早段成交,回款的确定性最高。随之而来的,是单笔金额随之缩小,11笔中的6笔里程碑金额低于4000万美元。
另一方面,里程碑的设置更细化。通常,开发阶段的里程碑节点可以分为三类。一类是协作型,技术转移完成、患者入组完成,双方按计划推进就会发生。一类是卖方执行型,注册临床达成、Ⅲ期启动,卖方能推动大部分,代价是要自行承担试验开支。还有一类由买方单方决定,是否启动新的Ⅲ期、是否在某国递交申请、是否排进优先顺序,卖方使不上力。此番的11笔里程碑付款多为前两类,共同点是不依赖买方的单方决定。
这样一来,授权企业在里程碑付款阶段获得了更高的确定性,触发节点跟着执行节奏走。更实际的意义,还在于现金流和后续交易之上。
里程碑是非稀释性资金,不用出让股权就能进账,分期到账的节奏也比一次性首付更容易安排研发投入。同时,一个管线按期兑现,等于这条技术路线被买方确认过一次,公司可以把钱投到同平台的其他管线上。
上海市卫生和健康发展研究中心主任金春林在评价这类付款时说,这向合作伙伴证明了中国药企不只能产出早期成果,也能高质量地完成全球临床开发。买方尽调时看的正是这一点,手里有几笔走完节点的记录,下一轮谈判的位置就不一样。
但卖方能推动的,都是早段节点,越往后金额越大,也越不由自己决定,卖得早意味着后端收益已经让渡出去。推动本身还有成本,试验开支要自己承担,钱是一边投一边收回来的。
换言之,随着新药管线往后推进,卖方推动里程碑兑现的能力快速缩水,里程碑付款仍是难啃的骨头。
03
从履约到兑付
从某种意义上讲,本轮里程碑付款潮的出现,是履约能力的兑现,而非兑付能力的兑现。但履约能力的兑现,也切实把中国创新药在全球生态里的位置,往前挪了一个身位。
一方面,填补了定价区间的空缺。以往的BD交易中,买方对国内Biotech的履约能力缺乏参照,定价只能依据前期研究进展或已有临床数据。履约能否按期完成,被当作一项风险计入折价,资产价值因此被压在一个偏低的区间。这一轮里程碑付款陆续兑现,等于为这项风险提供了实证,确定性上升,估值也就有了上修的依据。
另一方面,改变了国内Biotech在全球制药生态中的分工。以往国内Biotech常被质疑只卖青苗,资产在早期交割,其后的临床推进与商业化由买方接手,卖方拿完首付便退场。里程碑付款改变了这层关系,它把一次交割拆成若干节点,卖方要交技术、要推临床、要配合注册上市,参与因此延续到交割之后。参与的深度决定角色的分量,从一次性供货转向长期协作,在全球制药生态里的位置也随之抬升。
当然,对于寄希望于通过BD走向全球市场的国内Biotech而言,取得早期里程碑付款只是起点。相比里程碑付款带来的短暂欣喜,国内Biotech更应该思考的,是如何平稳完成BD协议涉及的每一个收款节点。这考验的是履约之外的综合能力。
比如,临床方案的前瞻性设计。前瞻性是指方案在立项阶段即以未来的买方为标准,而非以当下的审评为标准。多数方案对齐的是国内申报要求,站点设于境内,对照组选用国内常用疗法,终点选取最容易做出差异的一项,数据读出之后,海外买方即可判断其无法外推,或要求补充研究,或按折价处理。两者的差别在设计环节就已产生,主要市场提前设立站点,对照组选用国际标准疗法,终点选取监管认可的硬终点,受试人群尽可能纳入欧美患者。代价是成本上升与入组周期延长,但这项支出发生在临床阶段,比事后折价更为经济。
再如,交易结构设计。结构决定同一批资产能够卖出什么价钱,单独出售一个分子,价值上限即为该分子本身。优化的方向大致有三处。一是将能够构成体系的项目组合出售,平台与管线的打包,买方愿意支付的溢价高于单个分子。二是设置分期行权的选择权,由买方在数据读出之后追加对价,将定价时点后移,避免一次性固定上限。三是保留部分区域权益,以权益换取价格,而非全盘出让。
此外,专利与知识产权布局、买方关系网络,都是容易被忽略的关键能力。以往的国内创新药资产核心专利,往往仅在境内申请,欧美未作布局,或者专利剩余期限不足,产品上市时保护期已所剩无几。这类问题无法在谈判桌上弥补,尽调阶段即被折价,严重的直接失去资格。而买方关系网络的建立,需要时间的积累。只有建立起足够广泛的关系网络,能够实现两至三家同时推进,方有比较的余地。这也是国内Biotech近年频频参加国际会议的重要原因,发布数据只是其一,约见买方是其二。
换言之,履约能力让中国创新药获得了谈判的资格。能否谈到好价钱,取决于谈判之前做了多少准备。
本文来自微信公众号 “动脉网”(ID:vcbeat),作者:王世薇,36氪经授权发布。
















