出海十年,家电三巨头开始付账单
双 11 收官后,美的和海尔先后发出战报,各自宣布自己是第一。
美的宣布美的系全网总销售额蝉联行业第一,COLMO 的 AI 科技家电套购率同比增长超 20%。海尔宣布持续稳居大家电行业第一,AI 科技家电增幅 23%。
格力没有发战报。董明珠在双 11 当天的一场对谈里回应的是另一个话题:对无实力的企业来说,AI 是概念游戏;部分品牌把简单联网和基础语音控制包装成 AI,没有触及核心价值。
战报的口径值得多看一眼。美的说的是「美的系全网总销售额第一」,海尔说的是「大家电行业第一」,两家都第一,因为两家挑的统计框不一样。
第三方数据提供了另一个版本:奥维云网预测,本届双 11 家电线上销售额同比下降约 14%,行业机构此前的统计显示,2026 年 1 到 9 月国内家电大盘零售额 6041 亿元,同比下降 10%。
战报里全是增长,报表里另有答案。10 月底,家电三巨头的三季报在一周内全部交齐,摆在一起看,这是近十年分化最明显的一次。
美的集团前三季度营收 3673.65 亿元,同比增长 1.19%,归母净利润 413.93 亿元,增长 9.27%,是三家里唯一双增的。
海尔智家营收 2218.19 亿元,下降 5.23%,归母净利润 149.99 亿元,下降 13.67%。格力电器营收 1260.75 亿元,下降 8.10%,归母净利润 172.74 亿元,下降 19.51%,其中第三季度单季净利 39.96 亿元,同比跌了 43.31%,是格力上市以来降幅最大的一个第三季度。
行业大盘确实差。第三季度国内家电零售额 1791 亿元,同比下降 10%;前三季度家用空调行业总销量 1.5 亿台,下降 8.4%,9 月单月内销量跌了 23.7%,内销已连续六个月负增长。国补退坡、高基数、需求中枢下移,这些词在每一份券商点评里都能找到。
但行业性的下滑解释不了三家之间的分化程度。营收降 1.2% 和降 8.1%、利润增 9.3% 和降 19.5%,差的不是同一个大盘里的运气,拆开报表看,主要差在海外业务的三条不同路径上。这三条路都是十年前选定的,代价在这个季度集中浮出了水面。
海尔买下来的全球化,账单先到了
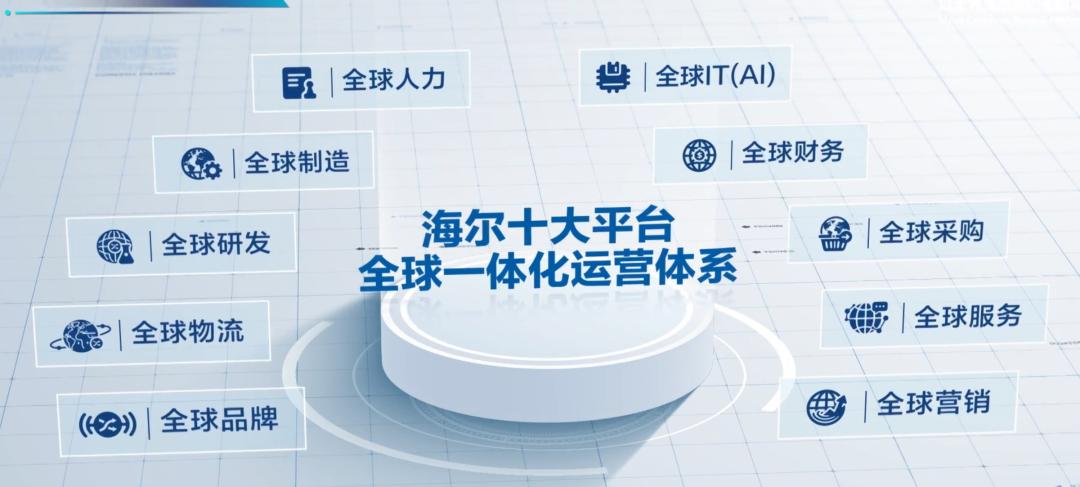
海尔是三家里出海最深的一家,海外收入占比超过 50%,走的方式也最重:买品牌、建工厂、在当地雇佣、向当地政府纳税。GE Appliances、Candy、斐雪派克,都是买来的。
三季报里有两笔支出很能说明这条路的代价。
一笔是汇兑。人民币升值让海尔第三季度产生 5.02 亿元汇兑损失,对冲后净损失 3.64 亿元,而去年同期是 1.34 亿元收益,一来一回,利润被汇率波动吃掉近 5 个亿。
另一笔是一次性支出。从 2025 年四季度启动的全球供应链重构和欧洲重组,单三季度就花掉约 5 亿元。两笔合计 8.64 亿元,公司方面的说法是,剔除之后第三季度主业同比是增长的。
这个说法经得起看。海外占比过半,意味着利润的一半以上暴露在其他货币、其他利率、其他监管环境里,汇率和重组成本会周期性地回来收账。这季度的 8.64 亿属于周期性收账,不属于经营恶化。前三季度毛利率 27.2%,基本持平,国内线上线下份额还分别提升了 2.9 和 1.7 个百分点。
值得记住的是海尔在业绩下滑季度做的另一组动作。10 月 26 日,泰国罗勇洗衣机工厂奠基,投资约 10.4 亿元,六七成产量规划出口欧盟、澳新和中东。11 月 3 日,在越南完成了对意大利品牌法罗力东南亚公司的交割。
加上 5 月奠基的泰国中央空调基地,三个月内海尔在东南亚落下三子。业绩往下走,扩张往上走,观察者网在报道里直接用这句话做了概括。
这个组合的意图不难读:把东南亚从销售市场升级成面向欧美澳的制造基地,用产地多元化去对冲关税和地缘风险。这是出海最深的公司才会有的动作,也只有它最清楚,全球化的第二道账单是持续不断的资本开支。前三季度海尔经营现金流净额 106.7 亿元,同比下降 39%,海外扩张是真金白银在流出去的。
美的最好看的报表,也要拆开看
美的这份三季报表面最漂亮,细看则是最需要拆开的一份。
前三季度归母净利润增长 9.27%,但扣非净利润 287.88 亿元,同比下降 22.49%。归母和扣非之间隔着 126 亿元的非经常性损益,里面主要是长鑫科技股权的公允价值变动和外汇套保的衍生工具收益。
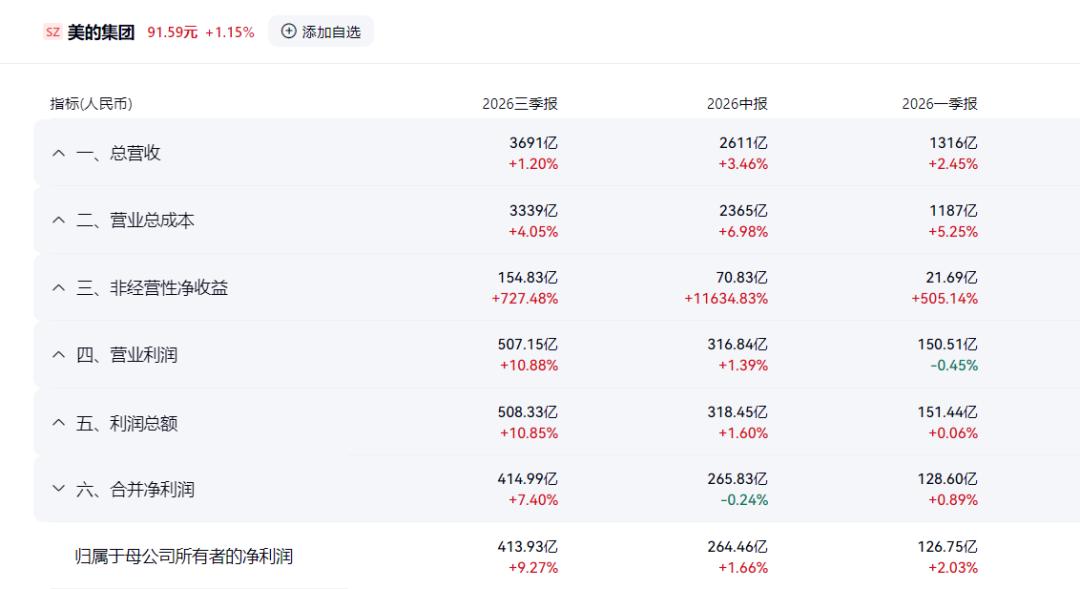
换句话说,报表利润里有相当大一块来自投资账本,来自卖家电的钱是收缩的。有雪球投资者拆完之后提醒,别被归母利润的增长冲昏头脑,这个提醒是公允的。
拆开之后,真正的增长引擎在海外自有品牌。第三季度海外 OBM 营收同比增长超过 20%,OBM 已占海外收入的一半以上。
欧洲是美的第一大外销市场,占比超过 27%。今年夏天的功臣是 PortaSplit 移动空调,一款针对欧洲公寓不能打洞装外机这个痛点设计的产品,法国、西班牙经销商追加了三万台加急订单,国内工厂排产延到 9 月。
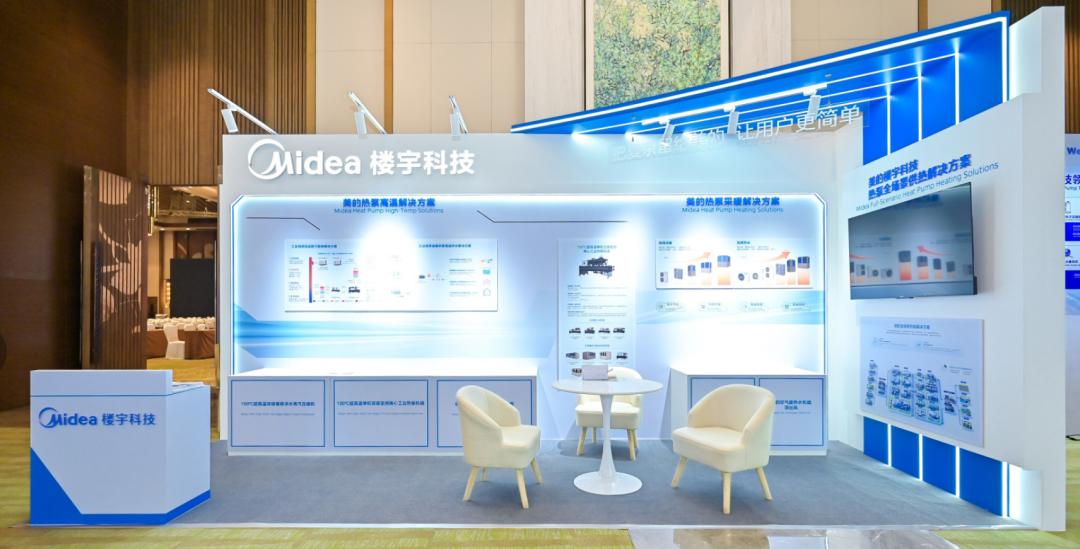
前三季度楼宇科技和机器人自动化两个 B 端板块各增长 10%,楼宇科技还进了英伟达 MGX 生态链,给 AI 数据中心做温控。
美的模式的账是另一种付法。它不买那么多品牌,靠的是 OBM 产品定义加 B 端多元化,成本付在前端的研发和渠道上。好处是报表里没有海尔那样的大额重组支出,坏处是利润率薄,且同样躲不开汇率。
前三季度美的经营现金流净额 401.87 亿元,同比下降 29.58%,财务费用从去年同期净收益 67 亿变成净支出 41 亿,也是汇兑变动所致。
国内它还在做一件更疼的事:取消冷年开盘、推进 DTC 渠道变革,7 月空调提货比例一度只有两三成,主动把渠道库存的水放掉,代价是内销收入同比下滑。
一家公司的利润增长靠投资账本撑,另一家公司为全球化重组付了 5 亿现金。两份报表的成色差异,靠归母净利润这一个指标是看不出来的。
格力没赶上这趟车
格力的问题更直白:另外两家在海外找增长的时候,它的海外盘子在缩。
据产业在线数据,第三季度格力空调内销量同比下降 14%,外销量下降 34%,券商点评把外销疲弱部分归因于中东地缘冲突。海外对格力从来就不是主力,现在连这条弱线也在退。董明珠今年在股东大会上说过,格力出口做得不好,主观原因在于自身的出口模式。这句话放在三季报旁边读,算是管理层自己确认了病灶。
格力的应对是把宝押在品质和分红上。11 月 10 日董明珠在天猫双 11 的对谈里回应业绩下滑:铜价是铝价的五六倍,格力坚持用铜管,宁可损失几十个亿利润,也不降低产品品质。
财报里对应的表述是「卷品质不卷价格」,前三季度格力没有像同行那样用降价换量。结果是营收降幅 8.1% 略好于行业大盘的 8.4%,但利润降幅 19.51% 远大于收入降幅。分红倒是没手软,中期每 10 股派 10 元,总额 55.53 亿元,前三季度分红率 32%。
这是一组自洽但冒险的选择。空调行业的产品同质化已经很充分,铜管带来的品质差异能否转化为定价权,市场已经用销量投了票。没有海外缓冲、没有第二增长曲线、多元化迟迟不见起色的格力,在国内空调这个收缩市场里,能打的牌确实不多。
前三季度它依然赚走 172.74 亿净利润,是海尔智家的 1.15 倍。赚钱能力还在,只是钱越来越少地来自增长,越来越多地来自守。
三张账单,指向同一个问题
把三家放在一起,能看出一点行业层面的东西。前三季度 29 家 A 股家电上市公司净利润合计约 783 亿元,三巨头拿走 736.66 亿,占 94%。内需收缩得越狠,利润越向头部集中,中小企业在这个冬天里基本失去了利润。
而头部三家的分化,本质上是十年前战略选择的延迟兑现。重仓收购的成了全球化公司,代价是汇率和重组费用周期性咬利润。押注产品和效率的成了多元化公司,代价是利润率薄、增长要靠投资账本贴补。押注品质和国内渠道的最赚钱,也最先碰到边界。
往后看两三个季度,有几件事会决定这三张账单怎么续写。人民币汇率如果维持强势,海尔和美的的汇兑压力还会在每个季度的财务费用里出现,全球化公司的利润表会长期带着这层噪音。
海尔的东南亚工厂投产、美的的渠道去库存结束、格力的出口模式是否调整,分别对应三家公司能不能把当下的代价变成下一阶段的资产。三季报里格力把收入降幅收窄到了 8% 以内,海尔剔除一次性因素后主业回到增长,美的的扣非还在跌。谁的账单先付完,明年中报会有第一轮答案。
出海之外,三家还在同一个新方向上撞到了一起。11 月 9 日有行业媒体报道,美的、海尔、格力在 2026 年不约而同加快了数据中心液冷业务的布局,家电企业集体向 AI 基础设施寻找第二曲线,美的的楼宇科技已经进了英伟达的 MGX 生态链。
家电制造能力能不能平移到算力基础设施上,是比双 11 战报更值得盯的一条线,它决定的是三家公司五年后的第二张报表。
















