当万店不再是护城河,新茶饮的规模时代落幕了吗?
2026年8月底,新茶饮上市公司的中报季收官。蜜雪集团、古茗、霸王茶姬、茶百道、沪上阿姨、奈雪的茶六家公司陆续交齐了上半年成绩单。
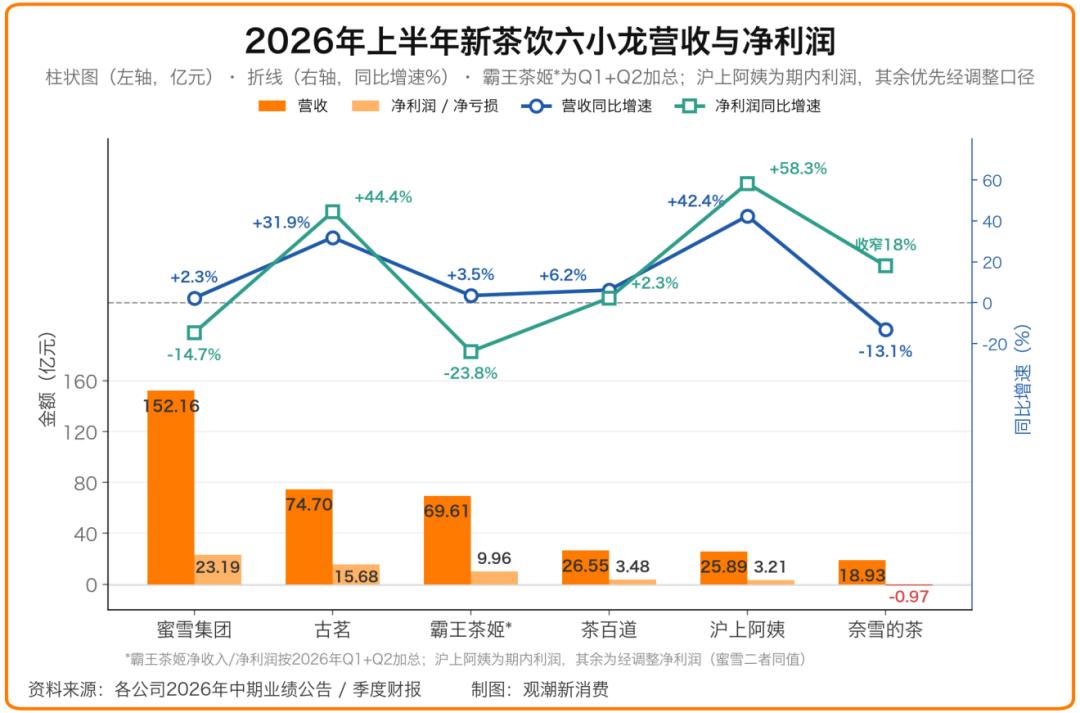
从营收来看,这是收获的半年,大部分头部品牌保持着稳定增长的势头;但从利润来看,赚钱的方式各有不同,赚钱的能力也开始分出高下。
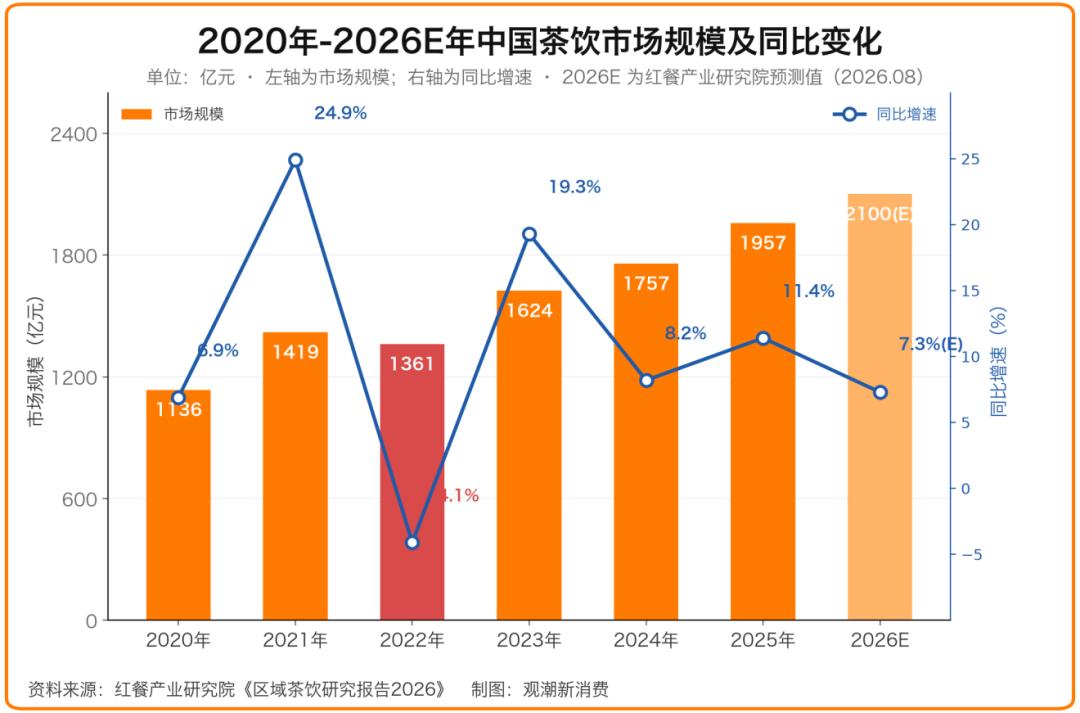
一方面,新茶饮市场总量的增长并没有结束,增速也高于很多人的预测。据红餐产业研究院发布的《区域茶饮研究报告2026》数据,2025年全国茶饮市场规模达1957亿元,同比增长约11.4%,预计2026年将达2100亿元。
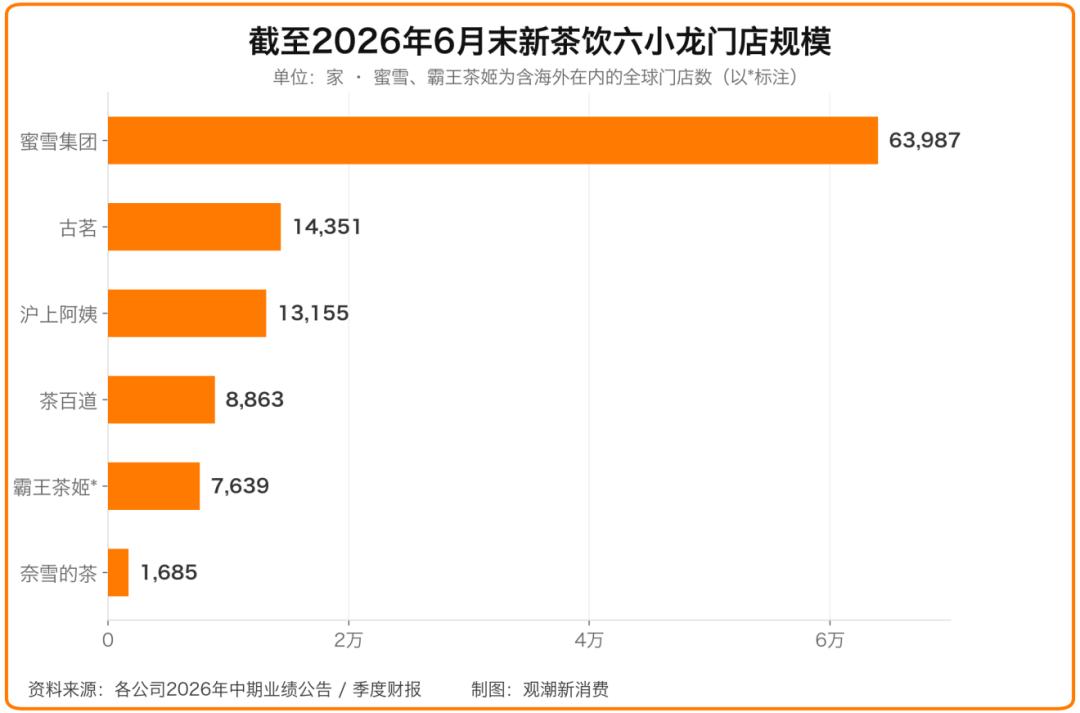
另一方面,门店数量的增速开始减缓,结构出现明显变化。截至2026年6月,全国茶饮门店约45.2万家,过去12个月里有6个月出现环比负增长;2025年全国茶饮品牌连锁化率已突破60%,门店数前五的品牌合计占比升至22.5%。
GeoQ智图发布的《2026上半年连锁餐饮门店发展蓝皮书》显示,今年上半年112家连锁茶饮品牌合计开店约1.8万家,关店约1.12万家,开闭店比1.61,62%的品牌门店规模处于收缩或停滞状态。
市场规模和门店总数还在缓慢增长,份额向头部集中的趋势也愈发明朗,行业的增长逻辑已经不再是“开新店就有增量”,而是转向了存量博弈时代的此消彼长。
六家茶饮企业的半年报清晰地记录了转变的过程,其中有三条明显的主线:开店不再等同于增长,规模叙事的黄昏正在降临;奶茶的品类与场景边界正在消融,咖啡、蔬果和堂食成了新的战场;总部与加盟商的关系、国内与海外的疆界,都在被重新划定。
或许还可以用一个问题来概括这些繁杂的脉络:把头部企业推到头部位置的发动机,正在发生怎样的变化?
当开店不再等于增长
蜜雪集团是最佳样本。这家把6元一杯的快乐卖到全球的公司,第一次交出净利润负增长的半年报。收入152.16亿元,同比仅增长2.3%;期内利润23.19亿元,同比下滑14.7%;毛利率30.4%,较去年同期的31.6%下降1.2个百分点。财报发布当日午后,蜜雪集团股价一度跌超12%。
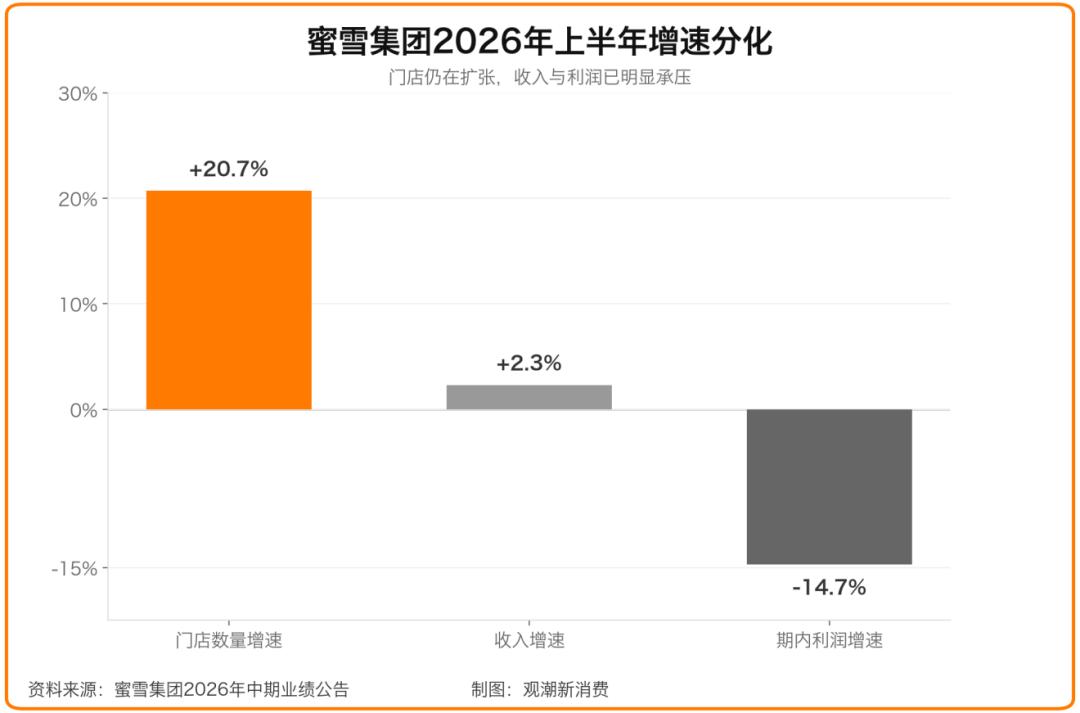
把时间线拉长,更能看出这份财报的戏剧性。2023年到2025年,蜜雪全球门店从37565家增至59823家,营收从203.03亿元增至335.60亿元,规模与收入基本同步扩张;2025上半年,收入增速还有39.3%。而到了2026上半年,门店仍增至63987家,同比增长20.7%,收入却几乎原地踏步,净增的约4100家门店,几乎全被存量门店的效益下滑所抵消。
在业绩说明会上,被问及集团整体与主品牌店均营业额双双出现双位数下滑时,蜜雪集团首席执行官张渊坦言:“我们不回避,确实出现了这样的情况。”
这不是偶然的季度波动,而是商业模式的传导。蜜雪本质上是一家披着奶茶外衣的供应链公司,今年上半年商品和设备销售收入147.98亿元,在营收中的占比达到97%,加盟费及相关服务费占比仅2.7%。
加盟商卖不动,减少进货,总部收入就相应减少,门店端的经营状况会原封不动地传导到报表上。所谓“卖奶茶不如卖原料给加盟商”,前提是奶茶店本身还赚钱。2025年那场外卖大战把单店营业额推上史无前例的高位,补贴退潮之后,加盟商实收率下滑,蜜雪上半年设备销售收入同比减少18.2%,就是增长飞轮开始松动的信号。
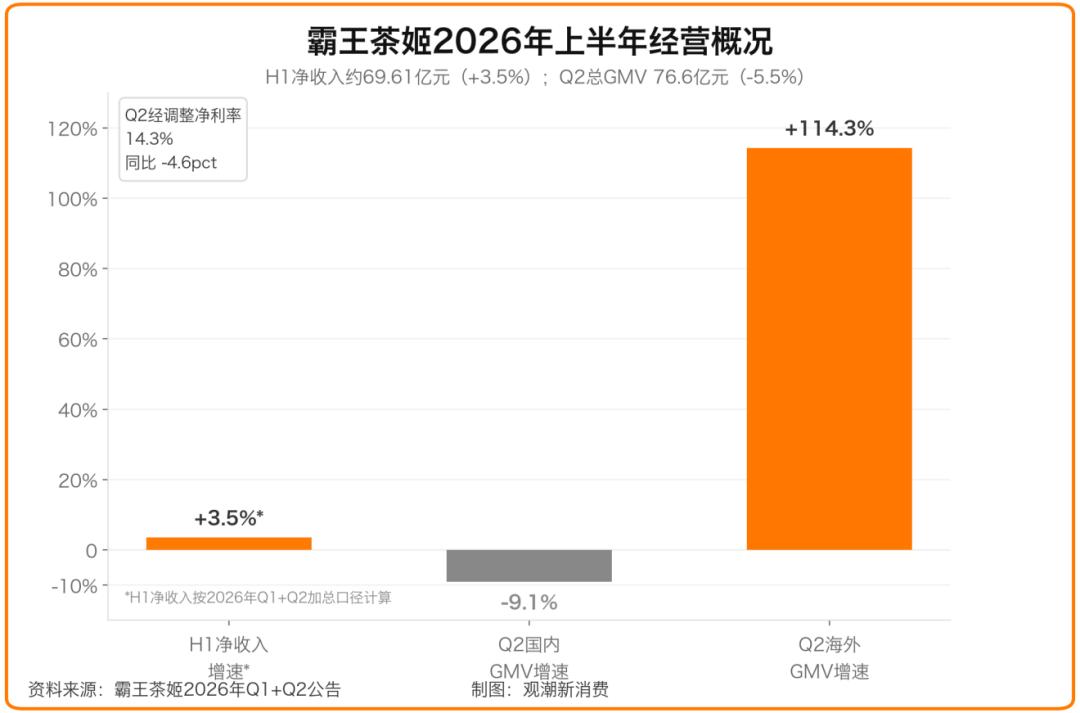
同样在踩刹车的还有霸王茶姬。这家曾以狂奔著称的公司,主动将2026年国内净增门店的计划压缩到了约300家,大约只相当于2024年两个月的开店量。2026上半年霸王茶姬净收入约69.61亿元,同比增长3.5%;经调整净利润合计约9.96亿元,其中二季度单季4.89亿元,同比下滑22.4%。二季度整体同店GMV同比下降16.1%,大中华区单店月均GMV从去年同期的约40.4万元降至33.8万元。管理层把2026年定义为“调整与企稳之年”,用主动降速,换同店修复。
2026上半年,古茗新开门店1318家,关闭521家,净增797家,只有去年同期净增数(1265家)的六成左右;但收入74.70亿元,同比增长31.9%;经调整净利润15.68亿元,同比增长44.4%;经调整净利率21.0%,在六家中最高;毛利率还逆势提升1.9个百分点至33.4%。这意味着古茗在门店扩张大幅减速的情况下,依旧实现了业绩的高增长。
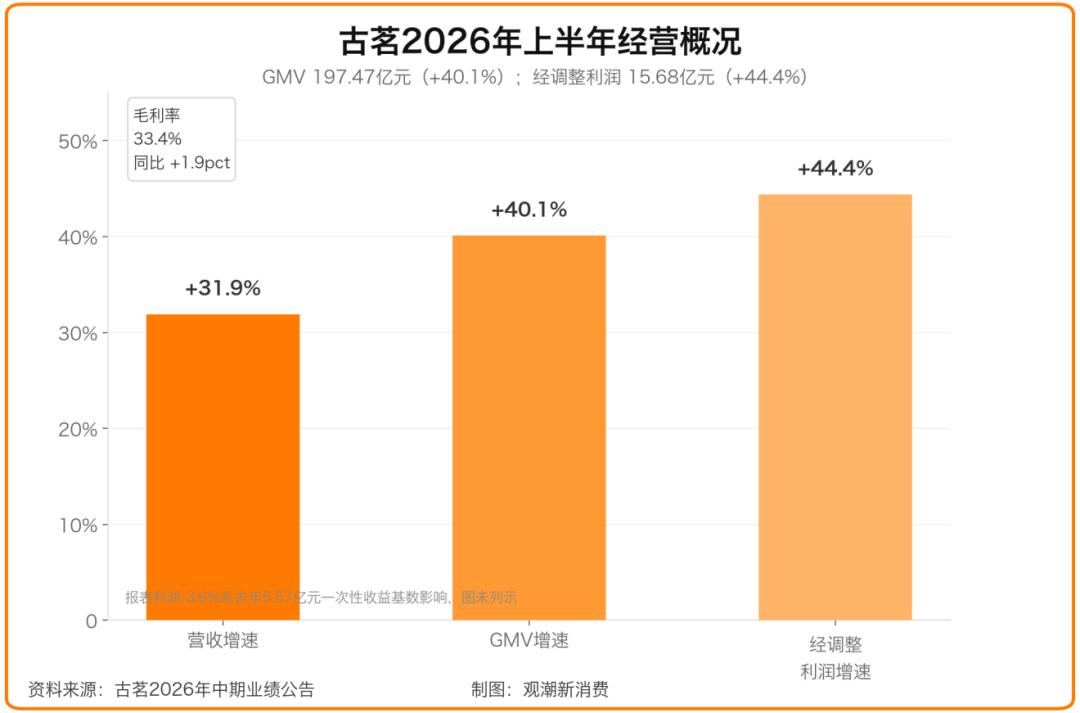
放缓开店是主动管控,不是加盟意愿下降。古茗创始人王云安在业绩交流会上直言,如果放开选址标准,上半年开店数量可以做得更高,但低质量点位门店会稀释存量加盟商的生意,最终伤害整个加盟生态。单店层面,上半年古茗单店GMV为141.75万元,同比增长3.4%,单店日均GMV与杯量基本稳定,门店扩张节奏放缓的同时,存量门店经营质量实现小幅修复。
当然,并非所有玩家都摒弃了用规模换增长的打法。2026上半年沪上阿姨营收25.89亿元,同比增长42.4%;期内利润3.21亿元,同比增长58.3%。两项增速都是六家中最高的,靠的却是最原始的打法,上半年新开加盟店2253家,是去年同期(905家)的两倍多,总门店数达到13155家。
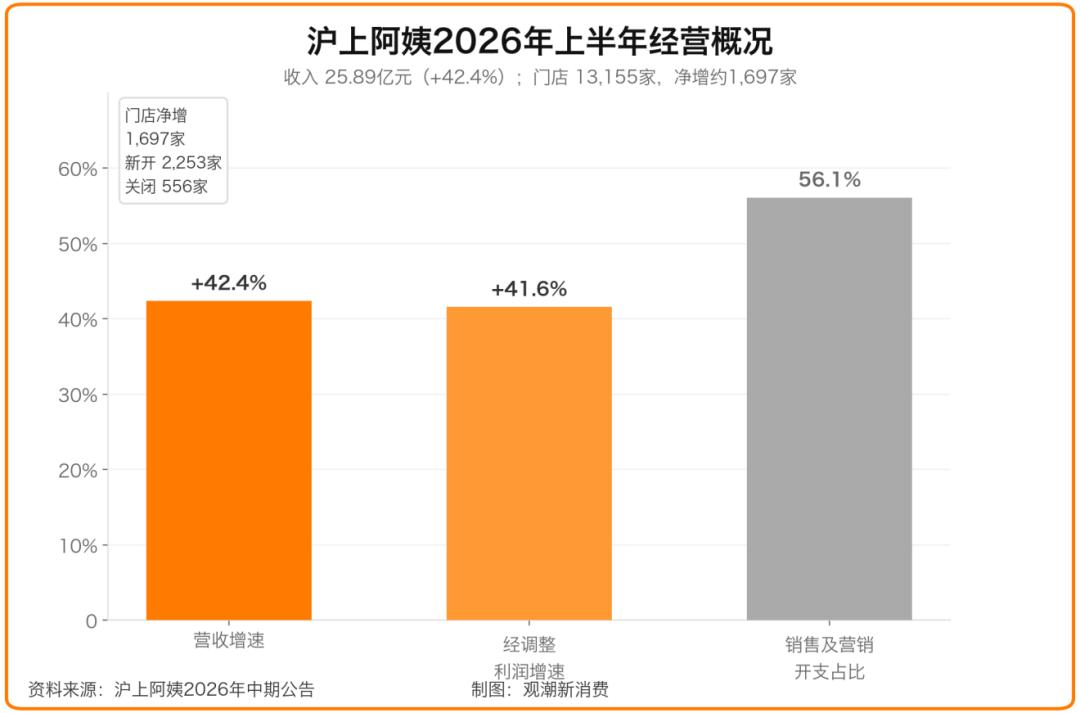
但把加盟商的进出账摊开,这份高增长的成色就要打个折扣。期内新增加盟商1625名,同时有585名加盟商停止门店营运;销售及营销开支同比大增56.1%,费用增速高于营收增速。增长是靠更快的开店速度和更猛的费用投放堆出来的,而当行业整体开店红利消退,这种冲刺能维持多久,是沪上阿姨正在面临的问题。
开店竞赛的三种节奏,本质是三种增长路径的选择。
2026年上半年,加盟茶饮的开店节奏第一次出现明显分岔。古茗营收增长31.9%,经调整利润增长44.4%,单店GMV增长3.4%,同时把净增门店从去年同期的1265家压到797家;茶百道开店几乎停摆,净增仅170家,但设备销售收入暴涨450.3%,正在把增长重心从“多开一家店”转向“让现有门店多买一台设备”;沪上阿姨则逆势冲刺,新开2253家是去年同期的2.5倍,但销售及营销开支占收入56.1%,用投入换声量、用规模换增长。
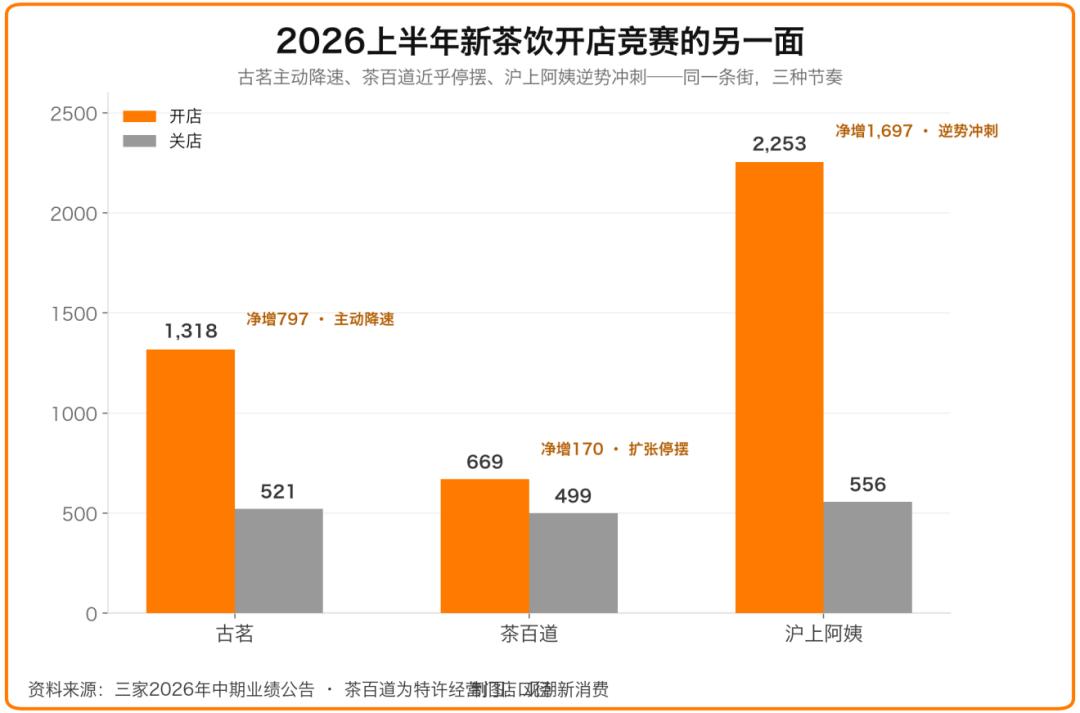
这三组数据拼出同一个结论:“开店=增长”的公式在新茶饮行业已经失效。有人敢踩刹车,是因为单店模型扛得住;有人猛踩油门,是因为规模仍是品牌能见度的护城河;有人干脆换赛道,把增长从C端门店搬到B端供应链。整个行业从增量市场滑向存量博弈,开店不再等同于增长,规模叙事的黄昏正在降临。
边界消融:咖啡、蔬果与堂食
2026年上半年真正的增量,藏在一连串边界的消融里。
最先被攻破的是茶与咖啡的边界。奶茶店没有早高峰,能把通勤客在早上拉进店的是咖啡。沪上阿姨创始人单卫钧的概括颇为精准:奶茶与咖啡的边界在消融,价格带的边界在消融,全球市场的边界也在消融。“现在的年轻人,早上喝咖啡提神,下午喝奶茶续快乐,界限没那么清了。”
这茶咖融合的实践中,目前行业进展最为突出的玩家是古茗。截至6月底,约13500家古茗门店配备了咖啡机,覆盖率超过九成。根据古茗中期业绩交流会披露的数据,无集中促销时咖啡销售占比稳定在20%以上,活动期可超过25%;咖啡购买消费者中,超过一半为古茗的新客。
古茗首席财务官孟海陵直言:“如果没有咖啡,没有早时段,我们可能跟整个行业差不多,至少很难维持上半年的增长。”咖啡+早餐的组合,把古茗的杯单价同比提升3.1%至17.8元,在一定程度上对冲了外卖补贴退坡带来的压力。
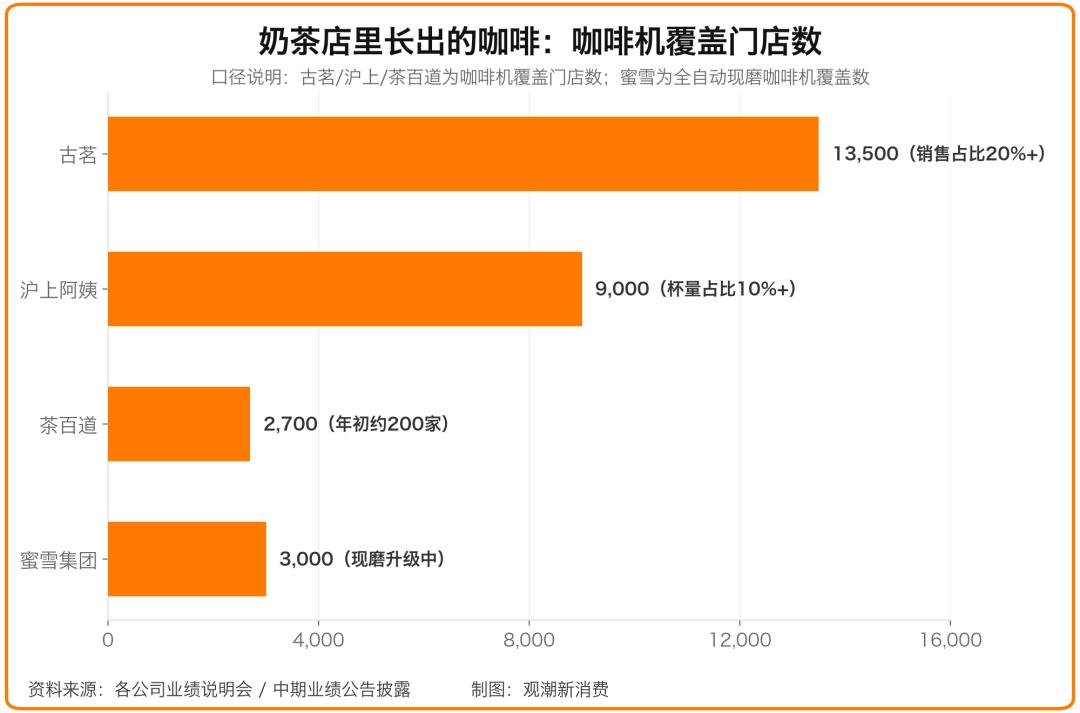
跨界玩家各有各的打法,也各有各的代价。据业绩说明会披露,茶百道的现磨咖啡机已覆盖超2700家门店,而年初仅约200家。此外,2026上半年茶百道在内地市场推出了15款咖啡新品。但代价也很明显,茶百道毛利率从2025上半年的32.6%降至2026上半年的30.0%,其在财报中明确表示,毛利率的下滑主要是由于大力发展现制咖啡业务,让利加盟商所致。
沪上阿姨走的是“茶咖双轮”路线,超过9000家门店完成咖啡机升级,咖啡杯量占比稳定在10%以上,增量主要来自早餐场景。蜜雪也在把咖啡产品由鲜萃升级为现磨,全自动咖啡机已覆盖超3000家门店。
没有哪家舍得缺席,毕竟咖啡是茶饮门店里几乎唯一能把营业时段拉长一倍的产品。
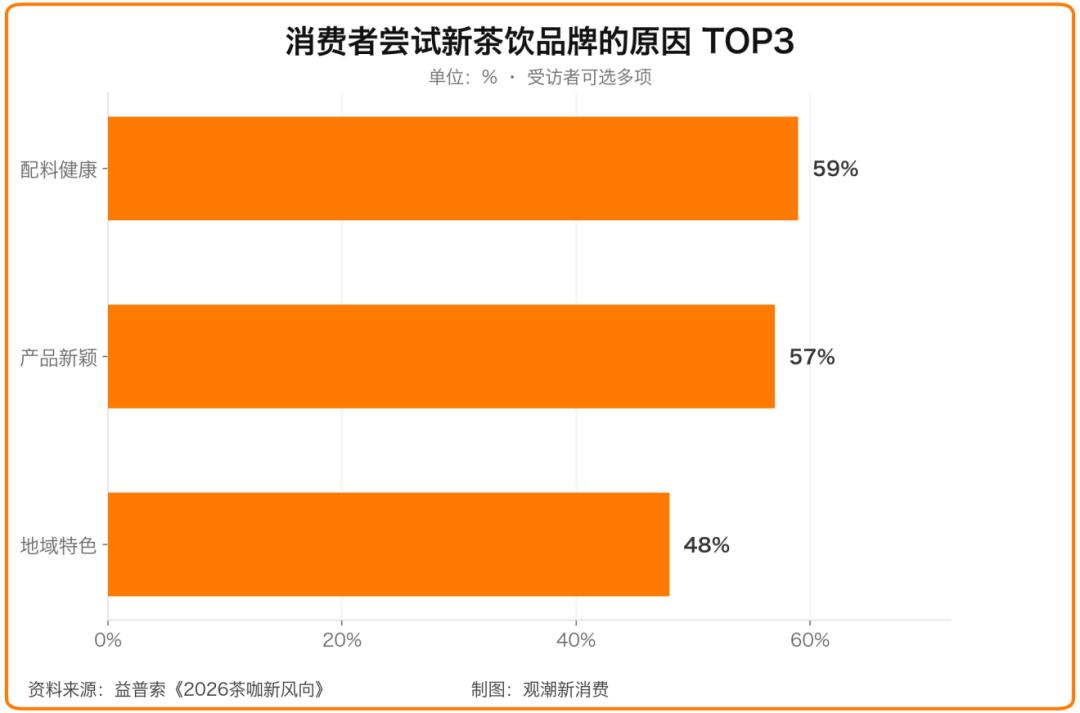
第二条正在消融的是奶茶与健康食品的边界。益普索《2026茶咖新风向》报告显示,“配料健康”以59%的占比成为消费者尝试新茶饮品牌的首要原因,高于产品新颖(57%)和地域特色(48%)。
当低GI、超级食物、轻养生成为高频词,蔬菜和水果的角色被彻底重写。沪上阿姨把“超级果蔬茶”打成了招牌,粉心芭乐系列上市一周销量超200万杯,今年5月又推出升级版纤体瓶;蜜雪围绕“真、鲜、纯”理念全面升级原料与供应链;奈雪的茶于今年3月落地「纤・Studio」健康概念门店,该店型专门聚焦健康茶饮赛道。
奶茶正在从情绪消费品,变成一种日常的营养补给方案,这是价格战之外唯一一条向上走的路。
第三条消融的边界在线上和线下之间,方向却和前两年相反。今年以来,随着外卖补贴退潮,堂食被重新请回C位。2025年二、三季度的外卖大战制造了漂亮的高基数,也培养了消费者线上点单的习惯;补贴退坡后,订单留在了线上,利润留给了平台,门店端外卖实收率远低于堂食。
古茗的经营曲线印证了这一变化。2025年三季度古茗外卖GMV占比一度达到60%,2026年回落约10个百分点;今年5月是加盟商盈利压力最大的月份,6-8月销售与利润明显修复,7-8月同店已恢复正增长。古茗借助咖啡与早餐品类,将早高峰客流重新导向门店。
回归堂食、拉长时段是线下门店的共同诉求,而新式茶饮正依靠品类边界的消融,打破以往过度依赖下午茶时段的经营局限。不过,边界消融不等于红利自动到手,新品类会带来设备投入、人员管理的新增成本,同时还要直面垂直赛道成熟对手的竞争。
存量时代,对供应链与加盟生态的考验远大于扩张时代。正如单卫钧所说:“边界越模糊,能力就要越清晰。”
2026上半年,奈雪的茶是六家中唯一收入负增长且亏损的玩家。上半年收入18.93亿元,同比下滑13.1%;经调整净亏损0.97亿元,亏损同比收窄18%。
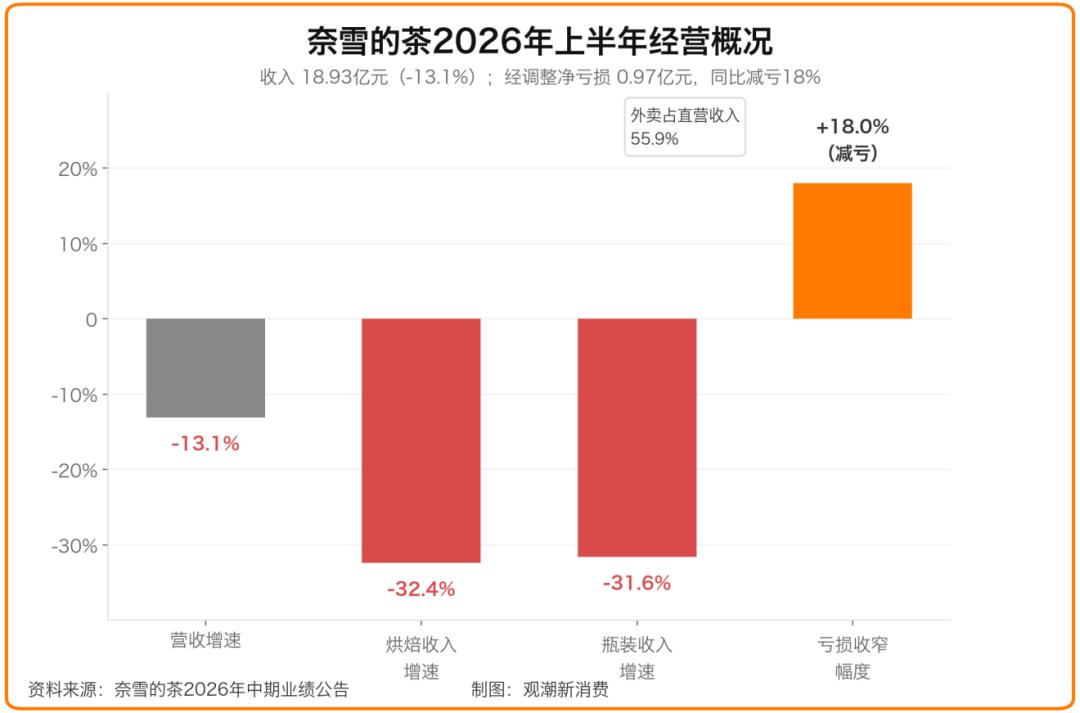
奈雪的困境几乎全部来自边界消融的另一面。2026上半年,直营门店收入中约55.9%来自外卖订单,其中53.3%来自第三方外卖平台,线上订单占比走高,平台服务费持续侵蚀利润,但大量直营门店仍背负着大店模式沉淀下来的房租、人力刚性成本。不同于加盟模式同行可以把门店试错成本向外转移,奈雪绝大多数门店为直营,成本压力直接体现在集团报表。亏损的收窄更多来自成本削减,而非终端销售回暖。
虽然奈雪也在跟进果蔬健康、咖啡新品,但烘焙、瓶装饮料两大传统副业大幅收缩,烘焙产品收入同比下滑32.4%,瓶装饮料下滑31.6%,而新的增长曲线还没有形成足够规模。
随着边界的消融, 一杯奶茶的生意正在被拆开重做 , 时段拆成早与晚,原料拆成茶、咖啡与蔬果,渠道拆回堂食与外卖 。谁先在新的坐标系里找到位置,谁就拿到下半场的入场券。
加盟商的账本,海外的疆界
面对下一阶段的竞争,新茶饮企业都面临着“去哪里找增长”的问题。
答案绕不开另一本账:加盟商的账本。2025年的补贴大战中,门店营收和订单大幅增长,但落到加盟商手里实收率与利润都在下滑,这一难题没有随同补贴大战一起消失。2026上半年,蜜雪冰城店均营业额双位数下滑,意味着加盟商回本周期被拉长;沪上阿姨585名加盟商停止门店营运;古茗加盟商盈利承压,管理层要逐月拆解利润来安抚市场。
当加盟商的账本变得难看,所有建立在“向加盟商卖原料”之上的商业模式都会松动。蜜雪设备销售收入同比下滑18.2%,正是加盟体系收缩开支的直接反映。
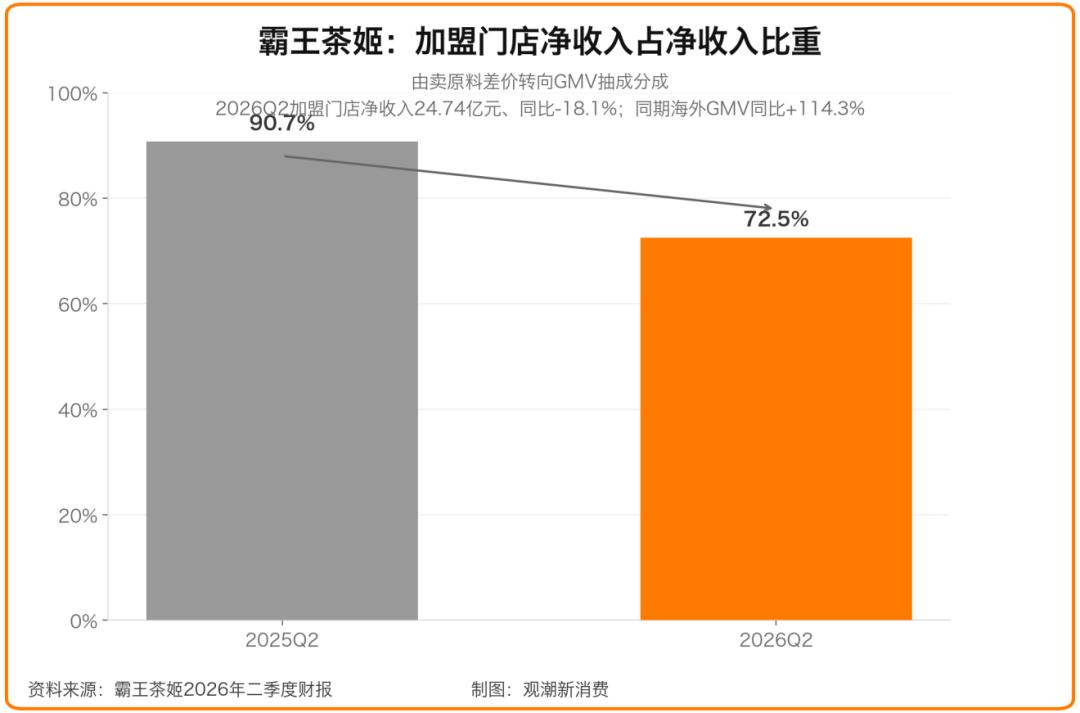
于是,头部茶饮品牌开始主动重构与加盟商的关系。2026年1月起,霸王茶姬放弃了向加盟商卖原料的传统供销模式,改为基于门店GMV的品牌抽成分成机制,把总部收益与加盟商经营深度绑定。霸王茶姬全球COO、全球执行总裁兼中国区CEO尹登峰曾在3月的分析师电话会上表示,模式转换是为了与加盟商形成真正的“风险共担、利益共享”的战略伙伴关系,只有加盟商赚钱,公司才能赚钱。
今年二季度,霸王茶姬加盟门店净收入24.74亿元,同比下滑18.1%,占净收入比重从去年同期的90.7%降至72.5%。这是把“房东逻辑”转换成“合伙人逻辑”所必须经历的阵痛。
古茗的逻辑殊途同归,提高新店选址标准、优先把老店升级为第六代门店,把“保障存量加盟商盈利”排在门店数量前面。
蜜雪则宣布不再把门店数量作为第一目标,账上216.41亿元的现金与零有息负债,为加盟体系提供了安全垫,它把上半年的利润下滑解释为“真、鲜、纯”品质升级的战略性投入,本质上是总部先掏钱,帮加盟商把单店生意做回来。
如果说加盟商账本决定基本盘的稳固程度,那么海外则是另一条被重新测绘的疆界。2026上半年,蜜雪冰城的海外扩张进入了调整期,海外门店从去年同期的4733家降至4378家;印尼、越南两大主力市场,上半年持续推进存量门店运营调改;与此同时,蜜雪冰城品牌在报告期内新进入墨西哥、吉尔吉斯斯坦、巴西三国。
作为六家中唯一一个仅在美股上市的企业,霸王茶姬的海外业务正处在爆发期。今年二季度,霸王茶姬海外GMV达到5.04亿元,同比增长114.3%,连续四个季度环比提升;海外门店达399家,2026年全年计划海外净增约200家,扩张速度明显快于国内。
今年上半年,头部新茶饮品牌的海外布局也在集体换挡,出海逻辑已经从追求门店数量转向追求单店盈利,从“把店开出去”转向“在海外把单店做赚钱”。国内市场已经进入存量内卷,出海不只是找到一块新市场,更是对冲国内价格战、获取稀缺定价红利、打开估值叙事的战略选项。
但简单的复制粘贴不再奏效,这与“万店规模不再是增长护城河”的底层逻辑一致。国内成熟的供应链、加盟管控体系,放到海外,要面对关税、跨境物流、当地监管、消费习惯差异等多重暗礁,每一个新市场都要重新交卷。
归根结底,上半年新茶饮品牌所有增长故事,都要以单店增长为落点。加盟商收入的稳定性决定基本盘是否牢固,而海外门店能不能跑通可持续的盈利模型,则决定品牌全球化扩张的上限。
结语
茶百道很“低调”。
2026上半年,茶百道门店净增170家至8863家,当同行还在以千为单位新开店面,当万店品牌的诱惑近在眼前,茶百道显得非常克制。而在跨界布局方面,茶百道又显得尤为激进,现磨咖啡机从年初约200家铺到覆盖超2700家门店,为此向加盟商让出2.6个百分点的毛利;回报也直接,设备销售收入达2.67亿元,同比增长450.3%。
设备销售款变成了应收账款,贸易应收款项周转天数从1.9天拉长到8.6天。这是茶百道对“那笔账”的答案:让利加赊销,总部先陪加盟商把新生意做起来。
没有大刀阔斧的改革,只是在原有的路径中留下了更深的脚印。当全场最“低调”的一家也完成了转身,三条主线的逻辑愈发清晰,这不是某家公司的灵感爆发,而是整条赛道在换挡。换挡的胜负手只有三个:单店营业额何时止跌,加盟商何时稳定赚钱,万店网络何时从负担变回资产。
万店神话褪色,不是新茶饮的落幕,而是成人礼。当开店本身不再等同于增长,下一个增长阶段才真正到来。
本文来自微信公众号 “观潮新消费”(ID:TideSight),作者:王叁,36氪经授权发布。
















