唯可鲜冲刺北交所:10天备案,对赌6%回购,蜜雪瑞幸贡献近六成营收
9月7日,山东唯可鲜食品集团股份有限公司(以下简称“唯可鲜”)北交所上市辅导备案获山东证监局受理并当日完成备案,辅导券商为国金证券。
从8月28日签署辅导协议到备案完成,时间跨度仅十天;9月11日,公司1.16亿元定增新增股份挂牌。15日,公司进一步披露使用募集资金置换预先投入自筹资金的公告。此前,公司已从新三板基础层转入创新层,北交所上市路径基本打通。但定增附带的对赌安排、前两大客户合计近六成营收、2026年上半年增收不增利及负债快速上升等现实约束,也让这场快速推进的上市冲刺需要面对经营质量与债务压力的检验。
十天完成辅导备案,唯可鲜的加速跑与时间账
这一速度并非偶然。
公司此前已在新三板完成路径铺垫:2024年9月以“泰乐源”挂牌基础层,2026年1月证券简称变更为“唯可鲜”,2026年5月调入创新层。北交所上市的前置条件由此打通。根据公告,公司2024年度、2025年度经审计扣非归母净利润分别为4107.9万元、8984.56万元,加权平均净资产收益率分别为39.90%、52.11%。
在辅导备案之前,公司还完成了一轮定增。2026年7月至8月,唯可鲜完成1.16亿元定向发行,新增股份于9月11日挂牌,发行价18元/股,较前次10元/股的发行价上涨80%。公司解释称,前次定价基于2024年财务数据,本次以2025年经审计数据为基础——净利润近乎翻倍,加之安徽、重庆基地产能逐步释放,估值支撑显著增强。新增股份已于2026年9月11日起挂牌转让。定增的完成,既补充了资金,也在一定程度上为上市进程提供了估值参照。
图源:唯可鲜官方
真正驱动这场“加速跑”的,是定增所附带的特殊投资条款。定增附带的对赌条款显示,若公司未能在2031年底前完成合格上市(含北交所、沪深IPO),在符合约定情形下,投资人可要求实际控制人回购其持有的股份,赎回价款按“投资本金×(1+6%×N)”计算(N为投资本金支付日至实际支付完毕赎回价款之日的天数除以365),逾期还需按未付金额的万分之一/日支付违约金。4名认购对象包括泰安新智(泰安国资背景)、深圳中小担创投(深圳国资背景)、常州铭耀及厦门冠亚陆号,投资条款还涵盖优先认购、优先并购、跟随出售、反稀释、优先分配、赎回及最惠待遇等一揽子权利。
上市节奏紧凑,一定程度上反映出前期筹备较为充分;但定增附带的对赌安排,也为这场冲刺增添了来自外部的时限压力。
蜜雪瑞幸贡献近六成营收:依赖与议价承压
唯可鲜的收入高度集中于B端现制饮品原料业务。2025年,蜜雪冰城以3.23亿元采购额位居第一大客户,占全年销售额的37.2%;瑞幸咖啡以1.85亿元位居第二,占比21.29%。两大客户合计贡献销售额5.08亿元,占营收的58.49%。前五大客户合计贡献约70.94%的营收。然而,客户集中度较高,既是公司深度嵌入头部茶饮咖啡供应链的体现,也意味着其议价空间可能受到下游客户结构的制约。
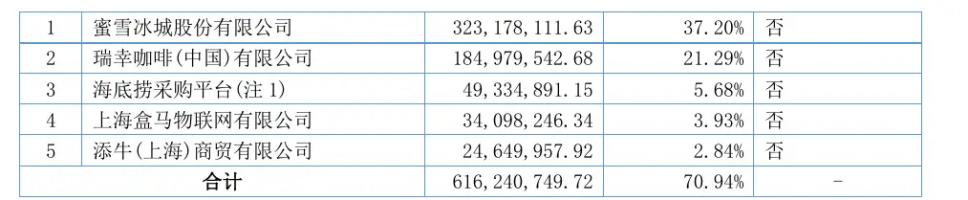
图源:唯可鲜2025年报
公司在定增说明书中称,2025年“部分客户按照下游市场需求变化对产品采购结构做出调整,同时公司按照市场行情对部分客户的部分产品销售单价略有下调”。单价调整本身未必异常,但在大客户占比较高的背景下,其对毛利率的影响会被放大。
成本传导同样不算顺畅。2026年上半年,公司营业成本同比增长30.59%,高于营收25.23%的增速,成本上行并未在售价端得到同等体现,利润空间随之收窄。
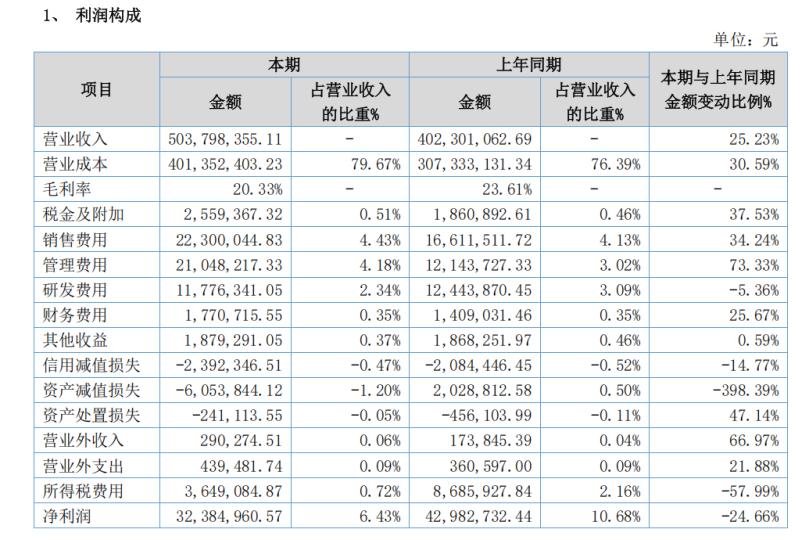
图源:唯可鲜半年报
与此同时,替代压力与客户依赖风险并非假设。以同在北交所上市、同样以新茶饮品牌为核心客户的田野股份(现已更名为*ST田野)为例,2026年上半年营收2.48亿元,同比下降6.75%;归母净利润仅95.66万元,同比下滑94.16%;毛利率从上年同期的20.68%降至15.93%。公司在半年报中明确将原因归结为“下游果汁饮料行业总量承压,新茶饮行业存量博弈加剧,公司为维护客情使用价格竞争策略”。目前田野股份已被实施退市风险警示。
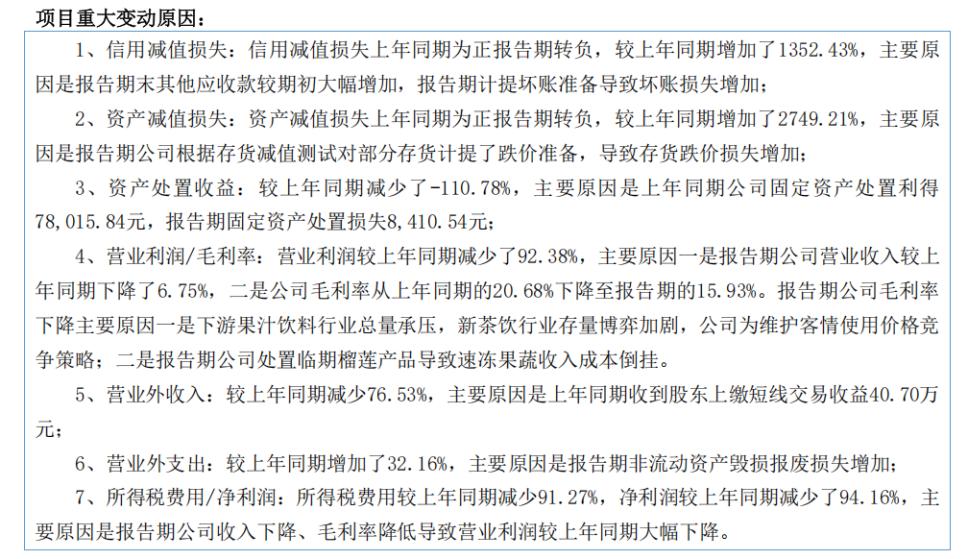
图源:田野股份半年报
根据鲜活饮品、德馨食品此前披露的招股书,2019年至2022年期间,两家公司前五大客户收入占比普遍在四成以上。尽管两家公司后续IPO进程终止,但大客户依赖这一行业特征在供应链企业中具有普遍性。更进一步看,古茗已自建HPP产能,盒马等渠道也在多家代工厂之间分散采购。对于上游供应商而言,不降价就可能面临订单转移的压力,议价空间确实有限。
值得注意的是,下游茶咖价格战的成本压力,正沿着供应链向上游逐级传导。新茶饮行业经历高速扩张后,价格竞争加剧,唯可鲜作为原料供应商,很难完全置身事外。中国食品产业分析师朱丹蓬对《快消一姐》表示,现在越来越多像唯可鲜这样的上游原料供应商也在进行资本运作。但从定位上看,北交所可能并不完全匹配这类企业的属性,北交所更多面向的是科技型企业,食品饮料企业登陆北交所,受到的关注度可能相对有限。而且,这类企业往往属于“寄生式”模式,即高度依托核心客户,存在模式单一、品类单一、产品单一、渠道单一等风险。
这也意味着,客户集中带来规模,也带来依赖;规模效应能否转化为利润质量,取决于公司能否在价格、成本和客户结构之间找到平衡。
增收不增利:盈利质量承压
财务数据为上述判断提供了观察窗口。
据财报披露,2023年至2025年,唯可鲜营收从4.19亿元增至8.69亿元,三年复合增速约44%;归母净利润从3187万元增至4612万元,再增至9070万元,2025年同比增长96.69%。增长势头明显。
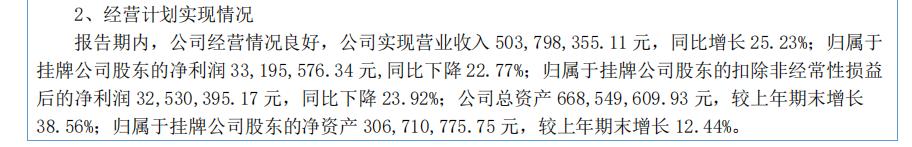
但2026年上半年出现拐点。公司营收5.04亿元,同比增长25.23%;归母净利润3319.56万元,同比下降22.77%。收入仍在增长,利润却开始回落。
图源:唯可鲜半年报
毛利率也同步走低。2024年为25.10%,2025年降至23.84%,2026年上半年进一步降至20.33%。公司产品或客户结构带来的盈利空间正在收窄。
图源:唯可鲜官方
同时,2026年上半年,销售费用同比增长34.24%,管理费用同比增长73.33%,均高于营收增速。应收账款同样值得关注。2026年上半年末,公司应收账款为9579.57万元,较2025年末增长101.03%。随着应收账款规模上升,渠道端对营运资金的占用有所增加,现金回流节奏可能会受到一定拖累。
C端业务被视为第二曲线。2025年,HPP即饮营收1.31亿元,同比增长27.82%,在总营收中的占比约为15%,B端业务仍贡献了超过八成的收入。与此同时,不同渠道定价存在差异。有媒体报道,唯可鲜为Ole超市代工的同一款450ml冷萃茶,在Ole售价5.99元,在好特卖售价6.99元,在官方电商渠道折合单瓶6.62元,渠道间价差明显。
从数据看,唯可鲜面临的核心问题不是没有增长,而是增长的质量在承压。大客户集中、单价调整、成本传导不畅,最终反映在毛利率走低和增收不增利上。
负债攀升与担保补程序:扩产期的双重考验
如果说盈利质量决定公司能走多稳,债务与内控则决定公司能走多远。
2026年上半年,唯可鲜总负债从2.01亿元增至3.54亿元,增幅76.12%;资产负债率从41.64%升至52.93%。其中,长期借款从500万元增至8932.34万元,增幅1686.47%;一年内到期的非流动负债从785.20万元增至2183.16万元,增幅178.04%。
负债扩张与产能建设有关。安徽、重庆等生产基地持续投入,在建工程大幅增长。但与此同时,安徽、重庆子公司仍处于亏损状态,产能能否顺利消化尚待观察。若产能利用率不足,折旧摊销可能进一步侵蚀利润。
现金流也在收窄。货币资金从1.07亿元降至5352.26万元,降幅50.11%;经营活动现金流净额2893.64万元,同比下降48.21%。经营现金净流入减少,叠加货币资金存量下降,资金面压力有所显现。定增资金于2026年8月6日到账后,公司于9月11日董事会审议以募集资金置换预先投入自筹资金103.74万元,主办券商核查无异议。置换金额不大、程序合规,但说明项目建设前期存在自筹垫付需求,资金安排偏紧。
更受关注的是担保事项。公司两笔对山东唯可鲜的担保合计1500万元,决策程序为“已事后补充履行”。担保总额1.725亿元,超过净资产50%的部分为3611.39万元。根据新三板担保监管指引,挂牌公司为他人提供担保应当提交董事会审议,未经审议不得提供担保。事后补充履行,意味着担保发生时相关程序并未事前完备。从北交所审核实践看,财务内控规范性、担保合规性通常是问询关注点。
此前开泰石化就曾因多笔担保未及时履行审议程序、事后才补充履行,被山东证监局出具警示函。对唯可鲜而言,担保程序存在瑕疵,这类事项可能增加唯可鲜上市进程的不确定性。本次募集资金置换虽属常规操作,但与两笔担保“事后补充履行”并列观察,公司在财务事项的程序执行上可能受到更多关注。
图源:AI生成
唯可鲜的上市进程推进迅速,前期路径和财务条件也已具备。但速度之外,大客户依赖下的议价能力、增收不增利的持续性、债务扩张与产能投入的现金流转化效率,以及担保程序补正可能引发的监管关注,都是公司需要面对的问题。
上市不是终点。对唯可鲜而言,借力资本市场改善客户结构、提升盈利质量、缓解债务压力,或许比“十天备案”本身更值得长期关注。
















