与百亿私募气象学家聊厄尔尼诺
2026年,上海不知道刮了多少次台风,极端天气也扰动着全球金融市场。
NOAA预计秋冬出现厄尔尼诺的概率超过90%,四季度出现1950年以来最强厄尔尼诺的概率升至69%。摩根大通警告全球粮食危机或于2027年爆发,下一次通胀冲击可能不会出现在加油站,而是在超市的食品货架。
7月以来,伴随厄尔尼诺预期升温,农产品和农业股迎来一轮凌厉的上涨,资金审美也变了个样:不久前还站在光里,转眼间就站到了田里。
但行情来的快,去的也快。就在海内外券商密集发布“厄尔尼诺”报告的时点,农产品和农业股快速回落,这轮被喊成历史级别的厄尔尼诺行情,一时间变得扑朔迷离。
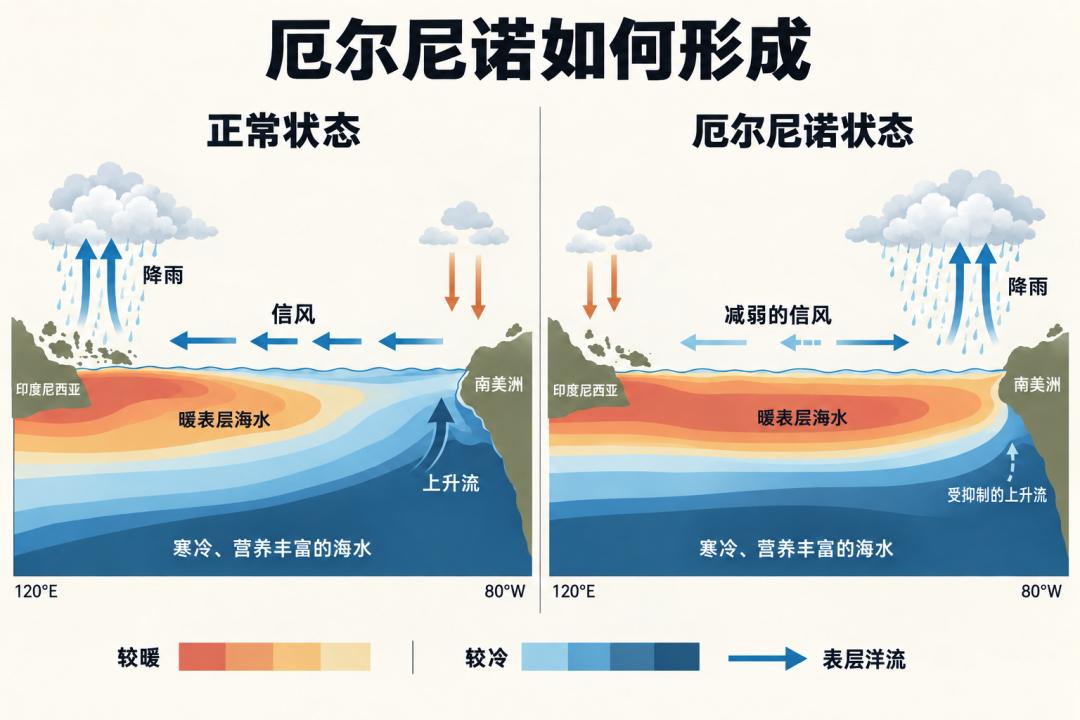
也正是在这充满分歧的时间节点,时隔5年,远川再一次对话凯丰投资首席气象研究员刘传熙。
刘传熙是国内私募市场最早的气象分析师之一,博士毕业于中科院,后前往美国加州大学洛杉矶分校做博士后,深造期间被NASA首席科学家Gloria L. Manney纳入麾下,得以加入钱学森先生参与创立的美国NASA/JPL(美国航空航天局喷气推进实验室)。2015年,刘传熙刚加入凯丰投资,就经历了一次厄尔尼诺。
5年过去,刘传熙说自己进步了。相比最初单纯研究天气,他慢慢学会把对天气数据的理解,与商品供需、宏观环境结合起来,寻找它们之间的关系映射,这种立足实际的气象分析,让人想起《诺曼底72小时》里的斯塔格。
今年3月,刘传熙沿着厄尔尼诺传导链条推演,预判巴拿马运河运力的可能下降。在他的推演里,全球变暖、战争频繁、物流受阻多重因素的交织,把这一轮厄尔尼诺的影响推向了一个前所未见的结果。
炮火里的厄尔尼诺
远川投资评论:本轮厄尔尼诺与过去1997-1998年、2015-2016年两轮相比有哪些不同?
刘传熙:第一,全球平均气温可能刷新历史纪录。叠加全球变暖的背景,全球平均气温可能在厄尔尼诺年创下新高。
第二,从历史统计看,厄尔尼诺引发的干旱基本出现在赤道地区,比如东南亚、印度、加勒比海地区。但今年除了这些传统地区出现干旱,热带以外也出现了比较极端的干旱。
比如欧洲的干旱和热浪天气就超乎想象;再比如美国,历史上厄尔尼诺年美国玉米、大豆产区通常风调雨顺,基本不减产,但今年美国大陆7月出现了高温少雨天气,整个夏季平均气温刷新历史纪录,平原区南部遭遇了严重干旱。
远川投资评论:战争给厄尔尼诺带来了哪些不确定的变量?
刘传熙:年初我们就认为出现厄尔尼诺的概率较高。2月底中东战争爆发,推升国际油价,能源价格顺着产业链传导到化肥。中东地区是重要的硫磺出口区,化肥无论成本还是供应难度都上升了。
我们当时就想,厄尔尼诺年本就极端天气频发,如今能源价格又高,化肥又可能因供应瓶颈和成本上升而导致使用量下降,这会削弱农作物种植区抵御极端天气的能力,进而加剧减产的风险。
3 月我们就判断中东战争会放大全球粮食、农产品减产的风险,8月摩根大通等投行也给出了类似推演。
远川投资评论:有哪些变化超出了原本推演的预期?
刘传熙:7-8月俄乌局势再度激化,乌克兰攻击俄罗斯炼厂造成柴油供应紧张,俄罗斯袭击乌克兰黑海沿岸港口,如敖德萨等粮食出口码头。
一个现实的矛盾是:黑海地区种植面积扩大、产量增长,也没有异常天气,但因为战事频繁,小麦、玉米等谷物出口比预期大幅下降,进一步加剧今年全球粮食、农产品供应紧张。
极端天气叠加地缘黑天鹅,共同推升了农产品和农林牧渔板块的热度。
远川投资评论:外资投行都开始密集写报告了,把战争传导链梳理完了,是不是证明利多Price in了?
刘传熙:首先,俄乌战场局势并不在大多数投研报告里,局势不确定性很大。封锁持续到年底还是马上打开,对全球谷物价格的影响完全不同。
其次,当前市场更多在交易减产预期,但减产真正落地还需要一个逐步证实或证伪的过程。
印尼和马来西亚的棕榈油减产可能要在干旱后8- 10个月,明年一二季度才兑现;印度棉花、甘蔗产量数据披露滞后,往往要等到进入压榨、加工季尾声,才能验证减产的具体数值。
另外,本轮厄尔尼诺仍处于强度爬坡期,峰值通常在11-12月份,其影响不会随厄尔尼诺衰减立刻消失,可能一直延续到明年年中甚至更久。
在此过程中,全球极端天气仍会维持较高频率,不排除在媒体上持续看到极端天气爆发。这更可能是持续 3-6 个月甚至更久的行情,而非过去炒概念的脉冲式行情。
还有一个容易忽视的变量,极端天气频发,很多国家会采取主动防御的措施,比如近期北欧国家、英国官员号召民众提前囤积粮食、罐头。
如果多国效仿,会推高全球粮食表观需求,大量需求变成终端家庭库存,那么贸易环节的供应量就会减少,市场感知到的供应和库存比想象的更紧张。
巴拿马运河与原油
远川投资评论:你最近的文章《极端厄尔尼诺之下,能源市场如何定价风险?》里提到,巴拿马运河水位间接影响了原油市场?
刘传熙:那篇文章是我和另一位专家合写的,我想表达的不是它会推升能源的价格,而是想表达今年的特殊情况。
在厄尔尼诺年,加勒比海地区干旱,运河水位下降。巴拿马运河管理局限制每条船的吃水深度,载重量受限,每船运货量下降。同时限制每天通过船只数量,运同样的货需要更多的船,运力下降,运费上涨。
这是往年厄尔尼诺的传导逻辑,但今年特殊的情况是中东战争。
中东是全球最重要的能源枢纽,不只是霍尔木兹,近期红海、曼德海峡因胡塞武装袭击而处于关闭状态。这导致3月至今,日本、韩国等亚洲国家的能源采购很大一部分转向美国,二季度从美国发往日韩的原油出口显著增加。
巴拿马运河能源、化工品的货运需求大幅上升,叠加厄尔尼诺年干旱,使今年巴拿马运河可能更拥堵,受影响的不只是原油,通过运河集装箱船、干散货船、天然气船全部被波及。
巴拿马运河特殊之处还在于不是平等排队机制,每天有一定比例额度拿来拍卖优先通行权,费用很高。新闻里能源、原油、天然气、LPG、LNG等船可能支付100万甚至500万美元通过费。
这导致在排队等待过程中,不断有船只愿出高价插队,而运输大豆、玉米、粮食等低货值货物的船承担不起高额插队费,租船按日计费,又不能一直等,只能绕行好望角。
从美国墨西哥湾沿岸运往日韩,走巴拿马运河约 30 天,走好望角约50天,即便不拥堵,也要多出约20天海上时间和燃油成本,传导到亚洲终端市场就是运费成本抬升,进而推升需求国的通胀。
远川投资评论:听起来本轮厄尔尼诺的影响最大的不是农产品,在战争和供应链扰动的叠加下,原油、铜受到的影响可能更大?
刘传熙:铜确实会受干扰,今年 7-8月智利暴风雪频发,影响单月矿产生产和出口。但总体农产品仍是最受市场追捧的,物流环节会扩散到更广泛的商品。
远川投资评论:物流环节放大了厄尔尼诺的影响。
刘传熙:可以这么说。四季度是全球物流最紧张的时候,冬季亚洲能源进口需求上升,农产品出口有季节性,四季度正好是美国农产品上市窗口,加上美国圣诞节、感恩节备货需求,因为提前 2-3 个月备货,集装箱船在3-4季度进入高峰。四季度巴拿马运河拥堵概率本身就很高。
价格跑在天气前面
远川投资评论:最近为什么农产品、农业股跌得那么惨?
刘传熙:最近各类研报密集发布,市场聊的也多,但最核心的可能还是短期上涨过多的调整。另外,此前整个商品和股票市场最大的利空来自美国通胀引发的美联储加息。
远川投资评论:不考虑战争,纯气候角度棕榈油、橡胶、白糖是不是受厄尔尼诺影响最深?
刘传熙:历史上几次厄尔尼诺周期,这几个品种都容易减产,核心原因是它们主要生长在热带地区,集中在印度、东南亚等地。
但问题在于,今年很多宏观资金、非产业资金入场很早,可能三四月份刚有厄尔尼诺预期就买入了,价格也涨了相当多,现在连不特别关注商品的人都知道这几个品种了。
就像所有人都觉得该买AI时,往往就是短期情绪最高点。
远川投资评论:有没有哪个品种涨了,但你的数据不太支持?
刘传熙:过去几个月,很多品种交易的都是厄尔尼诺预期。棕榈油产量并不差,但价格一直在涨。两个品种都处于远月升水结构(Contango,近月合约价格低于远月),天然橡胶、白糖也存在类似特点。
远川投资评论:我们知道棕榈油减产效应有8-10个月的滞后期,那市场对橡胶和白糖预期和现实错配体现在哪?
刘传熙:国际原糖因为全球库存过剩,今年上半年,海外管理基金持仓为净空单。厄尔尼诺对海外甘蔗产区的减产影响可能更大,而国内今年增产,需求偏弱,所以价格表现偏弱,国际原糖大涨时国内白糖涨幅偏小。
但白糖存在“困境反转”的可能,关键看泰国、印度的干旱减产能否消化全球库存。另外,甘蔗是宿根性作物,甘蔗割掉后根系留在土里,明年还能长出来,所以今年因干旱落下的病根,可能影响明年产量。
因此,白糖往往不只是一年的周期,如果今年印度、泰国等产区因干旱出现减产,不排除天气对明年的产量仍有负面影响。
橡胶分三个品种:国内天然橡胶,上期所20号胶(对标东南亚橡胶),顺丁橡胶(合成橡胶,受能源价格影响)。
本轮天然橡胶上涨,一方面是前期胶价持续低迷,全球橡胶产能收缩,本身进入涨价周期;另一方面,叠加中东战争带来的能源涨价和厄尔尼诺预期。
现实层面,今年印尼和泰国南部产区出现了干旱,泰国内陆和越南只出现了阶段性。而且泰国中北部、越南今年的干旱出现在雨季,适度少雨反倒有利于雨季割胶。所以今年天然橡胶暂时没有出现严重减产。
但泰国天然橡胶的旺产季集中在四季度,如果厄尔尼诺的干旱影响持续到四季度,可能导致泰国内陆产区干旱到无法割胶,旺产季的天然橡胶产量可能仍存在一定的不确定性。
私募需不需要“天气之子”
远川投资评论:今年年初,你通过气象研究看对了哪些机会最终被市场验证了?
刘传熙:主要是两类。
一类是能源属性很强的标的。农产品里能源属性最强的是植物油,比如棕榈油、菜油。国外会把植物油按一定比例掺兑到柴油里做成生物柴油,直接用作汽车、卡车的燃料。所以能源价格上涨,又叠加厄尔尼诺预期,植物油价格会大幅上涨。
另一类是受能源价格上涨带动的氮肥、化肥。国外生产尿素的主要成本是天然气,占比可能达到70%甚至80%。化肥涨价也导致大家一致认为玉米的成本抬升,进而减产推升价格,所以玉米今年表现相对不错。
但直接驱动的原因也不完全是成本。3月爆发战争时,北半球国家的农资准备基本结束,也就是播种前的几个月,化肥、种子、农药都买好了,战争并未直接推高北半球作物农资成本。
实际上,玉米上涨是因为美国和欧洲高温导致减产,叠加黑海港口的装运受阻,并非市场担心的化肥成本上涨。
远川投资评论:气象研究与产业研究,在凯丰这套系统化宏观体系下怎么配合?
刘传熙:过去几年,我参与了公司的投研系统和数据库的建设工作,对主要商品和宏观数据做了一些梳理,更容易把握天气研究与商品、宏观之间的结合点。
过去,一般是商品研究员和投资经理遇到天气问题来找我,或者是验证市场传闻;这两年,我对主要商品和宏观影响逻辑更清晰之后,往往能够做到提前预警。
比如 2024年7月,美国的就业数据和临时失业率数据不及预期,我当时提示一部分数据扰动来自于美国墨西哥湾地区超强飓风Beryl的登陆,帮助公司判断这可能是极端天气导致的单月数据失真,而非美国经济出了持续性问题。
远川投资评论:宏观私募为什么要专门招募一个气象研究员?
刘传熙:气象研究员的专业性,很大程度体现在对气象数据的理解和运用,如果没有足够的经验,可能会传达错误的信息。
比如棕榈油是木本作物,和大豆、玉米等大田作物不同,它有30多个月的周期,期间可能历经多个拉尼娜或厄尔尼诺事件,只在特定生长阶段(比如雌花和雄花分化、授粉)才会因为干旱而减产。
橡胶也不是只有干旱就会减产。割胶时,要在橡胶树干上割出伤口,让胶乳流出来,再用杯子接住,刚流出的叫胶水,凝固后成为杯胶。
干旱时树里水少,胶乳流速放缓,可能导致每天收获的胶水量明显减少。但橡胶不仅干旱减产,台风和洪灾也会影响割胶,杯子接到的可能不是胶水,而是雨水。
天气变量太多了,有时更需要借助经验,不同作物有各自不同的生长习性,了解背后的属性才能给出更贴近真实的结论。
远川投资评论:你以前说过中国金融圈对气象经济学认知还很有限,现在有变化吗?
刘传熙:我入职时,行业几乎没有专职气象研究员。但近几年情况发生了变化,一些投资机构开始招聘气象专业背景的毕业生,一些虽然没有招聘全职岗位,但可能会采购外部的专业咨询服务。
因为全球气候在变暖,极端天气变得更加频繁。它不仅会影响大宗商品的供应和需求,也会干扰港口、运河等物流环节,对金融市场的影响越来越频繁。
过去天气像是一只黑天鹅,现在它可能更接近灰犀牛。
极端天气大概率会发生,只是不知道会在什么时候,以什么方式出现。过去面对天气扰动,很多人选择熬一熬、扛一扛。但现在对于宏观私募而言,越来越需要主动防御,甚至主动利用天气带来的波动获取盈利。
本文来自微信公众号 “远川投资评论”(ID:caituandzd),作者:沈晖,36氪经授权发布。
















