两个月翻倍,资金集体上头
白酒股集体低落、科技股上蹿下跳之时,黄酒,醒了。
9月18日,会稽山再度涨停,收获4天3板,股价冲上32.84元,创下2014年上市以来的历史新高。
若从7月27日的反弹起点算起,在短短不到两个月里,这只股票的价格已经翻了一倍。
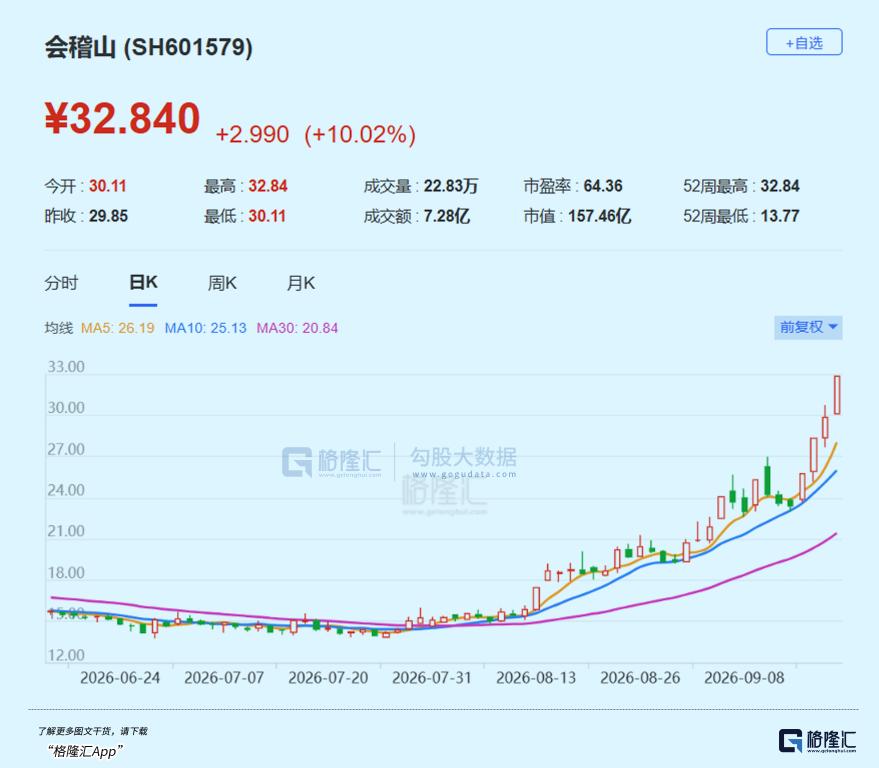
黄酒板块“三杰”古越龙山、金枫酒业同步躁动,9月16日甚至罕见地集体涨停,近两个月股价均暴涨超过50%。
回看整个食品饮料板块,白酒板块持续磨底、上市酒企业绩普遍承压。
长期被视为小众、低价,甚至走不出江浙沪的黄酒,怎么突然就成了资本追逐的焦点?
01
想要知道这一轮黄酒的行情起源,或许还要把视角拉得远一些。
2026年的白酒行业,用一个字形容就是“熬”。
上半年,20家A+H股白酒上市公司营业收入合计同比下降6.7%,终端门店中营业额和客单价下降的占比接近四分之三,利润收缩的超过86%。
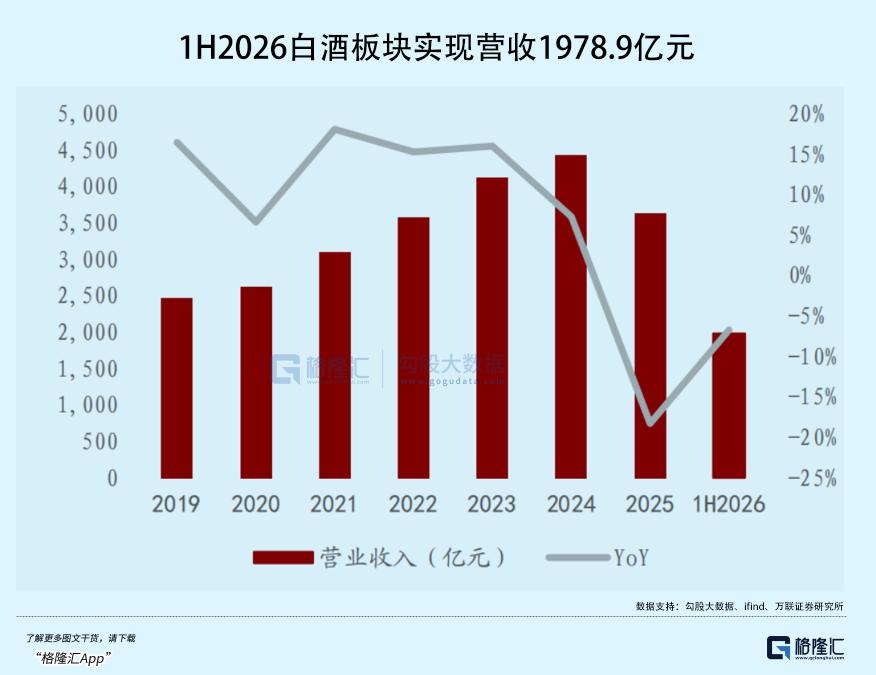
在整个白酒行业的上游下游乃至于资本市场都在煎熬着磨底之时,钱,总要找一个去处。
无论对于资本市场,还是经销商而言,都是如此。
在白酒深度调整的周期里,大量资金开始从业绩承压的白酒标的撤出,转头寻找体量小、估值低、有故事空间的细分赛道。
而黄酒板块恰好符合所有条件,因为A股黄酒上市公司满打满算就三家,流通盘小,长期关注度低,估值趴在洼地里。
一旦有资金集中涌入,很容易就拉出一连串涨停。
但光有资金面的逻辑还不够,还在为钱找去处的,还有白酒经销商。
过去几年,围绕着白酒行业的最大变革,就是渠道端。
曾经躺着赚钱的白酒经销商们,突然发现自己成了产业链上最难受的一环——库存压着、价格倒挂着、资金占用着,人却越来越少了。
财报数据显示,2024年到2026年上半年,20家白酒上市公司的经销商数量净减少了6000多家。
黄酒,就成为了这些经销商的选择。
自今年4月起,会稽山先后与河南茅五剑贸易、东北白山方大集团、广东广兴湖酒业、北京糖业烟酒集团等企业达成战略合作,覆盖中原、东北、华南、西南等传统黄酒薄弱市场,核心主推兰亭高端系列产品。
9月初,会稽山·兰亭又在成都与四川盛世群运签下战略合作协议,而这家公司的掌舵人杨波,同时身兼茅台四川经销商联谊会会长,手握全川五千余个终端网点。
古越龙山也不甘示弱,5月与北京糖业烟酒集团签约,9月又与广东粤强、重庆农资达成三方战略合作。
短短半年不到,一批手握茅台、五粮液等核心资源的国内头部名酒大商相继入局,覆盖中原、东北、华南、西南、华北几乎所有的白酒主销区。
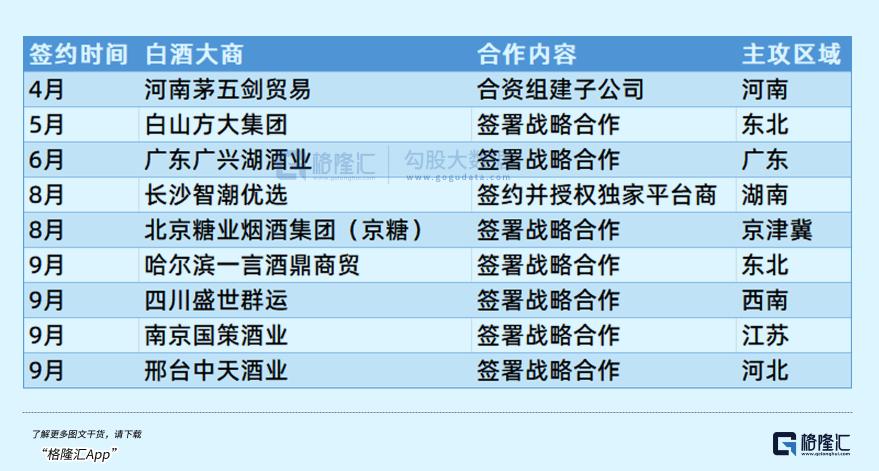
在白酒行业动销变缓、高端酒企转向直销之时,手里握着大量高净值客户和圈层资源的大商们,急需有利润、有新鲜感的产品来补充
会稽山的兰亭以及古越龙山的国酿所讲的故事,恰如20年前的茅台。
而回到黄酒行业本身,黄酒过往最大的短板,就是高端圈层触达不足。
茅台大商手里的政企、企业家圈层资源,恰好补齐了这个短板。
换句话说,黄酒缺的不只是消费者,更是能把黄酒端上高端饭桌的那双手。
现在,这双手来了。
黄酒行业的想象空间,也就此打开。
以这轮行情的领头羊会稽山为例,这次会稽山能够在两个月内股价翻倍,靠的就是过去三年的稳步增长。
2023年营收14.11亿元,净利润1.67亿元;2024年营收增长到16.31亿元,净利润1.97亿元;2025年营收18.22亿元,净利润2.45亿元,同比增长24.7%。
也就是在2025年,会稽山在净利润上首次超过了老大哥古越龙山的2.22亿元,营收差距也缩小到了不到900万元。
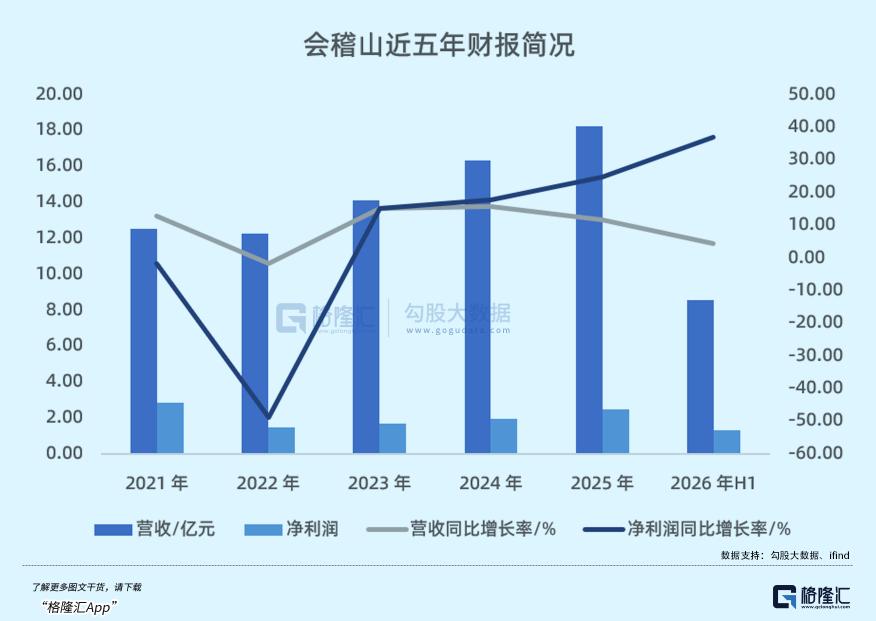
到了2026年上半年,历史性的反转正式到来。
会稽山营收8.53亿元,同比增长4.43%,净利润1.29亿元,同比大增37.04%,营收和利润双双超过古越龙山的7.87亿元和0.92亿元。
持续了十多年的“黄酒一哥”座次,就此被改写。
而会稽山的利润增速远快于收入增速背后,核心原因就是产品结构的升级。
上半年,会稽山中高端黄酒实现销售收入5.95亿元,同比增长14.17%,占总营收比重接近七成,核心高端单品“兰亭”的招商规模更是接近翻倍。
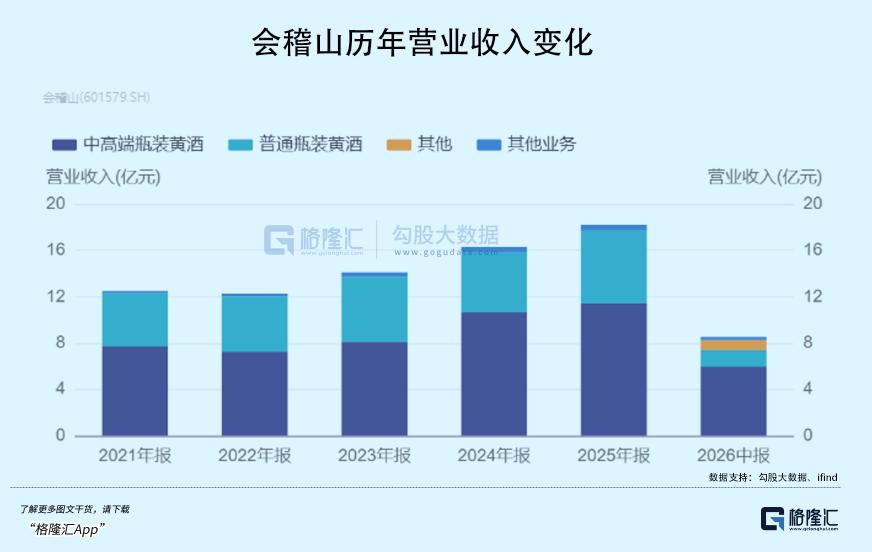
2025年,会稽山的毛利率达到58.45%,创上市以来新高。
不过热闹归热闹,黄酒还是那个黄酒。
回到黄酒行业的基本面来看,资本的热情和产业的现实之间,始终有着温差。
02
现如今白酒寒冬已经到来,但,这并不意味着黄酒能独自迎来春天。
目前,黄酒行业的总规模大约200亿元,而白酒行业的规模是这个数字的几十倍。
会稽山中高端瓶装黄酒上半年的收入是5.95亿元,而整个高端黄酒的规模目前只有2亿到3亿元。
在三四千亿元的高端白酒市场规模面前,黄酒的体量弹性空间确实很大,但反过来看,底子也确实很薄。
更关键的是,黄酒的消费场景相当局限。
此前,黄酒的消费高度集中在江浙沪地区,2026年上半年,会稽山在浙江大本营的收入同比下降了9.85%,上海增长20.95%。
省外其他地区虽然增速高达76.59%,但非江浙沪收入占比仍然不足17%,这意味着,省外的高增速建立在极低的基数上。
遍布全国的白酒大商固然可以帮助推广,但黄酒离真正意义上的全国化,还差得很远。
还有一个绕不开的问题是,年轻人到底喝不喝黄酒?
行业调研数据显示,黄酒消费者中40岁以上的占比高达73%,年轻消费群体断层是整个品类的长期困境。
此前,会稽山推出的气泡黄酒“一日一熏”确实火了一把,2024年6·18期间72小时销售额突破1000万元,2025年618全网GMV突破五千万元,古越龙山的“无高低”系列也已入驻全国52家合作酒吧。
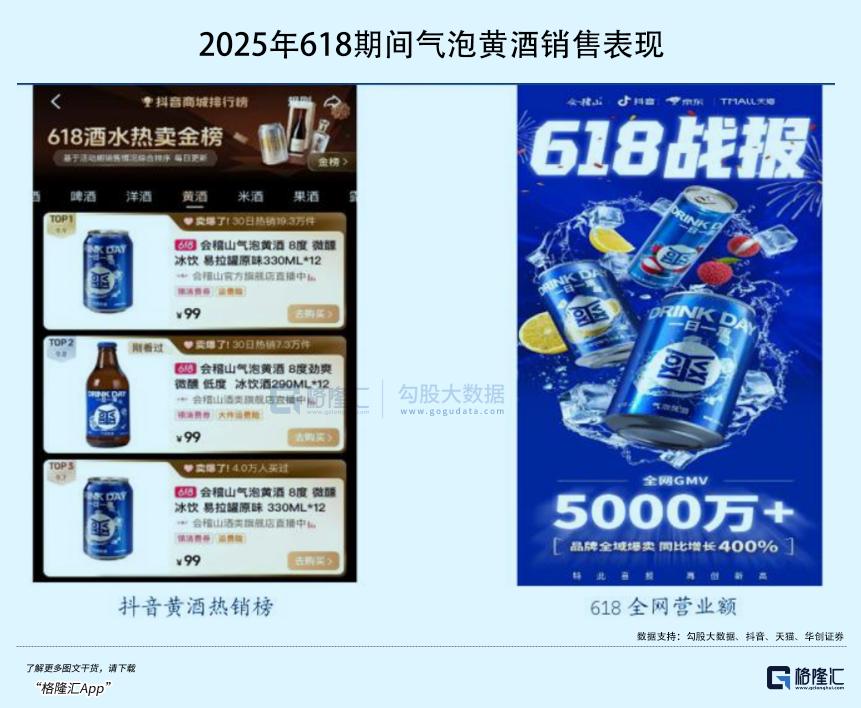
但根据华创证券的分析,目前黄酒年轻化新品以尝鲜需求为主,口味仍待培育,复购率偏低。
说到底,年轻人可能会因为好奇买一罐气泡黄酒尝新,但要让他们像喝精酿啤酒或低度鸡尾酒那样形成日常消费习惯,还有很长的路要走。
在这一点上,黄酒面临的问题,和白酒是一样的。
而从会稽山的财报中同样能看出,上半年,会稽山的销售费用高达2.36亿元,销售费用率约27.7%,广告宣传促销费1.32亿元,是古越龙山的约6.6倍。
这种砸钱换增长的模式,短期能拉出漂亮的曲线,但能烧多久,是个实实在在的问题。
从投资的视角来看,现如今白酒已经陷入远超2013至2015年的剧烈调整,但哪怕在这样的低迷中,白酒板块的盈利能力仍然远在黄酒之上。
2025年白酒板块毛利率中位数虽然从75%降至67.35%,但仍然比会稽山的56.65%高出一大截。
ROE方面,会稽山2026年上半年的3.36%,也低于白酒板块中位数的4.95%。
事实上,本轮黄酒行情体现的是一种成长性叙事,因为白酒行业已然是存量博弈,黄酒则还拥有从0到1,再从1到10的成长空间。
目前高端黄酒规模仅2亿到3亿元,而高端白酒市场有三四千亿元,哪怕能够撬动高端白酒市场的一个零头,已然足够高端黄酒市场翻上一番。
这样的弹性想象空间确实让人心动,但成长性叙事的问题也同样来源于此,那就是,这样的成长空间,能不能变成真金白银的业绩。
说到底,大商可以把白酒端上高端饭局的餐桌,但喝不喝得下去,喝完还会不会再买,都是需要时间来检验的问题。
03
结语
回到开头的问题,黄酒板块的这轮上涨,到底是资本的短期狂欢,还是一个古老酒种的价值重估?
诚实地讲,可能两者都有,但短期狂欢的成分或许更大一些。
资金从白酒撤出寻找洼地,黄酒恰好提供了一个体量小、故事好、催化剂密集的标的。
白酒大商的入局确实带来了渠道和圈层的想象空间,政策层面六部门将黄酒纳入历史经典产业扶持框架也提供了额外的情绪支撑。
但从产业基本面的角度看,黄酒的全国化、高端化、年轻化都还处在非常早期的阶段。
对投资者来说,会稽山目前的动态市盈率已经超过60倍,滚动市盈率接近50倍。
这个估值水平,在白酒最风光的年份也不算便宜。
未来黄酒的故事可以讲到什么程度,还要后续的动销来验证。
资本可以提前为故事买单,但产业终究要用一杯一杯的酒来兑现。
本文来自微信公众号 “格隆汇APP”(ID:hkguruclub),作者:远禾,36氪经授权发布。
















