OK镜龙头为啥不“OK”了?
育儿圈子里,流传着一个苦涩的段子:养娃路上有三座大山——金眼、银牙、钻石身高。近视防控是“金眼”,牙齿矫正是“银牙”,身高管理是“钻石身高”,三样里随便中两样,一个家庭的年度可支配收入就去了大半。
这个段子虽然表达得有些极端,但却深刻揭示了父母对于子女的焦虑。
尤其在“金眼”这条赛道上,价格不菲的角膜塑形镜(OK镜)长期占据金字塔尖。一副OK镜价格动辄大几千元,外加护理液、复查费,一年轻松过万。尽管花费很大,但家长们依然咬着牙掏钱,为的就是控制住孩子的视力。
在“金眼”的加持下,OK镜龙头欧普康视股价曾画出过一条美丽的上涨曲线。但在最近几年,欧普康视股价却遭遇连续下跌,截至9月18日,股价已经跌至10.04元/股,仅为当初高点的十分之一。
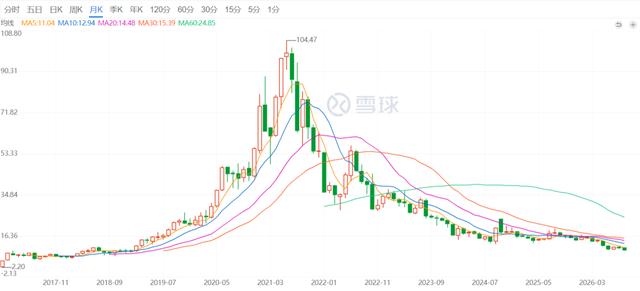
图:欧普康视股价图,来源:雪球
欧普康视业绩与OK镜业务高度相关,股价的暴跌也从侧面表明,OK镜行业正遭遇前所未有的挑战。
01 绝对龙头的坠落
要理解这场OK镜变局,欧普康视无疑是最好的切片。这家总部位于安徽合肥的公司,既是中国大陆首家获得角膜塑形镜产品注册证的企业,同时也是中国OK镜产业的绝对霸主,自主品牌“梦戴维”长时间占据国产OK镜市场主导地位。
聚焦企业经营情况,欧普康视的总营收与核心业务硬性接触镜(OK镜为主)高度相关,可以说正是硬性接触镜营收的快速增长,才将欧普康视塑造成一家高点市值近千亿的巨头公司。正因有了硬性接触镜的竞争壁垒,欧普康视才得以带动服务、配件营收增长。
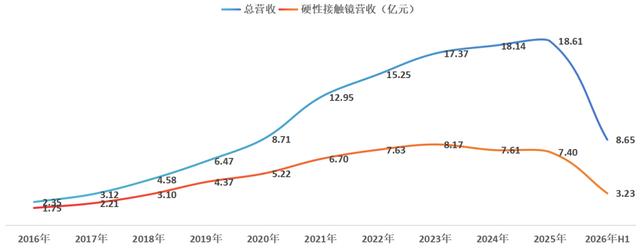
图:欧普康视总营收与核心业务营收
但过高的竞争壁垒有时也限制了企业的发展。当企业将重点资源全部围绕核心业务进行布局时,一旦这项业务有所变化,那么势必对企业基本面造成极大的影响。OK镜与欧普康视,恰是这种情况。
2022年,OK镜集采拉开序幕,河北省医保局首次将角膜塑形镜纳入省级集采范围,正式的采购则由河北省牵头三明采购联盟于2023年6月启动。虽然这次集采覆盖范围有限,但却彻底颠覆了OK镜的预期,当行业价格开始整体下行,即使是龙头也无法独善其身。
自2023年达到销售峰值后,欧普康视硬性接触镜业务营收就开始掉头向下。营收趋势下滑的同时,欧普康视硬性接触镜业务还出现毛利率的下降,由2023年的89.20%降低至2026年H1的88.24%。这些数据表明,OK镜的行业景气周期正在消退。
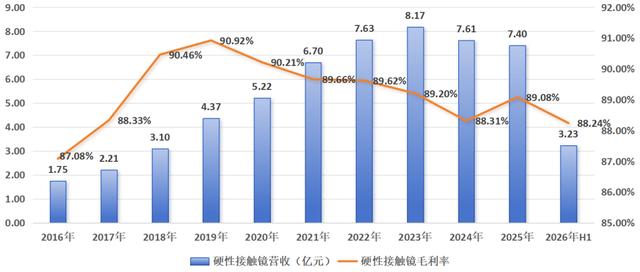
图:欧普康视硬性接触镜营收及毛利率
股价层面,欧普康视更是连续下跌。自2021年6月历史高点以来,欧普康视股价已经下跌超90%,市值从巅峰约923亿元缩水至如今约90亿元。2025年12月,欧普康视被正式调出创业板指数样本股,曾经的指数权重地位宣告终结。
一家公司的命运,折射的是一个行业的结构性转向。
02 集采不应背锅
投资者如果将OK镜的困境完全归结于集采,那其实并没有看透这个行业正在发生的变化。OK镜的困境不是单一因素造成的,而是多重变量的共振,集采甚至不应被视为主要因素之一。
首先,供给端松动显著加剧了行业竞争。在2019年之前,国内获批的国产OK镜厂商只有欧普康视一家,其享受了长达十四年的国产“垄断”。虽然2011年,欧几里德、C&E GP Specialists等进口品牌集中获得注册证,但欧普康视依然是唯一的国产玩家,具备显著的性价比和先发优势。
OK镜产业真正的变局发生在2019年3月,爱博医疗的“普诺瞳”角膜塑形镜获得产品注册证,成为中国大陆第二家取得OK镜注册证的生产企业。然而,这却仅是一个开始。此后数年,多家企业的OK镜产品获批,截至当下,国内获批的OK镜产品已达20余款(不同统计口径下约30款),其中国产品牌占比超六成。
其次,用户的选择更多了,OK镜已不再是近视防控的“唯一解”。离焦框架镜的横空出世,给了家长一个极具吸引力的替代选项:价格仅为OK镜的三分之一,眼镜店就能配,无需接触眼球,临床效果能仅稍逊于OK镜。更关键的是,低浓度阿托品滴眼液在2024年获批上市后迅速铺开,有调研数据显示,家长选择近视防控措施时,低浓度阿托品的选用占比已与OK镜接近甚至略高。一个更简单的方案摆在面前,消费者的选择不言自明。
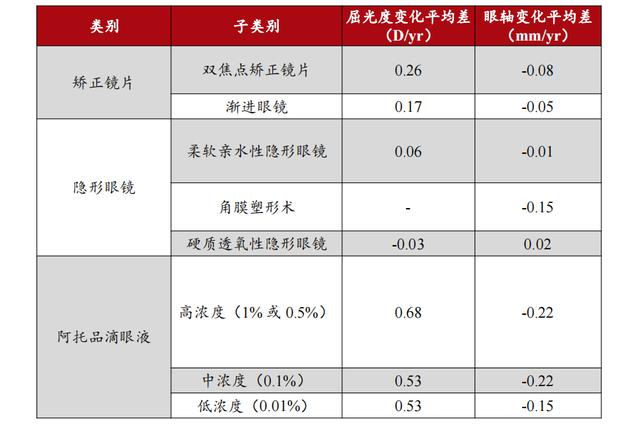
图:各种近视防控手段对比,来源:方正证券
而且OK镜属于中长期大额视光消费,一副镜片加上护理耗材和定期复查,两三年下来花费动辄数万元。在宏观消费环境趋紧的背景下,这种“非刚需”最先被重新审视。有家长在社交媒体上算过一笔账:孩子从小学五年级戴到高三,七年花了五万,最后度数还是涨到了350度。当一个产品的投入产出比开始被公开质疑时,它的消费基础就在松动。
最后,OK镜存在较高的依从性门槛。 OK镜的使用体验远非“戴上就好”那么简单。每晚的戴镜流程堪比小型医疗操作:洗手、冲洗镜片、佩戴、确认位置;早起再冲洗、摘下、清洗、浸泡,每两周还要深度除蛋白。孩子小的时候全靠家长,一年两年是坚持,三年五年就是煎熬。学术研究也证实,照料者的疲劳感和对困难的感知,是OK镜停用的重要预测因素。
这三点可以总结为:供给端的扩容速度,远远超过了需求端的增长。这样的背景下,造成内卷已是必然,而集采只不过是加快了内卷的速度。2026年6月起,角膜塑形镜验配不再强制要求二级及以上医疗机构资质,渠道壁垒的进一步消解意味着竞争只会更激烈。
03 龙头的自救
当时代的车轮发生偏转,早日适应是唯一的解决方案。面对主业的天花板,欧普康视的创始人陶悦群选择了两条路径:向上做产品升级,向下做渠道纵深。
在产品端,欧普康视2025年推出了DV185、AP185两款新一代超高透氧角膜塑形镜,均采用自产OVCTEK200镜片材料,透氧系数DK值达185。同期,“DreamVision SL”巩膜镜也实现上市销售,主打成人视力矫正市场。DV185、AP185两款产品均入选安徽省首批“新质药械”产品目录,技术创新性获得了官方认可。
对于集采,欧普康视的态度颇为微妙。一方面推出医保集采镜片以响应政策,另一方面针对中高端家庭推出特色镜片,试图以“差异化定价+打包服务”来对冲集采降价的影响。陶悦群在深交所的一次专访中表示:“通过推出特色镜片、特色产品加上一些优惠的优质打包服务,集采没有对我们产生任何影响”。
然而,从实际数据来看,新品对冲老品降价的策略虽有成效,但尚不足以扭转大局。2025年全年,母公司口径下,DK185 OK镜的销售额在硬镜品类中占比仅为5.71%,巩膜镜为1.23%。新品的高毛利虽然在一定程度上稳住了硬镜产品的毛利率,但硬性接触镜收入端同比下降9.13%,意味着新品放量的速度,还远远追不上老品萎缩的速度。
陶悦群同步推进的“全视光产品”战略,则将触角伸向了更远的地方。功能性框架眼镜在2025年贡献收入约4.2亿元,同比增长近两成,毛利率约72%。润眼落地灯等非视光类产品也开始落地。公司的逻辑很清晰:如果高毛利的OK镜不可避免地下滑,那就用更多中低毛利但更稳定、更刚需的视光产品来平滑整体收入曲线。
在渠道端,欧普康视的动作最为大胆,也最具战略转折意义。2025年7月,公司以3.34亿元收购宿迁市尚悦启程医院管理有限公司75%股权,评估增值率高达771.49%。这笔交易的对赌条款相当苛刻:标的公司2025年至2029年的扣非净利润需从3900万元逐步增长至5920万元,较2024年的3058万元几乎翻倍。
专科医院星程眼科正是这次收购的核心资产,核心业务为屈光手术与近视防控,旗下拥有2家医院和7家门诊,屈光等医疗业务占比约40%,OK镜相关业务占比约14%。这么做的目的,就是希望通过借助下游终端力量,逐渐由一家卖产品的公司转型为“产品+服务”的公司。
收购尚悦启程,是欧普康视渠道战略全面转向的一个缩影。截至2026年上半年,公司控股终端收入同比增长8.23%,终端收入占营业收入的比例由2025年全年的58.02%升至61.84%,控股终端数量已超过500家,终端业务已取代经销渠道成为公司第一大收入来源。与之形成鲜明对比的是,经销渠道同比下滑19.82%,曾经作为OK镜重要出货通路的经销体系正在快速收缩。
更具信号意义的是,公司原本计划自建的“社区化眼视光服务终端建设项目”,截至2024年底投资进度仅约10%,2026年4月被正式延期三年,投资总额下调至约12.5亿元。换句话说,欧普康视暂缓了“从零自建终端”的路径,转而用资本收购现成标的来填补渠道缺口。这是一条更快但也更昂贵的路。
然而,战略方向正确并不意味着转型之路平坦。2026年上半年,公司销售费用率升至29.5%,同比增加1.8个百分点;整体毛利率同比下降3.7个百分点。高毛利产品占比的下降,叠加终端并购带来的费用膨胀,让公司的盈利质量在转型期承受着双重挤压。
商誉的累积则是另一个隐忧。截至2026年6月末,公司商誉账面价值仍高达8.44亿元,较2025年末的8.84亿元有所回落,主要来自近年来对视光终端的持续收购。本期已计提商誉减值准备1833.35万元,并购整合的经营风险开始显现。
经销渠道的收缩速度也超出预期,2026年上半年经销收入同比下滑19.82%。这意味着欧普康视在失去产品高毛利的同时,还在失去渠道的灵活性和覆盖效率,转型期的“青黄不接”正在从预期变为现实。
一家从垄断中走出来的公司,正在学习如何在一个没有垄断的世界里重新定位自己。
04 一个时代的体温
OK镜的退潮,本质上不是一个产品的失败,而是一个时代红利的终结。
它曾站在三重红利的交汇点上:庞大且持续增长的近视人口、信息不对称带来的高定价能力、以及家长“不惜代价”的教育投入意愿。当人口曲线拐头、竞品方案涌现、监管之手介入,这三重红利的底座同时松动。行业不会消亡,但它的利润结构、增长逻辑和竞争格局,已经被永久改写。
陶悦群在2026年5月完成董事会换届后继续执掌公司,面对的是一个截然不同的战场。他坦言“OK镜业务,的确处在瓶颈期”。这句克制的话背后,是一个创始人对自己一手开创的赛道最清醒的认知。
未来的竞争,将不再仅是产品的竞争,更是服务的竞争,场景的竞争,这无疑将更考验各家企业的精细化运营能力。OK镜的故事远没有结束。只是那个属于它的黄金时代,已经翻篇了。
















