鹿游接班未满一年,有友食品最难管的已经不是工厂
“凤爪第一股”的“有友”又被推到了聚光灯下。
天津市市场监督管理委员会公布的2026年第5期食品安全监督抽检结果显示,一批生产日期为1月27日、规格136克的有友山椒味泡凤爪,在天津市津南区宝华盛丰食品经营部抽检时,被判定为不合格。
5份样品中,菌落总数最高达到1.0×10⁷CFU/g,是国家标准最高限值的100倍,大肠菌群最高达到1.8×10⁴CFU/g,是最高限值的180倍。
不过,随着后续调查展开,事情并没有停留在最初那个容易让人联想到“生产事故”的版本。
9月16日,有友食品(以下简称“有友”)客服向新京报表示,同批次留样分别经企业自有实验室、四川省食品检验研究院及监管部门检测,相关项目均为合格;随后天津市津南区市场监管部门也向媒体确认,此次不合格系终端经营者未按产品要求储存所致,并非生产环节导致。
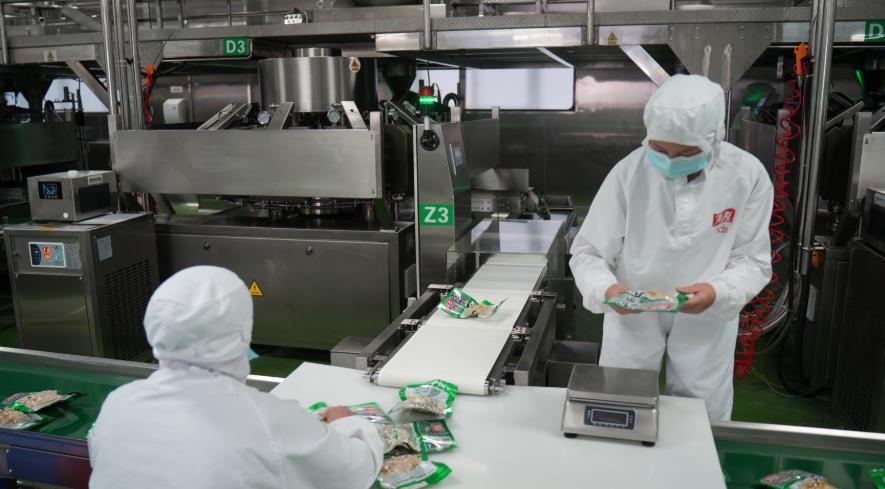
直至9月18日,四川有友总经理殷朋飞进一步向四川在线记者展示了四川省食品检验研究院报告,其中菌落总数、大肠菌群均判定合格。
从行政责任看,这件事已经比较清楚,有友不是被处罚的一方,真正被罚的是天津市津南区宝华盛丰食品经营部。但处罚决定书没有停在“储存不当”四个字上,它还写明了,涉事经营部购入的80袋产品,至案发时已经全部售出。
生产端留样合格,能够说明企业应当说明的部分;但消费者买到的,是经由仓储和销售环节之后的商品。两者之间的那段路,不能因为处罚对象是一家终端小店,就从品牌管理中被略过。
有友这次不用给不是自己的行政责任背书,但有必要回答一个更像上市公司该回答的问题:当产品进入渠道后,企业究竟还能掌握多少、管理多少,又能在多早发现风险。
80袋已经卖完,有友赢下了责任认定
涉事的宝华盛丰食品经营部并非有友直接经销商,而是有友天津经销商的下游分销商。
据四川在线报道,这家经营部2月5日从天津一家商贸公司购入80袋有友泡凤爪,之后没有按照包装要求的阴凉、避光、防潮、勿压条件储存。4月23日,津南区市场监管部门因此没收违法所得并处罚款2000元;此后,有友通过天津经销商取消了该经营部的分销资格,并要求各地经销商检查下游分销商仓储条件。
所以,有友当然有理由强调,出厂时是合格的,留样也是合格的,问题出在经销链条末端。但换一个角度看,也正是“下游分销商”这五个字,暴露了传统食品企业渠道里最难管的一段。
一级经销商下面还有二级分销,二级分销之后还有终端门店。企业能够管住生产车间,能够选择自己的直接客户,却未必每天都看得见几百公里之外,一个并不与自己直接签约的小经营部,到底把货堆在什么地方。
渠道每往下走一层,销量多一个出口,管理就少一分可见度。
有友此次的做法,是取消涉事经营部资格、要求经销商全面检查下游仓储,这是必要的善后。诚然,这样的方式并没有问题,但有友作为一家经营了30余年的老牌企业,更应该做的其实是在问题发生前,有完整的管理流程遏制问题的发生。
经销商下面还有多少分销商?哪些终端需要特殊仓储条件?仓库是否经过验收?临期、破包、高温、暴晒等异常由谁上报?一个批次从工厂出去以后,最终去了哪些终端?
这些问题都应该有着配套的企业内部制度。
但是,从此次公开信息看,外界仍然很难看到一套量化、可验证的终端管理机制,这就是食品与很多消费品最大的不同。
一件衣服出厂合格,放在仓库里半年,大概率还是那件衣服,可食品不是,食品是从出厂开始,直至消费者撕开包装才算完成闭环。
所以“出厂合格”能够解释这次责任归属,却无法替品牌完成全部风险管理。尤其那80袋已经全部卖完,监管部门最后罚谁,对已经购买它们的消费者而言,其实是第二个问题。
增长换了发动机,风险还在旧渠道里
如果这件事发生在三年前,故事可能还没有这么复杂,因为过去的有友,其实一度是一家被“泡椒凤爪”困住的公司。
2019年上市时,有友就被称为“凤爪第一股”。
这家公司把原本散落在川渝餐桌上的泡椒凤爪做成工业化包装食品,也靠一个大单品走向全国。不过代价也随之而来,上市以后很长一段时间,有友都没有找到第二根足够粗的增长曲线。
2023年,有友营收仅9.66亿元,甚至低于2017年的水平,净利润同比下降24.38%。其中,泡椒凤爪虽然贡献七成以上收入,但毛利率却已经连续多年下滑。
真正的转折发生在2024年以后,有友开始重新押注新品,以及新渠道。
2024年夏季,有友进入山姆体系,推出脱骨鸭掌;此后零食量贩、会员商超快速放量。到2025年,有友收入已经增长至15.89亿元,同比增长34.39%;2026年上半年再实现收入10.34亿元,同比增长34.08%。其中禽类制品收入9.23亿元,同比增长接近40%。
这是有友上市以来少见的高增长阶段。
可是,如果仔细看渠道变化,会发现一个非常有意思的现象:有友卖得越来越多,经销商反而越来越少。
2025年6月底,有友还有842家经销商;到今年6月底,只剩730家。到了2026年,仅上半年有友新增107家经销商,同时减少142家,净减少35家。与此同时,有友线下渠道收入却达到9.77亿元,同比增长36.7%,占主营收入接近95%。
这意味着,有友现在的增长逻辑已经发生变化。过去是一层层铺经销商,把泡椒凤爪卖进夫妻店、小超市和传统商超;现在增长越来越来自山姆、零食量贩等能够一次性贡献大体量订单的现代渠道。
收入正在“去碎片化”,品牌风险却没有,这次天津事件尤其典型。为有友贡献增长的,是越来越强的大客户,可把有友送上食安热搜的,却是一个连有友直接经销商都不是的下游经营部。
这正是如今很多传统食品公司的尴尬。
强势渠道替企业解决增长问题,却同时拿走一部分毛利和账期;传统分销体系贡献的增量越来越有限,却仍然可以在最末端制造一次足够大的品牌事故。
其实财报已经留下了这种渠道切换的痕迹。2026年上半年,有友毛利率从上年同期27.57%下降到23.08%,单二季度只有21.82%,据太平洋证券等机构分析,一个重要原因正是会员商超、零食量贩等相对低毛利渠道占比上升。
这种现象并非有友独有,过去几年,零食量贩几乎重写了中国休闲食品的渠道权力。
盐津铺子2025年来自零食量贩渠道的收入占比已经超过30%,第一大客户收入占比也超过30%;劲仔食品今年上半年同样依靠量贩渠道推动收入增长23.1%,但归母净利润反而下降5%。
量贩渠道最大的诱惑,是规模来得特别快;最大的代价,则是企业越来越难同时拥有销量、毛利和渠道话语权。
盐津铺子今年甚至主动收缩部分低毛利业务,以换取盈利能力改善,上半年毛利率同比提升2.56个百分点。反观有友显然还在另一个阶段,它现在更需要规模。
今年6月推出的员工持股计划就多多少少能管中窥豹,计划中,公司层面的考核指标只有一个:营业收入。以2025年为基数,2026年营业收入增长不低于25%,2027年增长不低于50%,但是并没有同时设置净利润、毛利率或者现金流指标。
也就是说,在有友目前最明确、最量化的激励指标里,规模依旧排在最前面。
另一边,有友的渠道账也变得越来越重。截至今年6月底,公司应收账款达到2.18亿元,比去年底增长63.86%。其中前五大欠款方占全部应收账款的90.74%,第一大欠款方余额接近1.99亿元,占比86.54%。有友没有披露这名客户身份,只解释应收增加主要来自直营渠道销售增长。
这些数字都在反映一个事实,曾经有友最难的是把货卖出去,现在难的是,在把货卖得更快的同时,还能不能管住每一条渠道。
强渠道拿利润和账期,弱终端拿品牌信用,而夹在中间的有友,两个成本都得承担。
鹿游接班以后,有友需要补的不只是渠道“最后一公里”
有友这轮渠道换挡,还有一个容易被忽略的背景,其管理层也刚刚完成了一次交接。
2025年11月,70岁的鹿有忠继续当选集团董事长,却卸下了兼任多年的总经理职务;其38岁的侄子鹿游第一次进入董事会,并正式出任总经理。与此同时,此前长期担任董事的鹿有忠之女鹿新退出董事会。
这不是一次毫无铺垫的人事安排。
早在2020年,鹿有忠就曾公开表示,公司正在培养两名接班人,一位是女儿鹿新,另一位就是侄子鹿游。此后二人走出了两条不同的路径:鹿新长期留在董事会,鹿游则从研发、采购一路做到副总经理。五年以后,一个离开董事会,一个坐上总经理位置,市场很难不把这次换届理解成一次接班选择。
但如果把职务之外的东西摊开来看,这次“交班”又远没有那么干脆。
截至今年一季度末,有友食品的实际控制人仍然是鹿有忠、赵英和鹿新三人,合计持有公司64.82%的股份。其中,鹿有忠一人持股49.73%,鹿新虽然已经不在董事会,却仍持有5.14%的股份,并继续位列实际控制人。
反过来看已经成为总经理的鹿游,2025年末直接持有有友股份只有48,806股。换句话说,鹿新退出的是董事会,不是控制权;鹿游拿到的是经营权,不是控制权。
鹿有忠也远没有真正退到幕后。
第五届董事会中,他不仅继续担任董事长,还是战略委员会主任委员,同时进入提名委员会、审计委员会和薪酬与考核委员会,董事会里最重要的几扇门,他基本都还坐在门口。
所以与其说有友完成了新老交替,不如说这更像一次经营权的“试交班”:鹿游开始负责把公司往前开,方向盘却并没有完整地从上一代手里递过来。
食品企业的家族传承本来就很少一刀切。洽洽食品至今仍是陈先保担任董事长兼总经理,女儿陈奇则同时担任副董事长、副总经理,两代人在经营层长期并行。
对家族企业而言,接班往往不是宣布一个职位,而是股权、董事会席位、经营权限和利益绑定逐步转移的过程。有友特别的地方在于,它把最重的经营职位先给了鹿游,却没有同步完成后面几步。
今年6月,有友又推出了一份规模不超过4800万元的员工持股计划。
公告明确列出的三名董事、高管参与者分别是副总经理李学辉、财务总监崔海彬和董秘谢雅玲,总经理鹿游,不在这份董高参与名单里。
当然,一个总经理是否参与员工持股计划并不重要,但当它和前面的股权结构放在一起,却颇有意味:一个被外界视作接班人的总经理,承担着新渠道、新产品和未来经营结果最直接的责任,却既不是实际控制人,直接持股也极少,在新一轮员工持股计划的董高名单里同样没有他的名字。
有友完成的是职位交接,至于权、责、利是否完成交接,则是另一回事。
偏偏就在这个时候,有友又把组织激励的重心明显压向了“增长”,2026年员工持股计划给出的公司层面考核指标只有一个:营业收入。以2025年为基数,2026年营收增长不低于25%,2027年不低于50%。里面没有净利润,没有毛利率。
当然,更不会有渠道管理或者食品安全这样的指标。
《中国经营报》今年7月对此专门提出过质疑:有友2024年、2025年以及2026年一季度营收增速分别达到22.37%、34.39%和39.62%,而新的持股计划对应的年复合营收增长目标约为22.5%,不仅低于近期增速,也没有用净利润、毛利率等指标对规模进行约束。同期,洽洽食品、天味食品、妙可蓝多等食品企业的激励方案,则同时考核营收与净利润。
单独看,这只是一份员工激励方案,和这次天津80袋凤爪也没有直接因果,但把它放进鹿游接班后的有友,就很有意思了。
山姆、零食量贩正在帮助有友重新进入增长通道,公司正式的激励指标也在催促组织继续把收入做大。可是,收入是最好量化的增长,渠道末梢却是最难量化的风险。
多卖一亿元,半年报会立刻体现,少一个储存不当的分销商却不会。直到那家分销商把一批产品全部卖完,再由市场监管部门抽出不合格样品,后者才会突然变成一条全国新闻。
这可能才是鹿游接任总经理以后真正棘手的地方。
他要承接的,不只是鹿有忠留下来的泡椒凤爪生意,还有一家家族企业从“老板盯经营”向上市公司治理转变时,没有完全解决的问题。
有友上市六年多,另一个颇为扎眼的人事记录就是董事会秘书。
曾力、周泽宁、刘渝灿、梁余、肖传志先后离任。仅2025年一年,梁余和肖传志两任董秘的任职时间都只有三个多月,期间甚至因为长期未找到合适人选,一度由鹿有忠本人代行董秘职责。
2025年9月,肖传志离任后,上交所还专门就有友董事会秘书变更向上市公司及董监高下发监管工作函。同一时期,有友在上证e互动上的沟通也一度出现迟滞。
公开记录显示,2025年9月17日,有友集中回复了8条投资者提问,其中最早一条提问时间是4月23日,前后接近五个月。
对于一家上市公司而言,连续六年换5任董秘、两任董秘连续只干三个多月,最后还让交易所专门发函,本身其实已经说明了一些问题。
真正成熟的公司治理,并不要求每个高管都待十年,但至少不能让关键岗位长期依赖创始人亲自补位。
而到了鹿游这一代,这个问题显得更加具体。父辈时代,一家十亿元食品企业可以依赖创始人的经验、经销商关系和强控制力向前跑。
现在却不同,有友面对的是山姆这样的强势大客户、730家直接经销商、数不清的下游分销终端、上市公司的信息披露要求,以及越来越快的收入目标。这套系统已经大到不可能再靠一个鹿有忠盯住。
鹿游真正的接班,并不会发生在董事会宣布他成为总经理的那一天。
而要看什么时候,有友不再需要鹿有忠守着几乎所有关键治理入口;什么时候,一个远在天津、连有友直接客户都算不上的小经营部出了问题,公司依然能够比媒体更早知道;什么时候,公司的增长目标不只是“卖得更多”,也能把“管得住”写进组织的硬指标。
到那时,鹿游接过来的才不只是一个职位,而是一家公司。
本文来自微信公众号 “深渡Cross”(ID:DeepCross02),作者:千山Talk,36氪经授权发布。
















