山西老字号广誉远,羡慕白云山有个王老吉
被寄予厚望的山西老字号广誉远,又一次出圈了。
9月18日,黄酒“三剑客”会稽山、古越龙山、金枫酒业集体大涨。没跟上节奏的广誉远,低出了部分投资者的预期,备受热议。
更早之前几天,因为一场业绩说明会,广誉远就火出了圈。
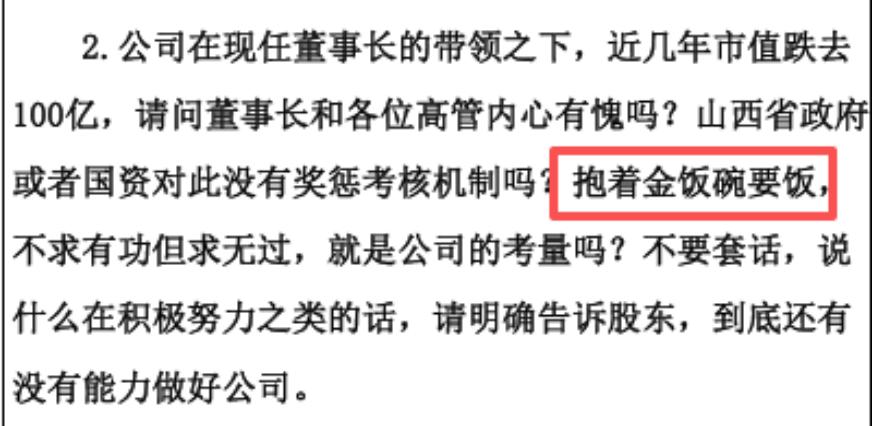
2026年中期业绩会,广誉远没有官宣新品,没有重大利好消息,反而因为投资者一句“抱着金饭碗要饭”的直白吐槽,引发了不少投资者和行业观察者的共鸣。
截图来源于公司公告
论家底,拥有500年历史底蕴的广誉远,绝对算得上中药圈的“优等生”。手握龟龄集、定坤丹两大保密级配方,又有明星大单品安宫牛黄丸,古法炮制技艺更是入选国家级非遗。
山西国资接手后这几年,广誉远动作接连不断:整改渠道、推进千店计划、扩张国药堂与国医馆精品终端,还频频跨界文化合作,一心想要跳出舒适圈。
多数人习惯拿广誉远对标同仁堂,但它真正想追赶的目标,或是广药白云山和王老吉。
过去几年,广誉远也把破圈的希望,押注在龟龄集养生酒身上。
01 跳出舒适圈
脱胎于草本古方的王老吉,很早成为现象级消费品牌,出现在大众日常消费场景中。
2025年,王老吉大健康实现营收约88亿元,净利润12亿元,给白云山贡献约四成净利润,是集团利润的基本盘。
王老吉同样在努力跳出舒适圈,在原有渠道渗透力基础上,培养第二增长曲线。
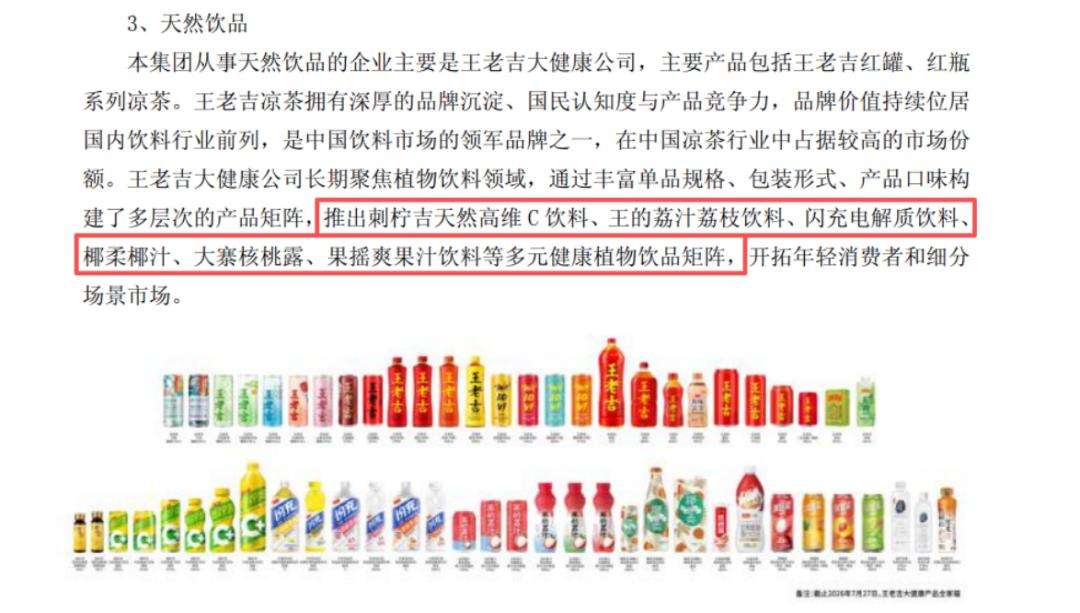
2026年中报显示,王老吉近年已推出刺柠吉天然高维C饮料、王的荔汁荔枝饮料、闪充电解质饮料等饮品。
截图来源于公司公告
同时,王老吉曾试水过白酒、黄酒业务。不过,更多的是品类补充,偏向轻资产试水和丰富产品矩阵。
但广誉远布局草本酒,却是一次重仓押注。
一直以来,广誉远拳头产品几乎是药品,很难走向大众日常消费,想要破圈,必须摆脱原有售药的框架。
于是,广誉远打造出了龟龄集养生酒。
严格说,推出龟龄集酒,并不算广誉远的临时起意。早在上世纪七十年代,山西中药厂以汾酒为基液恢复了御用酒剂型,八九十年代,这款酒还曾拿下海外食品博览会金鹰奖。
只是,2003年东盛入主后的资本化包装,加上原大股东资金链问题,白酒业务就此沉寂。
直到2021年,山西国资接手、完成应收出清和内部治理翻修之后,这瓶酒才被重新抬回战略桌,拆成“尊养礼盒”“轻养小炮”两条线。
由此,龟龄集酒被公司寄予厚望,背负着老字号跳出药柜、向大众消费与品牌年轻化的一次尝试。
广誉远、王老吉,两者赛道看似同源,底层逻辑和市场命运却截然不同。
重启升级后的龟龄集酒采用双线布局:尊养系列面向高端养生、商务礼赠,轻养小炮系列,试水面向年轻群体。两者偏向垂直、小众消费市场,日常消费较少触及,长期面临高昂的市场教育成本。
王老吉布局酒类,是在凉茶这个百亿级大单品的渠道、品牌基础上,顺势做的品类补充,属于“主业稳盘、副业增收”的锦上添花。
也就是说,广誉远暂时还没有一个爆款快消大单品,就把破圈突围的希望,押注在龟龄集酒这一品类上,更像是一场豪赌。
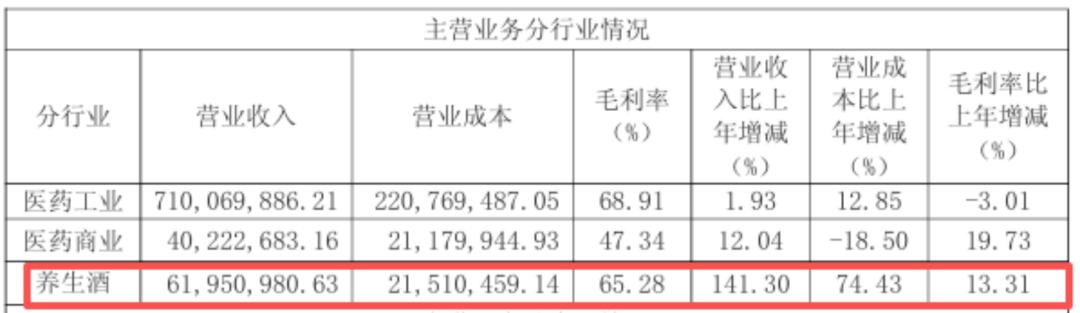
从财报数据看,龟龄集酒近年增长势头亮眼,2026上半年,养生酒板块营收6195万元,同比大涨超140%。
但客观来看,高增速建立在业务仍在成长初期。放在整体经营盘子里,养生酒业务规模占比仅7.5%。
截图来源于公司公告
也正因养生酒第二曲线尚且稚嫩,目前来说,广誉远的经营盘,仍得依赖精品中药与传统中药板块。
02 努力把底牌做大
区别于普通中药企业,广誉远王牌单品,是以安宫牛黄丸、龟龄集、定坤丹为核心的精品中药矩阵。这也是资本市场、消费者最认可的地方。
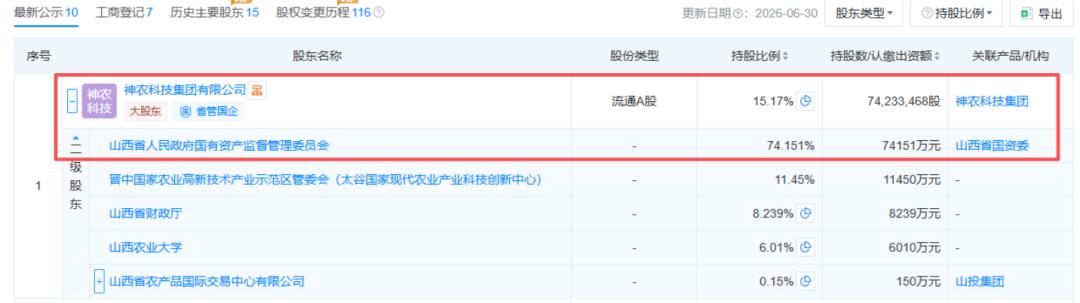
天眼查显示,2021年,山西国资通过神农科技集团入主广誉远,此后逐步扭转了东盛时代粗放式普药铺货、乱价压货的旧模式,整体渠道策略全面向精品控销和三馆一体转型。
截图来源于天眼查
具体来说,传统普药板块主动清退低效尾部经销商,集中对接九州通、华润、国大、益丰等全国头部商业与连锁药房。高毛利的精品中药板块,全力搭建“国药堂+国医馆+博物馆”三馆一体终端体系,稳步落地中长期千店计划。
2025年底,广誉远各类终端门店已达687家,年内新增门店225家。其中,国医馆扩张速度迅猛,2025年底为44家,2026年太原千峰路旗舰门店落地后,数量增至49家。
门店布局上,国医馆、中医药文化博物馆集中在二线以上城市的文旅、商旅、高端康养场景,主打高端品牌与深度服务。目的很明显,提升品牌调性,深度挖掘单客价值。
2025年,广誉远精品中药板块营收3.6亿元,毛利率达78.84%,盈利能力处于在老字号赛道里的第一梯队。
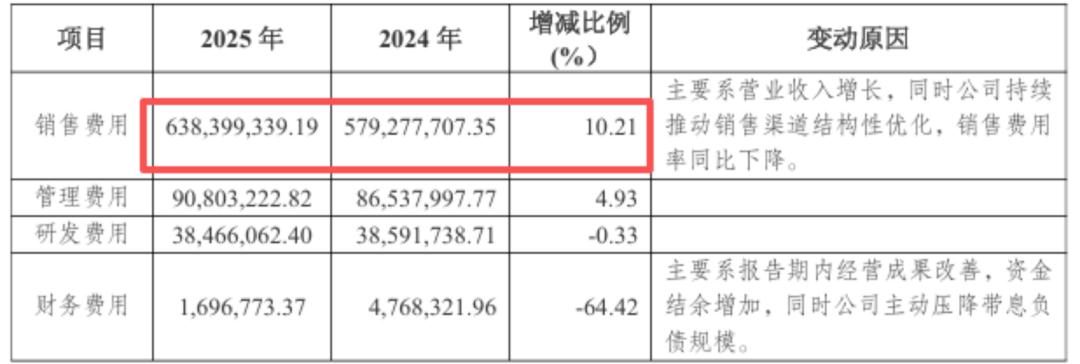
不过,也付出了一些代价。2025年,广誉远销售费用6.38亿元,销售费率46.6%。虽比国资刚接手时费率超60%,已有明显优化,但相比同仁堂、片仔癀等,仍处在高位。
截图来源于公司公告
尽管早在1885年,广誉远前身已开始生产安宫牛黄丸,且是国内首个炮制安宫的企业,然而,众多生产安宫牛黄丸的药企中,同仁堂市场份额占比最高。
综合米内网、中康CMH等数据,2023-2025年,安宫牛黄丸总销售额分别为51亿元、45亿元、50亿元。其中,同仁堂两家主体公司市场份额占比超50%。
“榜一大哥”同仁堂也掌握着定价权,旗下单丸价格一路上涨,2012年零售价从350元涨至560元,如今,在电商平台上,单丸价格在699—860元之间。
相比同仁堂拥有成熟的全国经销网络、品牌心智,广誉远的安宫牛黄丸,虽拥有天然原料与古法炮制优势,但始终难以突破地域局限,全国化渗透稍逊一筹。
所以,近几年广誉远改变了策略,注重精品中药板块的渗透率。
公司管理层在业绩会上称,2026年公司招商已逐步由“大招商”向“招大商、招优商”转变,聚焦核心区域深耕。
拓新消费市场、做大精品中药底牌,两手抓的广誉远,正在跳出舒适圈。只是距离在市场上打开突破口,确实还需要很长一段时间。
















