东鹏饮料,被增长绑架了
今年8月底,去东鹏饮料参加股东会的人,会在场地的墙上看到三样东西。
第一样是一张红色海报,标题叫总裁指令。上面写着两大核心任务。产品铺市任务三条,聚力东方大鹏,攻坚百万网点铺市;突围1L无糖焙茶,冲刺两百万网点;强化椰子水铺市,快速实现百万网点。渠道整合任务一条,整合重客特通渠道,发力自贩机、CVS、零食量贩、即时零售。
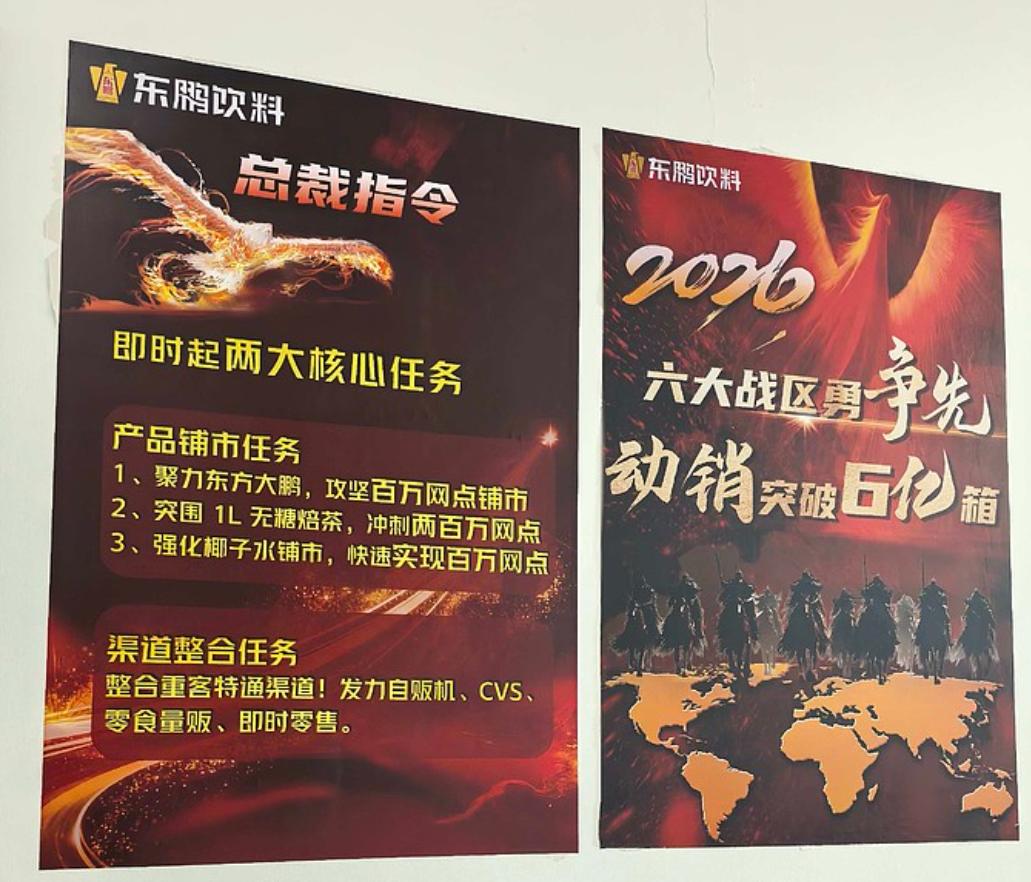
第二样是另一张海报,2026年,六大战区勇争先,动销突破6亿箱。
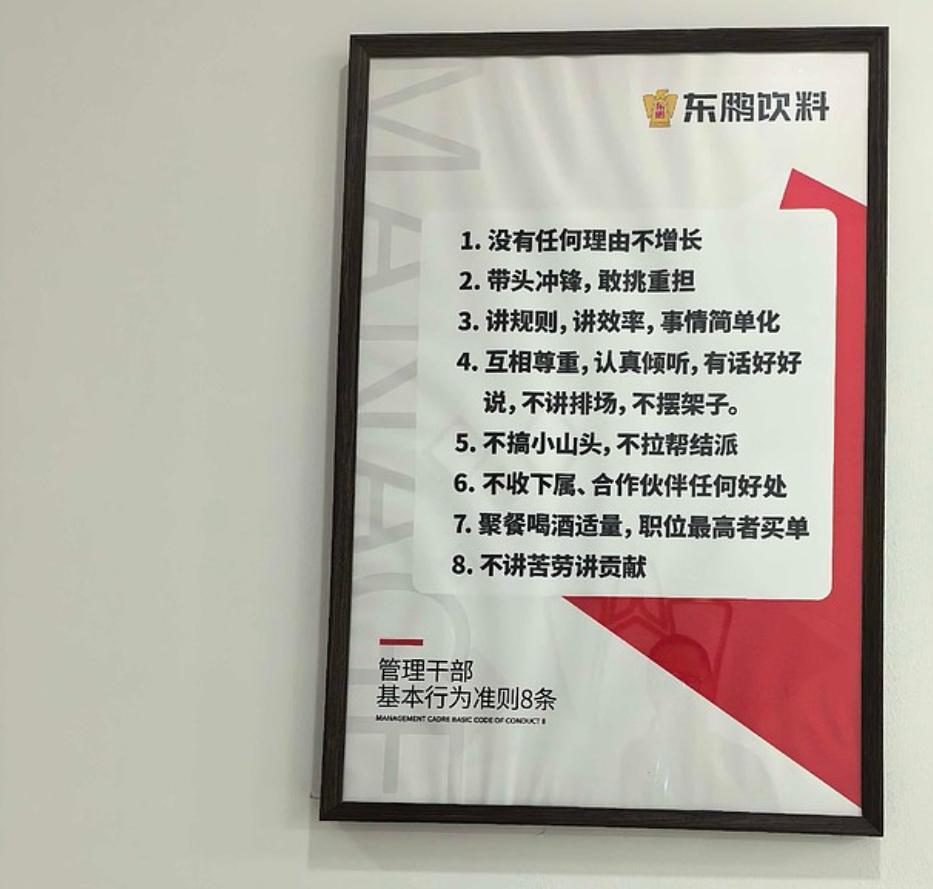
第三样是一块牌子,管理干部基本行为准则8条。第一条,没有任何理由不增长。
股东会开完没多久,一份被称为大干50天的动员令在行业社群里流传。
文件要求销售及推广人员在10月25日前周日全部值班,中秋、国庆各休一天;业代请假需要大区总监审批,服务处经理及以上要战区总经理签字;增长落差前十的服务处,人资每半月电话或实地走访一次;排名末尾10%的服务处经理主管直接淘汰,另有20%的人员评估降级。
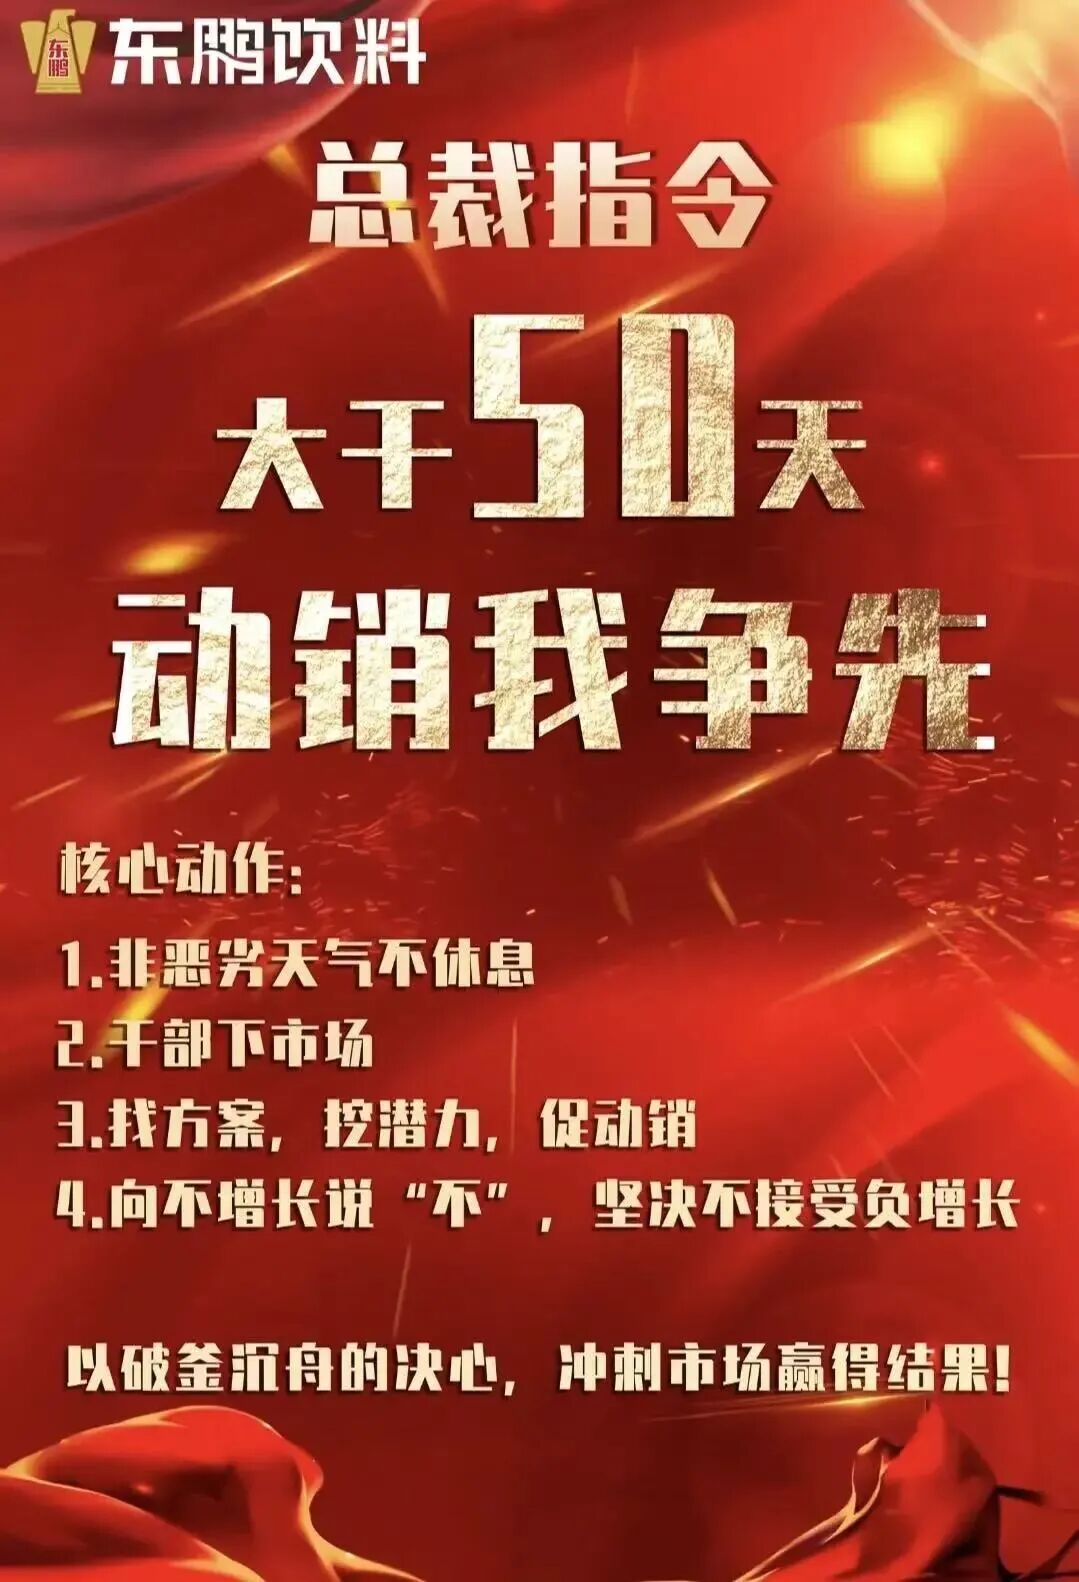
文件里反复出现一句话,向不增长说不,坚决不接受负增长。
这份文件的真实性与执行细节,东鹏没有以公告形式确认。但它与职场里的海报、与8月31日股东会上林木勤的表态,指向同一个事实。这家公司正处在战时状态。
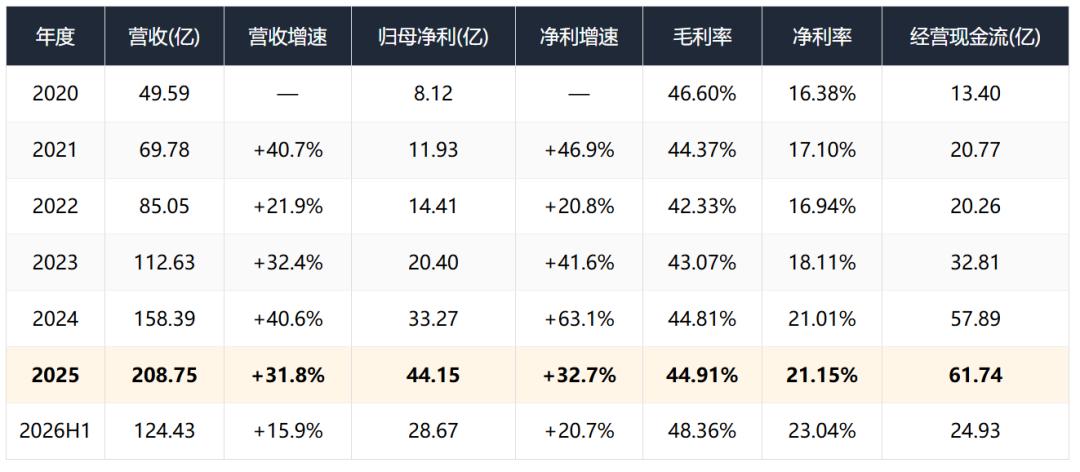
而在三周前,东鹏刚刚交出一份归母净利润增长20.72%的半年报。
一家营收、利润都还在两位数增长的公司,为什么把姿态摆得像在打一场存亡之战。答案要从那个词说起,增长。
01
一切为了增长
把东鹏2026年的动作排成一张时间表,会发现每个季度都在加码。
先看铺市。总裁指令里的三个目标,东方大鹏百万网点、1L无糖焙茶两百万网点、椰子水百万网点,全部是限期的军令状。六大战区领走的指标,是动销突破6亿箱。这种速度东鹏练过,去年2月上市的果之茶,用三个月铺进了200万家网点。460万个终端网点是东鹏二十年攒下的家底,现在每个新品都要在这张网络上跑出新的密度。
再看促销,这是东鹏故事里最锋利的一章。
一元乐享的打法,东鹏用了十年。2016年红牛陷入商标纠纷,渠道出现空档,东鹏配合一元乐享的高中奖率让利机制,快速打开了下沉市场。开盖再来一瓶,一瓶三块钱的特饮,中奖就是实打实的优惠,对价格敏感的司机和蓝领,这是硬通货。
十年之后,工具升级了。今年的果之茶上,一元乐享变成了免费乐享。校园周边的店主粗略估算,这款产品的中奖率高达八成,同类开盖有奖产品的中奖率普遍在两成左右。社交平台上流行起中奖攻略,有学生连中十几瓶,把瓶盖在课桌上排成一排拍照。
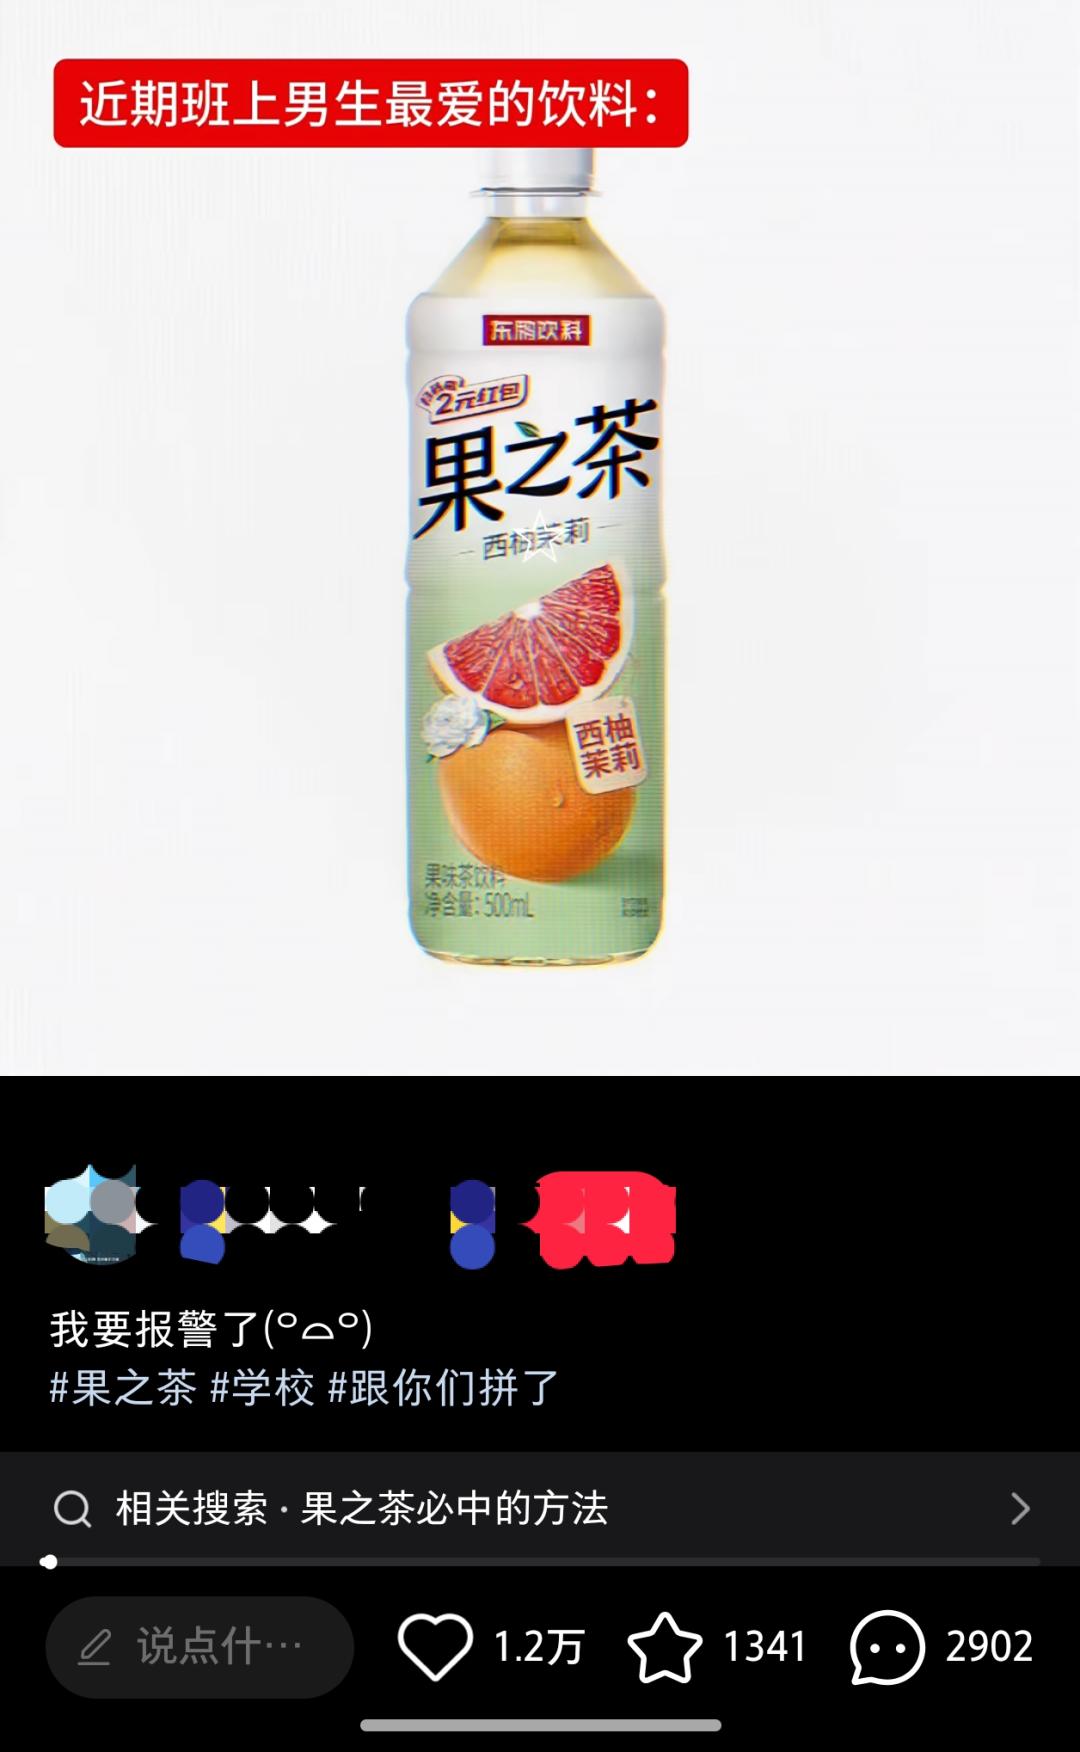
红包体系在同时运转。消费者扫码领红包,店主箱码返利,费用绕过中间环节直达终端,这套五码合一的数字化网络,是东鹏从特饮时代攒下的独门武器,如今被补水啦、果之茶逐一复用。
但工具的锋利度在下降。补水啦刚推出时中奖率约五成,现在降到两成左右。特饮的现金返利从一瓶一元降到五毛,后来干脆取消,改成只能在东鹏商城使用的东币。林木勤在股东会上把话挑明了,大家都做一样的促销,最终的促销效果是一样的,该学的都学会了。锤子越抡越重,砸开的墙越来越小。
然后是北方。林木勤说北方和南方不同,地广人稀,终端服务没法像南方一样全面,要依靠经销商覆盖。他的承诺是拓展网点,加大冰柜投放。北方、大西北,还有很多有待经营发展的空间。这句话翻译过来,南方的密度已经打满,增量要去更远的地方找。
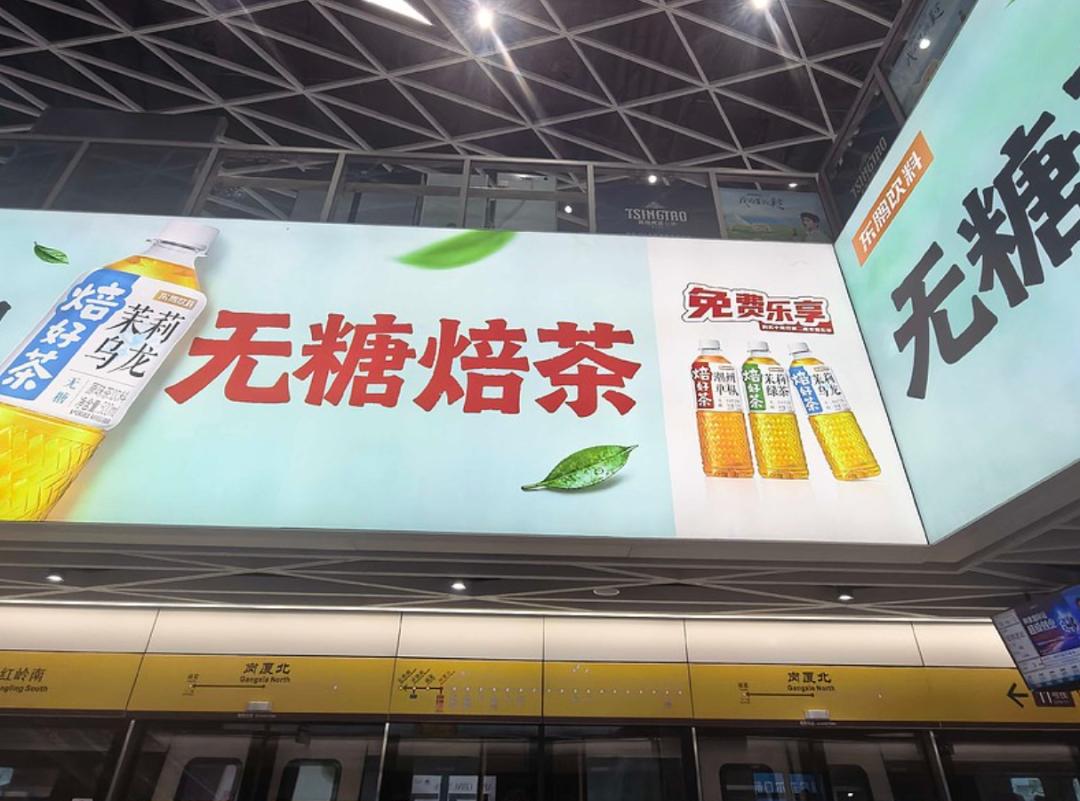
最后是新品和出海。去年的补水啦,今年的果之茶、无糖焙茶、东方大鹏、椰子水电解质饮料,一个赛道都没有留空。
出海也在加码,东鹏与印尼三林集团签约,借当地最大便利店连锁Indomaret的渠道落地。林木勤在股东会上讲了三种出海模式,从国内派负责人与当地副手搭班,在马来西亚用当地团队组建销售队伍,以及三林集团这种借渠道的办法,他评价第三种速度最快。他给全球化定的期限是5至8年。从广东走向全国,东鹏用了8年。从中国走向世界,他自评还要再来一个8年。
铺市、促销、北方、新品、出海,每一步单看都合理,每一步都指向同一个目标——增长。
02
为什么是现在
压力的第一层来自资本市场。
东鹏今年2月登陆港交所,实现A+H两地上市。到8月31日收盘,H股报109港元,较上市初期跌超40%。申万宏源、东方证券、野村东方国际等机构在半年报后下调了盈利预测。有长期跟踪这家公司的投资者算了另一笔账,一年前东鹏还享着三四十倍的市盈率,如今港股只剩十三四倍。股价用价格语言,把增速换挡提前翻译了出来。
公司的回应是真金白银。A股回购,实控人H股增持,中期每10股派30元、合计21.81亿元的分红,外加一份覆盖2026到2028年的股东回报规划。
但真正难解的压力,在板块内部。
基本盘东鹏特饮所在的能量饮料,上半年收入89.37亿元,同比增长6.89%。这个数字背后是连续三年的台阶式下滑,2024年增长28.49%,2025年17.25%,今年上半年6.89%。换挡的信号去年四季度就已经出现,2025年第四季度,东鹏的归母净利润同比只增长了5.66%,还不到全年增速32.72%的零头。大单品进入成熟期的标志很清楚,收入的增长越来越依赖提价和结构,而不是喝的人变多。
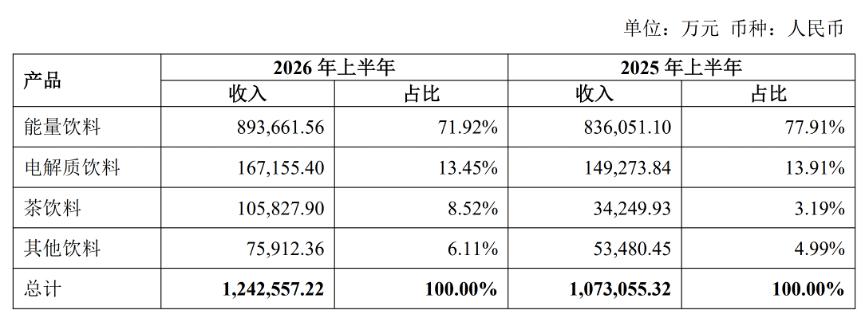
第二曲线补水啦,给出了更完整的减速曲线。2024年收入14.95亿元,增长280%,2025年32.74亿元,增长119%,今年上半年16.72亿元,增长11.98%。林木勤在股东会上的原话是,补水啦的成功引起了全行业的加入,竞争激烈程度超出了东鹏的想象。一瓶电解质水从蓝海打成红海,用了不到三年。
第三增长曲线茶饮料,上半年收入10.58亿元,同比增长208.99%,全场唯一的高增长。但它去年的基数只有3.42亿元,占收入比重8.52%,对手是东方树叶背后一个年收入两百多亿的茶饮板块。终端的动销并不齐整,有长期跟踪东鹏的投资者在渠道里看到的情况是,有的门店部分产品放到过期,有的门店始终维持新鲜日期。
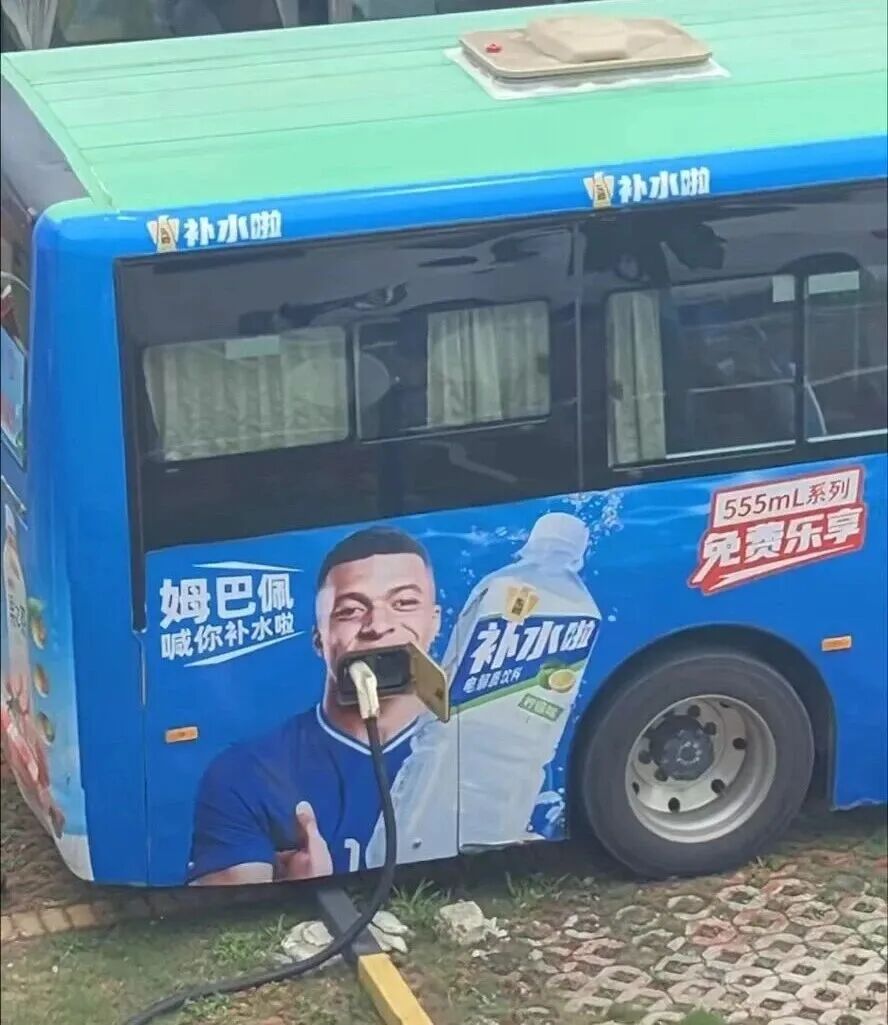
三块业务的处境叠在一起,就是那份大干50天的由来。特饮在放缓,补水啦在被围攻,新品还没长大,而资本市场不给培育期。增长在这里已经成了必须按期交付的承诺。
03
被绑架的到底是什么
回到这个问题本身。被增长绑架的,具体是三样东西。
第一样,是增长的定价权。
一家消费公司的市值,来自未来利润的折现。一年前三四十倍的市盈率,等于资本市场把东鹏未来十几年的增长一次性买了单。买断是有代价的,从那一天起,增长就从经营的结果,变成了必须按期交付的债务。估值从三四十倍落回十三四倍,跌掉的部分不是市场情绪,是市场在讨还当年预支的钱。所以铺市要限期,新品要当年见效,出海要加速。
第二样,是产品的成熟周期。
饮料品类有自己的生物钟。东方树叶2011年上市,被市场冷落了十四年,才等到无糖茶的爆发,把农夫山泉的茶饮板块做成两百多亿的生意。东鹏特饮从2009年瓶装面市到登顶行业,也走了十几年。而东鹏现在的新品没有这个待遇,果之茶去年2月上市,今年就要扛起茶饮料两倍多的增长,新生1L无糖焙茶,军令状上写着两百万网点。新品没有童年,一落地就要打工。
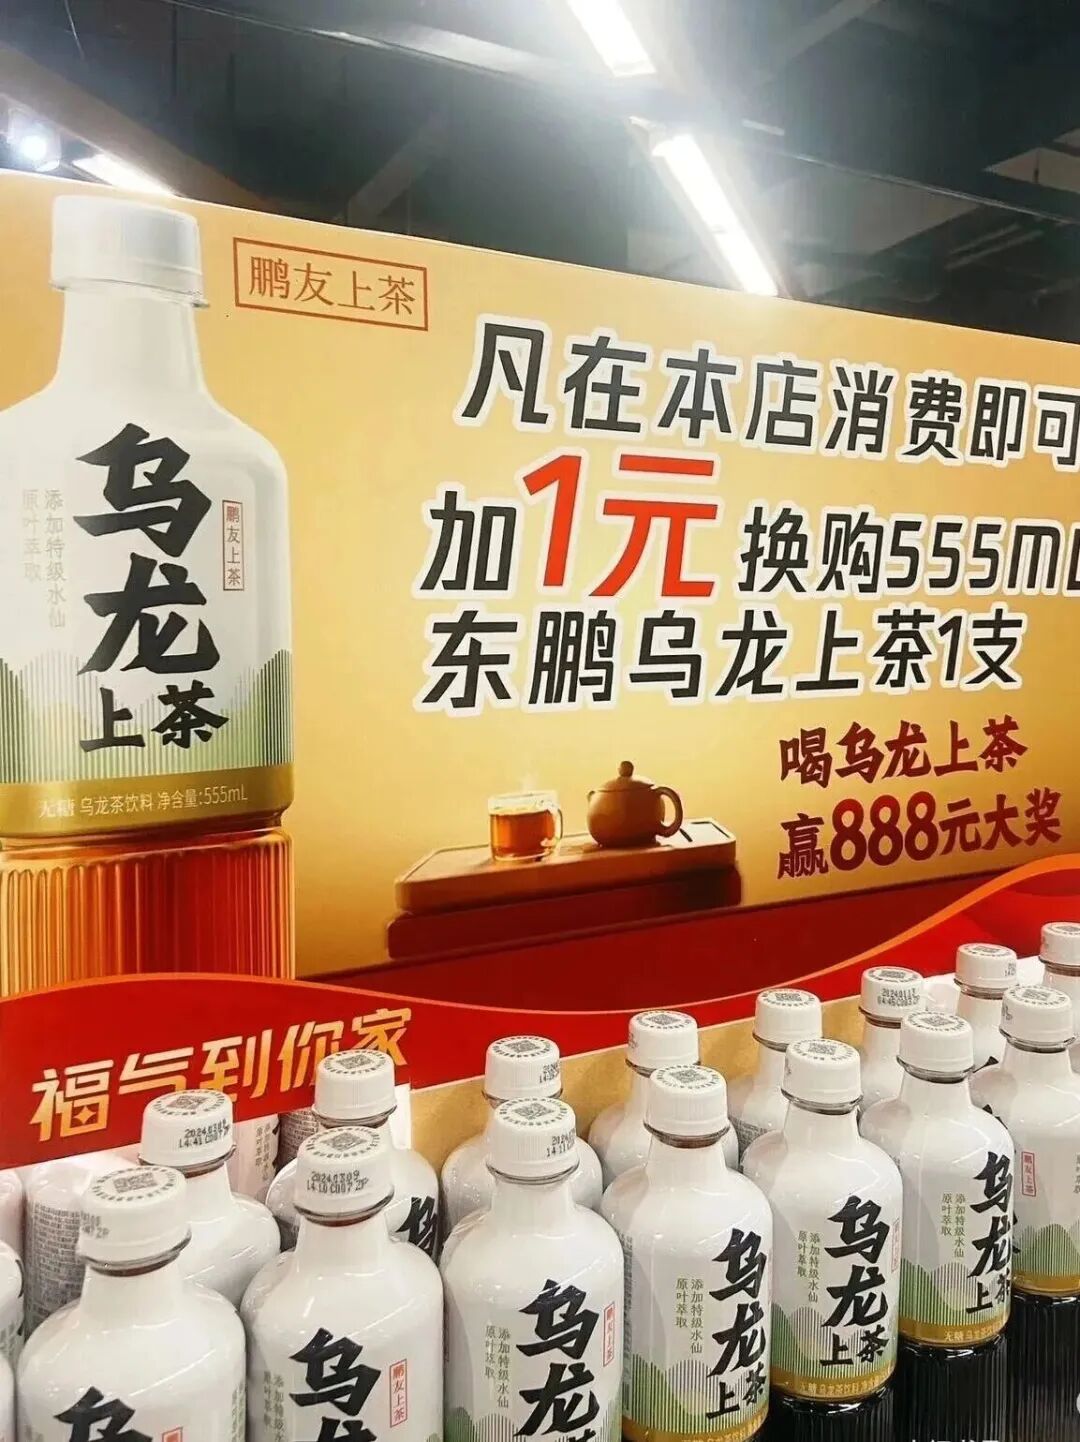
催熟的代价算得出来。上半年渠道推广费用9.45亿元,增长近四成,销售费用整体21.48亿元,增长27.8%,双双跑赢收入15.89%的增速。用八成中奖率买来的动销,换来的是茶饮料23.66%的毛利率,不到能量饮料54.67%的一半。简单来说,东鹏在用一瓶特饮赚的钱,去养两瓶果之茶送的量。然而,友商们该学的都学会了。
第三样,是渠道和人的信用。
高中奖率的实质,是一张欠条在链条上流转。消费者开盖中奖,门店垫出一瓶,厂家事后返还一瓶或一块钱。链条宽裕时,这是三方共赢的生意,门店甚至愿意顾客中奖,因为扫码返利即时到账。链条绷紧时,第一个出血的是终端。黑猫平台上,关于兑奖难的投诉累计上千条,门店垫货垫资,核销繁琐,回款周期长,有的门店兑奖额度耗尽直接拒兑,有的把免费乐享的奖品加价才肯给。
链条的最末端,是那份大干50天。当增长的需求是刚性的,市场的问题是结构性的,中间的缺口,最终由组织里议价能力最弱的那层人来填。周日值班的是业代,末位淘汰的是服务处经理,垫资兑奖的是小店老板。报表上20.72%的增长,每一个百分点后面,都有具体的名字。
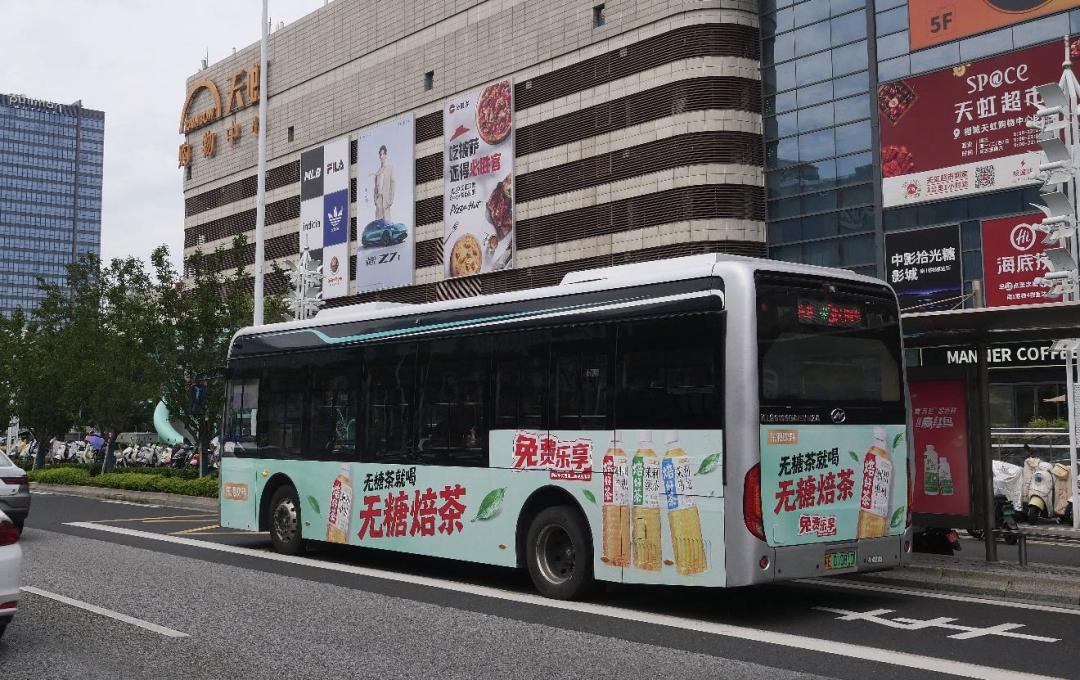
公平地说,东鹏手里的牌是真的。460万个终端网点,十几家工厂的成本控制,三年做出一个三十亿单品的推新机器,这些资产放在中国饮料行业,都是顶级的。林木勤自己也给过清醒的答案,不做多元化,专注饮料,网点里最大的企图心是餐饮,中国还有几百万个餐饮小店没有开发,全球化再给5至8年。这家公司比谁都清楚,真实的增长需要时间。
它缺的从来不是认知,是让增长慢下来的资格。
那三张海报,6亿箱的军令状,写进八条准则的那句话,50天的动员,买到的是这个季度的报表。能买到下一个时代的,还是那三样东西,产品、渠道,和耐心。
一家真正伟大的饮料公司,应该有能力对资本市场说,请按8年后的我来定价。说不出这句话,就只好一直跑在增长的前面,被它追着,被它赶着,被它绑架着。
本文来自微信公众号“吴维消费星球”,作者:吴维,36氪经授权发布。
















