涨价,不是白酒行业的解药
白酒行业,自相矛盾的现象似乎越来越多了。
从企业端看,涨价的消息却此起彼伏。
茅台半年内进行了4轮调价,市场批价较年初上涨200元/瓶;第八代五粮液8月初批价一周跳涨超30元,重回800元上方。
地方酒企同样如此,李渡酒业、湖南内参酒、酒鬼酒等也相继发布涨价信息。
据《每日经济新闻》报道,这是2021年末以来最密集的一轮价格集体上行。
涨价的结果是,毛利率稳住了。
《方正证券》报告显示,上半年白酒企业虽然营收和净利润普遍下滑,但行业毛利率却保持稳定。
但消费端的直观感受却是:质价比似乎越来越重要。
毛利率只有15.87%的酒鬼·自由爱持续火爆,198元/瓶的酱香壹号直接卖断货,在去库存成为行业难题的时候,50元一瓶的黄盖玻汾库存只有1个月左右。
同时公开数据显示,光瓶酒的市场规模已经突破2000亿元,年复合增长率达17%,远超行业平均水平。
为什么酒企的动作与市场趋势似乎截然相反?白酒企业继续死磕高端化,是否还是明智之举?
这些问题或许值得进行更深一步的探讨。
“保价”带来了什么?
过去白酒行业集体“高端化”,原因有两个:
一是白酒产品原材料成本相差不大的情况下,高端白酒比中低端盈利能力要高很多,而贵州茅台一家吃不下整个高端市场。
二是白酒属于应税消费品,除了增值税外还要缴纳以销售额和销量为基数的消费税。
和普通企业相比,白酒企业利润表中“税金及附加”在营收中的占比明显偏高,使得白酒企业天然倾向于拔高毛利率。
如今时代变了,白酒行业的格局愈发固化,马太效应愈发明显,那些尚未建立高端心智的玩家想要继续推进高端化,难度可能越来越大。
今年这波密集涨价,主要目的可能有两个:
一是配合控货,纾解渠道端的压力。一边通过涨价提振经销商信心,一边出清库存。
二是通过高频动态调价,加上收紧渠道政策,使得经销商过去“囤货-涨价-出货”躺赚的套路失效,倒逼经销商深耕终端。
同时,酒企还普遍加大了营销投入。公开数据显示,上半年白酒板块整体销售费用率提升至 11.4%,同比提高了1.4个百分点。
其中高端阵营里,贵州茅台销售费用率同比下降0.19个百分点,五粮液和泸州老窖则分别大涨16.32%和32.97%。
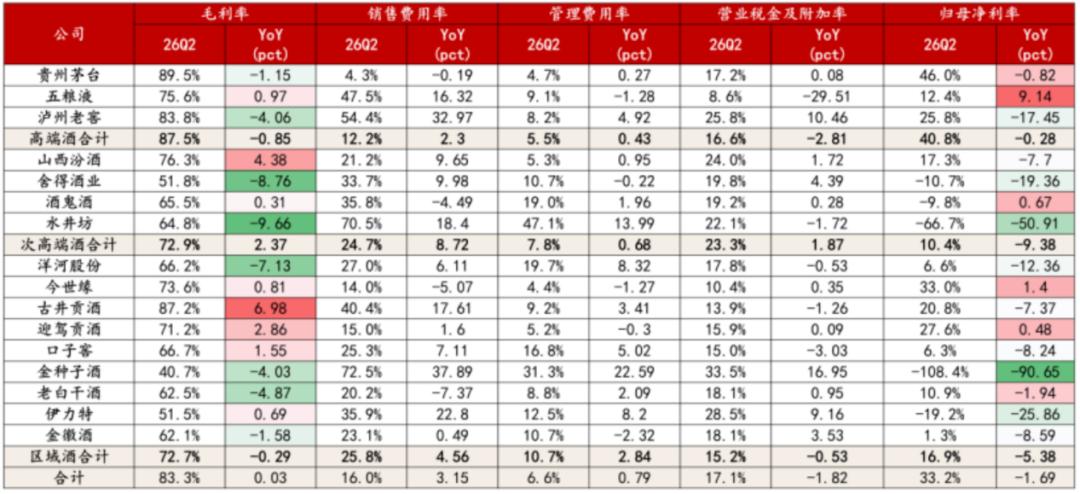
这么一套组合拳下来,效果只能说差强人意。
经销商的信心似乎并没有明显恢复。
数据显示,202602白酒板块重点公司合同负债同比-12.40%,环比-22.48%。绝大多数酒企二季度合同负债环比减少。
酒企的营收只能勉强被称为“弱复苏”。
上半年,21家白酒上市公司合计营业收入2004.41亿元,较上年同期的2147.16亿元下降6.64%;实现归母净利润736.41亿元,同比下降8.13%。
21家上市白酒企业中,13家营业收入和归母净利润双降。
终端动销方面,高端白酒阵营中,茅台依旧稳健。社会渠道体系库存茅台酒每月存销比(月末库存/当月销量)均小于1.0,社会渠道流通库存处于良性健康水平。
i茅台运行情况平稳,上半年新增用户数约1744.28万,累计注册用户数约9690.78万,累计活跃用户约2941万人,成交用户超412万,成交订单数超780万笔。
但即便如此,茅台上半年仍然出现了增收不增利的情况。营收922.78亿元,微增1.3%;归母净利润445.17亿元,下降1.95%,茅台也是上半年为数不多毛利率下降的白酒企业之一。
官方解释是“主动控货挺价、i茅台直销占比提升、系列酒结构调整”。
鉴于飞天茅台的价格一直在上调,可以推测茅台系列酒和非标茅台的毛利率可能有一个明显的下滑。
五粮液方面,终端动销大幅回暖,但营销投入暴涨。
据《每日经济新闻》报道,第八代五粮液上半年动销实现两位数增长,开瓶率持续提升;“名酒走进名企”系列活动自元春启动以来,累计拜访企业5416家,转化销售4050家,实现动销5.87亿元。
同时,财报显示,五粮液2026年上半年销售费用为 63.22亿元,同比增长80.65%。
泸州老窖坚持挺价控量,保住了毛利率,但销量走低。
中高档酒毛利率仍高达90.74%,仅微降0.29个百分点,但销量却同比下滑42.53%,产量也同比锐减77.4%。
从酒商的反馈来看,国窖1573当前终端动销似乎不及预期,走量缓慢。
天眼查APP显示,截至2026年9月8日收盘,泸州老窖总市值为1144.84亿元。
对比茅五泸三家数据,似乎只剩下飞天茅台可以凭借品牌力实现“量价齐升”。
八代普五需要靠大手笔的营销费用来拉动增长,国窖1573则似乎还处在“不降价,就滞销”的困境中。
如果五粮液和泸州老窖这两个被公认的高端白酒阵营选手,都已经无法再靠“品牌附加值”躺着赚钱,是否证明高端白酒的故事已经很难讲下去了呢?
白酒说到底仍是食品饮料行业,利润基本取决于原材料成本。
不同白酒企业间的生产原料相差不大,大致可分为水、高粱、小麦(制曲)、包装材料、人工、燃料、动力等。
曾有人做过这样一个测算,假设,茅台全部产品只有500ml飞天茅台这一种规格,舍得系列全部只有500ml品味舍这一种规格,两者的单瓶成本,相差只有40元。
因此,高端白酒能卖出高溢价,与生产成本关系不大。
真正决定高端白酒地位的,有三个方面。
稀缺性
百年老窖池中富集的、不可迁移的微生物群落,是酿造顶级基酒的核心,构成了天然的资源垄断,比如国窖1573的国宝窖池正是泸州老窖高端化的根基。
工艺和周期则营造了时间资源上的稀缺感。比如酱香酒的“12987”工艺和至少5年的基酒窖藏,意味着巨大的资金占用和时间成本,这是新品牌无法逾越的壁垒。
文化符号
各大酒企在讲述高端故事时,很多时候会脱离单纯的“卖酒”逻辑,而是将历史、工艺、美学与社交法则成功转化为可感知的文化符号。
比如自2008年起,每年在“龙抬头”举办“封藏大典”,将祭祀仪式、酿酒体验与文化品鉴融为一体。
古井贡酒以“秋季开酿大典”为核心IP,依托九酝酒法及明清窖池群强化历史权威性,并将其节庆化运营,塑造独特的文化符号。
剑南春深挖“唐代宫廷御酒”基因,与三星堆博物馆、中国国家博物馆等联名,推出“青铜纪”“天文纪”等文创酒;同时发起“重走御酒进贡之路”活动,将蜀道进贡历史场景可视化。
社会共识
在政商精英的交往中,高端白酒脱离了单纯的饮用属性,成为一种高度标准化的“社交信用凭证”。
精英群体的共识直接拔高了高端白酒的地位和溢价。
如今,这些赋予高端白酒以附加值的因素已经逐渐褪色。政商活动萎缩,年轻人对沉重的历史文化符号不感冒,稀缺性则被疯狂的产能扩张所瓦解。
脱离了这些,高端白酒在物理上只是一瓶“成本几十元、口感尚可的酒精饮料”。一旦消费者不再认同其背后的身份象征,其高昂的溢价便会逐渐失去支撑。
酒类品牌价值缩水21%,新的附加值在哪里?
今年8月,胡润研究院发布《2026胡润中国品牌榜》。酒类行业共26个品牌上榜,较去年减少4个,品牌价值总和9860亿元,较去年的1.24万亿元下降21%。
这种情况下,茅台以外的大多数白酒品牌可能都已经站在了岔路口:
一条路是大众化,碎片化和线上化。
首先是产品上向小规格酒和低度酒倾斜,降低白酒的入局门槛。
比如五粮液推出的五粮醇铠甲小酒,150ml/50度,零售价29元左右,实际成交价20-25元,排在2026年聚餐场景小瓶装白酒榜单第一名。
再比如,150ml的小瓶装梅见青梅酒口感酸甜适口,12度微醺深受女性消费者和年轻群体的喜爱,是低度酒的代表。
其次是销售渠道向线上倾斜。
中国酒业协会联合毕马威发布的《2026中国白酒市场中期研究报告》显示,57%的受访酒企经销商数量在缩减,61.9%的终端门店规模在收缩。
与之相反,线上渠道则处在扩张期。
茅台上半年直销渠道收入519.62亿元、同比增长29.87%,占主营业务收入比重升至57.32%,首次超过批发代理渠道。
舍得酒业上半年电商渠道收入3.98亿元,同比增长18.41%,批发代理渠道收入则同比下降21.26%;金徽酒的互联网销售收入0.97亿元,同比增长69.94%。
尽管大众化是顺应消费潮流的选择,但多数白酒企业对其可能还有所保留。
一是线上渠道虽然发展很快,但多数酒企上半年线上渠道营收占比多数不足一成,仍然无法成为影响行业走势的根基。
二是低度白酒和小规格白酒虽然展现出热度,但主流企业大多只将其当作试水之作,似乎无意倾斜更多资源。
其中也存在一些客观的困难。
比如低度酒在降度过程中,保持酒体中赋予风味的酯类物质稳定,并防止酒体浑浊、失光和风味寡淡,对酿造工艺是巨大考验。
小酒若转为常售产品,极易从线下终端或直播间回流,冲垮正装白酒的锚定价格,导致正装销售更加被动。
此外,低度酒赛道也已逐渐成为一片“红海”,不仅有众多新锐品牌涌入,还面临啤酒、果酒、预调酒甚至饮料巨头的跨界竞争。
因此, 白酒巨头对低度赛道普遍保持风险可控的试探姿态,可能不愿进行大规模营销押注。
当然最重要的是,因为对毛利率的追求,头部酒企对大众化转型的热情可能不是很高。
拿山西汾酒为例。我们此前分析汾酒2025年财报时发现,整个2025年山西汾酒营收同比增长了7.72%,毛利率却比上年减少1.35个百分点。
结合其产销量情况,可以看出山西汾酒2025年的经营可能存在“以价换量”的趋势。
而在2026年半年报里,情形似乎截然相反。毛利率守住了,但营收却同比下降12.18%。
其中的变化除了主动去库存以外,可能还有经营方向上的改变。此前销量一直突飞猛进,在山西汾酒产品结构中比重越来越大的玻汾,权重可能有所下降。
据《21世纪经济报道》,上半年,53°青花25的销量同比增长约360%,42°青花25增长20%以上,主要得益于公司在渠道费用和返利政策上的倾斜。
相比之下,玻汾批价从40元/瓶回升至43元/瓶。华创证券指出,销量同比降幅明显。
以山西汾酒的变化管中窥豹,白酒行业的集体意志可能还是偏向于优先守住毛利率。
所以就来到了另一条岔路:找到新的附加值,支撑溢价。
在传统高端故事逐渐瓦解的情况下,新的溢价点可能需要从产品本身上寻找。
真正的高端消费品,除了人为构建的品牌资产以外,产品本身也大概率有其不可替代之处。
苹果手机即使失去了Apple商标,其芯片和系统在业内仍然独树一帜。百达翡丽的复杂机械机芯,其产品研发、材料获取和制造过程都需要极高的技术积累与时间成本,新品牌想要复制难度极大。
同样的,高端白酒或许也应该在窖池之外,寻找产品层面的“提质”。
在技术端,也许可以通过技术开发解决低度酒“水感”痛点,做到“减度不减风味”。
比如古井贡酒研发的“温压双控分离降度工艺”,就可以通过同时精准调控温度和压力,在温和分离乙醇的同时,最大限度保留风味物质。
其次在产品外观和包装上或许可以做更多有创意的改进。泡泡玛特的消费者会花几百块买一个毛绒玩具,大概率不是因为原材料有多好,而是设计师的巧思赋予了其不可替代的附加值。
总而言之,这个时代的年轻人并非不愿意支付溢价。老凤祥圣斗士星矢联名金卡,0.13克卖 2699元被年轻人买成了“最贵金卡”,CASETiFY手机壳基础款300元,联名款500+,却能引得00后在门店前排队两小时。
这些产品都在某种程度上切中了年轻人的细分需求,白酒行业若要继续走高端化之路,或许也应该放下身段,学会挖掘细分的新需求。
本文来自微信公众号 “摩根频道”(ID:morgantmt),作者:摩根商研所团队,36氪经授权发布。
















