粉笔把账本摊开,同行睡不着了

一家公司,用四天时间,把自己从里到外骂了一遍:自曝蹭热度、自曝像素级模仿对手、自曝营销失败大量退课,顺手把同行的成本毛利也晒了个干净。
9月16日到19日,粉笔连发六篇小作文,热搜词条叫#粉笔疯了#,全文没有一句公关腔,最后以一句”这次之后我们大约不再回应了“收场。
企业公关的标准动作大家都见过,出事、沉默、冷处理、发律师函。粉笔反着来,没有危机,自己造危机;没有卖点,把自己的难看写成公开信。
这次粉笔更离谱,直接是把行业默认的规则掀了。
01、四天六篇小作文,发生了什么
我们先来梳理一下时间线。
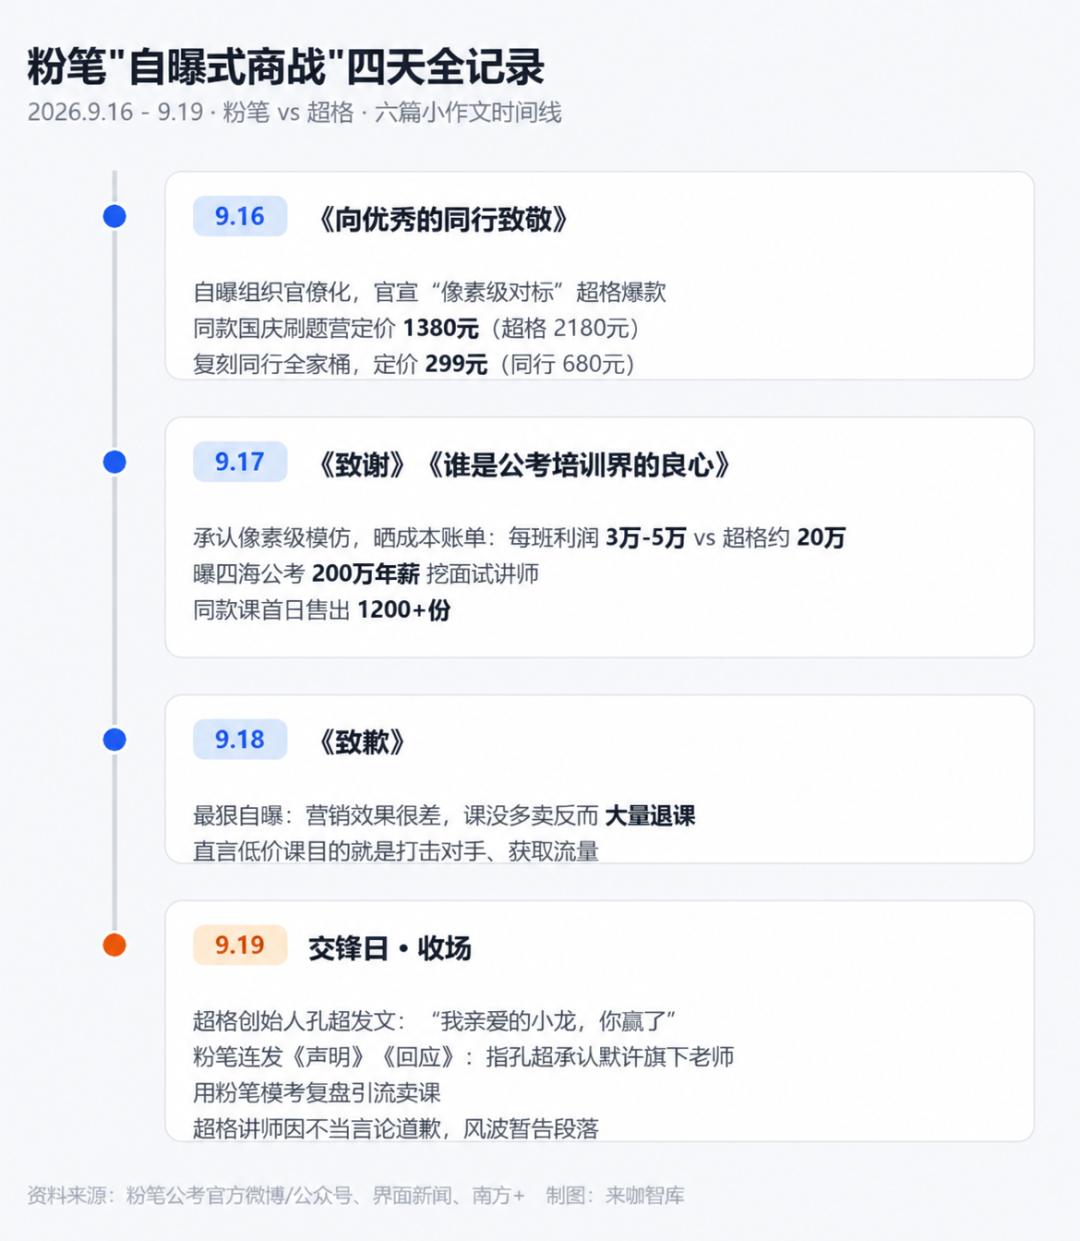
9月16日,粉笔发《向优秀的同行致敬》。粉笔自曝近几年"组织官僚化、臃肿低效",宣布全面向同行学习:直接点名超格教育2180元的国庆七天刷题营,官宣上线同款课程,定价1380元;同行卖680元的"全家桶",粉笔卖299元。
9月17日,《致谢》。粉笔承认"像素级模仿了超格课程",同时晒出成本账单:按粉笔1380元的定价,每班利润3万到5万元;按超格的定价,每班利润约20万元。针对超格"培训不赚钱"的说法,粉笔把账直接拍在桌上。同款课首日售出1200多份。
当晚,《谁是公考培训界的良心》再抛猛料,超格拿粉笔免费模考做复盘引流卖课,一边用粉笔的资源一边贬低粉笔的教研;还有同行开出200万年薪挖粉笔的面试讲师。
9月18日,《致歉》。粉笔道歉,承认连续发文占用公共资源、博眼球,承认营销效果很差,课没多卖,反而大量退课,直言低价课的目的就是打击对手、获取流量。
9月19日,超格创始人孔超亲自下场,开篇一句"我亲爱的小龙,你赢了"。
粉笔当天连发《声明》、《回应》,指出孔超已经承认默许旗下老师用粉笔模考复盘引流卖课。
这场商战最终以超格一位讲师因不当言论道歉暂告段落。
粉笔的这套打法不走寻常路,但在传播上大获全胜。
微博端,#粉笔疯了#、#粉笔曝被四海200万高薪挖走老师#、#考公机构吵起来了#接连冲上热搜。
9月17日晚,公考老师袁东把粉笔的长文当申论材料逐句拆解,直播间在线人数超过5万,孔超本人进场刷礼物冲到贡献榜第一。
这一周,小红书上公考相关话题的讨论量暴增,公考培训这个原本只在招录季才有声量的行业,被一家公司用六篇小作文顶到了流量的最前排。
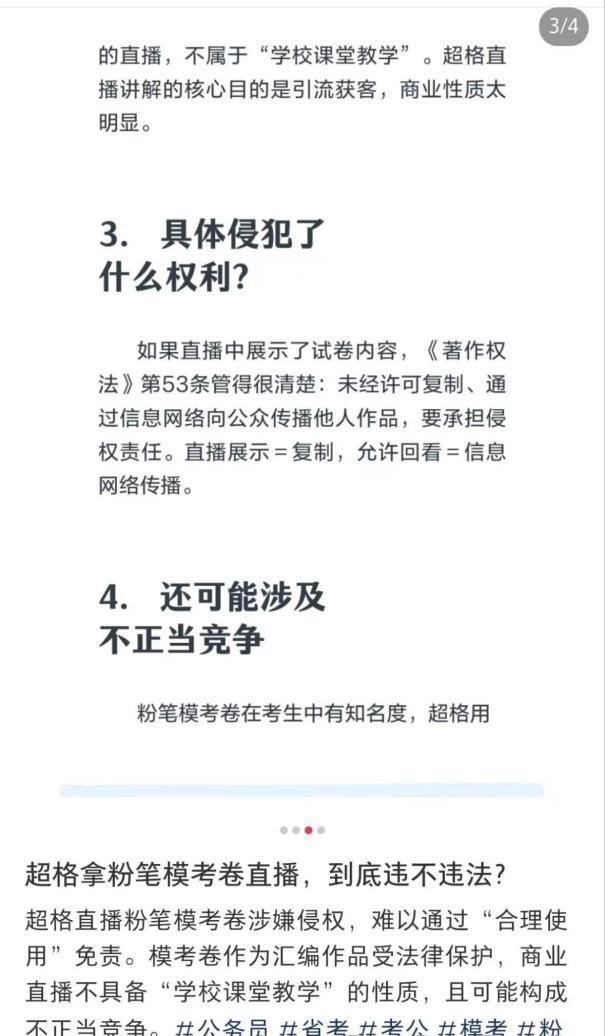
这场舆论交锋甚至已经溢出了营销层面,开始向法律层面蔓延。小红书上已有博主逐条拆解,模考卷作为汇编作品受《著作权法》保护,超格直播讲解粉笔模考卷,直播展示等于复制、允许回看等于信息网络传播,很难用合理使用免责。而粉笔模考卷在考生中的知名度摆在那里,这件事还可能进一步构成不正当竞争。
也就是说,9月19日《声明》里那笔默许用粉笔模考复盘引流卖课的旧账,不只是商战互撕的弹药,可能是一张真的法律牌。
更重要的是舆论反馈。从评论区的走向看,多数用户认可粉笔直面行业乱象、主动回应问题的态度,对粉笔的信任度不降反升。商业世界有一句被验证过无数次的话:真诚才是必杀技。
金句的裂变速度可比财报快得多。
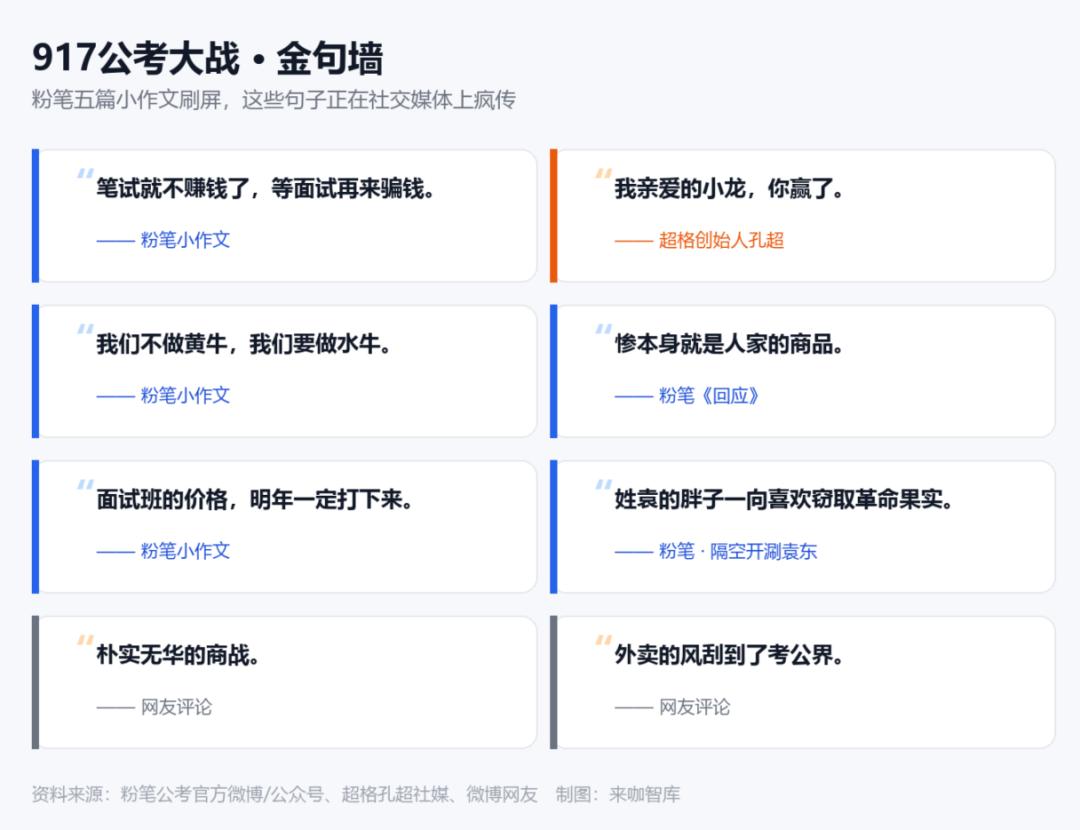
粉笔自己写”笔试就不赚钱了,等面试再来骗钱“、“我们不做黄牛,我们要做水牛”、“惨本身就是人家的商品”,被网友截图转了一轮又一轮;
孔超那句“我亲爱的小龙,你赢了”,一夜之间成了群聊回复模板;
就连粉笔隔空开涮袁东的“姓袁的胖子一向喜欢窃取革命果实”,都成了热梗。这场商战甚至有了自己的专名:917公考大战。吃瓜群众管这叫“朴实无华的商战”,一场机构互撕,硬是被围观成了全民追更的连续剧。
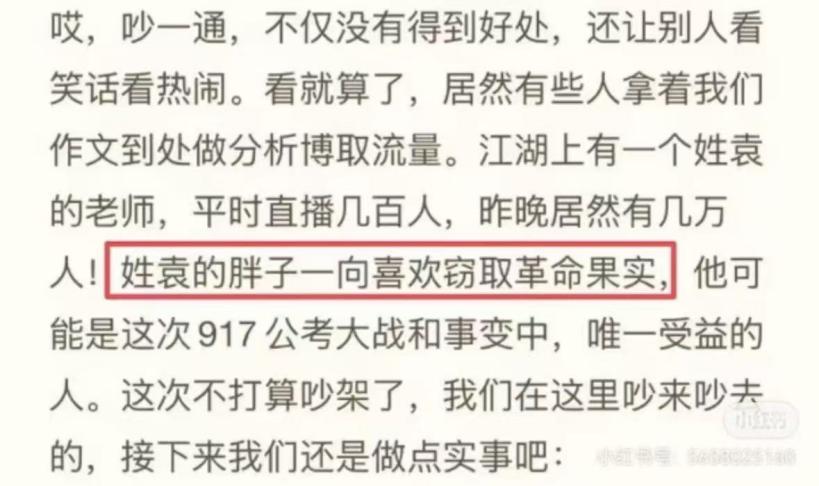
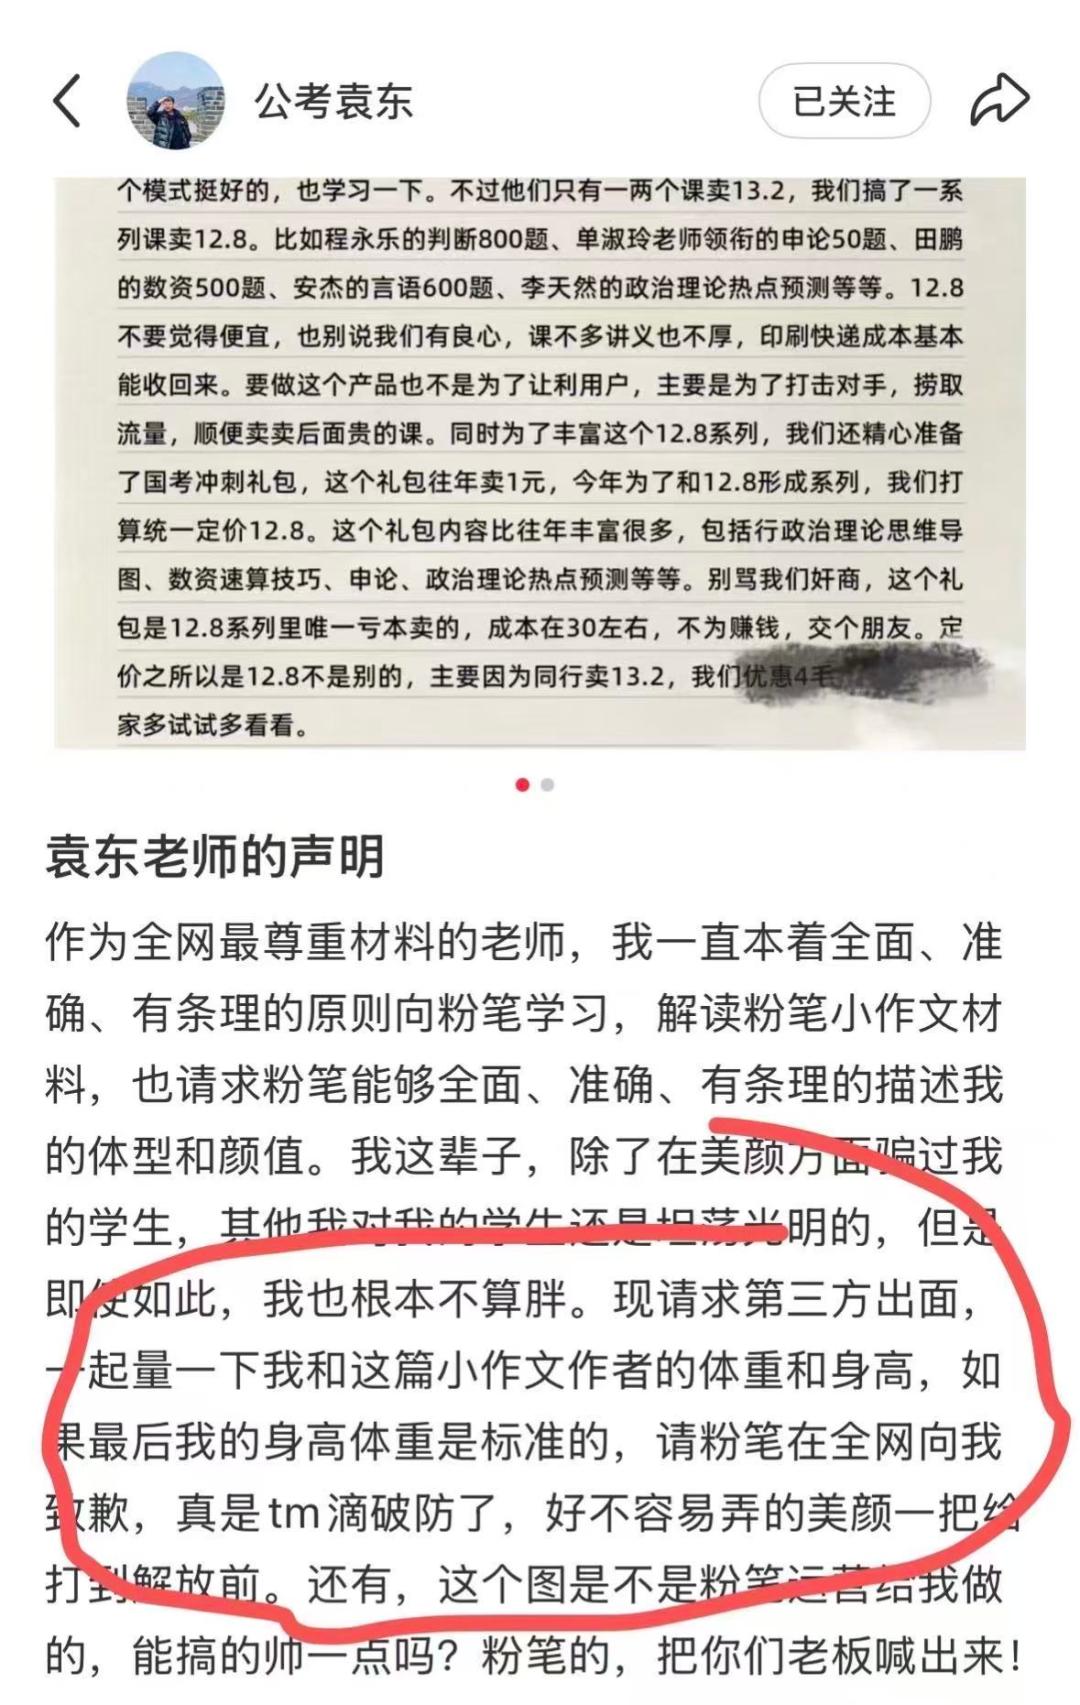
过去十年,企业声明越写越像律师函,措辞越来越严密,人味越来越少。粉笔的小作文没有一句像样的话术,全是大白话加真账本,反而撕开了流量口子。别人是出了事才道歉,它是没出事,先把家底和难看一起摊开。这套打法的本质,是把诚实本身做成了传播物料。
粉笔这么干,其实也不是没有风险,风险在于下限全靠自觉,收益在于真诚无法被模仿。同行想学?先问问自己,敢不敢把退课数据原样贴出来。
02、行业成本第一次被公开处刑
其实,在笔者看来,这场互撕最有价值的部分,不是热搜,是账本。
1、国庆刷题营的拆解如下:超格卖2180元,粉笔同款卖1380元;粉笔自算每班利润3万到5万元,超格每班利润约20万元。
2、人力市场的暗账:面试讲师的身价,200万年薪起。
3、教材的成本账:真题册定价69元,粉笔解释,规模化印刷成本只有打印价格的60%,3公斤以内快递费约3块钱,卖69元不赔钱,"千万别说我们良心,我们都是为了赚钱"。
消费者第一次清楚地知道,一门课到底赚多少钱,一本书到底值几块钱。教育培训行业此前的惯例,是"贩卖焦虑+信息黑箱",成本从来都是秘密,话术更是销售的武器,卖惨是商品本身。当这些被逐一摊开,透明本身就成了竞争力。粉笔在《回应》里那句"拒绝商业PUA",与其说是口号,不如说是这场实验的注脚。
粉笔这次最狠的自爆,是连卖惨都摊开了。
企业公关的极限,一般是"承认疏忽"。粉笔在9月18日的《致歉》里,直接承认"我们想搞对手,但搞砸了",营销效果很差,课没多卖,反而大量退课。
把失败写成公开信,这在任何一家公司都是不可想象的事。它意味着财务数据的难看、战略失误的难看、内部管理的难看,全部主动公示。这种彻底性让它区别于一切营销话术。
你可以说这是更高明的表演,但没有第二家公司敢用"大量退课"当素材。
热闹之外,需要回到粉笔当下的处境。
2026年上半年,粉笔营收12.48亿元,同比下降16.3%;净亏损1.84亿元,上市以来首亏,上年同期还是净利润2.27亿元。股价长期在1港元以下徘徊,市值约6亿港元。
蛋糕确实在变小。华图山鼎在半年报里给出的数字最直白,2026年国考与省考招录规模21.67万人,同比下降14.3%。招录收缩直接砍掉了面试培训的收入,同时备考周期被压缩,连笔试参培意愿都跟着往下掉。这是粉笔掀桌子的真实语境,也是这场价格战必然会来的原因。
中公、华图、粉笔在寒冬里的三张成绩单,各有各的难。
老大哥中公教育,2026年上半年营收11.69亿元,同比微增1.22%,净利润7322万元,同比增长18.52%,看起来最有韧性。但事实上,它的增长靠的是事业单位培训(同比增长18.36%)补位,公务员序列基本盘只增了0.14%,账上还挂着退费的历史包袱。
华图山鼎最惨烈,营收15.43亿元,同比降10.49%,归母净利润3254万元,同比暴跌84.71%,公司在业绩说明会上把原因直接指向招录收缩。
相比之下,粉笔的1.84亿元首亏,放在这个坐标系里看,甚至不算刺眼。
总而言之,三家上市公司,不约而同把招录岗位收缩、竞争加剧写进财报,这不是某一家的问题,这是整个行业进入存量竞争的证据。
最新的变量更耐人寻味。9月11日,华图山鼎在业绩说明会上披露,华图与粉笔已签订涵盖投资合作、技术开发、渠道合作的战略合作协议,双方互派董事。
这从一个侧面说明行业的某些格局正在发生变化,其背后的逻辑也不难理解。招录规模收缩是财政供养优化的长期趋势,不会因为一个招考周期逆转;另一边,2026届毕业生1270万人再创新高,国考报名人数首次超过考研,需求端热度不减。供给端收缩、需求端升温,供需剪刀差只会把竞争越推越激烈,这场寒冬大概率会持续。
笔者的观点是,自曝式打法不可复制。它成立的前提,是粉笔真的在降价、真的有成本优势托底;没有低价实力,透明只是行为艺术。9月17日公司的股价单日涨超10%,是市场给足了排面,不是盖棺定论。
结 语
消费者可以让商家赚钱,但不能让商家侮辱智商、玩弄感情,赚了钱还要让人同情。粉笔把这层窗户纸捅破了。
往大了看,这几篇小作文给所有行业打了个样,消费者从来不是反感商业,是反感把人当傻子的商业。公关的最高级形态不是话术,是不装。当一家公司愿意把利润率、营销失败、连对手的账都摊在桌上,它赌的不是流量,是人心。广告买不来的东西,法务审不出来的东西,这次被几篇公开信轻易拿到了。
公考培训的暴利时代未必就此结束,价格战也未必是终局。中公在回血,华图在收缩,粉笔在求变,超格在应战,牌局还长。但是,消费者见过真账本,就再也不会对黑箱感恩戴德,这恐怕才是#粉笔疯了#真正的后劲。
本文来自微信公众号 “来咖智库”(ID:laikazk),作者:柴犬,36氪经授权发布。
















