关店、收缩、聚焦:餐饮巨头子品牌集体“退潮”
餐饮巨头的新品牌,为什么突然不香了?
餐饮巨头寄予厚望的新品牌,突然集体“退潮”。
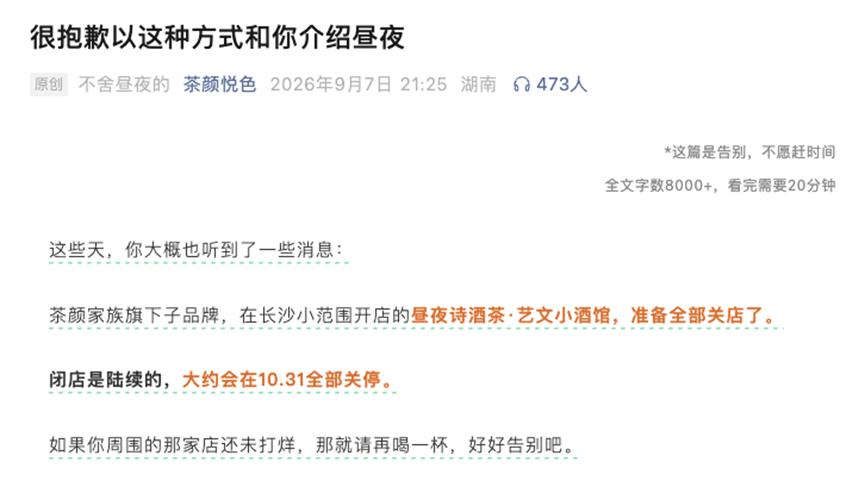
2026年9月7日,茶颜悦色发布公告称,旗下子品牌“昼夜诗酒茶·艺文小酒馆”计划关店,预计10月31日前全部关停。
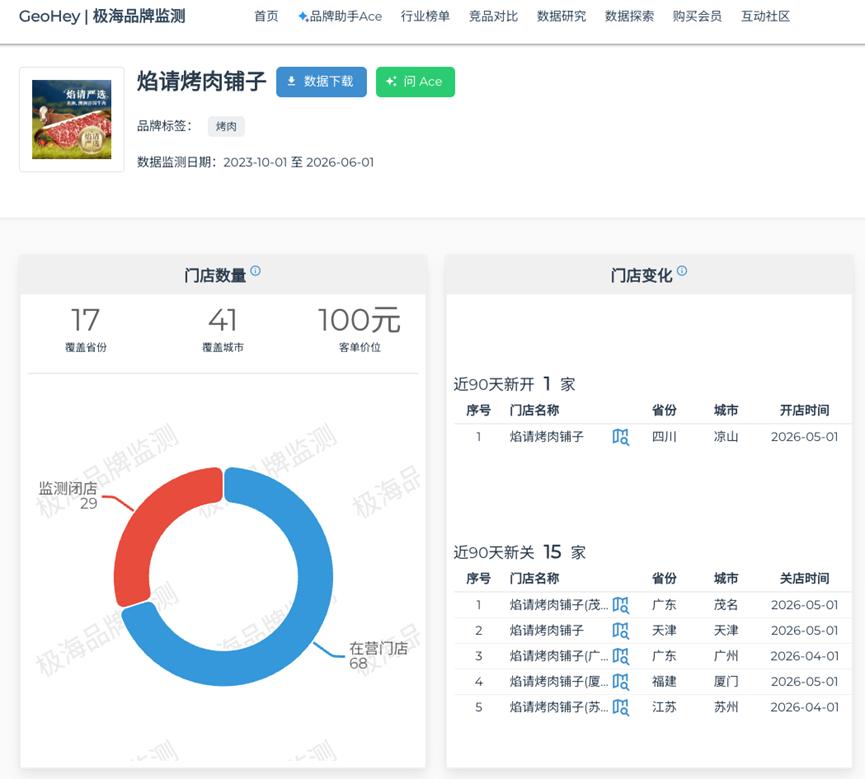
无独有偶,极海品牌监测披露的数据显示,截至2026年6月,海底捞旗下“焰请烤肉铺子”门店数量仅为68家,相较半年前的88家减少20家。近90天,该品牌仅新开一家门店。
作为各自赛道的头部品牌,茶颜悦色和海底捞都不缺少品牌声量,在供应链和资金维度也均具备一定的实力。但昼夜诗酒茶与焰请先后收缩,说明母品牌的资源只能帮助子品牌更快开出第一批店,不能助力后者建立稳定的复购和单店盈利模型。
随着餐饮业从跑马圈地转向存量竞争,昼夜诗酒茶与焰请集中关店说明餐饮企业面临的挑战并非能否铺设更多子品牌门店,而是如何找到一个新的消费理由。
陷入增长焦虑,餐饮企业热衷打造子品牌
诸多餐饮巨头之所以热衷于打造子品牌,很大程度上都是因为随着中国餐饮业红利衰减,主品牌面临巨大的增长压力。
曾几何时,伴随着中国餐饮业扩容,诸多餐饮企业依靠门店扩张实现业绩增长。不过,随着门店密度提高、优质点位减少,同店增长开始承压,继续复制对其门店,开始出现内部竞争和边际回报下降的问题。
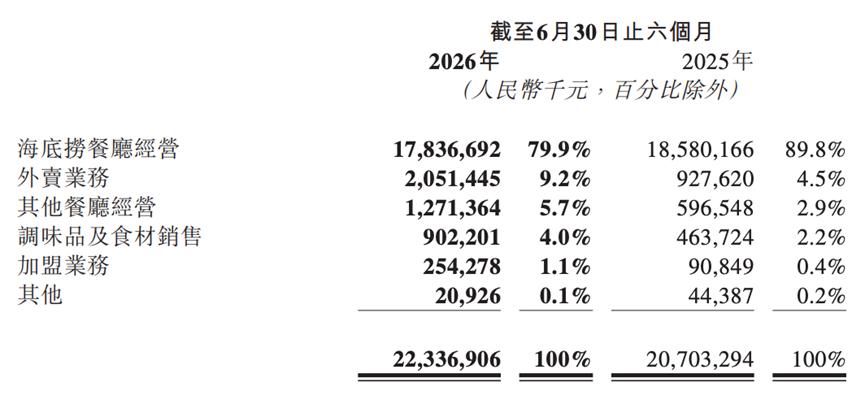
以海底捞为例,2026年上半年财报显示,其自营餐厅收入为178.37亿元,同比下降4.0%,营收占比为79.9%,同比下跌9.9个百分点。显而易见,仅靠自营餐厅,已难以支撑海底捞迈上新的台阶。
主品牌增长乏力的背景下,为了打开新的成长空间,诸多餐饮企业纷纷进行多元化布局。除了开头提到的昼夜诗酒茶,茶颜悦色还打造了鸳央咖啡、古德墨柠、小神闲茶馆等子品牌,分别聚焦现制咖啡、柠檬乳茶、传统茶饮等饮品。
无独有偶,过去几年,海底捞也通过内部创业和品牌孵化,相继推出焰请烤肉铺子、火焰官烤串、举高高自助小火锅等新品牌。
综合梳理各大餐饮企业子品牌的发力方向可以发现一个很明显的趋势,这些餐饮企业布局新业务,大多选择了与现有供应链或消费人群较为接近的品类。这说明,餐饮企业打造子品牌,并非简单追逐风口,而是希望用同一套后台资源,经营更多品类、价格带和消费时段。
后台资源可以共享,收入模型仍需重建
餐饮巨头虽然可以为子品牌提供供应链、资金等资源,但在市场端,过往的成功经验也可能制约新品牌成长。
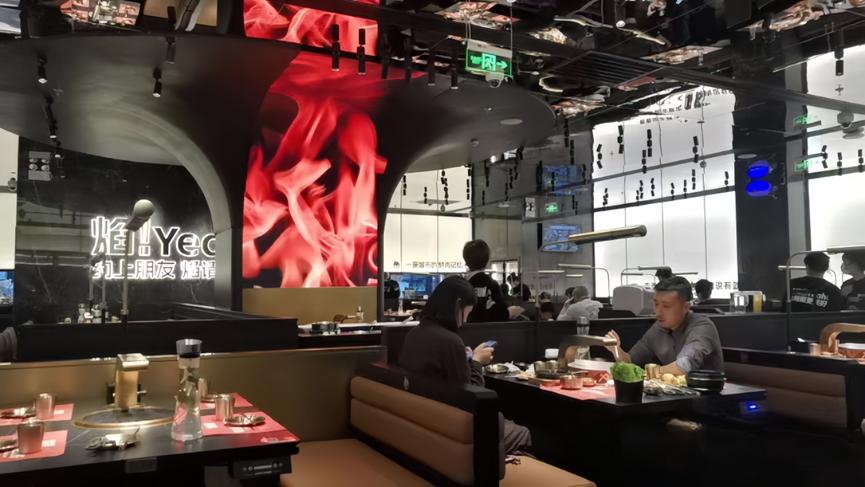
以焰请为例,其继承了与海底捞类似“优质服务基因”,提供免费洗头、编发等服务,夜间甚至提供DJ表演。或许是因为对焰请的差异化竞争力信心十足,2024年上半年财报电话会上,海底捞高层对外表示,三年内焰请烤肉铺子将开出400到500家店。
问题在于,在烤肉市场,相较服务质量,消费者更看重肉品、定价以及烤制体验。背靠海底捞,焰请虽然可以提供可靠的菜品,但高质量服务带来的额外成本,也会在无形中削弱品牌的市场竞争力。
茶饮企业布局微醺饮品也是一样的道理。粗看起来,新茶饮和微醺饮品同属于情绪消费产品,企业相互跨界有很强的自洽性。不过,由于受众和消费场景不同,新茶饮的经营逻辑并不适用于微醺饮品。
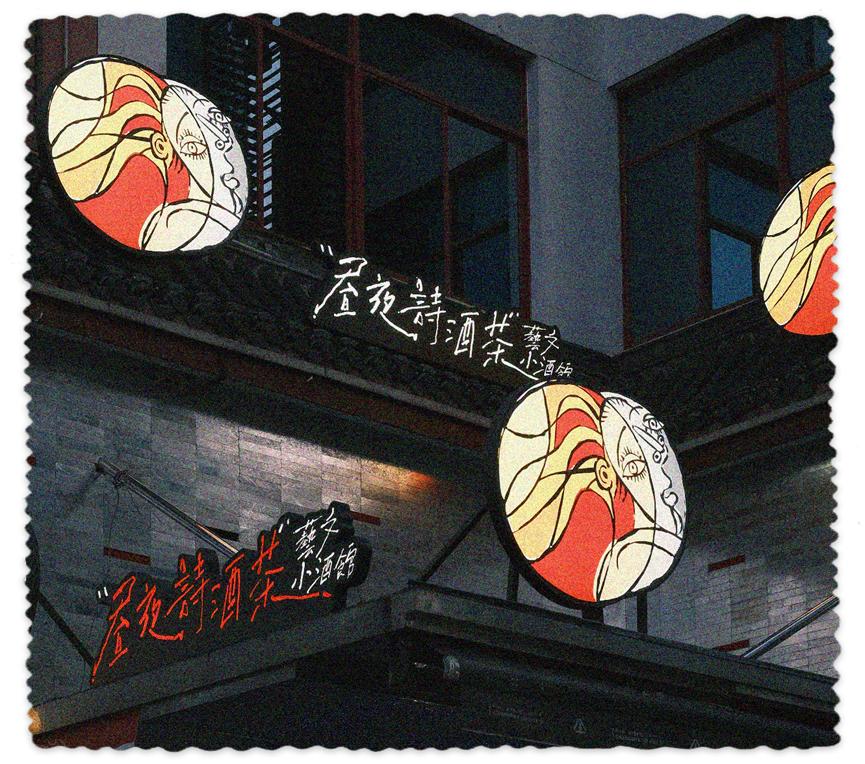
官方公告中,谈及为何关闭昼夜诗酒茶,茶颜悦色表示,为了吸引消费者买单,公司尝试上线多款无酒精产品,结果大家尝试了无酒精系列饮品后,反而更不买酒了。
最终,茶颜悦色发现,“情绪下消费的堂食酒水和第三微醺空间并不是刚需,无法形成持续性的健康流水。”
梳理上述案例不难发现,诸多餐饮企业推进多元化时,均陷入了让子品牌复刻母品牌业务模式的误区。餐饮企业的资金、供应链和选址能力固然可以助力子品牌迅速完成冷启动,却无法回答两个关键问题:消费者为何持续到店,门店如何稳定赚钱。
子品牌的商业模型尚未跑通便加速开店,放大的就不再是母品牌的优势,而是单店亏损和组织成本。出于及时止损的考虑,餐饮企业自然需要为子品牌的发展按下“暂停键”。
存量竞争下,子品牌考验资本配置
诸多餐饮子品牌折戟沉沙,既暴露出部分餐饮企业的经营策略过于粗放,也说明中国餐饮业进入存量竞争后,留给新品牌的试错空间正在收窄。
国家统计局披露的数据显示,2026年上半年,中国餐饮收入28255亿元,同比增长2.8%;限额以上餐饮企业收入8328亿元,同比仅增长1.8%。
市场红利收窄,正导致餐饮行业加速出清。极海品牌监测数据显示,2026年上半年,全国餐饮门店退出量为205.52万家,新增门店约164.87万家,门店总量净减少约40.7万家。
在此背景下,诸多餐饮企业均不再盲目进行多元化布局,而是将资源集中到已相对成熟的单店模型。
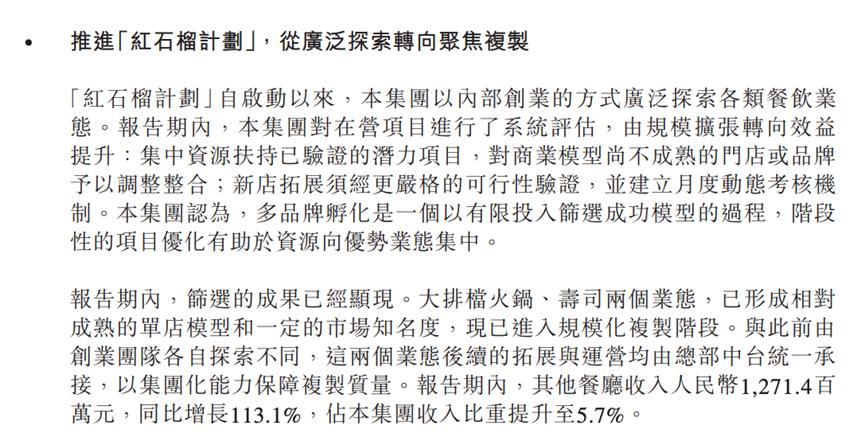
2026年上半年财报中,海底捞就明确表示,正推进“红石榴计划”从广泛探索转向聚焦复制,“集中资源扶持已验证的潜力项目,对商业模型尚不成熟的门店或品牌予以调整整合;新店拓展须经更严格的可行性验证,并建立月度动态考核机制。”
目前,不只海底捞正着力筛选子品牌,同属火锅赛道的呷哺呷哺也正进行类似的调整。财报显示,2026年上半年,呷哺呷哺旗下湊湊营收5.14亿元,同比下跌31%;同店销售下降10.6%;门店数量为113家,同比减少61家。
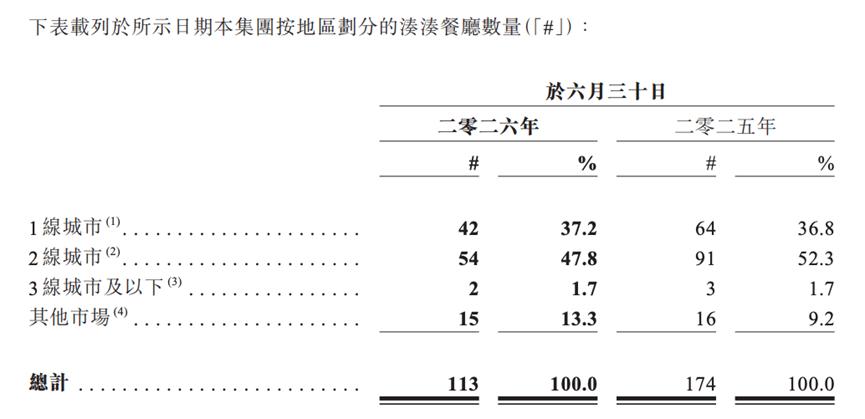
对此,呷哺呷哺在财报中直言,湊湊面临消费降级和品牌产品竞争力不足的问题,即便增加促销与广告投放,该品牌翻台率仍停留在1.4次。因此,呷哺呷哺关闭34家湊湊门店,将资源配置到客流和盈利前景更好的点位及市场。
2026年上半年,呷哺呷哺营收同比下跌23.1%,净亏损却收窄55.2%。这份成绩单虽然不能证明呷哺呷哺已回归稳健经营轨道,却揭示出一个现实:当子品牌迟迟无法证明自身的竞争力时,缩减低效门店比维持品牌规模更重要。
海底捞、呷哺呷哺等餐饮企业的选择充分说明,多品牌战略正逐渐告别“孵化越多、增长空间越大”的扩张逻辑,转而在市场压力下建立更严格的自我淘汰机制。
迈入存量时代后,子品牌不再只是公司的“新故事”,也是一场关于资金投向、止损时点和机会成本的资本配置考试。
对餐饮企业而言,多元化战略最大的考验在于能否清晰识别自身能力边界,而非盲目落地华而不实的新概念。母品牌可以提供资金、供应链和首批客流,但子品牌最终仍要凭借独立的消费理由、稳定复购和单店现金流生存。商业模型尚未跑通便追求规模,第二曲线很可能变成依赖主业输血的成本“包袱”。
因此,关停子品牌未必意味着餐饮企业的多元化战略失败。餐饮业转向效率竞争,及时终止低效项目,并将有效的产品和经验沉淀回主业,同样是一种竞争力。
本文来自微信公众号“零售公园”,作者:象升,36氪经授权发布。
















