谁在给蜜雪冰城、瑞幸供果汁?
一种瓶身上印着三个字母“HPP”的饮品,正越来越频繁地出现在餐饮业。
古茗在全国门店上线HPP(超高压冷杀菌技术)果汁,还将其推向了零售渠道;蜜雪冰城在2026年半年报里写明,正在探索超高压灭菌(HPP)等工艺的应用。还有海底捞、瑞幸、沪上阿姨等一众餐饮品牌,都在布局HPP饮品。
随着HPP饮品在餐饮端持续走热,上游供应链企业也被推向了台前。
前不久,山东唯可鲜食品集团股份有限公司(下称“唯可鲜”)提交了辅导备案申请,瞄准北交所。
这家主打HPP饮品的公司已覆盖果汁浓浆、果酱、茶饮料等现制饮品原料,以及各类高品质HPP即饮饮品。他的客户名单也足够亮眼,蜜雪冰城、瑞幸咖啡、海底捞、呷哺呷哺,以及盒马等知名品牌均在其列。
但只看到这份名单,可能会错过这家公司真正的故事。
做“鲜活”生意的山东企业
HPP,全称High Pressure Processing,指超高压杀菌技术。不同于市场上主流的热杀菌,HPP属于冷杀菌技术,全程无需加热,需要在密闭的超高压容器中,以水为介质对食品、饮料等施加压力(行业内通常使用400-600MPa的压力),而这股压力会均匀地穿透到产品内部,杀死细菌、霉菌等。
这股超高压的压力究竟有多强?唯可鲜董事长肖志剑曾经打过一个比方:600兆帕的压力,好比在一个指甲盖大小的地方,放上六头成年大象。
也就是说,HPP工艺的本质是物理方式灭菌,可以不使用防腐剂、不添加化学物质,有效杀灭微生物,同时更大程度保留食品的天然风味、营养成分和新鲜口感,对于维C等热敏性营养的破坏极小。公开资料显示,经HPP技术处理的果汁,维生素C保留率可达90%以上。
但它有个绕不过去的短板:HPP杀不死细菌芽孢和某些耐压酶,所以,市面上的HPP饮品大多是短保产品,保质期常见28天、45天、60天,通常需要冷链运输。
△图片来源:摄图网
短保、鲜榨、配方干净——这三个词精准命中了餐饮业这两年的集体焦虑:追鲜。而唯可鲜做的正是这门“鲜活”生意。
2018年,唯可鲜前身山东泰乐源农业科技有限公司在山东省泰安市注册成立。
财务数据显示,过去两年里,该公司的营收体量、净利润水平都保持了稳健增长。
2024年、2025年,唯可鲜的营收分别达到6.14亿元、8.69亿元,对应增速为46.72%、41.38%;归母净利润则为4611.52万元、9070.41万元,增速分别为44.69%、96.69%。对于去年净利的高速增长,公司解释称,主要是因为业务快速增长及电商业务推广投入减少。
不过,仅仅将唯可鲜的做大简单归结于踩中市场红利,就有失偏颇了。
“鲜活”生意背后本身有不低的门槛。据博研咨询2024年发布的报告,HPP设备投资门槛较高,单条生产线投入通常在人民币1500万元以上,制约了中小企业的规模化发展。
也正因HPP设备昂贵、工艺门槛高、生产成本较高,导致终端产品价格不低,在超市、便利店货架上,一瓶300ml规格的HPP果汁价格通常不低于10元。
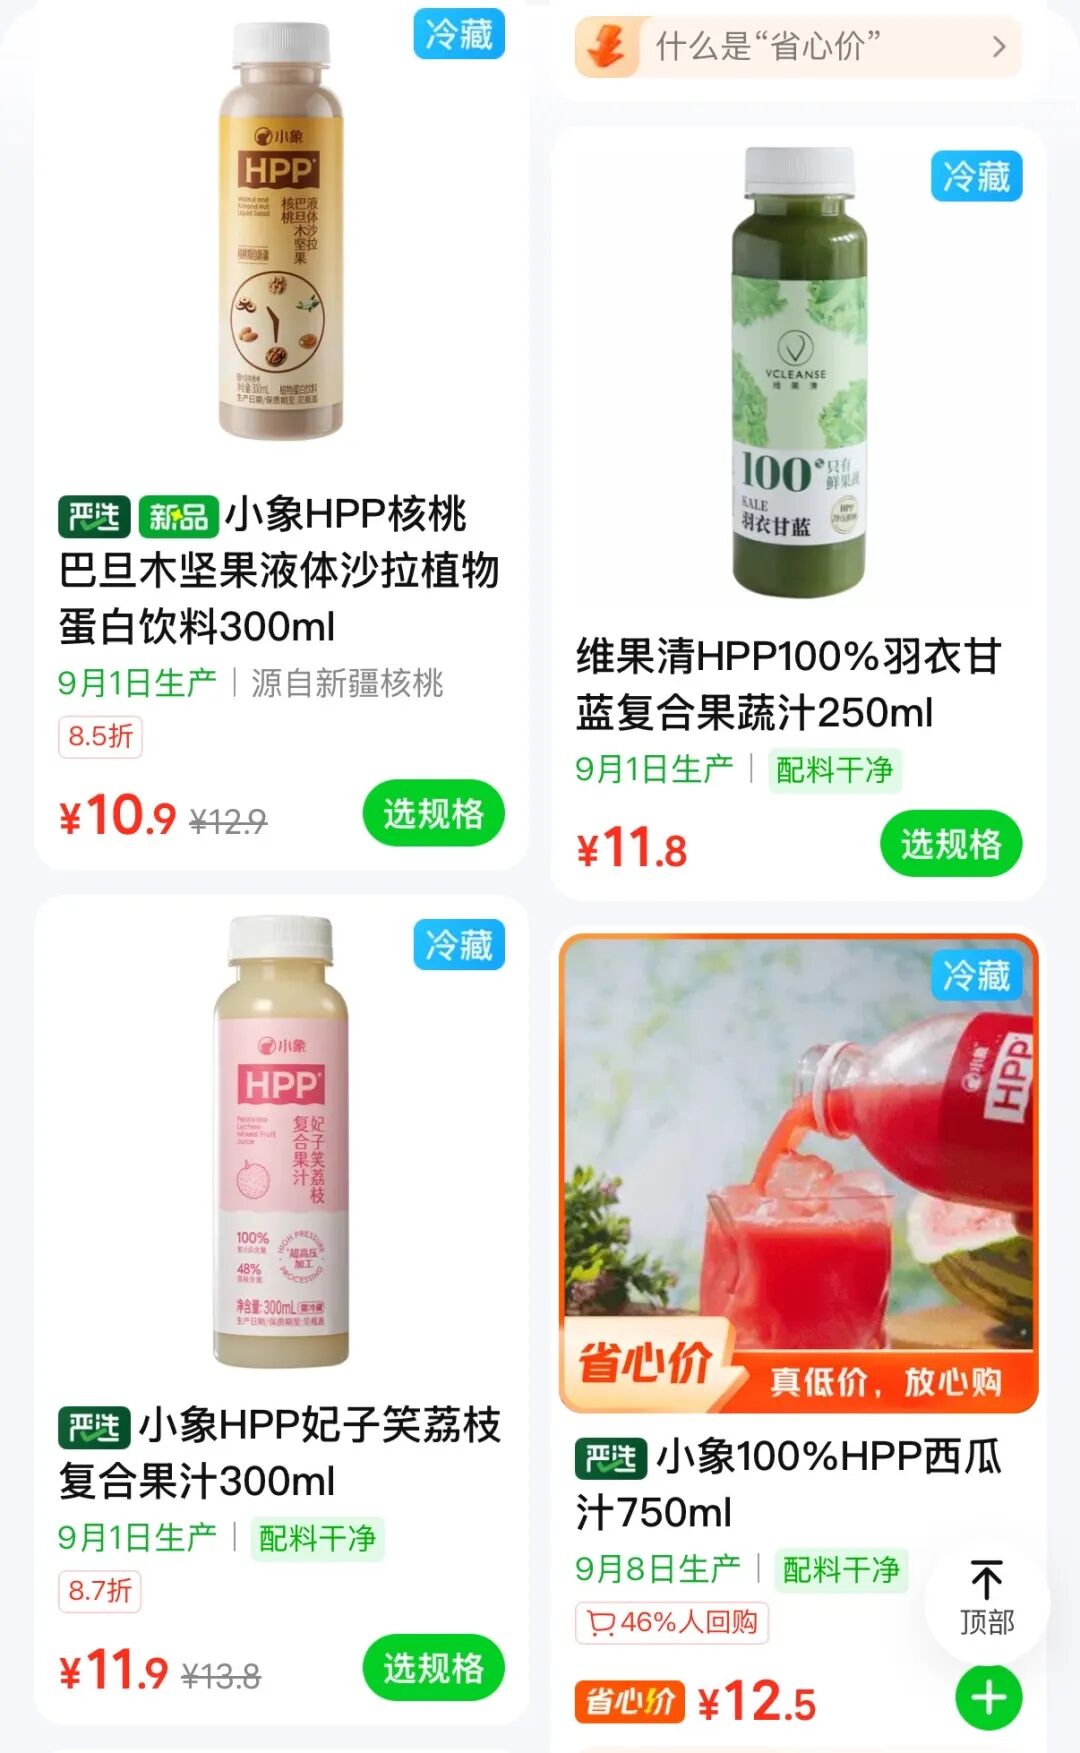
△图片来源:小象超市小程序
发展至今,唯可鲜主要销售两大类产品:制饮品原料和HPP即饮饮品。现制饮品原料包括果汁浓浆、果酱、茶饮料等;HPP即饮饮品则有果汁、果蔬汁类、果汁茶类、冷萃茶等。两类产品,都与HPP技术深度绑定。
在对外公开描述中,唯可鲜也自称是一家“能将 HPP 冷杀菌技术同时应用于B端与C端产品,并将其标准化、规模化的技术创新者”。
雪王、瑞幸撑起近6成收入
唯可鲜B、C端渠道同步开发,但真正的基本盘还是在B端。
红餐供应链注意到,唯可鲜HPP即饮饮品更多流向电商,以及罗森便利店、711 便利店、盒马、大润发、叮咚买菜等零售场景。2025年,唯可鲜HPP即饮饮品的收入为1.31亿元,2026年上半年同比大增68.07%,但也只占总营收的两成左右。
现制饮品原料则更多销往餐饮端,这也是唯可鲜的营收支柱,2025全年及2026年上半年,这个板块的收入分别为7.36亿元、4.04亿元,占总收入的占比均在8成左右。
值得注意的是,唯可鲜餐饮客户的集中度非常高。2025年,其五大客户的销售收入合计占比超过了7成,这些客户中以餐饮品牌居多,光是蜜雪冰城、瑞幸两家企业的销售收入就为其贡献了总收入的58.49%。
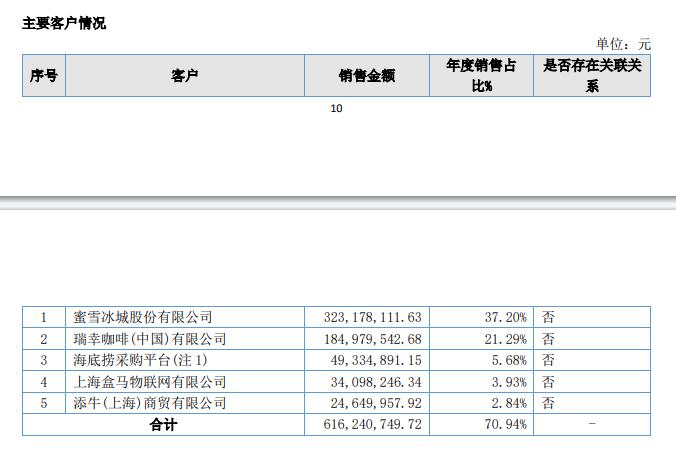
其中,蜜雪冰城更是扮演了至关重要的角色。过去4年,公司的收入持续增长,第一大客户蜜雪冰城的收入贡献也不断攀升。
2022至2025年,唯可鲜的营收从2.54亿元一路涨到8.69亿元。同期,公司来自蜜雪冰城的收入分别是1.33亿元、2.25亿元、2.90亿元、3.23亿元,占总营收的比重分别为52.21%、53.78%、47.12%、37.20%。连续3年,唯可鲜约一半营收都是靠蜜雪冰城拉动。
而据唯可鲜方面透露,其与蜜雪冰城的合作要追溯到几年前。2019年,双方进行初步接洽,2021年正式建立合作。
公开数据则显示,2019年末,蜜雪冰城还没迈过万店关卡,到了2025年年底,其在全球已经拥有约6万家门店。
这就是B端供应商这门生意的特点:客户开店越猛,供应链企业赚得越多;客户一放缓,企业的财务数据也会受影响。
当然,唯可鲜合作的餐饮客户,并不只是蜜雪冰城。实际中可以看到,凭借在HPP饮品领域的多年深耕,唯可鲜对B端的布局一路铺开,已进入越来越多餐企的“朋友圈”,包括沪上阿姨、喜茶、书亦烧仙草、冰雪时光、瑞幸、库迪等茶咖品牌,呷哺呷哺、海底捞等火锅品牌,萨莉亚等西式餐饮品牌,牛New等寿喜烧品牌。
绑定B端连锁餐饮的好处在于,餐饮客户需求量大且稳定,像唯可鲜供应的果汁浓浆、果酱等,本身也是餐企做饮品的必备原料。随着品牌势能提升、扩张速度加快,餐企对原料的需求量也会水涨船高。
对赌压顶、巨头环伺,上市闯关没有退路
2024年9月,唯可鲜在新三板基础层挂牌。今年5月又调入新三板创新层。今年8月底,公司与国金证券签署了北交所上市辅导协议,并向山东证监局提交了上市辅导备案申请材料。
据北交所上市规则,发行人必须是在全国股转系统(新三板)连续挂牌满12个月的创新层挂牌公司。(12个月为挂牌以来的累计时间,不单指创新层挂牌时间)。以累计时间计,唯可鲜已然跨过这道关卡。
但实际上,上市对唯可鲜而言,恐怕已不是“能不能”的选项,而是“不得不”做的动作。
今年7月,唯可鲜发布公告,全国中小企业股份转让系统已出具同意函,核准其以18.00元/股的价格定向发行不超过645万股,预计募集资金不超过1.16亿元,用于补充流动资金和偿还银行贷款,以及高端饮品的扩产。
△图片来源:摄图网
这笔融资背后绑定了一份对赌协议。若2031年12月31日前未能实现合格上市,投资人可要求实际控制人肖志剑、肖逸兄弟回购股份,本金加6%年化利息。
这是一道规定了作答时间的考试,而唯可鲜想要给出答案,还有几个关键卡点。
首先,面对利润下滑,公司要如何让外界相信,这只是短期波动。
今年上半年,虽然唯可鲜的营收规模继续扩大,但净利润已同比下滑22.77%,毛利率也降至20.33%。
2025年,唯可鲜的毛利率为23.84%,相比2024 年有所下滑,公司表示,毛利率下滑主要系部分客户调整采购结构,同时公司根据市场行情下调部分产品售价所致。
这也客观反映了,客户高度集中的风险。谁也无法保证大客户能够一直忠诚。品牌自建供应链,经营方向转变,或是转向与其他供应商的合作……这些变量,都有可能让餐饮客户减少产品的需求,转而减少供应商的订单。
这样的隐忧,并非没有迹象。今年上半年,蜜雪冰城加快端到端供应链体系升级。在生产端,依托自研自产能力,推动常温食材向冷冻、冷鲜升级,相应产线逐步投产,其中就包括HPP超高压处理产线和鲜奶产线。一旦其HPP超高压处理产线投产,上游供应商的不可替代性就会面临更高要求。没有独特价值,就可能被挤出供应体系。
再者,HPP饮品赛道不断升温,已变得拥挤,而且挤进来的还都是巨头。面对愈发激烈的竞争,唯可鲜又该如何应对。
古茗已自建HPP产能,产品既走自己的门店网络,也打进老婆大人、永辉、十足等外部零售渠道;维果清手握10万级净化车间的HPP超高压杀菌设备,与唯可鲜一样都是盒马供应商,还合作了香格里拉、四季、万豪等国际酒店;国产汽水品牌北冰洋更是早在2023年就布局了HPP赛道。
外部挑战加剧的同时,唯可鲜自身的股权结构也呈现出高度集中的特征。公司实际控制人为肖志剑、肖逸兄弟,定增完成后二人合计持有公司74.63%的股份。
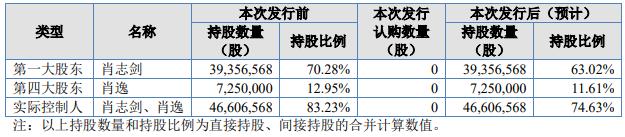
这类高度集中的股权结构可以让决策更加高效,经营策略的执行更快落地,但走到资本市场这一步,公司的治理结构就要从“个人拍板”转向“制度约束”。
外部巨头环伺,内部股权集中,唯可鲜正站在一个关键路口,未来其能否在愈发拥挤的HPP赛道中走得更稳、更远,还有待进一步观察。
本文来自微信公众号“红餐供应链”,作者:专注餐饮供应链的,36氪经授权发布。
















