南方乳业上市背后,一个地方小乳业的“生存法则”
9月初南方乳业上市注册获批将在北交所上市,成为了近三年来第一家通过上市申请的乳企。
南方乳业是一家地方性乳企,主要市场为贵州,旗下品牌包括山花牛奶、花都牧场等。2025年的营收为18亿元,归母净利润为2.2亿元。
我们知道南方地区并非主要的产奶区,牧场和鲜奶资源都比较匮乏,同时市场空间也较小,贵州省2024年的奶类消费仅有25.9万吨。
就是这样的较小市场、奶源匮乏区,南方乳业如何在贵州“辗转腾挪”,又有怎样的生存法则?
1、千里之外的奶源
贵州极其匮乏牧场和奶源,所以面对贵州市场,南方乳业第一项要解决的就是奶源。
不过,在说奶源之前,我们先看看南方乳业的市场情况。
招股书显示,2025年总营收18.4亿元,其中常温乳制品11.5亿元,低温乳制品6.5亿元,乳饮料0.27亿元。
对应的产销量则是低温乳制品大概57800吨,销量57000吨,其中巴氏杀菌乳产销27000吨左右,发酵乳产销26000吨;常温乳制品产销14万吨,常温乳饮料产量3314吨,销量4569吨(含委托加工)。
南方乳业的奶源有三块,分别为省内自有牧场、省外自有牧场和第三方大型牧场。但是我们可以看到,省内自有牧场的年产奶数量为8073.84吨,远不及低温乳的需求量,这就意味着,需要从省外运进来。
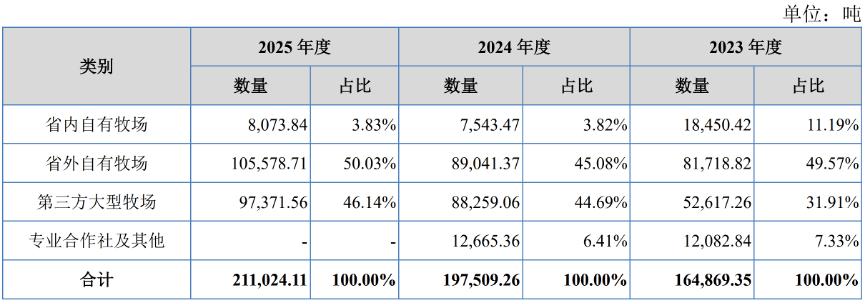
(南方乳业省内外自有牧场和第三方采购情况)
省内自有牧场为什么产奶量这么低,从南方乳业对北交所审核问询函的回复中,可以看到,省内自有牧场一共有四座,分别为龙岗第一奶牛场、龙岗第二奶牛场、卫城牧场和独山牧场,威宁牧场为此次IPO募资待建项目。省外自有牧场为联办牧场,包括德联牧场、丹晟牧场、陇黔牧场。
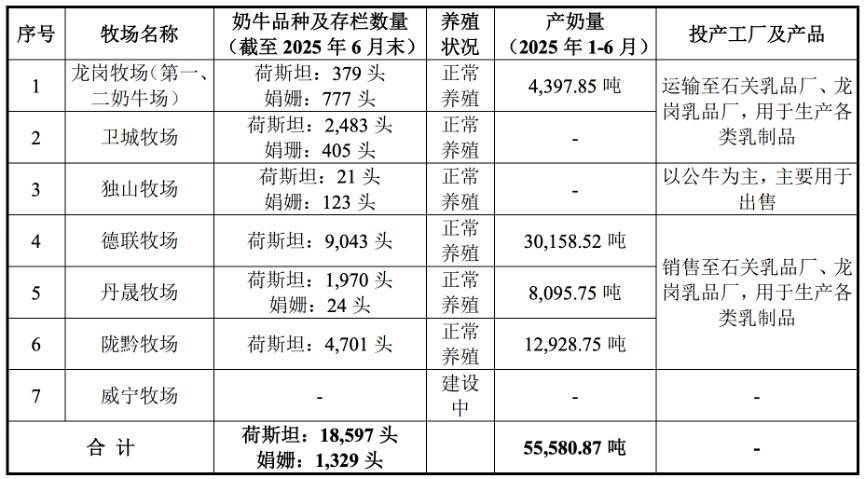
(南方乳业牧场分布和存栏奶牛情况)
其中不难发现,贵州省内目前只有龙岗牧场的第一、第二奶牛场两个奶牛产奶,其中荷斯坦379头,娟姗牛777头,两个牧场共计1156头,合起来也不过千把头。
较大的三个联办牧场德联牧场、丹晟牧场和陇黔牧场,分别位于甘肃省张掖市甘州区、陕西省渭南市合阳县、甘肃省张掖市高台县,南方乳业的工厂位于石关、龙岗,张掖距离工厂2000公里,渭南距离为1200公里左右。而第三方采购,主要也是河北邯郸市、甘肃吴忠市等北方地区。
总结来说,就是南方乳业本地的奶牛产奶量,远远不能满足低温乳的需求,只能从外地采购生鲜奶加工。
但是南方乳业【回复函】中提到,本地牧场的意义,在于保证新奶的产量,让消费者感受到新鲜。
有意思的是,冷链运输鲜奶作为奶源的核心供应,南方乳业还在对生乳验收规程中加入了国标之外的酒精(75%)试验阴性、嗜冷菌≤1*104CHU/mL检测,并在回复函中表示,“行业内一般只有较为优秀的大型乳企才会设置高于国标的生鲜乳质量验收标准”。
2、成本控制与市场开发的平衡
南方乳业采购外地的奶源,一方面是因为贵州本地牧场的匮乏,另一方面是因为外地奶源相对来说更加便宜。
招股书显示,南方乳业生鲜乳自产单位成本2025年为3.67元每千克,外部采购价格为3.47元每千克(均含运费)。
这一价格还是省内省外自有牧场平均数,省内牧场的价格更是达到5.27元每千克的高价。
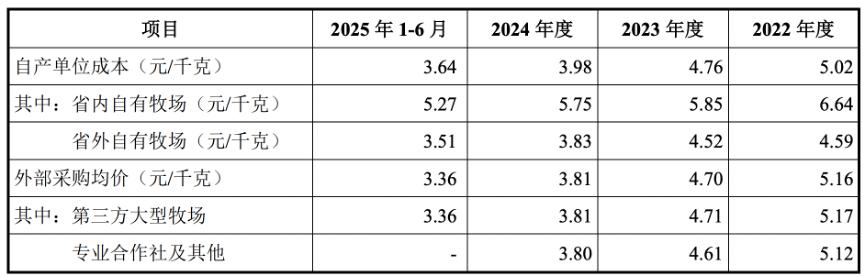
(南方乳业自产生鲜如何采购价格差距)
除了省内省外的自有牧场,南方乳业还向第三方以及专业合作社采购,2025年因为学会奶业务增加,并该限制只能向有学生奶资质的奶源采购,南方乳业还停掉了邯郸市邯山区合民奶牛养殖专业合作社的采购。
外地采购奶源还只是南方乳业成本控制的一部分,近些年来,随着市场竞争激烈,南方乳业也开始走出贵州,并尝试了多种产品。这个过程中,作为地方乳企,南方乳业依然需要将试错的成本降低到最小。
财报数据显示,南方乳业的主要市场是贵州,其中销量的90%来自贵州市场。另外,据南方乳业测算,其占据了贵州消费者70%的乳制品消费量。
近几年,南方乳业向云南、湖南、四川、重庆、广西、广东等周边省市市场扩张,并推出了不少新品。
在新市场当地,南方乳业推出的新品也采用了外协加工的方式,比如2021年以来开拓乳酸菌饮品、核桃乳、冰淇淋等新产品,南方乳业就采用了采购喜乐食品、贵州新赫之林食品、北京枯石食品、湖南美伦食品、泰州市金力乳品、南通红梅乳业和临夏壹清食品代加工的方式,代加工成品并观察市场销售情况。
到2025年上半年,南方乳业将乳酸菌饮品转为自产,并终止部分委托加工。
另外,2024年南方乳业新中标贵阳市教育系统的学生奶订单,对学生奶需求激增。由于自身无菌砖包装生产线的产能不足,南方乳业向云南欧亚和天津海河采购无菌砖包纯牛奶。
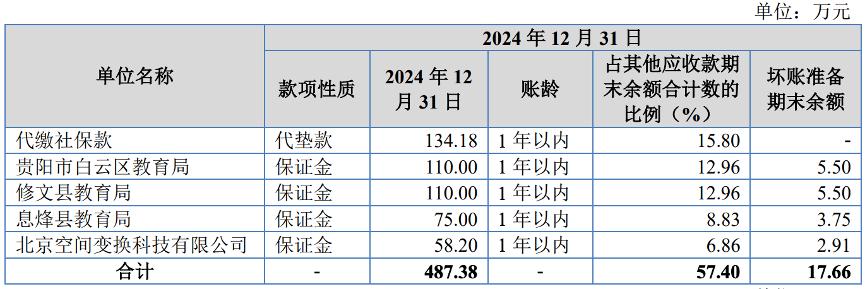
(南方乳业2024年新增学生奶客户)
2024年开始,南方乳业在龙岗新厂投产,新增了无菌砖包纯牛奶等常温乳制品的生产产能,并逐渐减少云南欧亚乳业和天津海河乳品的委托加工。
南方乳业以需定产,也是为何近些年始终维持产能利用率高于90%。
近些年来,南方乳业将负债率从37.4%降低到17.4%,就是因为作为贵州“地方小厂”,靠着极限的“辗转腾挪”,才做到了市场需求、企业成本、工厂产能、新品开发的平衡。
3、募资与自建牧场
此次IPO发行,南方乳业募资用途便是为了威宁牧场的建设以及省外销售渠道的拓展。
北交所问询函中,要求南方乳业解释募投项目必要性及融资规模合理性。南方乳业的募资额度,也从最初的9.8亿元降低到了7.5亿元,最终再次下调,计划募资额度为5.5亿元。
回复函中提到,威宁牧场建成达产后,预计奶牛存栏数可以达到10000头,年产鲜奶5.5万吨,依然填补不了2024年度的生鲜乳外购10万吨的缺口。
但是我们上面也粗略计算过了,低温乳的产销大概是5.7万吨,也就是说,当下龙岗一、二奶牛场的产奶量,加上未来卫城3000头奶牛的产奶量,再加上威宁达产后的产奶量,是足以满足低温奶的生鲜奶需求。
这也解决了我们最初提到的问题,南方乳业的生鲜奶都需要从外地来运输,虽然成本上比本地养殖低,但是鲜奶作为近些年的液态奶消费的增长点,南方乳业需要改变整个生产流程。
为何放弃独山牧场,不扩大龙岗和卫城牧场,而是选择在威宁重新建牧场?
威宁的优势在于作为贵州海拔最高的地区,常年气温较低夏季平均气温18度左右,非常适合荷斯坦奶牛的养殖。
在南方建牧场非常困难,尤其是养殖荷斯坦奶牛对高温热应激,导致产奶量下降,生病率高,所以南方仅有少数地方符合大规模大规模牧场建设,比如高原、山区等特殊的气候能够满足。
另外,过去省内生鲜自产导致价格走高,其中一个原因也是规模化不足,龙岗两个牧场共一千多头牛,较小的规模导致单位生产成本高。反观联办的三个甘肃和陕西的牧场,自产的成本已经接近省外采购,这也说明在牧场的建设和管理水平上,南方乳业已经具备管理万头牧场的水平。
综合来看,威宁牧场如果能够如期达产,南方乳业的本地鲜奶优势在贵州就更加稳固。
过去三年,生鲜乳的价格不断走低,今年6月达到了3.02元每公升的最低价。市场上生鲜乳价格走低,南方乳业从外采购可以获得低价红利。
但是最近连续三个月生鲜乳价格上涨,再加上行业去产能,生鲜乳已经开始走出周期底部。随着生鲜乳价格回升,自产和采购的价差会越来越小,这个时候建牧场,也算是抄底了。
本文来自微信公众号“大V商业”,作者:刘颖,36氪经授权发布。
















