被误解的国产纸尿裤,现在到底是什么水平?
“纸尿裤检出甲酰胺”一事已经过去4个月,而这场事关婴幼儿用品安全、中国纸尿裤产业的风波,随着近日四部门联合调查组的通报再度走进大众视野。
10月15日,国家市场监管总局、工业和信息化部、国家卫生健康委、国家疾控局四部门联合调查组发布《关于婴幼儿纸尿裤甲酰胺问题调查核实情况的通报》。
通报称,对国内全部168家婴幼儿纸尿裤生产企业(含代工企业)进行全面抽检,共抽检180个品牌368批次纸尿裤成品样品,并对部分重点品牌的腰围、粘扣等重点部位开展32批次分部位检测,全部未检出甲酰胺。
这意味着,牵动千万家长神经的“毒纸尿裤”传言,在权威系统性核查之下并不成立,所谓检出甲酰胺的结论,因流程不规范、原始数据存疑等问题,无法得到科学验证。
然而,这场持续四个月的信任危机,并不会因一纸通报彻底消失。风波过后,更值得回头关注的是,其实无论是技术、供应链还是标准的制定方面,中国纸尿裤都站在世界前列。
01.突发“集体焦虑”
“甲酰胺纸尿裤”的相关舆情,在今年6月由自媒体博主在社交媒体爆料引爆,后续随着媒体跟进报道,舆情持续扩散、全面发酵。
截图来源于微博
此后,家长们焦虑从线上蔓延到线下,有消费者退掉电商订单转投实体门店,有家长跨省,以求买放心货,多家母婴门店在货架旁张贴“甲酰胺未检出”的检测报告……
这也直接影响了相关品牌的销量。蓝鲸新闻援引某电商平台数据报道称,风波爆发后,6月19日至21日,Babycare官方旗舰店日销售额降至50万至100万元,而事发前连续多日不低于250万元;好奇官方旗舰店同期降至25万元左右,此前同样不低于250万元;碧芭宝贝官方旗舰店约为1万元,此前基本稳定在10万至25万元。
今年8月,好奇母公司金佰利发布2026年第二季度财报,有机销售额下滑0.1%,并坦言中国社交媒体业务受到的干扰带来50个基点的负面影响。
另据亿邦动力援引魔镜数据,2026年上半年,线上母婴市场整体销售额1192.8亿元,同比下降2.1%,其中婴童尿裤同比下降14.6%。
有些几个月大的孩子,甚至可以说是被提前“戒”了纸尿裤。这期间,“布尿裤”“尿布”“隔尿垫”成为搜索热词,有电商平台布尿裤销量同比上涨超一倍。
事实上,过去几年,中国纸尿裤产业才有了逐渐反超海外品牌的趋势。毕竟,中国婴儿纸尿裤的渗透率,刚从2024年的84.8%爬到2025年的89%。一场风波,让这个趋势又退了回去。
与此同时,这一情况,在某种程度上也可能把人推向了更不可控的地方。
一直以来,纸尿裤行业普遍存在多层外包代工的情况,而在此次舆情后,部分消费者转而购买一些白牌产品。专家指出,小工厂的产品反而更可能违规添加有害物质。
当恐慌的消费者从受严格监管的头部品牌转向品控更弱的白牌,实际的安全风险不降反升。
02.看不见的地方
在这场风波之外,中国纸尿裤产业其实经历很长一段时间的“逆境反转”。
很多人应该还记得,十多年前,中国家长还在日本药妆店抢购纸尿裤、在境外人肉背奶粉,高端市场长期被帮宝适、好奇、花王、大王等国际大牌把持。数据显示,2018年,五家外资品牌占据中国58.1%的市场份额。在这期间,国产品牌还没能挤进主流市场,多大困在代工泥潭和价格战里。
为了从此后的市场竞争中突围而出,一些国产品牌开始采取差异化策略,同时选择中高端赛道,以满足“成分党”等特定人群需求。
2018年,Babycare进入纸尿裤赛道,同步推出初代“皇室狮子王国”系列,其采用以高端定位与国际化供应链原材料的产品开始成为市场爆款。
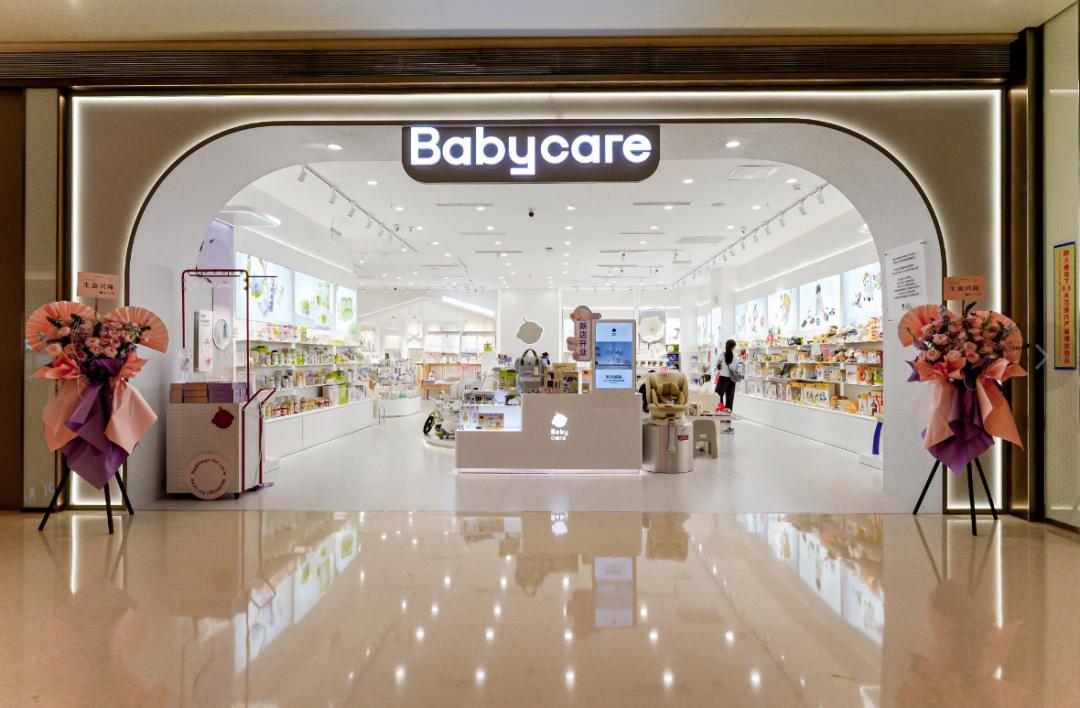
图示:Babycare门店
Babycare的打法,相当于把一片纸尿裤拆成十几种面料,然后以最高的要求,去找全球最好的供应商,比如SAP高分子找德国巴斯夫,橡筋找美国莱卡,尿显胶找德国汉高,魔术贴找3M,抛弃贴找美国艾利丹尼森等。
另一方面,随着国内线上渠道的崛起,Babycare的产品优势也被不断放大。同时,这期间,80后、90后宝妈也成为市场消费的主力,这些新一代家长育儿理念转向精细化养育,消费意愿更强,愿意为高品质育儿产品支付溢价。
2020年双十一,Babycare做到了天猫纸尿裤销量第三。2022年、2023年,接连拿下618和双十一线上销量冠军。
据灼识咨询数据,2023到2025年,Babycare连续三年位列中国 母婴用品全渠道销售额第一;马上赢的线下监测也显示,2026年前五个月,它的线下份额冲到了第三。
这期间,国内纸尿裤的牌局也发生法转。据华福证券研报援引欧睿国际数据,2024年好奇占16%,帮宝适14%,Babycare 8%,排第三,花王、大王各占3%。
而从产业整体来说,在2013-2020年,中国纸尿裤产业在SAP材料、高端无纺布、高速生产线、核心芯体技术等领域实现系统性突破,逐步迈向自主可控。这也间接为国产品牌的崛起提供了支撑。
甚至可以说,技术的突破,也让如今一些国产纸尿裤在产品力上已经和海外品牌有了代差。
以纸尿裤的芯体为例,它是产品中最核心的部分,相当于“CPU”,也决定纸尿裤的吸水快不快、摸上去干不干爽。目前在国内,复合芯体已是主流,占比达90%。这种芯体可以把高分子材料和特殊无纺布压在一起,不分层、不断裂,返渗率极低。
腰围上那圈橡筋,中国品牌也有着自己的高标准。它们品牌把橡筋从620D做到140D,涂胶间距从20毫米缩到2毫米。张力更匀,宝宝穿着不勒。
面层方面,再国外主流产品还在用手感粗糙的纺粘无纺布时,中国品牌已经换成热风无纺布,纤维从0.8D做到0.6D,再到0.4D,比蚕丝还细。
供应链的逻辑也发生反转。中国一直是全球最大纸尿裤市场之一,也是一次,国际材料巨头可与将前沿技术应用于中国的产品之中。甚至在原料供应紧张时,跨国公司会优先将原料供应给Babycare等中国品牌。
与此同时,双方还还开展技术共研,比如Babycare就与汉高共研检测设备与喷头工艺,以最少原料实现紧密粘合。
可以说,最挑剔的市场倒逼出最高品质。中国妈妈要求纸尿裤又要柔软、又要透气、又要不漏,这自然会推动中国市场整体品质不断提升,甚至高于欧美。
03.领跑的标准
在这次风波当中,有一句话流传了很长一段时,即“国标是最低标准。”但事实并非如此。
在卫生标准方面,中国造纸学会年会论文《Comparative Analysis on Key Diaper Standards and Regulations in and out of China》对中外纸尿裤标准做过系统比较,其表示,作为一次性卫生用品,中国GB 15979对菌落总数(不高于200cfu/g)、真菌菌落总数(不高于100cfu/g)设定限量,绿脓杆菌、金黄色葡萄球菌、溶血性链球菌三种致病菌不得检出,并对生产环境、消毒设施、人员卫生提出强制要求;而欧美日韩等国外标准均不涉及卫生指标。
化学指标上,旧国标在这一方面确实偏窄,但2021年的新国标补齐短板,增加重金属、可迁移性荧光物质、丙烯酰胺、甲醛、邻苯二甲酸酯、可分解致癌芳香胺染料等安全指标限量,并从源头限制回收料。
国家中商母婴产业研究院院长蒋化书评价称,新国标之下,国产婴儿纸尿裤的标准与国际相比“现已处于领先水平”,“标准指标技术水平与国外相关标准、法规基本接轨,处于国际先进水平”。
在这次通报中,还有两个细节,也印证了当前中国纸尿裤行业的底色。
一方面,调查组把自媒体博主剩下的样品封存复检,15个品牌、58批次,全部未检出甲酰胺。专家完整复现了对方的检测过程,发现方法没经过严格确认,得不出“检出”的结论。
另一方面,受检查的全国168家企业,都符合消毒产品生产企业卫生规范,没有发现生产工艺和原材料里添加或含有甲酰胺。
无论如何,抛开争议,这场风波也留下了一定的积极价值。它让大家重新看见,中国纸尿裤的在芯体、供应链、标准上,其实已经走在世界前列。
如今,已有开始企业在做最简单但却有效的事,它们更进一步,把工厂大门打开,让普通消费者直接看到产品的源头。
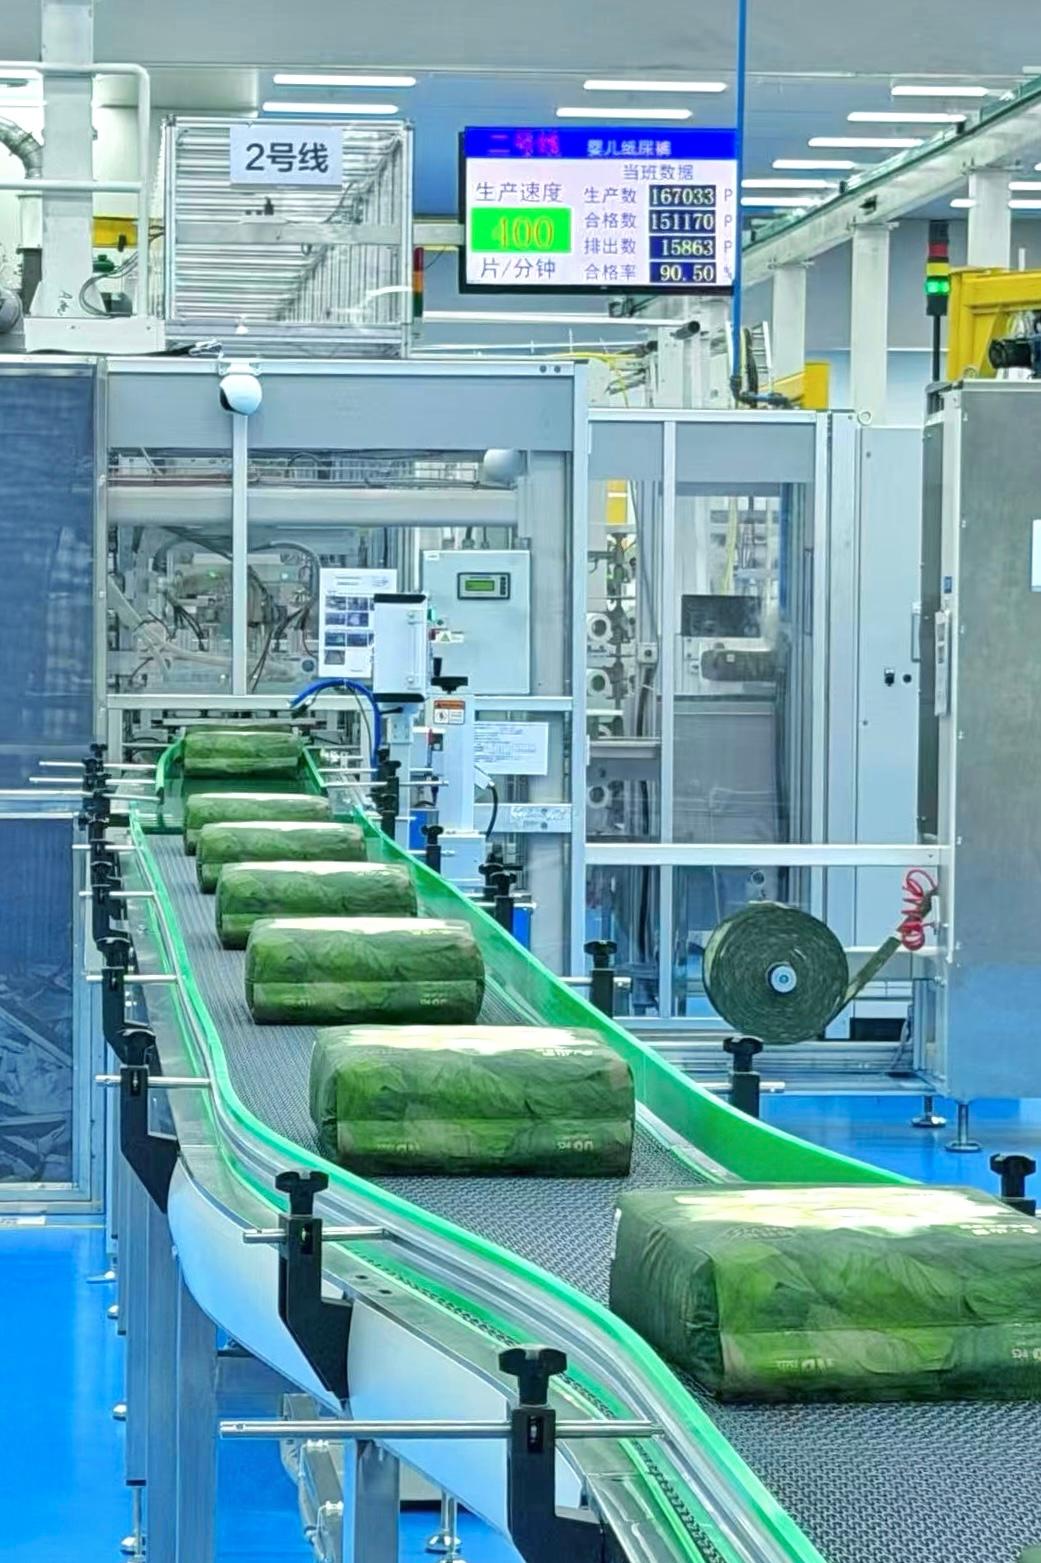
今年9月,Babycare的亚洲透明工厂·湖州工厂正式对公众开放。消费者到厂后扫码,即可查询原料信息、设备参数、成品检测报告等,还能实时观看生产线实况,实现产品一包一溯源、全链路可视化。
从对标海外标准,到敞开厂房接受所有人审视,国货的成长,如今已经可以具象在每一条生产线上。
注:文章素材来源于官方报道和公开资料,观点仅供参考|部分图片来源于网络,如有侵权请告知删除。
本文来自微信公众号“源媒汇”,作者:王言,36氪经授权发布。
















