三大外卖平台全都开起“食堂”,没有一家自己炒菜
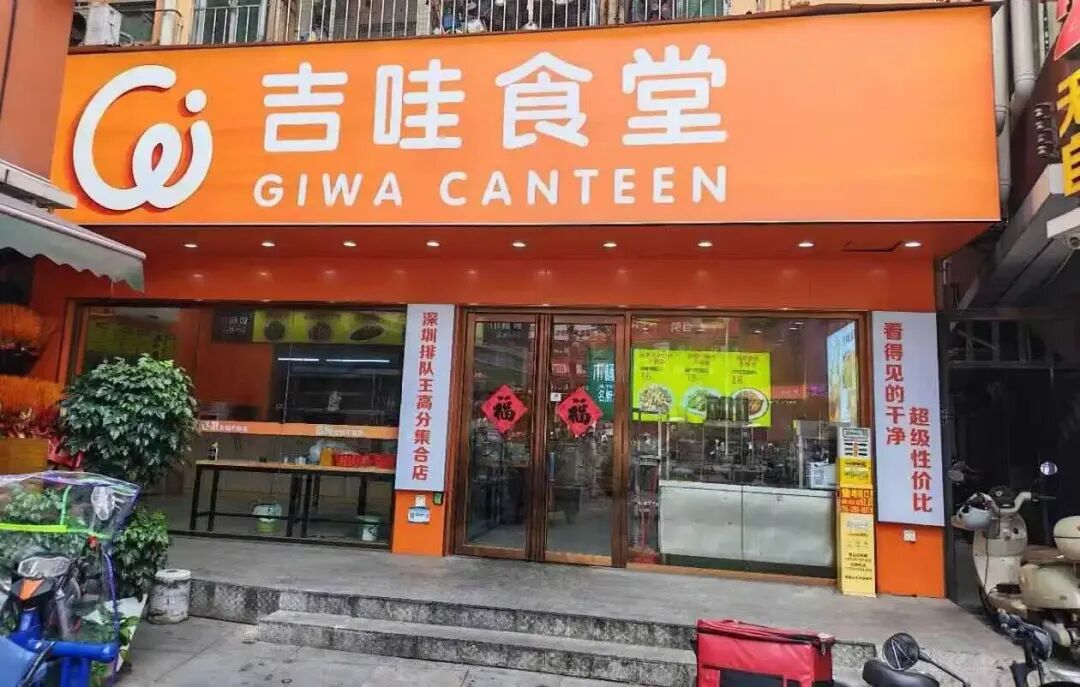
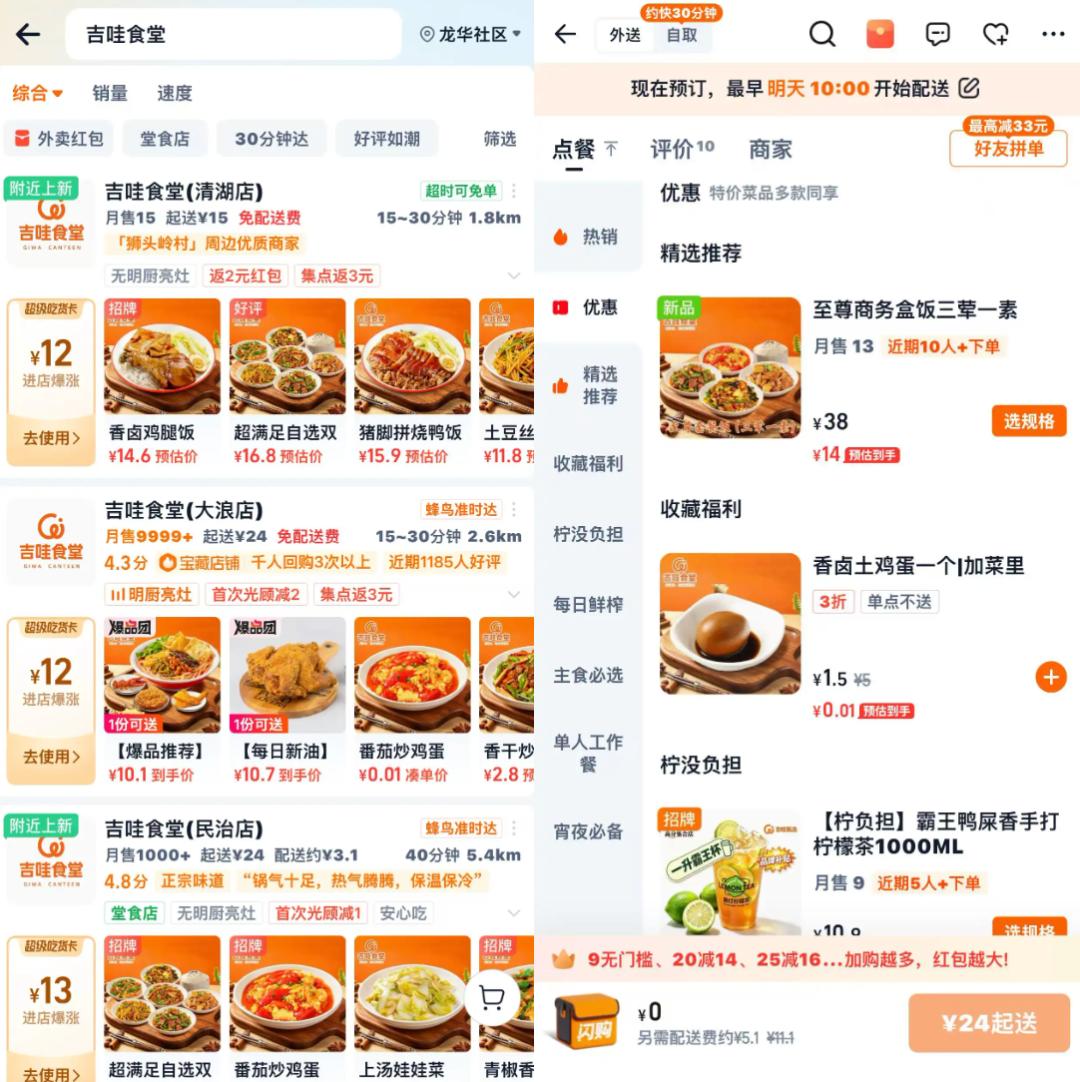
深圳龙华,橙色门头。
一份十块出头的卤味饭,一家店月售 9999+,标着千人回购。
很多人第一眼以为,这是淘宝闪购自己开的食堂。
不是。
门店的经营主体,是本地餐饮商家。平台只出了一样东西:品牌。
2026 年 10 月 14 日,拉扎斯网络科技(上海)有限公司提交“吉哇食堂”商标申请,图样与线下门头完全吻合。
商标目前仍在申请中,尚未核准。
但动作本身已经说明:这是一套有长期规划的试点,不是短期引流。
目前已开出四家:清湖、大浪、民治、坂田。
卤味饭、烧鸭饭、家常菜、自选套餐,主打平价走量。0.01 元凑单品、10 元出头爆品团,配免配送费、到店红包。部分门店支持堂食,门头统一橙色,标语直白:看得见的干净、超级性价比。
把时间线拉平,事情更有意思。
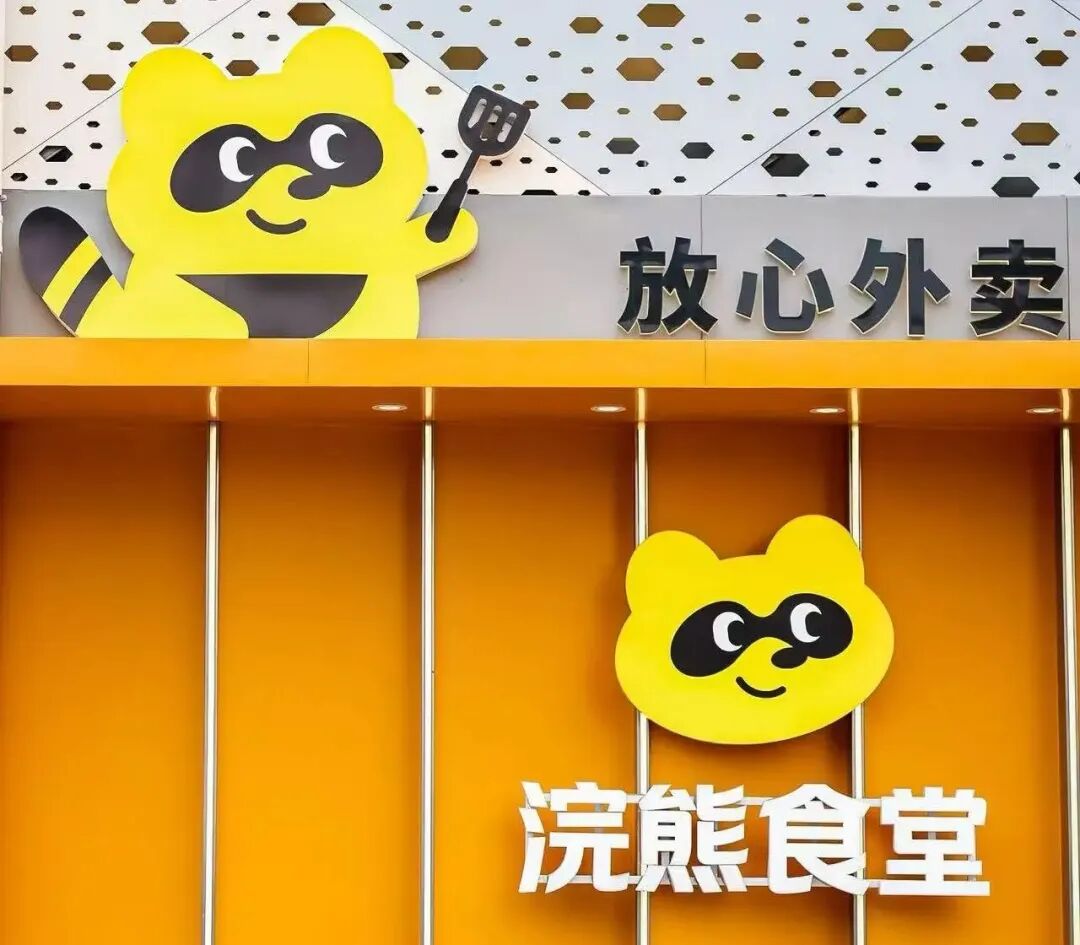
2024 年 12 月 24 日,浣熊食堂在北京、杭州悄悄试点。2025 年 7 月 1 日,正式亮牌,三年建 1200 家。
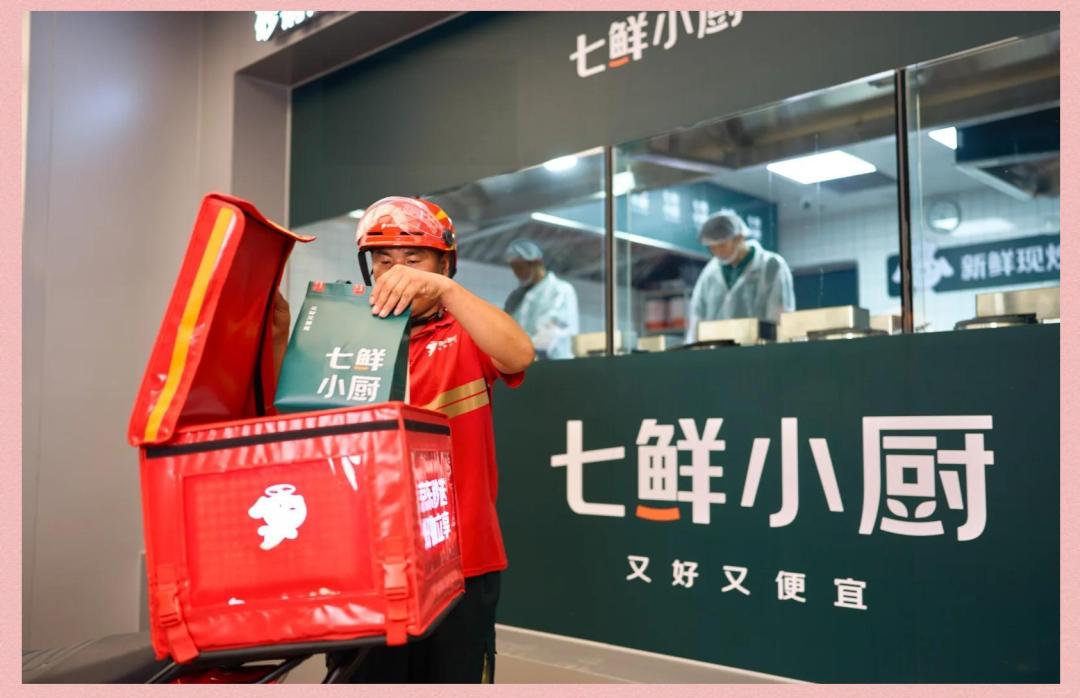
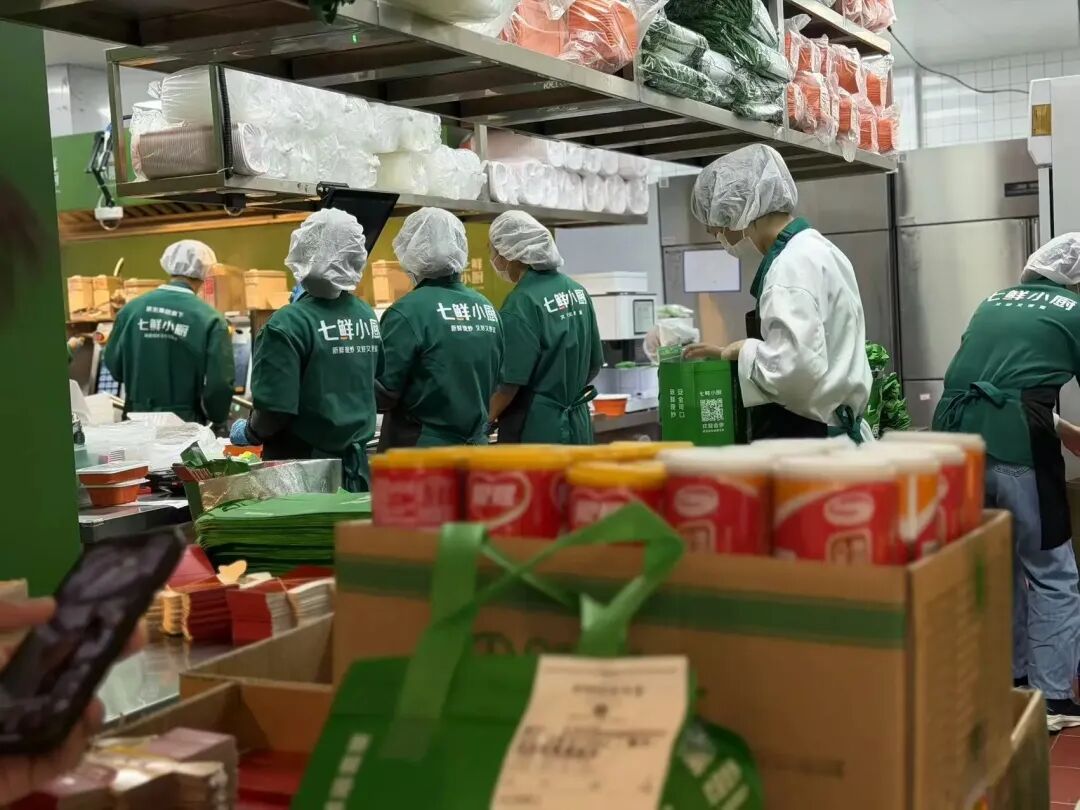
同一个月,7 月 20 日,七鲜小厨首店在北京东城开业。三年万店,投入超百亿。
2026 年 10 月,淘宝闪购落子深圳。
前后十五个月。时间点不齐,三大外卖平台的方向却惊人一致。
三家平台,用三种完全不同的方式,摸到了同一块墙。
在刘老实我看来,这不是跟风内卷,而是外卖流量红利见顶之后,行业不得不交出的统一答卷。
NO.1
三种活法,一句同样的潜台词
先拆开,避开最常见的误区:没有一家是传统意义上的餐饮自营。
浣熊食堂,投的是空间。
平台建集中式外卖厨房,做基建、做装修,商户拎包入驻。后厨、食材、人员、出品,归商户。
平台派人驻场,每天记录“店长食安日记”,进货清单、午间巡检、晚间清洁,全部留痕。
它真正的差异不在场地,在履约——一个地址、多个品牌档口,用户跨商家一次下单,骑手统一配送。
美团把话说得很直:绝不自营外卖,不下场与商家竞争。
七鲜小厨,是最重的那一头。
门店租金、食材采购、后厨人力、标准化制作,京东全扛。合伙人只需拿出一道菜的配方,参与研发,共享分成。
10 亿现金招募 1000 道招牌菜,每道保底 100 万分成;三年一万家,投入超百亿。
首店上线一周,日均订单破千。
吉哇食堂,是最轻的那一头。
平台输出品牌、门头、菜单结构、流量入口和营销规则。房租、后厨、食材、人工、盈亏,全归合作商家。
本质上,一张贴牌授权。
轻重截然不同。
但三家在做同一件事:把平台的信用,贴在了一顿饭的门头上。
很多同行把这当成新的流量玩法,刘老实我的判断恰恰相反:流量只是副产品,信用才是这场实验唯一的标的物。
NO.2
真正的分野,不在轻重,在责任
行业里习惯用“轻资产、重资产”给这三家排序。
排序没错,但抓错了要害。
轻和重是手段。责任落在谁头上,才是分水岭。
一旦出现食品安全问题,第一责任主体是谁,监管找谁,舆情记在谁的账上——这才是三家真正的差别。
浣熊把风险留在商户,用驻场管理把管控距离拉近。
七鲜把风险收进自己口袋,代价是资产沉重、扩张变慢。
吉哇把风险留在商户,但管控链条最长,品牌风险却记在平台账上。
这就引出一个更值得追问的问题:
平台在即时零售赛道,敢下场做自营仓;为什么到了外卖后厨,几乎没人真起灶?
NO.3
四本账,算完就懂了
第一本,生态账
即时零售的自营仓,更多是补供给密度、填商圈空白,不直接冲撞平台的核心商家。
外卖不一样。大盘根基是数十万小微餐饮门店,平台握着流量分配权。自己起灶卖饭,就是裁判下场当运动员。
商户的抵触不是情绪,是生存。品牌、场地、供应链工具都可以给,那口锅最好别碰。
第二本,标准化账
一瓶饮料,规格统一、保质期清晰,一套标准能复制一千个仓。
一份烧鸭饭不行。同一个配方,换师傅、换时段,火候差一点,稳定性就塌一片。
自营餐饮的规模化效率,天生低于标品零售。
第三本,责任账
标品出问题,往上追供应商,边界清楚。
现制餐饮是现场加工。生熟分离、餐具消毒、人员健康,风险点密密麻麻。
一旦后厨是平台自营,事故的第一主体就是平台。轻资产授权的精妙之处正在这里:拿到信任溢价,把经营主体和直接责任留在商家一侧。
第四本最容易被忽略,组织账
前置仓的员工是拣货逻辑,培训一周上岗,人好替代。
后厨是手艺逻辑,靠厨师、靠师傅当天的状态,人一走,出品就变。
要在一座城市铺几百个自营厨房,等于平台自己变成一家连锁餐饮公司。这是另一套组织能力,互联网平台并不擅长。
四本账算下来,结论很清楚:
不是不能做,是不划算。
所以大家都在找一个中间点——必须做点什么,又不能做太多。
但刘老实我不认为这个“中间路线”是最优解,它只是现阶段风险最低的妥协解。
NO.4
最轻的刀,最长的链
但中间点,从来不是安全区。
吉哇食堂有一个与生俱来的张力:品牌是平台的,后厨是商家的。
口碑出问题,损耗的是平台信用;日常管理、食材采购、出品稳定,却在管控链条的远端。
品牌授权能抹平门头的视觉差异,抹不平单店与单店之间的品控落差。
三家路线的真实代价也在这里:
浣熊用驻场和明厨亮灶,把管控距离拉近。
七鲜干脆把后厨攥在手里,换来重资产和慢扩张。
吉哇选了最快速度、最低试错成本,也选了最长管控链。
所以这套模式能走多远,不取决于补贴力度,不取决于门头好不好看。
取决于一件很笨的事:巡检跟不跟得上,淘汰敢不敢真执行,品控撑不撑得住品牌信用的重量。
授权是起点,品控才是命门。
刘老实我的判断:轻资产贴牌模式,扩张速度会最快,但它也是容错率最低的一条路。一次恶性食安事件,就能把前期品牌积累全部清零。速度换不来护城河,只有刚性的品控淘汰机制才可以。
NO.5
淘宝闪购真正不一样的地方
看到这里,很容易得出一个结论:三家都在贴牌,打法趋同。
但淘宝闪购有两个别人没有的条件。
第一,它有一张现成的模板。
淘宝便利店早把“平台持商标、控流量,商家带成熟供给入伙,换上统一招牌”跑过一遍,承接的是标品闪电仓。
同一套模板,平移到餐饮后厨,就是吉哇食堂。
美团、京东没有这套现成范式,得从零重新设计。
第二,它是双线布局。
一头是平价刚需简餐,走轻资产品牌授权,抢高频、抢走量。
一头是高端预约家宴,星级餐厅当日现制、专属配送,抢仪式感、抢高客单。
中间广阔的正餐市场,留给存量商家。
低价用授权换速度,高价用履约换溢价。
这才是淘宝闪购在餐饮上的完整算盘,不是单点试探。
在刘老实我眼里,这是淘闪最聪明的地方:它没有押注单一餐饮模型,而是用两套完全不同的信用方案,去覆盖两端需求,给自己留足调整空间。
NO.6
竞争维度正在换轨
过去十几年,外卖平台的核心能力是匹配。
把想吃饭的人,和想卖饭的人,高效连起来。补贴、佣金、时效,所有战争都围绕撮合效率。
现在,三大平台几乎同时往后退了一步,退到供给源头,做一件更难、更慢的事:
定义什么样的饭,是用户可以放心点的饭。
浣熊卖“看得见的后厨”。
七鲜卖“平台替你管后厨”。
吉哇卖“平台敢把名字借给它的那一家”。
路径不同,本质同一:平台不再只做信息桥梁,开始做信用的容器。
这件事真正的分量,不在于会不会颠覆夫妻店。
在于平价简餐的竞争规则,被改写了。
过去比谁便宜、比谁补贴狠。
接下来比的是,谁能给用户一个稳定的、干净的、不用动脑子的确定性。
流量分发权,决定平台能长多大。
供给信用权,决定平台能活多长。
吉哇食堂只开了四家店。
但它指向的那件事,比四家店大得多。
最后说一句,说一下刘老实我的预判:未来三年,不会出现一家通吃的食堂模式。重资产模式赢在稳定,轻资产模式赢在规模;谁先解决“品牌归平台、后厨归商家”的权责矛盾,谁才拿到长期的入场券。
以上!
















